市場概要
ウラン市場の規模と成長
世界のウラン市場規模は2025年に97億3,000万米ドルに達し、2033年までに135億9,000万米ドルに達すると予想されており、2026年から2033年までの予測期間において年平均成長率(CAGR)4.86%で成長すると見込まれています。
各国政府がエネルギー安全保障と脱炭素化の重要な柱として原子力発電の位置づけを強化する中、世界のウラン市場は構造的に堅調な成長局面に入っています。新規原子炉の建設、既存プラントの運転期間延長、および先進的な原子炉技術の導入を背景に、ウラン需要は2030年までに28%増加し、2040年までにほぼ倍増すると予測されています。こうした政策に裏打ちされた拡大により、ウランの需要見通しは堅調かつ長期的なものとなっています。
一方で、供給面の動向により市場は逼迫しつつあります。世界原子力協会(Global Nuclear Association)によると、世界のウラン採掘生産は依然として高度に集中しており、カザフスタン、カナダ、オーストラリアの3カ国が総生産量の75%近くを占めています。2024年の世界供給量の39%を占めるカザフスタンが首位で、次いでカナダ、ナミビアが続きます。コスト面や環境面の利点から、現在、ウランの55%以上が原位置浸出法(ISL)によって生産されていますが、この集中化は地政学的および操業上の供給リスクを高めています。
こうした供給面の脆弱性により、各国政府は核燃料サイクル全体においてより直接的な介入を行うようになっています。2026年1月、米国エネルギー省は、国内のウラン濃縮能力を拡大するため、27億米ドルの契約を締結しました。その対象は、低濃縮ウランと、次世代原子炉や小型モジュール炉に不可欠なHALEUの両方です。この取り組みはエネルギー自立を支援するものであり、2028年までにロシア産ウランの輸入を全面禁止するという計画とも合致しています。
需要の増加、供給の集中、そして政府による戦略的投資が相まって、ウラン市場は構造的に逼迫し、より強靭なエコシステムへと変貌を遂げつつあります。採掘、濃縮、および先進的な原子力技術への資本投入が加速しており、長期的な価格下支えと市場の成長を後押ししています。世界的に原子力発電が拡大する中、ウランは周期的なコモディティではなく、戦略的なエネルギー資源としてますます認識されるようになっています。
この構造的変化は、電力会社による契約締結や投資家の参入も増加させており、市場の勢いをさらに後押ししています。原子力発電事業者は、将来の供給不足に備えて長期のウラン供給契約を早期に確保するよう動いており、一方で金融投資や戦略的備蓄により、スポット市場で取引可能な供給量は減少しています。その結果、市場の可視性が向上し、供給規律が強化され、ウランは世界的なクリーンエネルギー転換において重要な資産クラスとして台頭しつつあります。
主要企業・市場シェア
ウラン市場の戦略的要点
着実な市場成長:ウラン市場の規模は2025年に97億3,000万米ドルと評価されており、2033年までに135億9,000万米ドルに達すると予想されています。
原子力発電の復活が主な推進要因:各国がエネルギー安全保障、脱炭素化、および信頼性の高いベースロード電力の確保のために原子力発電を拡大していることから、ウラン需要は強まっています。
供給の安定性が戦略的課題となりつつあります:ウランの供給は、限られた数の生産国および加工国に集中しているため、長期契約や供給源の多様化がより重要になっています。
電力事業者は長期契約への回帰を進めています:長年にわたり契約量が不足していた状況を経て、原子力発電事業者は将来のウラン供給確保に向けてより積極的に動いています。
AIデータセンターが間接的にウラン需要を支えています:データセンターからの電力需要の増加により、安定的で低炭素な電源としての原子力発電への関心が高まっています。
燃料サイクルの能力が重要です:採掘だけでは不十分であり、転換、濃縮、輸送、規制当局の承認も、核燃料の安全確保にとって不可欠です。
ウラン市場の動向
現在のウラン市場の動向は、従来の供給源からの脱却と、多様なプレイヤーの参入および長期的な戦略的投資への移行を示しています。2000年には、市場の主要プレイヤーである電力会社と生産者がスポット取引の約95%を占めていましたが、2011年以降、その割合は約30~40%に低下し、トレーダーや金融機関がその地位を次第に占めるようになりました。
この変化により、市場の効率性と流動性は向上しました。かつては取引のごくわずかな割合に過ぎなかったスポット価格は、現在ではウラン取引全体の約25%を占めており、長期契約の基盤となることも頻繁にあります。スプロット社によると、2024年の市場はより大きな変動を見せ、2月にはスポット価格が1ポンドあたり106.75米ドルの最高値を記録した後、11月までに約77.08米ドルで落ち着きました。
継続する供給不足に伴う原子力関連法規制の変更や、気候変動に焦点を当てたエネルギー政策の取り組みにより、短期的な変動はあるものの、長期的な見通しは依然として楽観視されています。専門家たちは、エネルギー転換に伴う需要増に対応するための採掘・濃縮施設への投資が進めば、2025年半ばまでにウラン価格は1ポンドあたり90~100米ドルまで回復すると予測しています。
ウラン市場の動向
原子力エネルギー需要の拡大
原子力エネルギーは、低炭素電力の重要な柱としてますます認識されており、世界の電力の相当部分を供給すると同時に、各国が気候目標を達成する一助となっています。国際エネルギー機関(IEA)によると、原子力エネルギーは現在、世界の電力の10%弱を生産しており、低排出源の中では水力発電に次ぐ第2位となっています。この成長は、原子力発電に不可欠な燃料であるウランの需要増加と直接結びついています。各国が排出削減を約束する中、信頼性の高い低炭素電力源への需要が、引き続き市場の関心を高めています。
米国は、確立された原子力市場が世界のウラン需要をいかに支えているかを如実に示しています。2024年には約7,820億キロワット時の電力を発電し、これは7,200万世帯以上に相当する量です。米国の原子炉は数十年にわたり、国内電力の約20%を供給しており、一貫した長期的な燃料需要を生み出しています。この安定した需要は、ウラン供給業者にとって生産体制の確保や長期契約の締結を促す要因となっています。また、米国市場の規模は、新興生産国に対し、拡大する世界的な需要に応える機会が存在することを示唆しています。
これを受けて、新たな供給拠点が台頭しています。その代表例が、ロスアトムの子会社であるマントラ・タンザニア社(Mantra Tanzania Ltd)であり、同社は2025年7月、ニヨタ鉱床にてウラン処理パイロットプラントの稼働を開始しました。このプロジェクトは、2029年に年間処理能力3,000トンの本格施設を稼働させるに先立ち、処理技術を試験することを目的としており、タンザニアを世界のウラン供給チェーンにおける新たな参加者として位置づけるものです。現地の専門知識とインフラを整備することで、同国は拡大する国際的な需要に対応できるよう準備を進めています。こうした取り組みは、原子力エネルギー需要の高まりが、新たな生産者の参入を後押ししていることを示しています。
一方、カザフスタンは戦略的な投資を通じて生産拡大を続けており、2025年7月に操業を開始したKATCO社のサウス・トルトクドゥク・ウラン鉱山がその一例です。46,000トンのウラン埋蔵量と、環境に優しい原位置回収(ISR)技術への1億9,000万ドルの投資を背景に、同鉱山では2026年までに年間4,000トンの生産が見込まれています。これは、先進的な抽出方法が、環境への影響を最小限に抑えつつ、高まるウラン需要を満たせることを示しています。信頼性が高く持続可能な生産を確保することで、カザフスタンは地域および世界の市場の安定性を高めています。
これらの動向を総合すると、世界のウラン市場は原子力発電の拡大によってますます形作られていることがわかります。既存の市場、新興の生産国、そして技術革新が一体となり、高まる需要に応えるべく、長期的な投資とインフラの成長を牽引しています。
供給の制約とインフラの不足
需要の好調な傾向にもかかわらず、ウラン市場には大きな制約が存在します。その主な原因は、濃縮インフラの不備と採掘能力の制限にあります。価格低迷が続いた数十年間、サプライチェーンへの投資が不足していたため、需要の拡大に迅速に対応できる体制が整っていません。
現在、電力会社の需要の90%は採掘によって賄われていますが、残りの80%は、リサイクル材や、1999年から2013年にかけて行われた兵器級ウランの希釈のような軍備在庫など、枯渇しつつある二次的な供給源に依存しています。財政的、環境的、法的な障壁により、新たな製造プロジェクトが予定通りに開始できず、その生産性も制限されています。
中国の影響力拡大やロサトムのカザフスタンからの撤退といった地政学的な変化により、供給ルートはさらに複雑化しています。高コストの生産者にとっては、価格の回復が見込まれる状況下であっても、市場価格と鉱山運営の実際のコストとの乖離が依然として続いています。採掘、転換、濃縮施設への大規模な投資が行われない限り、市場が予想される需要の伸びに効果的に対応することは困難でしょう。
ウラン市場のセグメンテーション分析
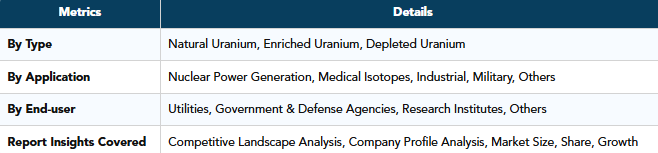
世界のウラン市場は、種類、用途、エンドユーザー、および地域に基づいてセグメント化されています。
技術の進歩と戦略的な濃縮能力に後押しされ、濃縮ウランが市場を支配
濃縮ウランは、原子炉や核兵器の開発において極めて重要な役割を果たしているため、ウラン市場を支配しています。U-235とU-238の主な違いは質量にあります。U-235は、様々な用途に合わせてその濃度を高めるプロセスによって濃縮されます。遠心分離技術やガス拡散技術を用いたこの濃縮プロセスでは、同位体間のわずかな質量差を利用しており、ウランを気体状態にすることが必要となります。
近年の技術進歩により、濃縮能力が過剰となり、濃縮コストが低下した一方で、濃縮プラントが稼働能力を下回る状態で運転される「アンダーフィーディング」が可能になりました。この市場は、オラノ(Orano)、ウラニウム・ワン(Uranium One)、パラディン・エナジー(Paladin Energy)などの大手生産者が支配しており、ウラン濃縮産業は極めて資本集約的です。濃縮ウランは、参入障壁が高く技術的にも複雑であるにもかかわらず、原子力エネルギーにとって依然として不可欠であり、世界的なウラン市場における主要な役割を確固たるものにしています。
ウラン市場の地域別シェア
北米は、充実したインフラと政策支援を背景に、世界のウラン市場をリードしています
北米は、充実した原子力インフラと政府の規制により、世界のウラン市場を支配しています。米国原子力学会によると、2023年に米国で原子力発電によって生産された電力は2,602テラワット時で、これは世界の総発電量の9%に相当します。
この生産量の拡大に伴い、戦略的資源としてのウランへの関心が高まっています。輸入への依存度を低減させるため、米国政府は鉱山業者への財政支援や戦略的ウラン備蓄といったプログラムを通じて、国内生産を積極的に推進しています。一方、カナダは、豊富な埋蔵量、カメコ社(Cameco Corp.)のような大手鉱山企業、そして安定した規制環境を背景に、ウランの主要な供給国となっています。
カナダは、シガー・レイク鉱山およびマッカーサー・リバー鉱山での生産量を増やす方針であり、これにより北米の供給能力を強化する見込みです。エネルギー安全保障や気候変動に対する意識の高まりと相まって、こうした協調的な取り組みは、世界のウラン生産と消費の方向性を決定する上で、同地域が果たす極めて重要な役割を浮き彫りにしています。
米国の関税分析
トランプ政権の予測不可能な関税政策と高まる地政学的緊張により、米国のウラン市場における不確実性が高まっています。中国、カナダ、メキシコからの輸入品に対する最近の関税措置は、電力会社や投資家にとっての状況を複雑にし、調達戦略に支障をきたしています。スポット価格が現在1ポンドあたり65米ドルであることを踏まえると、長期投資家にとっては、現在の市場低迷が賢明な参入の好機となる可能性があります。
ロシア産ウランの輸入制限緩和や軍縮交渉の再開といった噂など、米露関係の変化も、市場の動向をさらに複雑にしています。「ロシア産ウラン輸入禁止法」に伴う不確実性や、関税実施における度重なる遅延・変更により、市場関係者は慎重な「様子見」の姿勢をとっています。
カナダによる、特にウランを対象とした報復関税の可能性は、調達価格を押し上げる一方で、国内生産者に有利に働く可能性があります。慢性的な供給不足と原子力エネルギーへの依存度の高まりを特徴とするこのセクターのファンダメンタルズは、政策面での不透明感があるにもかかわらず、引き続き良好な長期見通しを支えています。
ウラン市場の主要グローバル企業
市場の主要グローバル企業には、 Kazatomprom, Cameco Corporation, Orano, CGN Mining, Uranium One, Paladin Energy, Energy Fuels Inc., Denison Mines Corp., Bannerman Energy, Berkeley Energia.などが挙げられます。
ウラン市場の最近の動向
2026年7月:オラノ社のマクリーン・レイク製錬所での処理業務の混乱を受け、カメコ社はサスカチュワン州にあるシガー・レイク・ウラン鉱山の操業を一時停止しました。これは、世界のウラン市場におけるサプライチェーンの脆弱性が依然として続いていることを浮き彫りにしました。
2026年:カザフスタンの国営生産者であるカザトムプロムは、以前発表した減産計画に従い、生産水準を引き下げた状態を維持すると予想されます。これにより、世界のウラン供給は逼迫し、長期的な価格のファンダメンタルズが支えられることになります。
2026年:業界アナリストは、原子炉需要の増加と鉱山生産の制約を背景に、世界的なウラン供給不足が発生すると予測しています。いくつかの市場レポートによると、原子炉の需要は、新規供給が稼働するペースを上回る速さで増加しているとのことです。
2026年:電力各社は、核燃料サイクルにおける供給の確実性や地政学的リスクへの懸念を背景に、将来の燃料供給を確保するため、長期ウラン契約の締結を継続して増やしました。
2026年2月:市場分析では、世界的なウラン生産においてカザトムプロムとカメコが引き続き支配的な地位を占めていることが指摘されるとともに、世界中の原子炉建設や運転延長計画による需要増加見込みに対応するためには、大規模な新規採掘プロジェクトが必要である点が強調されました。
2026年:供給懸念、原子力発電への投資拡大、および従来型原子炉と先進型原子炉技術の両方からの需要増加への期待に支えられ、ウラン価格は1ポンドあたり85米ドル前後で取引され、高値圏を維持しました。
2026年:北米および欧州の各国政府は、ロシアの核燃料サービスへの依存度を低減し、エネルギー安全保障を強化することを目指し、国内におけるウラン転換、濃縮、およびHALEUのサプライチェーン構築に向けた取り組みを加速させました。米国エネルギー省(DOE)の濃縮契約は、この戦略の重要な一環でした。
2026年4月:ウラン・エナジー・コーポレーションは、テキサス州のバーク・ホロウ(Burke Hollow)原位置回収(ISR)ウラン鉱山で生産を開始しました。これは、10年以上ぶりとなる米国における新たなウラン生産開始の一つであり、原子力エネルギー需要の高まりの中で、国内のウラン供給能力を強化するものでした。
2026年4月:Ur-Energy社は、ワイオミング州のシャーリー・ベイスンISRプロジェクトにおいて、ウラン採掘事業を正式に開始しました。同プロジェクトは、建設および許認可の重要な段階を経て本格的な生産段階に入り、米国のウラン生産量の拡大と輸入依存度の低減に向けた取り組みを後押ししました。
2026年1月:米国エネルギー省は、国内のウラン濃縮および高濃度低濃縮ウラン(HALEU)の生産能力を拡大し、同国の核燃料サプライチェーンを強化するため、アメリカン・セントリフュージ・オペレーティング社、ジェネラル・マター社、およびオラノ・フェデラル・サービス社に対し、総額約27億米ドルの契約を授与しました。
これらの動向は総じて、供給の逼迫、エネルギー安全保障への投資拡大、国内生産の取り組みの拡大、そして世界的な原子力発電の復活に牽引された堅調な長期需要の伸びを特徴とするウラン市場を示しています。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブ・サマリー
- 種類別概要
- 用途別概要
- エンドユーザー別概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 原子力エネルギーが世界的に支持を集める中、ウラン需要が拡大しています
- 制約要因
- 供給の制約およびインフラの格差
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格分析
- 規制分析
- 持続可能性分析
- 業界動向分析
- DMIの見解
- 種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、種類別
- 市場魅力指数、種類別
- 天然ウラン*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 濃縮ウラン
- 劣化ウラン
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力度指数、用途別
- 原子力発電*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 医療用同位体
- 産業用
- 軍事用
- その他
- はじめに
- エンドユーザー別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- 公益事業 *
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 政府・防衛機関
- 研究機関
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9531
- 持続可能医薬品包装のグローバル市場(~2033):素材別(プラスチック、紙&段ボール、ガラス、金属)、製品別(一次包装、二次包装、三次包装)、製造工程別、地域別
- 導電性PUフォームの世界及び日本市場2026年:種類別(FOF導電性フォーム、完全導電性フォーム、SMT導電性フォーム、導電性コーティングフォーム)
- 資材処理装置用油圧式カートリッジバルブ市場:グローバル予測2025年-2031年
- アメニティ・キットの中国市場:ファーストクラス用アメニティキット、ビジネスクラス用アメニティキット、エコノミークラス用アメニティキット
- C型サーボ溶接ガンの世界及び日本市場2026年:種類別(ショートスロートC型サーボ溶接ガン、ミディアムスロートC型サーボ溶接ガン、ロングスロートC型サーボ溶接ガン)
- ピラミッド型ティーバッグの世界市場2025:メーカー別、地域別、タイプ・用途別
- 世界の自動車用eCall市場(2026~2033):市場規模、シェア、動向分析
- ガス系尿素肥料の世界及び日本市場2026年:種類別(二酸化炭素ストリッピング、水溶液完全循環)
- タンパク質発現
- 世界のナイトビジョンスコープ(暗視スコープ)市場
- 風力タービン廃止措置の世界市場規模は2035年までにCAGR 21.0%で拡大する見通し
- セキュリティソリューションの北アメリカ市場規模/シェア/動向分析レポート:システム別、サービス別(~2030年)