市場概要
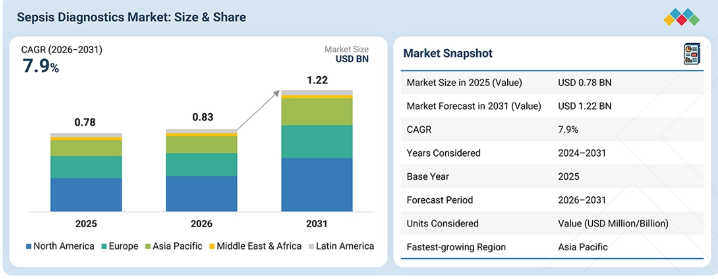
世界の敗血症診断市場は、2026年の0.83億米ドルから2031年までに1.22億米ドルへと拡大し、予測期間中の年平均成長率(CAGR)は7.9%になると見込まれています。2025年の市場規模は0.78億米ドルでした。世界の敗血症診断市場は、敗血症および血流感染症の高い発生率、ICUへの入院患者数の増加、迅速な分子診断および症候群診断の導入拡大、抗菌薬適正使用への注目の高まり、ならびにバイオマーカーに基づく検査の利用拡大に牽引され、2031年まで着実に成長すると予想されます。敗血症診断は、救急部門、ICU、病院、および検査機関における早期発見、病原体の同定、抗菌薬耐性の評価、リスク層別化、および臨床意思決定支援において極めて重要です。この市場には、血液培養培地、アッセイおよび試薬キット、機器、ソフトウェア、血液培養・微生物学的検査、免疫測定法、分子診断、質量分析、臨床化学、血液ガス分析、およびポイント・オブ・ケア検査ソリューションが含まれます。検査結果の迅速化、検査ワークフローの自動化、病原体の迅速検出、およびAIを活用した敗血症の意思決定支援に対する需要の高まりが、世界的な市場拡大を加速させると予想されます。
主なポイント
市場概要:
基準年(2025年)の市場規模:0.78十億米ドル
現在の市場規模(2026年):0.83十億米ドル
予測市場規模(2031年):1.22十億米ドル
年平均成長率(CAGR)(2026年~2031年):7.9%
セグメント別リーダーシップ:
地域別リーダー:2025年には北米が43.2%という最大の市場シェアを占めました。
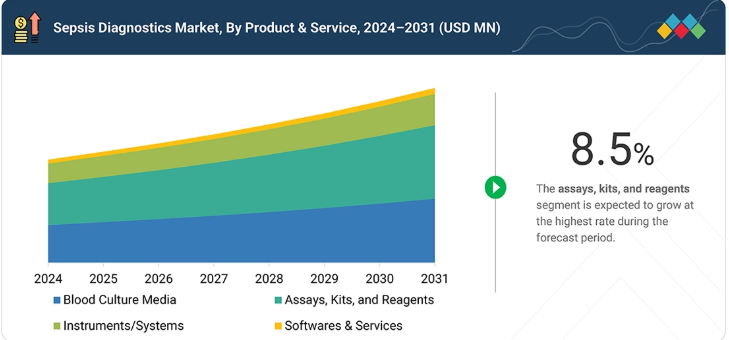
製品別リーダー:2025年には「アッセイ・キット・試薬」セグメントが40.7%という最大のシェアを占めました。
エンドユーザー別リーダー:2025年には病院および専門クリニックが62.7%のシェアを占め、敗血症診断市場を支配しました。
市場見通しおよび競争環境:
bioMérieux SA、Becton, Dickinson and Company、Danaher Corporation、F. Hoffmann-La Roche AG、およびThermo Fisher Scientific Inc.は、その高い市場シェア、幅広い感染症診断ポートフォリオ、自動化された微生物学プラットフォーム、分子検査能力、そして病院検査室における確固たる存在感を背景に、世界の敗血症診断市場における主要企業として挙げられました。
Accelerate Diagnostics、Immunexpress、およびQuidelOrthoは、迅速な病原体検出、抗菌薬感受性試験、宿主反応バイオマーカー、分子診断、および分散型敗血症検査ソリューションに注力することで、新興企業やニッチ企業の中でも際立った存在となっており、将来の市場リーダーとしての可能性を強調しています。
世界の敗血症診断市場は、敗血症や血流感染症の負担の増大、ならびに自動血液培養システム、迅速分子診断、症候群パネル、免疫測定法、およびバイオマーカーに基づく検査の導入拡大に牽引され、着実に拡大しています。抗菌薬適正使用の取り組みの拡大、ICUにおける検査需要の高まり、そして病原体の迅速な同定や抗菌薬耐性の検出に対するニーズの高まりにより、病院、専門クリニック、および検査委託機関において、高度な敗血症診断ソリューションの導入が加速しています。
顧客の顧客に影響を与えるトレンドと変革
敗血症および血流感染症の発生率の上昇、ICUへの入院件数の増加、そして救急・集中治療の現場における迅速な臨床的意思決定へのニーズの高まりを背景に、敗血症診断市場は大きな変革を遂げつつあります。従来の培養に基づくワークフローは依然として重要ですが、市場は急速な分子診断、症候群別検査パネル、自動血液培養システム、抗菌薬感受性試験、およびバイオマーカーに基づく敗血症評価へとますます移行しています。抗菌薬適正使用への注目が高まるにつれ、病原体の迅速な同定、耐性マーカーの検出、および適切な抗菌薬の選択を可能にする診断法への需要が加速しています。これと並行して、AIを活用した敗血症診断、臨床意思決定支援、宿主反応バイオマーカー、ポイント・オブ・ケア検査、および分散型診断モデルが、従来の病院検査室のワークフローに革新をもたらしています。これらの技術は、診断結果の報告時間の短縮、患者の層別化の改善、早期介入の支援、および抗菌薬療法の最適化に貢献しています。しかし、高度な分子診断プラットフォームの高コスト、新規診断法に対する保険償還の制限、敗血症の臨床像の複雑さ、ワークフロー統合の課題、および訓練を受けた検査技師の不足が、依然として主要な障壁となっています。病院、検査委託機関、および診断企業が、迅速かつ自動化されたデータ駆動型の敗血症検査をますます優先するにつれ、市場は微生物学、分子検査、バイオマーカー、自動化、および臨床意思決定支援を組み合わせた統合的な診断ワークフローへと進化していくものと予想されます。
主要企業・市場シェア
市場のエコシステム
世界の敗血症診断市場は、体外診断薬メーカー、血液培養および微生物学プラットフォームプロバイダー、分子診断企業、免疫測定およびバイオマーカー検査企業、病院検査室、参照検査機関、救急部門、集中治療室(ICU)、抗菌薬適正使用チーム、研究機関、規制当局などが関与する複雑なエコシステムです。これらの関係者は、敗血症の早期検出、血流感染の診断、病原体の同定、抗菌薬耐性の評価、および臨床意思決定支援を実現するために協力しています。ベンダー各社は、血液培養培地、アッセイ、試薬キット、機器、ソフトウェア、自動化システム、微生物同定プラットフォーム、抗菌薬感受性試験装置、分子診断パネル、免疫測定法、質量分析プラットフォーム、臨床化学分析装置、血液ガス分析装置、およびポイント・オブ・ケア(POC)ソリューションを供給しています。病院や診療所では、救急部門、ICU、集中治療室、感染症病棟、および入院患者の診療現場において、迅速な診断と治療のためにこれらを活用しています。病理検査室やリファレンスラボでは、大量検査や確認検査を実施し、微生物学、バイオマーカー、分子診断を外部委託しています。研究機関、学術機関、CRO(医薬品開発受託機関)は、バイオマーカーの発見、アッセイの検証、リスク層別化の研究、および臨床試験を推進しています。米国FDA、欧州IVDR関連機関、MHRA、PMDA、カナダ保健省、NMPAなどの規制当局は、承認、基準、診断用ラベルを通じて影響力を及ぼしています。このエコシステムは、敗血症および血流感染症の大きな負担、ICU入院患者数の増加、抗菌薬適正使用への注力、迅速な分子診断および症候群診断の導入、バイオマーカーに基づく検査の拡大、そしてAIを活用した臨床意思決定支援の統合によって牽引されています。
地域
予測期間中、アジア太平洋地域が市場で最も急速に成長する地域となる見込み
予測期間中、アジア太平洋地域は、敗血症および血流感染症の負担の増大、病院およびICUインフラの拡充、医療費の増加、ならびに中国、日本、インド、韓国、オーストラリア、東南アジア全域における迅速分子診断、自動血液培養システム、免疫測定法、およびバイオマーカーに基づく検査の採用拡大に牽引され、敗血症診断市場において最も急速に成長する地域になると予想されます。日本と韓国では、充実した病院検査室のインフラ、自動化された微生物学および分子検査プラットフォームの導入拡大、ならびに抗菌薬適正使用への注目の高まりにより、市場が拡大しています。中国とインドでは、医療へのアクセス改善や敗血症の早期診断に対する意識の高まりに支えられ、診断能力、集中治療サービス、および微生物学的検査インフラが急速に拡大しています。病原体の迅速な同定、耐性マーカーの検出、および臨床的意思決定の改善に対する需要の高まりが、この地域の成長をさらに後押しすると予想されます。しかし、医療インフラ、保険償還制度の成熟度、検査室の能力、高度な診断技術の費用対効果、および訓練を受けた人材へのアクセスにおける地域間の違いにより、導入状況は地域によってばらつきが見られる可能性があります。
敗血症診断市場:企業評価マトリックス
bioMérieux SAは、自動血液培養システム、微生物学的検査、微生物同定、抗菌薬感受性試験、免疫測定法、および症候群に基づく分子診断に及ぶ幅広い製品ポートフォリオを背景に、敗血症診断市場の主要企業の一つです。ベクトン・ディキンソン・アンド・カンパニーも、病院および検査機関における血液培養、検体採取、微生物学自動化、抗菌薬感受性試験のワークフローにおける強固な導入実績を原動力として、主要な戦略的プレイヤーとなっています。ダナハー・コーポレーションは、セフェイドやベックマン・コールターなどの診断事業を通じて、感染症および敗血症関連の検査で使用される迅速分子診断、臨床化学、免疫測定、検査室自動化プラットフォームにより、強固な地位を確立しています。F. ホフマン・ラ・ロシュ社は、分子診断、免疫測定、臨床化学検査の能力により、依然として重要なプレイヤーであり続けています。一方、サーモフィッシャーサイエンティフィック社は、バイオマーカーに基づく検査、分子診断、微生物学、および検査室ソリューションを通じて、強固な地位を築いています。全体として、この市場は、病院検査室への高い浸透率、幅広い感染症関連製品ポートフォリオ、自動化検査プラットフォーム、そして敗血症の早期診断、病原体の同定、抗菌薬適正使用、および臨床的意思決定を支援する能力を備えた総合診断企業が主導しています。アクセラレート・ダイアグノスティックス、イミュネクスプレス、クイデル・オルソといった新興企業や専門企業は、病原体の迅速検出、宿主反応バイオマーカー、質量分析、抗菌薬感受性試験、および分散型敗血症検査ソリューションを通じて、存在感を高めています。
主要市場プレイヤー
Biomérieux (France)
Becton Dickinson And Company (US)
Danaher Corporation (US)
Thermo Fisher Scientific Inc. (US)
F. Hoffmann-La Roche Ag (Switzerland)
Diasorin S.P.A (US)
Bruker Corporation (US)
Abbott Laboratories (US)
Sysmex Corporation (Japan)
Siemens Healthineers (Germany)
【目次】
1
はじめに
46
2
エグゼクティブ・サマリー
51
3
プレミアム・インサイト
56
4
市場概要
敗血症および血流感染症の増加を背景に、AIを活用した診断および分散型検査の機会を捉えましょう。
62
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
敗血症および血流感染症の高い発生率
4.2.1.2
迅速な分子診断および症候群診断の採用拡大
4.2.1.3
抗菌薬適正使用への注目の高まり、および敗血症の早期発見とリスク評価のためのバイオマーカーに基づく検査の拡大
4.2.2
制約要因
4.2.2.1
高度な分子診断プラットフォームの高コスト
4.2.2.2
新規敗血症診断技術に対する保険償還の制限
4.2.3
機会
4.2.3.1
AIを活用した敗血症診断および臨床意思決定支援
4.2.3.2
次世代の宿主反応バイオマーカーの開発
4.2.3.3
迅速なPOC(現場検査)および分散型検査の拡大
4.2.4
課題
4.2.4.1
敗血症の臨床的複雑性と多様な臨床像
4.3
未充足ニーズと未開拓領域(ホワイトスペース)
4.3.1
敗血症診断市場における未充足ニーズ
4.3.2
未開拓領域(ホワイトスペース)におけるビジネスチャンス
4.4
相互に関連する市場とセクター横断的な機会
4.4.1
相互に関連する市場
4.4.2
セクター横断的な機会
4.5
ティア1/2/3のプレーヤーによる戦略的動き
4.5.1
主な動きと戦略的焦点
5
業界の動向
競合勢力や価格動向に関する戦略的洞察を活かし、敗血症診断市場の変遷を的確に把握しましょう。
75
5.1
ポーターの5つの力分析
5.1.1
供給者の交渉力
5.1.2
購入者の交渉力
5.1.3
新規参入の脅威
5.1.4
代替品の脅威
5.1.5
競争の激しさ
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
世界の敗血症診断業界の動向
5.3
サプライチェーン分析
5.4
バリューチェーン分析
5.5
エコシステム分析
5.5.1
敗血症診断市場:エコシステムにおける企業の役割
5.6
価格分析
5.6.1
主要企業別の平均販売価格の推移(2024年~2026年)
5.6.2
地域別の平均販売価格の推移(2024年~2026年)
5.7
貿易分析
5.7.1
輸入シナリオ(HSコード3822)
5.7.2
輸出シナリオ(HSコード3822)
5.8
主要な会議・イベント(2026年~2027年)
5.9
顧客の事業に影響を与えるトレンド・ディスラプション(変革)
5.10
投資および資金調達のシナリオ
5.11
米国関税の影響—敗血症診断市場
5.11.1
はじめに
5.11.2
主な関税率
5.11.3
価格への影響分析
5.11.4
地域への影響
5.11.4.1
北米
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
最終用途産業への影響
5.11.5.1
病院および専門クリニック
5.11.5.2
病理・検査委託機関
5.11.5.3
研究機関、学術機関、およびCROS
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIを活用した診断は、最先端の技術と未来志向のイノベーションにより、敗血症の検出に革命をもたらしています。
100
6.1
主要な新興技術
6.1.1
宿主反応診断(トランスクリプトミクスおよび免疫プロファイリング)
6.1.2
AIを活用した予測型敗血症診断技術
6.2
補完的技術
6.2.1
迅速抗菌薬感受性試験(RAPID AST)
6.2.2
次世代シーケンシング(NGS)およびメタゲノムシーケンシング
6.3
関連技術
6.3.1
患者の連続モニタリングおよび臨床意思決定支援システム(CDSS)
6.4
技術・製品ロードマップ
6.5
特許分析
6.5.1
主要特許一覧
6.6
将来の応用分野
6.7
AI/生成AIが敗血症診断市場に与える影響
6.7.1
はじめに
6.7.2
主なユースケースと市場の可能性
6.7.3
AIを導入している主要企業
6.7.4
AIの将来展望
7
規制環境とサステナビリティへの取り組み
複雑な世界各国の規制を把握し、環境配慮およびサステナビリティの要件に準拠します。
109
7.1
地域別規制およびコンプライアンス
7.1.1
規制分析
7.1.1.1
北米
7.1.1.1.1
米国
7.1.1.1.2
カナダ
7.1.1.2
欧州
7.1.1.2.1
ドイツ
7.1.1.2.2
英国
7.1.1.2.3
フランス
7.1.1.2.4
イタリア
7.1.1.3
アジア太平洋地域
7.1.1.3.1
中国
7.1.1.3.2
日本
7.1.1.3.3
インド
7.1.1.3.4
オーストラリア
7.1.1.4
ラテンアメリカ
7.1.1.4.1
ブラジル
7.1.1.4.2
メキシコ
7.1.1.5
中東
7.1.1.5.1
アフリカ
7.1.2
規制機関、政府機関、およびその他の組織
7.2
サステナビリティの取り組み
7.2.1
環境への影響および環境に配慮した取り組み
7.2.1.1
環境に配慮した取り組み
7.2.2
サステナビリティへの影響および規制政策の取り組み
8
顧客環境および購買者の行動
主要産業における未充足のニーズに対応し、導入の障壁を克服することで、隠れた収益源を掘り起こします。
119
8.1
意思決定プロセス
8.2
購入に関わるステークホルダーと購入評価基準
8.2.1
購入プロセスにおける主要なステークホルダー
8.2.2
購入基準
8.3
導入障壁と内部的な課題
8.4
各種エンドユーザー産業における未充足ニーズ
8.5
市場の収益性
8.6
収益の可能性
8.6.1
コストの動向
9
敗血症診断市場(製品別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表29件
126
9.1
はじめに
9.2
血液培養培地
9.2.1
血流感染症診断のゴールドスタンダードとしての血液培養への依存が続いていることが、需要を支えています。
9.3
アッセイおよび試薬キット
9.3.1
迅速な分子診断およびバイオマーカーに基づく検査の採用拡大が、アッセイおよび試薬キットに対する継続的な需要を牽引しています
9.4
機器
9.4.1
検査室の自動化および迅速診断プラットフォームの拡大により、高度な機器への投資が加速しています。
9.5
ソフトウェア
9.5.1
検査室情報学および抗菌薬適正使用ソリューションの導入が、ソフトウェアの採用を後押ししています。
10
技術別敗血症診断市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表68件
143
10.1
はじめに
10.2
血液培養(微生物学的検査)
10.2.1
規制上および臨床上のゴールドスタンダードとして、血液培養が最大の市場シェアを占めています。
10.3
免疫測定法
10.3.1
敗血症の早期評価および抗菌薬適正使用に向けた宿主反応バイオマーカーの採用拡大が、市場の成長を牽引しています。
10.4
分子診断
10.4.1
PCR
10.4.1.1
病原体および耐性遺伝子の迅速な同定を目的とした症候群別マルチプレックスパネルの病院での普及が、市場の成長を後押ししています。
10.4.2
マイクロアレイ
10.4.2.1
確立された血液培養同定ワークフローにおける安定した利用が、緩やかな成長を支えています。
10.4.3
FISH/PNA-FISH
10.4.3.1
コスト制約のある検査室におけるグラム染色併用迅速検査の継続的な利用により、段階的な代替が進む中でも、低成長の利用が維持されています。
10.4.4
DNA シーケンシングおよび NGS
10.4.4.1
培養を必要としない広範囲の病原体検出に対する臨床的関心の高まりが導入を後押ししていますが、コストや保険償還の障壁によって制約されています。
10.4.5
その他の分子診断技術
10.5
フローサイトメトリー
10.5.1
敗血症の早期リスク評価のための細胞性宿主反応バイオマーカーに対する臨床的関心の高まりが、市場の着実な成長を支えています。
10.6
質量分析法
10.6.1
迅速診断、検査室の自動化、および抗菌薬適正使用への注目が高まっていることが、導入を後押ししています。
10.7
臨床化学および血液ガス分析
10.7.1
炎症バイオマーカーの広範な活用とPOC診断の導入拡大が市場成長を牽引しています
11
敗血症診断市場(診断法別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表13件
188
11.1
はじめに
11.2
従来型診断法
11.2.1
資源が限られ、処理能力の低い環境における手動による微生物学的および生化学的ワークフローへの依存が需要を支えています。
11.3
自動化診断
11.3.1
結果が出るまでの時間を短縮し、人員不足に対処するための自動化プラットフォームの導入拡大が、このセグメントの成長を牽引しています。
12
病原体タイプ別敗血症診断市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表32件
198
12.1
はじめに
12.2
細菌性敗血症
12.2.1
グラム陰性菌性敗血症
12.2.1.1
カルバペネム耐性菌およびESBL産生菌の有病率上昇が、耐性マーカー検査の需要を牽引しています。
12.2.2
グラム陽性菌性敗血症
12.2.2.1
ブドウ球菌および腸球菌による血流感染症に対する確立された診断ワークフローが、安定した成長を支えています。
12.3
真菌性敗血症
12.3.1
真菌性血流感染の発生率の増加が需要を牽引しています。
12.4
その他の病原体タイプ
13
検査種別による敗血症診断市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | 13のデータ表
219
13.1
はじめに
13.2
臨床検査
13.2.1
認定を受けた病院検査室における血液培養、分子診断、および質量分析のワークフローの一元化が、圧倒的なシェアを維持しています。
13.3
POC検査(患者側検査)
13.3.1
敗血症治療ガイドラインの遵守期限を満たすため、患者のそばで行う乳酸およびバイオマーカー検査の拡大が成長を牽引しています
14
検体種類別 敗血症診断市場
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表13本
227
14.1
はじめに
14.2
全血
14.2.1
血液からの直接分子検査の台頭と全血検体の広範な利用が市場を牽引しています。
14.3
血清
14.3.1
バイオマーカーに基づくトリアージおよび抗菌薬適正使用における血清および血漿への継続的な依存が、安定した成長を維持しています
15
敗血症診断市場(プレクシティ別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表13
236
15.1
はじめに
15.2
シングルプレックス
15.2.1
単一分析対象のバイオマーカーおよび化学検査の継続的な実施量が市場シェアを維持しています。
15.3
マルチプレックス
15.3.1
病原体と耐性遺伝子の同時同定を可能にするシンドロームパネルの普及が成長を牽引しています
16
敗血症診断市場:臨床的有用性/管理経路別
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表31件
245
16.1
はじめに
16.2
敗血症診断
16.2.1
検査法の利用拡大と検査の普及が市場を牽引する見込みです。
16.3
病原体の同定
16.3.1
定着した培養および同定のワークフローが、相当な検査量を支えています。
16.4
敗血症のリスク層別化
16.4.1
早期警告システムと統合された、自動化された重症度スコアリングおよび細胞性宿主反応マーカーの導入拡大が、高い成長を牽引しています。
16.5
抗菌薬適正使用の支援
16.5.1
ステワードシップに対する医療機関の要件と、抗菌薬耐性による負担の増大が市場を牽引する見込みです。
16.6
予後および転帰予測
16.6.1
予後情報の有用性が限定的であることが、本格的な導入の妨げとなり続けています。
17
敗血症診断市場(エンドユーザー別)
2031年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表19件
264
17.1
はじめに
17.2
病院および専門クリニック
17.2.1
敗血症の負担増大と、急性期医療現場における迅速診断ワークフローの導入拡大が、市場の主導権を牽引する
17.3
病理・検査機関
17.3.1
専門的な微生物学および分子検査のアウトソーシングの増加が、着実な市場成長を支えています
17.4
研究機関、学術機関、およびクロス
17.4.1
敗血症バイオマーカーの研究拡大と診断技術の革新が、長期的な市場の発展を引き続き支えています
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MD 4575
- 世界のメチルエチルケトン(MEK)市場(2026年~2036年):種類別、形態別、販路別、地域別
- アダプトジェニックスナックバーの世界市場規模は2032年までにCAGR 8.12%で拡大する見通し
- ワイヤー矯正機&切断機の世界市場2025:メーカー別、地域別、タイプ・用途別
- 核医学用放射性医薬品の世界及び日本市場2026年:種類別(診断用核医学、治療用核医学)
- 自動車用プラスチック製テールゲートの世界及び日本市場2026年:種類別(複合素材製テールゲート、全プラスチック製テールゲート)
- 前臨床CROの世界市場2025:メーカー別、地域別、タイプ・用途別
- 世界の心血管デバイス市場規模/シェア/動向分析レポート(2024-2031):冠動脈疾患、 心不整脈、心不全、その他
- 会議用タブレットオールインワンマシンの世界及び日本市場2026年:種類別(内蔵カメラ、外付けカメラ、カメラなし)
- 海洋機雷回収バッグの世界及び日本市場2026年:種類別(オープンリフトバッグ、エンクローズドリフトバッグ)
- 哺乳瓶市場レポート:素材タイプ別(プラスチック、ステンレススチール、シリコン、ガラス)、容量別(4オンスまで、4.1~6オンス、6.1~9オンス、9オンス以上)、流通チャネル別(スーパーマーケットおよびハイパーマーケット、コンビニエンスストア、小売薬局、オンラインストア、その他)、地域別 2024-2032
- 世界の偽造防止ラベル市場
- 世界の石油&ガスポンプ市場(2024 – 2031):種類別、ポンプ別、用途別、地域別分析レポート