市場概要
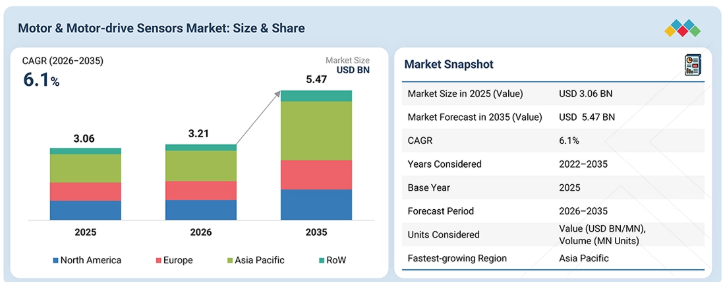
モーターおよびモーター駆動用センサー市場は、2026年の32億1,000万米ドルから、2035年までに54億7,000万米ドルへと拡大し、予測期間中の年平均成長率(CAGR)は6.1%になると見込まれています。モーターおよびモーター駆動用センサー市場の成長は、電子制御モーター、可変速ドライブ、および精密モーションシステムの採用拡大によって支えられています。モーターの効率的な運転、リアルタイムのフィードバック、および設備の監視に対する要求の高まりが、電流、位置、速度、温度センサーに対するさらなる需要を生み出しています。
主なポイント
アジア太平洋地域は、製造能力の拡大、急速な産業の自動化、自動車の電動化の進展、および同地域全体でのエネルギー効率の高いモーターおよび駆動システムの導入拡大に支えられ、予測期間中に7.7%という最も高いCAGRを記録すると予想されます。
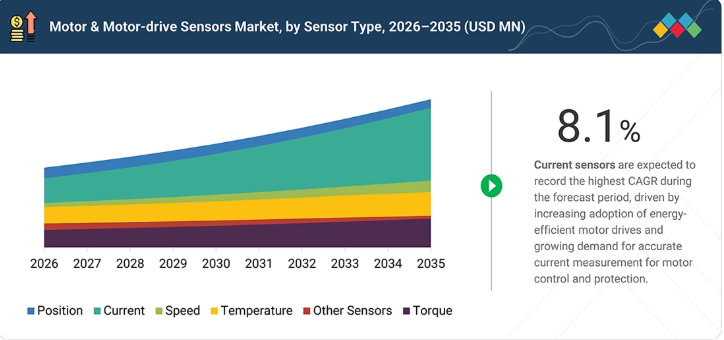
位置センサーは、サーボモーター、BLDCモーター、PMSM、ロボット工学、産業用自動化システムにおいて、ローター位置のフィードバック、整流、速度制御、および精密モーション制御に広く利用されていることから、2025年には市場全体の28.6%という最大のシェアを占めると予想されます。
2026年には、磁気センシング技術が市場を支配すると予想されます。これは、電流、位置、速度の検知への幅広い適用性に加え、コンパクトさ、信頼性、非接触動作、そして過酷なモーター制御環境への適応性といった利点に支えられたものです。
ACモーターは、産業機械、ポンプ、ファン、コンプレッサー、HVACシステム、その他のモーター駆動機器への広範な導入により、制御、監視、保護のためのセンシングソリューションへの需要が持続することから、2026年には市場全体を牽引すると予想されます。
非接触センサーは、高性能モーターおよびドライブ用途において、位置、速度、電流、その他のモーターパラメータを測定するための、信頼性が高く摩耗の少ないセンシングソリューションへの需要が高まっていることを背景に、予測期間中に最大の市場シェアを獲得し、6.8%という最高の年平均成長率(CAGR)を記録すると予想されます。
産業オートメーション分野は、2025年に32.3%という最大の市場シェアを占めると予想されます。これは、モーション制御、効率の最適化、および設備の監視のために精密なセンシングを必要とするモーター、サーボシステム、可変速ドライブ、ロボット、自動化機械の広範な導入に後押しされるものです。
主要な市場プレイヤーは、モーターおよびモータードライブ用センサー市場における地位を強化するため、新製品の発売、技術開発、戦略的提携、買収、投資など、有機的および無機的な戦略を採用しています。TDK株式会社(日本)、TE Connectivity(アイルランド)、インフィニオン・テクノロジーズAG(ドイツ)、テキサス・インスツルメンツ社(米国)、およびAllegro MicroSystems, Inc.(米国)は、モーター制御、産業オートメーション、自動車、および電動化アプリケーション向けに、電流、位置、速度、温度、その他のセンシングソリューションを提供する主要企業です。
新興企業や専門のセンサープロバイダーは、モーターおよびモーション制御用途向けの電流検知、位置検知、磁気検知、エンコーダ、力・トルク検知におけるイノベーションを通じて、その存在感を高めています。Innosense(中国)、Gongwang Sensor(中国)、Wuhan Inno Sensing Technology Co., Ltd.(中国)、ACEINNA(米国)などの企業は、モーター制御、ロボティクス、電動モビリティ、産業オートメーション、およびその他のモーションアプリケーション向けの先進的なセンシングソリューションを開発しています。
モーターおよびモーター駆動用センサー市場は、産業オートメーションの進展、エネルギー効率の高いモーターシステムへの需要の高まり、ならびに自動車および産業用途における電動化の加速を背景に、着実な成長を遂げています。エネルギー消費の削減と設備の生産性向上への注目が高まる中、高度なモーター制御および監視ソリューションの導入が進んでいます。さらに、予知保全やリアルタイムの設備監視の利用拡大により、モーター駆動資産全般におけるセンシング機能への需要が高まっています。スマート製造、電動モビリティ、および自動化設備への投資拡大も、市場の拡大をさらに後押ししています。
顧客の顧客に影響を与えるトレンドと変革
モーターおよびモーター駆動用センサー市場は、単体のセンシング部品から、統合型かつインテリジェントなセンシングソリューションへと進化しています。マルチパラメータセンシング、状態監視、予測センシング、およびデジタルインターフェースを備えたコネクテッドセンサーの採用拡大は、センサーメーカーにとって新たな収益機会を生み出しています。これらのソリューションは、モーター、モーター駆動装置、インバーター、サーボ、モーションコントロール、EVパワートレイン、および産業用機器メーカーによって、ますます導入が進んでいます。産業オートメーション、自動車、ビルオートメーション、医療機器、エネルギー、物流の各分野における需要の高まりが、センサーのさらなる統合を推進しています。その結果、顧客は、モーター効率の向上、制御精度の向上、故障の早期検出、機器の信頼性向上、ダウンタイムの削減、および安全性の向上を求めています。
主要企業・市場シェア
市場エコシステム
モーターおよびモータードライブ用センサーのエコシステムは、半導体・技術サプライヤー、センサーメーカー、モーターおよびモータードライブメーカー、OEM/エンドユーザーという、相互に連携した4つの層で構成されています。TSMC、GlobalFoundries、信越化学工業株式会社などの部品サプライヤーが基盤となる半導体および技術能力を提供する一方、TDK、インフィニオン、テキサス・インスツルメンツ、アレグロ・マイクロシステムズ、TEコネクティビティ、メレクシスなどのセンサーメーカーがセンシングソリューションを開発しています。モーターおよび駆動装置メーカーは、これらの技術をモーターや制御システムに統合しており、ファナック、トヨタ、ダイキン、シェフラー、GEバーノバなどのOEM各社は、オートメーション、自動車、HVAC、産業用、エネルギー分野での用途を通じて需要を牽引しています。
地域
予測期間中、アジア太平洋地域が世界のモーターおよびモーター駆動用センサー市場において最も急速な成長を遂げる地域となる見込み
アジア太平洋地域は、自動車、エレクトロニクス、産業機械、およびモーター製造が集中していることを背景に、予測期間中に最大の市場シェアを獲得し、最も高い年平均成長率(CAGR)を記録すると予想されます。工場自動化、ロボット工学、電気自動車、再生可能エネルギー機器、およびエネルギー効率の高い産業システムへの投資の増加により、同地域全体でセンサー搭載モーターおよびドライブの導入台数が拡大しています。また、中国、日本、韓国、インドでは、現地での製造および自動化能力の強化が進んでおり、大量生産向けおよび高性能向けの両アプリケーションにおいて、モーター用センシングソリューションに対する持続的な需要が生まれています。
モーターおよびモーター駆動用センサー市場:企業評価マトリックス
モーターおよびモーター駆動用センサー市場において、TDK株式会社とTE Connectivityは、幅広い製品ポートフォリオ、強力な市場プレゼンス、およびモーター・モーションセンシングアプリケーション全般にわたる豊富な能力に支えられ、主要プレイヤーとしての地位を確立しています。TDKは、ホール効果、磁気式位置、速度、電流、および組み込み型モーター制御ソリューションのポートフォリオを強みとしており、一方、TEコネクティビティは、産業用および自動車用アプリケーション向けに、レゾルバ、位置センサー、速度センサー、温度センサー、およびモーターフィードバックソリューションを提供しています。両社とも複数の最終用途産業にサービスを提供しており、製品開発、センサー製造への投資、および自動化、ロボティクス、電動化、モーションコントロールに焦点を当てた戦略的提携を通じて、その地位を強化し続けています。モーターおよびモーター駆動用センサー市場への投資や資金調達は、先進的なセンシング技術、製造能力、高精度測定、および自動化アプリケーションに重点が置かれています。資金は、コンパクトで高精度なセンサー、磁気および誘導式センシング、エンコーダ、MEMSベースのモニタリングソリューション、ならびに統合型センシングプラットフォームの開発に向けられています。ロボティクス、産業用オートメーション、電動モビリティ、スマート製造への投資拡大により、モーターのフィードバックおよび状態監視技術に対する需要がさらに高まっています。こうした投資は、より高性能なセンシングソリューションの開発を支え、モーターおよびモーター駆動用センサーの応用分野を拡大しています。モーターおよびモーター駆動用センサー市場における合併・買収は、センシング技術のポートフォリオ拡大、位置・動作検知能力の強化、そして新たな応用分野への参入に重点が置かれています。各社は、既存のポートフォリオに磁気、誘導、MEMS、位置、速度、電流、温度の各センシング技術を追加するため、買収を進めています。こうした取引により、自動車、産業オートメーション、ロボティクス、電動化、モーションコントロールの各アプリケーション分野において、より広範なカバー範囲を実現しています。相補的なセンシング技術の統合が継続することで、市場参加者はより統合されたソリューションを提供し、モーターおよびモーター駆動用センサーのバリューチェーン全体にわたる能力を強化できるようになっています。
主要市場プレイヤー
TDK Corporation (Japan)
TE Connectivity (Ireland)
Infineon Technologies AG (Germany)
Texas Instruments Incorporated (US)
Allegro MicroSystems, Inc. (US)
Melexis (Belgium)
LEM Sensors (Switzerland)
maxon (Switzerland)
Robert Bosch GmbH (Germany)
Nidec Corporation (Japan)
【目次】
1
はじめに
29
2
エグゼクティブ・サマリー
33
3
プレミアム・インサイト
40
4
市場概要
進化を続けるモーター市場において、センサーの統合と戦略的提携を活用し、成長の機会を切り拓きます。
45
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
産業用オートメーションおよび精密モーション制御アプリケーションの拡大
4.2.1.2
モーターの性能および状態のリアルタイムモニタリングに対する需要の高まり
4.2.1.3
サーボモーター、BLDCモーター、およびPMSMベースのシステムの導入拡大
4.2.2
制約要因
4.2.2.1
コスト重視で大量生産されるモーター用途における高い価格感度
過酷な環境下での動作におけるセンサーの物理的限界
4.2.3
機会
4.2.3.1
複数のセンシング機能をコンパクトなセンサープラットフォームに統合
組み込み型状態監視および予知保全に対する需要の高まり
4.2.3.3
電気自動車への需要の高まり
4.2.4
課題
4.2.4.1
強い電磁干渉下での検知精度の維持
4.2.4.2
モーターおよびドライブへのセンサー統合の複雑さ
高性能システムにおける熱ドリフトと信号ノイズの管理 4.3
相互に連携した市場とセクター横断的な機会 4.3.1
相互に連携した市場 4.3.2
セクター横断的な機会 4.4
ティア1/2/3企業による戦略的動き 5
業界動向
競争力や価格動向が業界のダイナミクスを形作る中、戦略的な変化を探ります。 55 5.1 はじめに
ティア1/2/3の主要企業による戦略的動き
5
業界の動向
業界のダイナミクスを形作る競争要因や価格動向を踏まえた戦略的転換について考察します。
55
5.1
はじめに
5.2
ポーターの5つの力分析
5.2.1
競争の激しさ
5.2.2
供給者の交渉力
5.2.3
購入者の交渉力
5.2.4
代替品の脅威
5.2.5
新規参入の脅威
5.3
マクロ経済の見通し
5.3.1
はじめに
5.3.2
GDPの動向と予測
5.3.3
産業オートメーション業界の動向
5.3.4
自動車業界の動向
5.4
サプライチェーン分析
5.5
エコシステム分析
5.6
価格設定分析
モーターおよびモーター駆動用センサーの平均販売価格の推移、
モーターおよびモーター駆動用センサーの種類別平均販売価格の推移、
5.6.2.1
地域別位置センサーの平均販売価格の推移(2022年~2025年)
5.6.2.2
電流センサーの平均販売価格の推移(地域別、2022年~2025年)
5.7
貿易分析
5.7.1
輸入シナリオ(HSコード 9031)
5.7.2
輸出シナリオ(HSコード9031)
5.8
主要な会議およびイベント(2026年~2027年)
5.9
顧客のビジネスに影響を与えるトレンド/ディスラプション(変革)
5.10
投資および資金調達シナリオ
5.11
ケーススタディ分析
EFI AUTOMOTIVE、フォルクスワーゲングループ向けに高精度センサーを開発
RLS、ASRUK社のAIM-LBE向けにRM44磁気ロータリーエンコーダを提供
RLS、信頼性の高い動作を実現するため、ZERO MOTORCYCLES社にカスタマイズされたセンサーを提供
5.12
米国関税の影響 – モーターおよびモーター駆動用センサー市場
5.12.1
はじめに
5.12.2
主な関税率
5.12.3
価格への影響分析
5.12.4
国・地域への影響
5.12.4.1
米国
5.12.4.2
欧州
5.12.4.3
アジア太平洋地域
5.12.5
最終用途産業への影響
技術の進歩、AIによる影響、
6.1
主要技術
6.1.1
磁気半導体技術
6.1.2
MEMS
6.1.3
光学式エンコーダ
6.2
補完技術
6.2.1
信号調整用集積回路
6.2.2
アナログ-デジタルおよびデジタル-アナログ変換器
6.3
関連技術
6.3.1
モーター電流シグネチャ解析
6.3.2
電気的シグネチャ解析
6.4
技術・製品ロードマップ
6.4.1
短期(2026年~2028年) | 高精度センシングおよびセンサー統合
中期(2028年~2031年) | 多機能センシングおよびインテリジェント
長期(2031年~2036年以降) | 自律型センシングおよびソフトウェア定義型
6.5
特許分析
6.6
AIがモーターおよびモーター駆動用センサーに与える影響
6.6.1
主なユースケースと市場の可能性
モーターおよびモーター駆動分野におけるメーカー/OEMが実践するベストプラクティス
モーターおよびモーター駆動分野におけるAI導入に関するケーススタディ
6.6.4
相互接続された/隣接するエコシステムと市場プレイヤーへの影響
6.6.5
モーターおよびモーター駆動用センサー市場における、AI導入に対する顧客の準備状況
7
規制環境
エネルギーおよび安全基準のコンプライアンスに関する知見を活用し、複雑なグローバル規制を乗り切ります。
92
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界標準
7.1.2.1
IEC 61800-3 – 可変速動力駆動システムのEMC要件
7.1.2.2
IEC 61800-5-2 – 動力駆動システムの機能安全
7.1.2.3
IEC 60034-11 – 回転電気機械の熱保護
7.1.2.4
ISO 13849-1 – 制御システムの安全関連部品
7.1.2.5
IEC 61508 – 電気・電子システムの機能安全
7.1.2.6
IEC 60034-5 – 回転電気機械の保護等級
7.1.3
政府規制
7.1.3.1
北米
7.1.3.1.1
エネルギー政策および省エネルギー法(EPCA)
7.1.3.1.2
エネルギー自立・安全保障法(EISA)
7.1.3.1.3
カナダエネルギー効率法およびエネルギー効率規制
7.1.3.2
ヨーロッパ
7.1.3.2.1
機械指令 2006/42/EC
7.1.3.2.2
電磁両立性指令 2014/30/EU
7.1.3.3
アジア太平洋地域
7.1.3.3.1
2001年省エネ法 – インド
7.1.3.3.2
省エネルギー法 – 中国
7.1.3.4
その他の地域
7.1.3.4.1
2008年強制規格に関する国家規制機関法 – 南アフリカ共和国
7.1.3.4.2
エネルギー効率および省エネルギー法 – サウジアラビア王国
8
顧客環境と購買行動
光学センサー技術の導入障壁を克服するため、ステークホルダー主導の購買基準を特定します。
98
8.1
意思決定プロセス
8.2
購買プロセスに関与する主要なステークホルダーとその評価基準
8.2.1
購買プロセスにおける主要なステークホルダー
8.2.2
購入基準
8.3
導入障壁と内部的な課題
8.4
各種エンドユーザー産業における未充足ニーズ
モーター分野における光学センシング技術の活用
9.1
光学センシング技術の展望
9.2
光学センサーの主要なモーターおよびモーター駆動用途への応用例
9.3
方式および構造による光学システムの分類
9.3.1
センシング技術による分類
9.3.2
光路による分類
9.3.3
光源による分類
9.3.4
走査および検出方法による分類
9.3.5
位置エンコーディング方法による分類
9.3.6
絶対測定範囲による分類
9.3.7
動作測定による分類
9.3.8
機械的構造による分類
9.4
業界別の光学センサーの応用例
9.5
光学センサー技術の地域別見通し
9.6
光学センサーの主要トレンド分析
10
モーターおよびモーター駆動用センサーの形態
多様なモーター用途や業界に適した、最適なセンサーの形態や設置戦略をご紹介します。
112
10.1
はじめに
10.2
センサーICs
10.3
センサーモジュール
10.4
エンコーダ
10.4.1
インクリメンタルエンコーダ
10.4.2
アブソリュートエンコーダ
10.5
レゾルバ
10.6
その他の形態
モーターおよびモーター駆動用センサーの定性的マッピング、
10.8
センサータイプ別の設置場所
10.9
技術別の設置場所
10.10
光学式センサーの形態別設置場所
11
センサータイプ別モーターおよびモーター駆動用センサー市場
2035年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | データ表28件
118
11.1
はじめに
11.2
位置センサー
高効率モーターやサーボシステムの採用拡大により、
11.3
電流センサー
効率的な制御のための高精度な電流フィードバックへのニーズの高まりにより、
11.4
速度センサー
性能向上のための正確な速度フィードバックに対する要求の高まり
11.5
温度センサー
リアルタイムの温度モニタリングへの傾向の高まりにより、…
11.6
トルクセンサー
正確な負荷測定およびモーターに対するニーズの高まり
11.7
その他のセンサーの種類
12
技術タイプ別 モーターおよびモーター駆動用センサー市場
2035年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表18件
134
12.1
はじめに
12.2
磁気センシング技術
12.2.1
ホール
12.2.1.1
コンパクトなモーターアーキテクチャの拡大傾向がセグメントの成長を加速させる見込みです。
12.2.2
AMR
12.2.2.1
セグメントの成長を加速させる、電子制御モーターにおける高精度なローター位置フィードバックへのニーズの高まり
12.2.3
GMR
モーター制御およびE-モビリティにおけるGMR技術の導入拡大
12.2.4
TMR
ローター角度の高精度かつ非接触測定を実現する能力
12.3
誘導式
干渉に強いローター位置測定に対する需要の高まり
12.4
静電容量式
採用を後押しする、わずかな位置変化を検出する可能性
12.5
MEMS
モーターの状態を継続的に監視するニーズの高まり 12.6
超音波
導入を支援するための、モーターの故障を早期に検出するニーズの高まり 12.7
光学
位置決め精度や速度安定性の向上への注目が高まっています 12.8
その他の技術タイプ 13 モーターおよびモーター駆動装置
光学式:位置決め精度、速度安定性の向上への注目が高まっています。
12.8
その他の技術タイプ
13
モーターおよびモーター駆動用センサー市場(モータータイプ別)
2035年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表10件
147
13.1
はじめに
13.2
ACモーター
可変速ドライブおよびPMSMの導入拡大により、…へ。13.2.2
誘導
13.2.3
同期
13.2.3.1
PMSM
13.3
DCモーター
電子整流式BLDCモーターの採用拡大~2035年~ 13.3.2
13.3.2
ブラシ付きDCモーター
13.3.3
ブラシレスDCモーター
13.4
ステッピングモーター
3Dプリンター、医療機器、およびコンパクト機器における導入の拡大 13.5
13.5
リニアモーター
高解像度リニアフィードバックおよび
14
モーターおよびモーター駆動用センサー市場(検知方式別)
2035年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表 2 つ
155
14.1
はじめに
14.2
お問い合わせ
電動モーターにおける熱管理要件の高まり
14.3
非接触
ローター位置の精密なフィードバックに対する需要の高まり
15
最終用途産業別 モーターおよびモーター駆動用センサー市場
2035年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表110件
158
15.1
はじめに
15.2
産業オートメーション
工作機械およびロボットの導入拡大
15.2.2
ロボティクス
15.2.2.1
AGV
15.2.2.2
AMR
15.2.3
CNC工作機械
15.2.4
産業用サーボモーター
15.2.5
産業用機械
15.2.6
工作機械
15.3
自動車
車両の電動化とモーターの出力密度の向上により、以下へと
15.3.2
EV/HEV/E-AXLE/トラクションモーター
15.4
ビルオートメーション
センサー統合型モータードライブの採用を拡大し、以下を改善
15.4.2
HVAC
15.4.3
家電
15.4.4
ポンプ/ファン/コンプレッサー
15.5
医療機器
医療機器における、駆動用精密モーターの使用が増加しています。
15.6
通信
通信およびデータセンターインフラにおける熱負荷の増加
15.7
鉄道・船舶・航空宇宙・防衛
電気推進システムの導入拡大による支援
15.8
石油・ガス
石油・ガス施設全体で状態監視の利用が増加しています。
15.9
物流・倉庫
自動化されたマテリアルフローシステムの利用拡大により、需要が急増しています。
15.9.2
倉庫の自動化
15.10
その他の最終用途産業
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:SE 10635
- 調剤薬局の世界市場規模は2035年までにCAGR 6.5%で拡大する見通し
- 車載用ワイヤレス充電器の世界及び日本市場2026年:種類別(内蔵型ワイヤレス充電器、充電パッド型ワイヤレス充電器、ワイヤレス充電クレードル、カップホルダー型ワイヤレス充電器)
- AIサーバーバッテリーバックアップユニット(BBU)の世界及び日本市場2026年:種類別(リチウムイオン電池、鉛蓄電池)
- 酢酸サマリウム(CAS 17829-86-6)の世界市場2020年~2025年、予測(~2030年)
- 高周波皮膚引き締め装置の世界及び日本市場2026年:種類別(単極RF、双極RF、多極RF)
- 再生ゴム建設資材のグローバル市場(~2033):形態別(顆粒/クラムゴム、粉末、チップ/シュレッド、成形ゴム製品)、用途別、地域別
- ピラロキシムメチルクロライドの世界市場
- フレキシブル回路ガスケットチップスケール包装の世界市場2025:種類別(タブアップサイド・ダウン、内部ワイヤボンディング)、用途別分析
- カルバペネム系薬剤の世界及び日本市場2026年:種類別(メロペネム、イミペネム、エルタペネム、ドリペネム、その他)
- 世界のp-tert-ブチル安息香酸市場
- 自動給餌システムの世界市場規模調査、家畜別(反芻動物、豚、家禽、その他)、タイプ別(レール誘導給餌システム、コンベア給餌システム、自走式給餌システム)、統合別(完全統合、非統合)、地域別予測:2022-2032年
- 眼科用包装のグローバル市場規模は2024年に125億ドル、2033年までにCAGR 9.7%で拡大する見通し