市場概要
概要
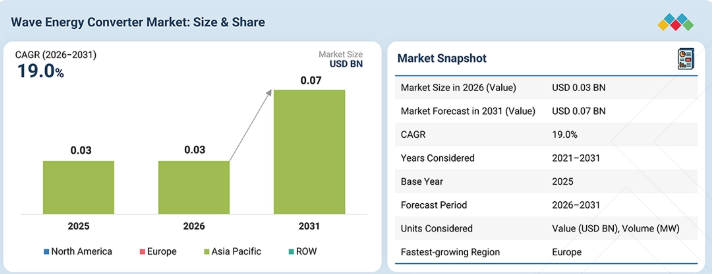
波力発電装置市場は、2026年の0.03億米ドルから2031年までに0.07億米ドルへと、年平均成長率(CAGR)19.0%で拡大すると予測されています。この市場の成長を牽引しているのは、海洋再生可能エネルギーへの関心の高まり、再生可能エネルギー構成の多様化に向けた取り組みの強化、および海洋エネルギー開発を支援する政府の施策です。沿岸部、島嶼部、および遠隔地における信頼性の高い低炭素発電への需要の高まりが、波力発電技術の導入を後押ししています。さらに、動力取り出しシステム、エネルギー回収技術、耐環境性、材料、および制御システムの進歩により、波力発電システム(WEC)の性能と信頼性が向上しているほか、現在進行中の実証実験やパイロットプロジェクトが、商業規模での導入に向けた移行を支えています。
波力発電装置の市場規模と予測:
市場規模(2025年):0.03十億米ドル
市場規模(2026年):0.03十億米ドル
市場予測(2031年):0.07十億米ドル
成長率:2026年から2031年までのCAGR(年平均成長率)19.0%
基準年:2025年
予測期間:2026年~2031年
主な成長要因
海洋再生可能エネルギーへの注目が高まっていることが、波力発電装置の需要を支えています
再生可能エネルギーの構成を多様化させる取り組みが活発化しています
洋上インフラとの統合が、波力発電装置の導入機会を生み出しています
脱炭素化目標の引き上げが、波力発電技術の開発を後押ししています
政府による資金援助や商業化プログラムが、波力発電技術の商業化を支援しています
主なポイント
欧州の波力発電装置市場は、予測期間中に20.0%という最も高い年平均成長率(CAGR)を記録すると予想されます。
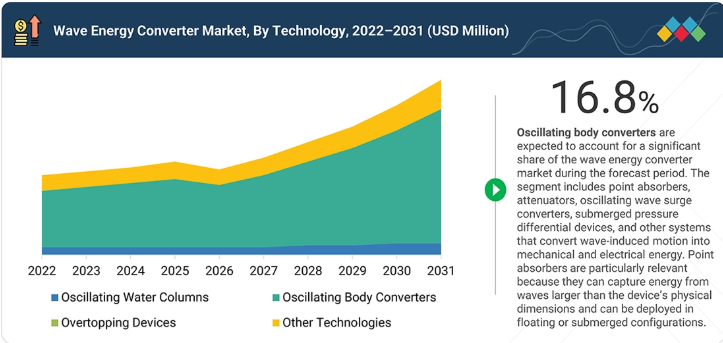
技術別では、振動体式発電装置セグメントが、予測期間中に16.8%という最も高い年平均成長率(CAGR)を記録すると予想されます。
地域別では、洋上セグメントが、予測期間中に17.3%という最も高い年平均成長率(CAGR)を記録すると予想されます。
用途別では、発電セグメントが予測期間中に最も高い成長率を示すと予想されます。
Ocean Power Technologies(米国)、CorPower Ocean(スウェーデン)、Eco Wave Power(イスラエル)、Carnegie Clean Energy(オーストラリア)、およびCalWave(米国)は、ポイントアブソーバー、水中システム、陸上波力発電ソリューションなど、さまざまな波力発電(WEC)技術を開発・導入しています。これらの企業は、波力発電技術の進歩と、新興の海洋エネルギー市場における存在感の拡大を図るため、技術開発、戦略的提携、実証導入、試験プログラム、投資、および商業契約を推進しています。
Mocean Energy(英国)、Wave Swell Energy(オーストラリア)、Arrecife Energy Systems(スペイン)などのスタートアップ企業や専門のWEC開発企業は、実証プロジェクト、技術試験、戦略的提携、パイロット導入を通じて独自の波力発電コンバーター技術を推進し、代替的な波力発電ソリューションの商用化を支援しています。これらの企業は、さまざまなWEC構成や導入環境にわたる専門的な参入企業を代表しています。
波力発電装置市場は、海洋再生可能エネルギーへの投資拡大、エネルギー多様化に向けた取り組みの強化、および海洋エネルギー技術に対する政府の支援策に後押しされ、2026年から2031年にかけて大幅な成長が見込まれています。沿岸部、島嶼部、および遠隔地域における低炭素電力の需要の高まりが、波力発電システムの開発と導入を加速させています。さらに、動力取り出しシステム、エネルギー回収技術、制御システム、材料、および装置の耐久性における進歩により、波力発電装置の効率と信頼性が向上している一方、進行中の実証プロジェクトや外洋試験が、商用規模での導入に向けた移行を支えています。発電や海水淡水化における波力発電装置の用途拡大に加え、洋上および沿岸の再生可能エネルギープロジェクトへの関心の高まりが、波力エネルギー技術の適用範囲を広げつつあります。
顧客の顧客に影響を与えるトレンドと変革
波力発電装置市場は、技術開発の進展、実証プロジェクト、初期の商用導入、および海洋再生可能エネルギーに関する地域的な取り組みに支えられ、予測期間中に力強い成長を記録すると見込まれています。波力発電装置(WEC)のメーカーや開発業者は、モジュール式かつ拡張可能なシステム、再生可能エネルギーのハイブリッド統合、海水淡水化、および海洋用途を通じて、先進的かつ統合的なソリューションを拡大しています。政府、電力会社、沿岸および島嶼部のコミュニティ、ならびに商業・産業ユーザーは、脱炭素化、技術の信頼性と耐久性、コスト競争力、拡張可能なシステム設計、そして支援的な政策、許認可、プロジェクト資金調達にますます注力しています。これらの動向は、二酸化炭素排出量の削減、信頼性の高い再生可能エネルギー供給、プロジェクトの経済性の向上、沿岸および沖合地域における導入拡大、そしてエネルギー安全保障と持続可能性の向上を支えると期待されています。
主要企業・市場シェア
市場エコシステム
波力発電コンバーター市場は、WEC技術開発企業、部品サプライヤー、海洋エンジニアリング企業、プロジェクト開発企業、電力会社、港湾、および政府機関で構成されています。Ocean Power Technologies(米国)、Eco Wave Power(イスラエル)、CorPower Ocean(スウェーデン)、Carnegie Clean Energy(オーストラリア)、Wave Swell Energy(オーストラリア)、Mocean Energy(英国)、CalWave(米国)、OceanEnergy(アイルランド)、SINN Power(ドイツ)などの企業が、WEC技術および導入ソリューションを開発しています。サプライヤーや海洋関連パートナーは、動力取り出しシステム、係留、制御、系統連系、設置、および保守を支援しています。プロジェクト開発業者や電力会社は、立地評価、許認可取得、資金調達、系統統合、および商業展開を支援しています。また、この市場は、波力発電所、ハイブリッド再生可能エネルギーシステム、海水淡水化、遠隔地への電力供給、沿岸インフラへの応用といった分野へと拡大しています。
地域
予測期間中、欧州が最も高い年平均成長率(CAGR)を記録する見込み
欧州は、確立された波力発電プロジェクト、技術開発企業、公的資金、および海洋エネルギーに特化したプログラムに支えられ、波力エネルギー変換装置市場にとって引き続き重要な地域となっています。欧州委員会は、2030年までに少なくとも1 GW、2050年までに40 GWの海洋エネルギー発電容量を目標としており、技術開発と導入のための長期的な枠組みを構築しています。また、欧州ではポルトガル、スペイン、スウェーデン、英国、フランス、イタリア、オランダにおいて、ポイントアブソーバー、振動水柱型、アッテネーター、振動波サージコンバーターなど、波力エネルギー変換装置(WEC)の開発が活発に行われています。EUの資金援助は、「ホライズン2020」および「ホライズン・ヨーロッパ」を通じて海洋エネルギープロジェクトを支援しており、2014年以降、波力エネルギープロジェクトに2億100万ユーロが特別に割り当てられています。これらの取り組みは、欧州全域における技術の検証、商業化、およびより大規模な波力発電プロジェクトの開発を後押ししています。
波力発電コンバーター市場:企業評価マトリックス
波力発電コンバーター市場は、依然として技術が多様で比較的細分化されており、競争は技術の成熟度、導入実績、拡張性、およびプロジェクト開発能力を中心に展開されています。オーシャン・パワー・テクノロジーズ(米国)は、洋上発電および海事用途向けの「PowerBuoy」システムの導入実績を確立している一方、エコ・ウェーブ・パワー(イスラエル)は、沿岸インフラと統合された陸上波力発電システムに注力しています。カーネギー・クリーン・エナジー(オーストラリア)は、送電網への電力供給や海水淡水化への応用を含む、完全水中型のCETOポイント・アブソーバー技術を開発しています。CorPower Ocean(スウェーデン)、CalWave(米国)、Wave Swell Energy(オーストラリア)、Mocean Energy(英国)、OceanEnergy(アイルランド)、およびSINN Power(ドイツ)は、それぞれ異なる波力発電装置(WEC)のアーキテクチャや導入アプローチを通じて、競争をさらに激化させています。競合他社との差別化は、耐環境性、電力変換効率、モジュール性、洋上導入能力、およびプロジェクトの商業化によってますます推進されています。
主要市場プレイヤー
Ocean Power Technologies, Inc.(米国)
Eco Wave Power Global AB(イスラエル)
Carnegie Clean Energy Ltd.(オーストラリア)
CorPower Ocean(スウェーデン)
Mocean Energy(英国)
Wave Swell(オーストラリア)
CalWave(米国)
AWS Ocean(英国)
Oscilla Power, Inc. (米国)
OceanEnergy Ltd.(アイルランド)
Wavepiston A/S(デンマーク)
Marine Power Systems Ltd.(英国)
Bombora Wave Power Pty Ltd.(オーストラリア)
SINN Power GmbH(ドイツ)
Aquanet Power Ltd.(香港)
Arrecife Energy Systems(スペイン)
AMOG Consulting(オーストラリア)
INGINE Inc.(韓国)
Wave Dragon ApS(デンマーク)
Accumulated Ocean Energy Inc.(カナダ)
Hann-Ocean Energy Pte. Ltd.(シンガポール)
Exowave ApS(デンマーク)
Checkmate SeaEnergy Ltd.(英国)
Atargis Energy Corporation(米国)
【目次】
1
はじめに
26
2
エグゼクティブ・サマリー
31
3
プレミアム・インサイト
36
4
市場概要
コストの高さや導入上の課題があるにもかかわらず、海洋再生可能エネルギーへの注目が高まっていることが、波力エネルギーの成長を牽引しています。
40
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
海洋再生可能エネルギーへの注目が高まることで、波力発電コンバーターの需要が後押しされています。
4.2.1.2
脱炭素化目標の引き上げが、波力発電技術の開発を後押ししています。
4.2.2
制約要因
4.2.2.1
初期投資額の高さが、波力発電コンバーターの商業的導入を制限しています。
4.2.2.2
波力発電コンバーターの商業規模での導入は限定的です。
4.2.3
機会
4.2.3.1
洋上インフラとの統合により、波力エネルギー変換装置の導入機会が生まれます。
4.2.3.2
政府の資金援助やプログラムが、波力エネルギー変換装置の商業化を支援しています。
4.2.4
課題
4.2.4.1
複雑な洋上設置および保守により、波力発電プロジェクトの運用が複雑化しています。
4.3
相互接続された市場とセクター横断的な機会
4.4
ティア1/2/3の主要企業による戦略的動き
5
業界の動向
再生可能エネルギーのトレンドや競争力に関する洞察を活かし、変化する市場のダイナミクスに対応しましょう。
49
5.1
ポーターの5つの力分析
5.1.1
新規参入の脅威
5.1.2
代替品の脅威
5.1.3
供給者の交渉力
5.1.4
購入者の交渉力
5.1.5
競争の激しさ
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
世界の洋上再生可能エネルギー産業の動向
5.2.4
世界の海洋・沿岸インフラ産業の動向
5.3
サプライチェーン分析
5.4
エコシステム分析
5.5
価格分析
主要企業が提供する波力発電装置の価格、
波力発電装置の平均販売価格の推移、
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード 850239)
5.6.2
輸出シナリオ(HSコード 850239)
5.7
主要な会議およびイベント(2026年~2027年)
5.8
顧客の事業に影響を与えるトレンド/ディスラプション(変革)
5.9
投資および資金調達シナリオ
5.10
事例研究の分析
5.10.1
長期海洋観測を支援するための先駆的な波力エネルギー変換装置の導入
5.10.2
自律型水中車両の充電を目的とした波力エネルギー変換装置の導入
5.10.3
陸上波力エネルギーの実証を目的とした「エコ・ウェーブ・パワー・ロサンゼルス港プロジェクト」
5.11
米国関税が波力エネルギー変換装置市場に与える影響
5.11.1
はじめに
5.11.2
主な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への影響
5.11.4.1
米国
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.4.4
その他の地域
5.11.5
エンドユーザーへの影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIによるイノベーションは、ハイブリッドプラットフォームとデジタル化された適応型運用により、波力発電に革命をもたらしています。
72
6.1
主要技術
6.1.1
先進的な動力取り出し(PTO)システム
6.2
補完技術
6.2.1
洋上風力およびハイブリッド再生可能エネルギープラットフォーム
6.2.2
デジタルツイン、センサー、および状態監視システム
6.3
関連技術
6.3.1
洋上風力およびその他の海洋再生可能エネルギー
6.3.2
エネルギー貯蔵およびマイクログリッド技術
6.3.3
海水淡水化および水処理
6.3.4
海洋センシング、海洋モニタリング、および自律システム
6.3.5
洋上養殖および海洋インフラ
6.4
技術ロードマップ
6.4.1
波力エネルギーの基礎的な取り込み
6.4.2
高度な動力取り出しおよびエネルギー変換
6.4.3
適応制御およびPTO制御の共同設計
6.4.4
信頼性、耐障害性、および先進材料
6.4.5
デジタル化された波力発電システム(WEC)
6.4.6
AIを活用した適応運転
6.4.7
ハイブリッド波・風力および多目的洋上プラットフォーム
6.4.8
商用規模の波力発電アレイおよび標準化製品
6.5
特許分析
6.6
将来の応用分野
6.7
AI/汎用AIが波力発電コンバーター市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
波力エネルギー変換装置市場におけるメーカー/OEMが実践するベストプラクティス
6.7.3
波力エネルギー変換装置市場におけるAI/GEN AI導入に関するケーススタディ
6.7.4
相互連携するエコシステムと市場関係者への影響
6.7.5
AI/GEN AIを統合した波力発電コンバーターの導入に対する顧客の準備状況
7
規制環境
波力発電コンバーター市場を形作る複雑な世界的な規制や基準を把握します。
88
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界標準
8
顧客環境と購買者の行動
複雑な購買の力学を把握し、技術選定を最適化し、導入の障壁を克服します。
94
8.1
意思決定プロセス
8.1.1
適用ニーズとプロジェクトの特定
8.1.2
設置場所および波力資源の評価
8.1.3
技術的実現可能性および技術評価
8.1.4
技術およびサプライヤーの選定
8.1.5
経済性および総所有コスト(TCO)の評価
8.1.6
環境、規制、および許認可に関する評価
8.1.7
資金調達、商業構造、および最終的な調達
8.2
調達プロセスに関与する主要なステークホルダーとその評価基準
8.2.1
調達プロセスにおける主要なステークホルダー
8.2.2
調達基準
8.3
導入の障壁と内部的な課題
8.3.1
概要
8.3.2
多額の初期資本およびプロジェクト費用
8.3.3
長期的な運用実績の不足
8.3.4
信頼性および生存性に関する懸念
8.3.5
複雑な設置および保守作業
8.3.6
支援インフラの不足
8.3.7
許認可および環境要件
8.3.8
資金調達および投資の不確実性
8.3.9
海水淡水化の経済性における不確実性
8.3.10
試験および認証インフラの利用可能性の制限
8.4
様々なエンドユーザーの満たされていないニーズ
8.5
市場の収益性
9
波力発電コンバーター市場(技術別)
2031年までの市場規模および成長率予測分析(単位:千米ドル) | データ表18件
105
9.1
はじめに
9.2
振動水柱型コンバーター(OWC)
9.2.1
市場を牽引する先進的な系統連系運用とタービンの革新技術
9.3
振動体型コンバーター(OBC)
9.3.1
ポイントアブソーバー(PA)
9.3.1.1
市場を牽引する動力取り出し効率とアレイの拡張性
9.3.2
減衰器
9.3.2.1
市場を牽引する関節式ジョイント設計と制御戦略
9.3.3
振動式波サージコンバータ
9.3.3.1
ヒンジ付きフラップの耐久性と動力取り出し効率が市場を牽引します
9.3.4
水中圧力差利用装置
9.3.4.1
海底での耐久性と簡素化された設置が市場の成長を支えます
9.4
越流装置
9.4.1
水力エネルギー貯蔵および低落差タービンの効率が市場を牽引します
9.5
その他の技術
10
地域別波力エネルギー変換装置市場
2031年までの市場規模および成長率予測分析(単位:千米ドル) | データ表 8 枚
116
10.1
はじめに
10.2
海岸線
10.2.1
沿岸インフラとの統合が導入を後押しします。
10.3
沿岸域
10.3.1
発電およびその他の用途における導入の可能性の高まりが市場を牽引する見込みです。
10.4
沖合
10.4.1
遠隔地の沖合インフラへ再生可能エネルギーによる電力を直接供給する可能性が市場を牽引する見込みです。
11
用途別波力発電コンバーター市場
2031年までの市場規模および成長率予測分析(単位:千米ドル) | データ表8つ
122
11.1
はじめに
11.2
発電
11.2.1
市場成長を支える、系統連系型および遠隔給電型波力発電(WEC)プロジェクトの継続的な開発
11.3
海水淡水化
11.3.1
導入を後押しする淡水需要の増加
11.4
その他の用途
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:EP 7589
- 商用リチウム電池高圧噴霧器の世界及び日本市場2026年:種類別(18V、20V)
- 銅-リンろう材の世界及び日本市場2026年:リン含有量別(低リン(≤0.4%)、中リン(0.5–1.0%)、高リン(≥1.0%))
- UV半導体レーザーの世界及び日本市場2026年:種類別(近紫外半導体レーザー、深紫外半導体レーザー)
- 食肉包装のグローバル市場規模調査:素材別(プラスチック{ポリエチレン(PE)、ポリ塩化ビニル(PVC)、ポリスチレン(PS)、その他}、板紙、その他)、技術別(真空スキン包装、熱成形、改質雰囲気包装、その他)、製品タイプ別(バッグ&パウチ、フィルム&ラミネート、トレイ、その他)、食肉タイプ別(牛肉、豚肉、鶏肉、その他)、地域別予測:2022-2032年
- 飲料用ストローのグローバル市場規模は2022年に258億4,500万ドル、2031年までにCAGR 23.1%で拡大する見通し
- スイッチング電源用トランスのグローバル市場2026年~2034年:通信、自動車、民生用電子、その他
- 世界のエドテック&スマート教室市場(2024 – 2030):ソリューション別、エンドユーザー別、展開種類別分析レポート
- 低電圧スイッチキャビネットの世界市場2025:メーカー別、地域別、タイプ・用途別
- 建設用ストローベイルの世界市場規模は2035年までにCAGR 5.6%で拡大する見通し
- 世界の3Dヒートプレス機市場
- 採血の世界市場規模は2034年までにCAGR 6.1%で拡大する見通し
- 高密度焦点式超音波 (HIFU)の中国市場:超音波ガイド、MRガイド