市場概要
アルミ圧延製品市場の規模
アルミ圧延製品市場は、2025年の48,855.22百万米ドルから2026年には52,564.12百万米ドルに達し、2035年までに109,351.41百万米ドルに達すると予測されています。2026年から2035年までの予測期間において、年平均成長率(CAGR)7.59%で着実な成長を記録する見込みです。
世界の圧延アルミニウム製品市場は、アルミニウムの軽量性、耐食性、およびリサイクル可能性を理由に、自動車、建設、包装業界からの需要が高まっていることを背景に、着実に拡大しています。自動車分野では、メーカー各社が燃費効率の向上や厳しい排出ガス規制への対応を図るため、アルミ圧延シートやプレートの使用を拡大しています。NITI Aayogの『Global and Indian Automotive Landscape』によると、2023年の世界の自動車生産台数は9,400万台に達し、世界の自動車部品市場規模は2兆米ドル、輸出額は7,000億米ドルと評価されており、これはアルミ圧延製品にとって大きな成長機会があることを示しています。
さらに、圧延技術の進歩や低炭素アルミニウムの生産への注目の高まりにより、業界を問わず製品の魅力が高まっています。建設業界における持続可能で耐久性の高い材料への重視や、包装業界におけるリサイクル可能で環境に優しいソリューションへの移行が、採用をさらに後押ししています。急速な都市化、インフラの拡大、そして世界的なグリーン素材への取り組みと相まって、これらの傾向は先進国と新興国の両方で着実な市場成長を確実なものにしています。
アルミ圧延製品市場の動向
世界のアルミ圧延製品市場は、軽量性、耐食性、リサイクル可能性といった特性を背景に、自動車、航空宇宙、包装各セクターからの需要増加に牽引され、力強い成長を遂げています。持続可能性は重要なトレンドであり、メーカー各社は厳しい環境規制に対応するため、低炭素およびリサイクルアルミニウムのソリューションを導入しています。圧延プロセスの技術的進歩により、製品の品質、強度、表面仕上げが向上し、高性能産業分野での用途が拡大しています。さらに、新興国における都市化やインフラプロジェクトが、特に建設および輸送分野での消費を後押ししています。
圧延アルミニウム製品市場の主なポイント
アジア太平洋地域は、急速な工業化、自動車生産の拡大、包装需要、インフラ開発に牽引され、世界市場の約45~48%を占めています。
アルミニウムシートおよびプレートは、自動車、建設、航空宇宙、および産業用途で広く使用されていることから、市場総収益の60~65%近くを占めています。
自動車および輸送用途は、電気自動車の生産増加や車両の軽量化製造に支えられ、市場総需要の35%以上を占めています。
圧延アルミニウム製品の75%以上はリサイクル可能であり、持続可能な製造や循環型経済の取り組みにおいて好まれる素材となっています。
電気自動車、バッテリー筐体、航空宇宙、再生可能エネルギー分野におけるアルミ圧延製品の需要は、年間13%を超えるペースで伸びており、魅力的な投資機会を生み出しています。
高度な圧延技術、精密仕上げ、デジタル製造、および低炭素アルミニウム生産技術の導入は、年間16%を超える成長率を示しており、製品の品質と製造効率の向上に寄与しています。
包装分野は、リサイクル可能な飲料缶、食品包装、および持続可能な消費財に対する需要の高まりに牽引され、依然として最も急成長している用途セグメントの一つです。
低炭素アルミニウム生産、リサイクルアルミニウムの利用、およびエネルギー効率の高い製造は、世界のアルミニウム業界全体において、主要な競争上の差別化要因となりつつあります。
電動モビリティ、グリーンビルディング、再生可能エネルギー、持続可能な包装、および産業の近代化への投資拡大により、長期的な市場成長が加速すると予想されます。
アルミ圧延製品市場の動向
建設・インフラの拡大
建設およびインフラの拡大は、アルミ圧延製品市場の主要な推進要因です。これは、アルミの軽量性、耐食性、耐久性が、現代の建築および構造用途に理想的であるためです。急速な都市化、大規模プロジェクト、および持続可能な建築のトレンドにより、ファサード、屋根、外装、交通インフラにおけるアルミシート、プレート、コイルの使用が増加しています。インド政府によると、世界第5位の経済規模を誇るインドでは、過去10年間にわたりインフラが急速に拡大しており、2023-24年度の予算配分は1,100億米ドル(10ラク・クロール)に達しました。これにより、交通網の強化、貿易の活性化、生活の質の向上が図られ、圧延アルミニウム製品の需要がさらに加速しています。
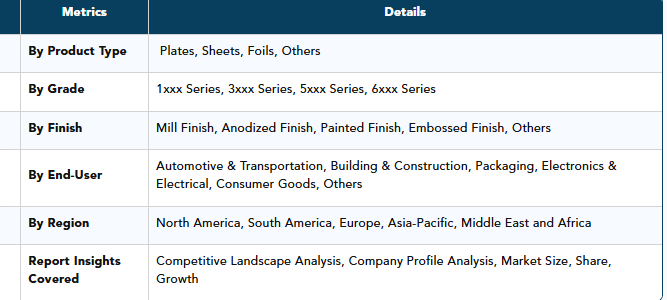
この分野では、耐久性が高く、メンテナンスが少なく、リサイクル可能な素材が重視されており、これはアルミニウムの特性と完全に合致しているため、より重く、持続可能性の低い素材からの代替が進んでいます。政府が支援するスマートシティプロジェクト、商業施設、交通ハブでは、機能面と美観面の双方から、圧延アルミニウムの使用がますます指定されるようになっています。世界的に、特に新興経済国においてインフラ投資が増加する中、多様な建設用途における性能、持続可能性、設計要件を満たす能力に支えられ、アルミ圧延製品の市場は着実に成長していく見込みです。原材料と価格の変動世界のアルミ圧延製品市場は、ボーキサイト、アルミナ、アルミニウムインゴットといった主要原材料の価格変動に非常に敏感です。急激な価格高騰は生産コストを押し上げ、メーカーは損失を吸収するか、価格転嫁を余儀なくされますが、後者の場合、需要の減少を招く可能性があります。地政学的緊張、貿易制限、需給の不均衡は、この価格変動をさらに悪化させます。その結果、市場参加者は収益性や長期計画において不確実性に直面し、生産拡大や新技術への投資能力が制限されています。この価格の予測不可能性は、依然として市場成長の大きな制約となっています。アルミ圧延製品市場のセグメント分析世界のアルミ圧延製品市場は、製品タイプ、グレード、表面仕上げ、エンドユーザー、および地域に基づいてセグメント化されています。軽量化と排出ガス削減のニーズにより、自動車・輸送部門が世界のアルミ圧延製品市場の主要な貢献源となっています自動車・輸送部門は、燃費効率の向上と排出ガスの削減につながる軽量車両への注目が高まっていることから、世界のアルミ圧延製品市場において大きなシェアを占めています。電気自動車(EV)の普及が進む中、アルミニウムは高い強度対重量比を特徴とするため、ボディパネル、シャーシ、バッテリーケースにおける需要が加速しています。国際エネルギー機関(IEA)によると、2024年には電気自動車が300万台増加し、世界での販売台数は計1,700万台に達しました。これは新車販売台数の20%を超え、年末時点での電気自動車の総保有台数は約5,800万台に達しました。こうしたEVの普及急増により、自動車製造における圧延アルミニウムの使用が拡大し、持続可能なモビリティの目標を支えています。メーカー各社は、車両生産におけるスコープ3排出量を削減するため、神戸製鋼所の「Kobenable Aluminum」などのリサイクルアルミニウムや低炭素アルミニウム製品を、ますます積極的に採用しています。都市化の進展や交通インフラの拡充は、商用車や公共交通システムの需要をさらに押し上げており、これらすべてにおいて、耐久性と耐食性を備えたアルミニウムが活用されています。その結果、自動車・輸送部門は、性能、持続可能性、および規制順守を兼ね備え、圧延アルミニウム製品市場の主要な成長ドライバーであり続けています。圧延アルミニウム製品市場の地域別シェアアジア太平洋地域は、急速な工業化と堅調な自動車・建設需要により、世界の圧延アルミニウム製品市場で大きなシェアを占めていますアジア太平洋地域は、強固な産業基盤と主要セクター全体での需要拡大により、世界の圧延アルミニウム製品市場において支配的な地位を占めています。同地域を牽引するのは中国であり、国家統計局の報告によると、2024年の一次アルミニウム生産量は4,400万トンで、前年比4.6%増を記録しており、これにより国内製造および世界への輸出の両方に対して十分な供給が確保されています。この強力な生産能力は、アルミ圧延製品に大きく依存している自動車、建設、航空宇宙、包装などの下流産業を支えています。インドの急速に拡大する自動車セクターは、地域の需要をさらに押し上げています。インド自動車工業会(SIAM)の記録によると、2023-24会計年度の自動車総生産台数は2,840万台となり、前年度の2,590万台から増加しました。インド政府が掲げる「2030年までに電気自動車(EV)の販売比率を30%にする」という目標は、軽量なEV部品におけるアルミニウムの使用を加速させると予想され、持続可能なモビリティのトレンドと素材需要を結びつけることとなります。さらに、アジア太平洋地域全体における急速なインフラ整備と都市化により、建設および産業用途におけるアルミ圧延製品の消費が増加しています。再生可能エネルギープロジェクトや航空宇宙製造への投資拡大がさらなる勢いを加え、同地域は世界市場の拡大における主要な原動力としての地位を確立しています。高い生産能力、拡大する最終用途需要、そして政府の政策支援が相まって、アジア太平洋地域の大きな市場シェアが確固たるものとなっています。
主要企業・市場シェア
サステナビリティ分析
各業界が低炭素で環境に配慮した素材を求める中、アルミ圧延製品市場はサステナビリティの潮流にますます合致しつつあります。環境に優しいソリューションへの需要の高まりを受け、メーカー各社はリサイクルアルミやエネルギー効率の高い生産方法を採用し、運用コストと環境への影響の両方を低減しています。2024年11月、神戸製鋼所は、顧客がスコープ3の排出量をゼロに削減できるよう設計された低CO₂アルミニウム圧延製品「Kobenable Aluminum」を発売しました。これは、業界が脱炭素化に向けて推進している動きを反映したものです。
「Kobenable Aluminum」で採用されているマスバランス法により、低排出原材料によるCO₂削減量が特定の製品に正確に割り当てられます。当初は摩賀工場において実施され、DNVによる検証も受けており、透明性と信頼性を示しています。この取り組みは、サプライチェーン全体にわたるより広範なサステナビリティ目標を支援し、自動車、建設、包装の各分野において、圧延アルミニウムが責任ある選択肢であることを強固なものにしています。あらゆる種類のアルミニウム製品における拡大計画は、低炭素イノベーションへの長期的な取り組みを示しており、環境規制を満たしつつ市場競争力を強化しています。
投資機会の分析
各業界がエネルギー効率と持続可能性の向上を図るため、軽量で耐食性があり、リサイクル可能な材料をますます採用する中、圧延アルミニウム製品市場には大きな投資機会が存在します。自動車、航空宇宙、包装、建設、電気、再生可能エネルギー産業からの需要の高まりが、先進的な圧延技術、リサイクルインフラ、および低炭素アルミニウム生産への投資を牽引しています。精密圧延、表面仕上げ、デジタル製造、合金開発における継続的な進歩により、製品の性能が向上すると同時に、環境への影響も低減されています。脱炭素化、循環型経済の取り組み、および電動モビリティに対する政府の支援の拡大は、市場の長期的な投資見通しをさらに強固なものにしています。
市場の推進要因、抑制要因、機会、課題(DROC分析)
アルミ圧延製品市場は、自動車製造における軽量素材への需要拡大、建設活動の活発化、包装用途の拡大、および再生可能エネルギーインフラへの投資増加によって牽引されています。メーカー各社は、燃費効率、耐食性、および製品の持続可能性を向上させるため、圧延アルミニウムの利用を拡大しています。しかし、アルミニウム価格の変動、エネルギー集約型の生産プロセス、サプライチェーンの混乱、および貿易関連の不確実性が、引き続き市場の成長を抑制しています。こうした課題があるにもかかわらず、電気自動車の製造、持続可能な包装、再生アルミニウムの生産、先進的な合金の開発、およびスマート製造技術を通じて、新たな機会が引き続き生まれています。
競争環境と戦略的分析
圧延アルミニウム製品市場は競争が激しく、主要メーカー各社は、世界市場での地位を強化するため、生産能力の拡大、先進合金の開発、持続可能性への取り組み、戦略的提携、そして技術革新に注力しています。各社は、自動車、航空宇宙、包装、建設業界からの高まる需要に応えるため、再生アルミニウム、エネルギー効率の高い圧延機、デジタル生産技術、付加価値の高いアルミニウム製品への投資を進めています。アルミニウム生産者、OEM、包装企業、技術プロバイダー間の戦略的提携により、イノベーションと商品化が加速しています。持続可能で軽量な素材への需要が高まり続ける中、継続的な技術進歩とグローバルな事業拡大を通じて、競争はさらに激化すると予想されます。
アルミ圧延製品市場の主要企業この市場の主要なグローバル企業には、Hindalco Industries Limited, Alcoa Corporation, Constellium SE, UACJ Corporation, Kaiser Aluminum Corporation, Chalco (Aluminum Corporation of China Limited), JW Aluminum, Arconic Corporation, Norsk Hydro ASA, China Hongqiao Group Limited.が含まれます。主な動向2026年6月:アルコア・コーポレーションは、サウス32社がオーストラリア、ブラジル、南アフリカに保有するボーキサイト、アルミナ、アルミニウム資産の買収を発表し、同社のグローバルなアルミニウム・バリューチェーンおよび圧延製品事業を強化しました。2026年6月:中国虹橋集団有限公司は、雲南省における低炭素アルミニウム生産の拡大を継続し、持続可能なアルミニウム圧延製品に対する需要の高まりに対応しました。2026年5月: ヒンダルコ・インダストリーズ・リミテッドは、自動車、包装、再生可能エネルギー分野からの需要増に対応するため、高付加価値のアルミ圧延製品の生産を拡大しました。2026年5月:コンステリウムSEは、自動車および包装分野の顧客向けに、低炭素でリサイクルされたアルミ圧延製品のポートフォリオを拡大し、持続可能性戦略を強化しました。2026年4月:ノースク・ハイドロASAは、アルミ圧延製品の製造において使用済みスクラップの利用を拡大することで、リサイクルアルミ生産の取り組みを推進しました。2026年4月:UACJ株式会社は、自動車の軽量化および電気自動車用途向けの高性能アルミ圧延板の生産を強化しました。2026年3月:カイザー・アルミニウム社は、長期的な市場需要に対応するため、航空宇宙および自動車用途向けの付加価値の高いアルミ圧延製品への投資を継続しました。2026年3月:チャルコ(中国アルミニウム株式会社)は、アルミニウム加工事業全体において、デジタル製造および省エネ技術を活用し、生産効率を向上させました。
【目次】
- 調査方法および範囲
- 調査方法
- 調査目的および本レポートの範囲
- 定義と概要
- エグゼクティブ・サマリー
- 製品タイプ別概要
- グレード別概要
- 仕上げ別概要
- エンドユーザー別概要
- 地域別概要
- 市場動向
- 影響要因
- 成長要因
- 建設・インフラの拡大
- 制約要因
- 原材料および価格の変動
- 機会
- 影響分析
- 成長要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- サステナビリティ分析
- 技術分析
- DMIの見解
- 製品タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品タイプ別
- 市場魅力度指数、製品タイプ別
- プレート*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- シート
- フォイル
- その他
- はじめに
- グレード別
- はじめに
- 市場規模分析および前年比成長率分析(%)、グレード別
- 市場魅力指数、グレード別
- 1xxxシリーズ*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 3xxxシリーズ
- 5xxxシリーズ
- 6xxxシリーズ
- はじめに
- 表面仕上げ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、表面仕上げ別
- 市場魅力指数、表面仕上げ別
- ミル仕上げ*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 陽極酸化仕上げ
- 塗装仕上げ
- エンボス仕上げ
- その他
- はじめに
- エンドユーザー別
- はじめに
- 市場規模の分析および前年比成長率の分析(%)、エンドユーザー別
- 市場魅力度指数、エンドユーザー別
- 自動車・輸送*
- はじめに
- 市場規模の分析および前年比成長率の分析(%)
- 建築・建設
- 包装
- 電子・電気
- 消費財
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9725
- 世界の獣医用ワクチン市場規模/シェア/動向分析レポート:種類別、技術別、投与経路別、エンドユーザー別(~2030年)
- 外科用器具の日本市場(2024-2031):再利用可能な外科用機器、使い捨て外科用機器
- ソーラートラッカーのグローバル市場(~2033):技術別(PV、CSP、CPV)、種類別(単軸、二軸)、用途別(ユーティリティ、非ユーティリティ)、地域別
- リッチコミュニケーションサービスのグローバル市場規模調査:用途別(広告キャンペーン、コンテンツ配信、統合ソリューション)、エンドユーザー別(消費者、企業)、企業規模別、企業業種別、地域別予測:2022年~2032年
- キニーネ二塩酸塩の世界市場
- 電話ベースの認証市場レポート:製品タイプ別(一要素認証、多要素認証)、用途別(銀行、金融サービス、保険(BFSI)、ペイメントカード業界(PCI)、政府機関)、地域別 2024-2032
- エナメル線の世界市場2025:種類別(銅、アルミ、銅クラッドアルミ(CCA))、用途別分析
- 架橋ポリオレフィンフォームの世界市場2025:種類別(ポリプロピレン(PP)フォーム、ポリエチレン(PE)フォーム、エチルビニルアセテート(EVA)フォーム)、用途別分析
- 世界の戦術用無人航空機(ドローン)市場規模/シェア/動向分析レポート:翼型別、用途別、地域別(~2030年)
- プラスチック上銅メッキ市場:グローバル予測2025年-2031年
- ブラウン管ディスプレイの世界及び日本市場2026年:種類別(CRTモニター、CRTテレビ、CRTオシロスコープ、医療用CRTディスプレイ)
- 山羊乳オーガニック粉ミルクの世界市場