市場概要
重要鉱物市場の規模
重要鉱物市場の規模は、2025年に4,097億4,000万米ドルに達し、2035年までに7,990億3,000万米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)6.12%で成長すると見込まれています。
重要鉱物市場は、世界的なエネルギー転換と技術進歩において不可欠な要素となっています。リチウム、コバルト、ニッケル、銅、希土類元素などの鉱物は、電気自動車、太陽光パネル、風力タービン、蓄電池システムといった持続可能なエネルギー技術に不可欠です。再生可能エネルギー技術が世界の消費量の相当な割合を占めることから、これらの鉱物に対する需要は著しく増加すると予想されます。市場は引き続き変動性を示しており、供給過剰や在庫の積み上がりによる最近の価格調整がその証拠となっています。米国とカナダは、国内の供給能力と加工能力を強化するための取り組みを進めています。同時に、鉱物資源に恵まれた開発途上国は、現地での付加価値創出に投資することで利益を得られる見込みです。
主なポイント
堅調な成長見通し:市場規模は、2025年の4,097億4,000万米ドルから、2035年までに7,990億3,000万米ドルへと、年平均成長率(CAGR)6.12%で拡大すると予測されています。
エネルギー転換が主な推進要因:電気自動車(EV)、再生可能エネルギー、バッテリー、風力タービン、太陽光パネル、および電力網用蓄電システムが、重要鉱物の需要を増加させています。
リチウム、ニッケル、コバルト、グラファイト、銅、希土類元素(REE)は戦略的鉱物です:これらの素材は、バッテリー、磁石、電化、クリーンエネルギーインフラに不可欠です。
サプライチェーンの安全確保が大きな懸念事項です:国際エネルギー機関(IEA)は、サプライチェーンの集中度の高さ、価格の変動性、地政学的リスクを、重要鉱物市場における主要な課題として指摘しています。
リサイクルは大きな機会となりつつあります:二次回収、アーバンマイニング、使用済み製品のリサイクルは、一次採掘への依存度を低減するのに役立ちます。
アジア太平洋地域は依然として極めて重要です:同地域は、採掘、加工、電池製造、電子機器、およびクリーンエネルギーのサプライチェーンにおいて主要な役割を果たしています。
重要鉱物市場の動向
リチウムへの投資が50%増と最も急激に増加し、次いで銅、ニッケルが続きました。この投資の急増は、電気自動車、風力タービン、太陽光パネルなどのクリーンエネルギー技術の導入に牽引され、リチウム、コバルト、ニッケル、銅といった鉱物への需要が急増していることへの対応です。
重要鉱物市場の動向
エネルギー転換技術(EVおよび再生可能エネルギー)に対する需要の高まり
電気自動車(EV)や再生可能エネルギーシステムなどのエネルギー転換技術に対する需要の高まりが、重要鉱物市場を大幅に牽引しています。国際エネルギー機関(IEA)によると、クリーンエネルギー技術向けの鉱物需要は2040年までにほぼ4倍に増加し、年間4,000万トン近くに達すると予測されています。
このシナリオでは、リチウムの需要は9倍に増加すると予想される一方、銅の需要は電化において不可欠な役割を果たすことから、絶対値で最大の伸びを示すと見込まれています。現在、クリーンエネルギー用途は、銅および希土類元素の総需要の40%以上、ニッケルとコバルトの60~70%、リチウムの90%近くを占めています。
地政学的リスクとサプライチェーンの集中
地政学的リスクとサプライチェーンの集中は、重要鉱物市場にとって重大な制約となっています。中国は主要鉱物の加工を支配しており、世界のコバルトの70%、リチウムとマンガンの60%近くを精製している一方、コンゴ民主共和国は世界のコバルト供給量の70%を占めています。このように少数の国への過度な依存により、サプライチェーンは輸出規制、政情不安、市場操作による混乱の影響を受けやすくなっており、世界のエネルギー転換にとって課題となっています。
2026年に本レポートが重要となる理由
重要鉱物の購入担当者は、エネルギー転換、電化、防衛の近代化、および先端製造戦略の中心に位置するこれらの素材への長期的なアクセスを確保するという、ますます高まるプレッシャーの中で2026年を迎えています。調達部門は、リチウム、コバルト、ニッケル、銅、希土類元素を、もはや単なるコモディティとして扱っていません。供給の集中、輸出規制、地政学的緊張、加工のボトルネックにより、これらの素材は戦略的資産へと変貌を遂げたからです。意思決定者は、どの鉱物が最大の供給リスクに直面しているか、将来の需要拡大がどこで生じるか、そしてどの地域が強靭な調達戦略を支えるのに最も適しているかを、より明確に理解する必要があります。
企業の戦略チームもまた、より複雑な投資環境に直面しています。企業は、上流の鉱業投資、精製パートナーシップ、リサイクルイニシアチブ、直接引取契約、そして垂直統合型サプライチェーンモデルのいずれかを選択しなければなりません。それぞれの道筋は、資本集約度、規制リスク、ESGパフォーマンス、加工能力、そして長期的な供給の安定性において、異なる影響を伴います。確固たる市場見通しを持つことで、バイヤーは重要鉱物の調達を単なる原材料調達作業として扱うのではなく、戦略的な選択肢を比較検討することが可能になります。
政府、投資家、産業バイヤーが、供給の多様化、国内加工能力、循環型経済の導入、環境的持続可能性に関する測定可能な進捗を求めていることから、重要鉱物戦略はますます成果重視のものになりつつあります。電気自動車メーカー、バッテリーメーカー、再生可能エネルギー開発業者、航空宇宙企業、防衛関連企業、および産業メーカーは、サプライヤーの位置づけ、各国のビジネスチャンス、技術開発、投資の優先順位に関する信頼できるベンチマークを必要としています。本レポートは、需要がどこへ向かっているのか、どの市場が最も強い長期的な可能性を秘めているのか、そして供給リスクを低減しつつ競争力の強靭性を高めるために、どの戦略的措置を最優先すべきかを、クライアントが特定するお手伝いをいたします。
AIが与えた影響
プロセスの最適化は、重要鉱物市場に実質的な影響を与えています。AIは、触媒管理、エネルギー効率、プラント制御の改善に活用されており、これにより試行錯誤によるコストが削減され、開発やエンジニアリングのサイクルが短縮されています。
市場インテリジェンスは、重要鉱物市場に実質的な影響を与えています。開発事業者はAIを活用して、立地選定、原料フロー、販売先選定を最適化しており、これにより高付加価値の運営上の意思決定におけるスピード、一貫性、可視性が向上しています。
リスク管理は、重要鉱物市場に実質的な影響を与えています。シナリオモデリングは、事業者が政策、価格、サプライチェーンの変化を予測するのに役立ち、ダウンタイムの低減と、より信頼性の高いサービスレベル契約の履行を支援します。
未解決のニーズ
銀行融資可能なプロジェクト資本のプール拡大は、重要鉱物市場における最も明白な未解決のニーズの一つであり続けています。銀行融資可能なプロジェクト資本のプール拡大が重要なのは、貸し手や戦略的投資家が需要の見通し、政策の確実性、およびオフテイクの信頼性を保証できない場合、プロジェクトのパイプラインの進行が遅くなるためです。また、このニーズを早期に解決した企業は、採用範囲を広げ、利益率をより効果的に守ることができます。
許可取得の迅速化は、重要鉱物市場における最も明白な未解決のニーズの一つであり続けています。許可取得の迅速化が重要なのは、承認や支払い経路が不透明なままでは商業化までの期間が長引くためであり、この課題を説得力を持って解決するサプライヤーは、当該カテゴリーの利用拡大と顧客ロイヤルティの向上につながりやすくなります。
契約のさらなる標準化は、重要鉱物市場において依然として最も明確な未解決のニーズの一つです。契約の標準化が重要なのは、契約形態が細分化されていると、新規導入における交渉時間、法的コスト、実行リスクが増大するためであり、この課題を適切に解決するベンダーは、成約率、顧客維持率、および市場からの信頼を向上させることができるはずです。
下流インフラの強化は、重要鉱物市場において依然として最も明確な未充足ニーズの一つです。下流インフラの強化が重要なのは、支援インフラが脆弱であったり、地域間で不均衡であったり、中堅企業による採用にはコストが高すぎたりすると、規模が限定されてしまうからです。このニーズを早期に解決した企業は、採用範囲を広げ、利益率をより効果的に守ることができるでしょう。
ディスラプション分析
戦略的価値のシフトは、重要鉱物市場における主要なディスラプションのテーマです。市場はニッチな技術領域から、国家の戦略的能力を構成する資産へと移行しており、これにより、製品の性能とサービス、データ、実行品質を組み合わせたベンダーへと競争がシフトしています。また、重要鉱物市場において、経営陣がディスラプションを製品の再設計、チャネルの変更、そしてより迅速な資本配分へと転換できた場合に、通常、戦略的な勝者が現れます。
技術選定の圧力は、重要鉱物市場における主要なディスラプションのテーマです。すべての道筋がスケールするわけではありません。資本は実行可能性が最も高いルートに集中しており、これにより、製品の性能とサービス、データ、実行の質を兼ね備えたベンダーへと競争がシフトしています。重要鉱物市場におけるリーダーシップは、単に変化を説明するだけでなく、企業がその変化をいかにうまく運用に落とし込めるかにますます依存するようになるでしょう。
下流からの需要牽引は、重要鉱物市場における主要なディスラプションのテーマです。需要は、スポット市場の供給を待つのではなく、将来の供給を確保しようとする主要な買い手によってますます形作られており、これにより、製品の性能とサービス、データ、実行力を兼ね備えたベンダーへの競争が加速しています。重要鉱物市場において、早期に適応したサプライヤーはシェアを獲得できる一方で、対応が遅い競合他社は従来の価格設定や納入モデルに縛られたままとなります。
セグメンテーション分析
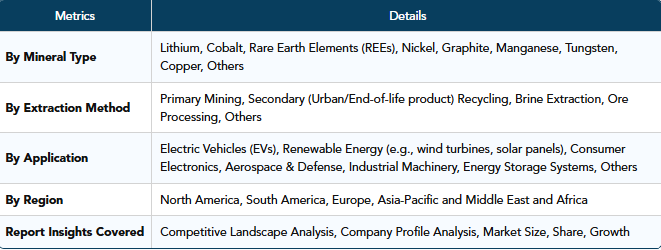
世界の重要鉱物市場は、鉱物の種類、採掘方法、用途、および地域に基づいて分類されています。
重要鉱物市場を牽引する銅セグメント
銅は、主にクリーンエネルギーへの移行において不可欠な役割を果たしていることから、世界の重要鉱物市場において極めて重要な存在として台頭しています。インドでは、再生可能エネルギーインフラの拡充や電気自動車(EV)の生産拡大を背景に、銅の需要が急増しています。2023年度に555,000トンの過去最高生産量を達成したにもかかわらず、インドは国内需要を満たすために依然として181,000トンを輸入しており、需給の大きなギャップが浮き彫りになっています。
主要企業・市場シェア
電気自動車用バッテリー材料
電気自動車用バッテリー材料は、重要鉱物の活用事例の中で最も急速に成長している分野の一つです。リチウム、ニッケル、コバルト、マンガン、グラファイトは、依然として電池の化学組成やセル製造において中心的な役割を果たしています。自動車メーカーが電気自動車の生産を拡大し、鉱物の長期供給を確保するにつれて、需要は拡大しています。市場は、調達先の多様化、電池グレードの精製、およびリサイクルと連携した供給へと移行しつつあります。リチウムとグラファイトは、現在の電池システムにおいて大規模な代替が困難であるため、今後も特に重要な位置を占め続けるでしょう。鉱物の供給が電池製造拠点や自動車メーカーとの引取契約と直接結びついている地域において、成長が最も著しくなるでしょう。
再生可能エネルギーと電力網用蓄電
再生可能エネルギーと電力網用蓄電は、銅、希土類元素、リチウム、ニッケルに対する強い需要を牽引しています。風力タービンには希土類磁石が必要です。太陽光発電や電力網のインフラには銅が必要です。エネルギー貯蔵システムには、再生可能エネルギーの供給を安定化させるために電池用鉱物資源が必要です。市場は、電力網や長時間蓄電システムからの鉱物資源需要の拡大に向かっています。電力網の拡張には大量の導電性材料が必要となるため、銅は電化の恩恵を受けるでしょう。風力発電の拡大に伴い、希土類の重要性は高まるでしょう。需要の伸びが最も著しいのは、再生可能エネルギー発電容量の拡充や、国内のエネルギー貯蔵サプライチェーンの構築を進める国々です。
航空宇宙・防衛分野での用途
航空宇宙・防衛分野での用途は、重要鉱物が高性能な磁石、合金、電子機器、および先進システムを支えていることから、急成長している戦略的な用途となっています。希土類元素、タングステン、チタン関連の鉱物サプライチェーン、および特殊金属は、航空機、ミサイル、レーダー、衛星、通信機器にとって不可欠です。この分野では、低コストでの調達よりも供給の安定性がより重要視されています。防衛生産は不安定な輸入ルートに依存できないため、各国政府は国内および同盟国からの供給を優先しています。市場は、戦略的備蓄、認定サプライヤー、および現地での加工へと移行しつつあります。トレーサビリティのある供給体制と防衛グレードの材料供給能力を持つ企業は、戦略的な重要性をさらに高めていくでしょう。
地域別シェア
北米における重要鉱物の需要
北米における重要鉱物の需要は、同地域におけるクリーンエネルギーへの移行や電気自動車(EV)生産の拡大を背景に、急増しています。米国では、エネルギー省が経済に不可欠な50種類の重要鉱物を特定しており、国内供給量の80%以上が海外からの調達に依存しています。特に、これらの鉱物のうち43種類については、消費量の半分以上を輸入に依存しており、外部供給源への依存度が極めて高いことが浮き彫りになっています。この依存度に対処するため、「インフレ抑制法」や「超党派インフラ法」といった取り組みが法制化され、国内の採掘および加工能力の強化が進められています。
カナダもまた、重要鉱物部門の強化に積極的に取り組んでいます。カナダ政府は、「重要鉱物戦略」を策定し、リチウム、コバルト、希土類元素などの必須鉱物の供給拡大を目指しています。この戦略には、EV製造や再生可能エネルギーなどの産業からの需要増に対応するため、探査、持続可能な採掘手法、および加工施設の開発への投資が含まれています。米国とカナダの協力により、北米の重要鉱物サプライチェーンはさらに強化され、将来に向けてより安全で持続可能な資源基盤が確保されています。
持続可能性分析
世界の重要鉱物市場の持続可能性は、環境への影響を低減し、資源効率を高めることを目的とした政府の取り組みによって、ますます影響を受けています。インドでは、政府が「国家重要鉱物ミッション」を立ち上げ、鉱山残渣や表土から重要鉱物を回収するために397.78クロールの米ドルを投資しています。
この取り組みは、同国の再生可能エネルギー目標を支援するとともに、リチウム、コバルト、ニッケルなどの必須鉱物の輸入依存度を低減することを目的としています。同様に、欧州連合(EU)の「重要原材料法」は、重要原材料の安全かつ持続可能な供給体制を確立し、単一供給源への依存を減らし、業界内でのリサイクルと循環型経済を促進することを目指しています。
こうした取り組みにもかかわらず、重要鉱物資源が地理的に集中していることから、課題は依然として残っています。例えば、コンゴ民主共和国は世界のコバルト生産量の約70%を占めており、中国は希土類元素の加工を支配しています。この集中はサプライチェーンの安定性にリスクをもたらし、調達先の多様化と国際的な協力の必要性を浮き彫りにしています。こうした懸念に対処するため、各国はパートナーシップの構築や技術への投資を通じて、国内の加工能力の強化や持続可能な採掘慣行の促進に取り組んでいます。
重要鉱物の主要企業トップ10
Rio Tinto
BHP
Albemarle
SQM
MP Materials
Lynas Rare Earths
Glencore
Freeport-McMoRan
Vale
Arcadium Lithium
重要鉱物に関する最近の主要ニュース
2026年8月、支援パッケージには、Sila社への14億米ドル、Sunrise Energy Metals社への4億米ドル、Niron Magnetics社への1億5,000万米ドル、Strategic Bauxite社への8,550万米ドル、および小規模な黒鉛・特殊鉱物関連の取引が含まれています。これとは別に、米国エネルギー省(DOE)は2026年、重要鉱物の加工、電池製造、リサイクルのために最大5億米ドルの資金枠を設けました。
2026年、G7首脳は、希土類および永久磁石について、単一の海外供給業者への依存を軽減するため、重要鉱物のサプライチェーン強化策を打ち出しました。これにより、プロジェクトの価値は、同盟国とのサプライチェーンにおける関連性、加工能力、および販売先の確実性に、より大きく左右されるようになりました。
2026年、米国は新たな重要鉱物に関する枠組み、資金調達機会、および資源関与メカニズムを発表しました。これにより、プロジェクト開発および戦略的鉱物供給の安全保障において、政策に裏打ちされた資本の役割が強化されました。
2026年、インドは850キロトンというリサイクル能力の確約を得て、当初の目標を大幅に上回りました。これにより、リサイクルは、バッテリーや電子機器スクラップ、さらにはより広範な鉱物自給に向けた戦略的な供給源としての地位を確立しました。
重要鉱物の戦略的依存度分析
クリーンエネルギー、防衛システム、電子機器、電力網インフラが信頼できる供給に依存しているため、重要鉱物は単なる産業用投入材から戦略的供給資産へとその位置づけが変化しました。主なリスクは、限られた数の国々に供給と加工の管理が集中している点にあります。コバルトの供給は依然としてコンゴ民主共和国に依存しており、希土類の加工やいくつかの精製工程は依然として中国の影響を強く受けています。これにより、自動車メーカー、電池メーカー、再生可能エネルギー開発業者、防衛関連企業にとって、価格の変動、輸出規制のリスク、供給途絶のリスクが生じています。最も効果的な商業的対応策は、国内採掘、同盟国からの調達、鉱物リサイクル、および現地での加工です。確実な販売契約と多様化されたサプライチェーンを有する企業は、買い手からの信頼をより強固に得られるでしょう。鉱物安全保障が国家の産業政策の一部となりつつあるため、各国政府は上流プロジェクトや精製能力への支援を継続する見込みです。
重要鉱物 国別機会スコアボード
この国別機会スコアボードでは、オーストラリア、カナダ、米国、チリが、鉱物資源の豊富さ、採掘能力、政策支援を兼ね備えていることから、最も有力な戦略的市場として位置づけられています。オーストラリアは、確立された鉱業の専門知識と輸出インフラに支えられ、リチウムおよび希土類の開発において依然として中心的な位置を占めています。カナダは、ニッケル、コバルト、グラファイト、希土類の分野で大きな可能性を秘めており、国内での加工への投資も増加しています。米国は、電気自動車、防衛、クリーンエネルギーからの需要が高い一方で、輸入依存が依然として主要な政策上の懸念事項であるため、戦略的に重要です。チリは、資源規模と世界的なバッテリー需要により、リチウムおよび銅の分野において引き続き主要な機会を提供しています。中国は、加工および精製において引き続き支配的な影響力を保持しています。インドでは、クリーンエネルギーの導入と国内鉱物政策の加速に伴い、将来的な機会として台頭しつつあります。資源と加工能力の両方を兼ね備えた市場が、最大の価値を獲得することになるでしょう。
重要鉱物のバリューチェーンにおけるボトルネック分析
重要鉱物市場における最大のボトルネックは、採掘量と精製済み材料の供給量の間に存在します。加工、精製、化学変換の能力が限られている限り、鉱石の所有権だけでは市場支配力を確保することはできません。リチウムは、バッテリーグレードの化学物質へと変換する必要があります。希土類については、分離および磁石材料への加工が必要です。ニッケルとコバルトについては、電池サプライチェーンの基準を満たす精製プロセスが必要です。これらの中流工程によって、採掘された資源が電気自動車、エネルギー貯蔵、防衛のサプライチェーンに組み込まれるかどうかが決まります。ボトルネックは、鉱物埋蔵量は豊富であるものの、下流のインフラが限られている国で最も顕著です。これにより、精製、加工プラント、化学変換、品質管理システムにおいて投資ギャップが生じています。市場は、鉱山から加工までを統合した戦略へと移行しつつあります。資源へのアクセスと転換能力の両方を掌握する企業は、より高い利益率と戦略的重要性を確保することになります。
重要鉱物のリサイクルと循環型サプライチェーン分析
各国が一次採掘への依存や海外に集中したサプライチェーンへの依存を低減しようと努める中、リサイクルは重要な成長分野となりつつあります。使用済みバッテリー、電子機器、磁石、産業スクラップは、リチウム、コバルト、ニッケル、銅、希土類元素の貴重な二次資源として台頭しています。電気自動車の普及により材料回収量が増加するため、バッテリーのリサイクルは短期的に最も強い勢いを見せています。また、風力タービン、電気モーター、電子機器の拡大に伴い、希土類磁石のリサイクルも重要性を増しています。循環型供給は廃棄物を削減し、輸入への依存度を低減させ、戦略的素材の国内供給源を創出します。回収ネットワーク、選別システム、湿式冶金による回収技術が規模を拡大すれば、経済性も向上します。リサイクルが採掘に取って代わることはありませんが、供給安定性のための戦略的な緩衝材となるでしょう。回収技術と下流の買い手へのアクセスを有する企業は、より強力な投資を呼び込むでしょう。
重要鉱物の価格変動
重要鉱物の価格設定は、依然として供給ショック、需要の不確実性、在庫サイクル、および政策主導の市場動向の影響を受けやすい状況にあります。リチウム価格の変動は、供給増加と需要のタイミングがずれた際に、市場のセンチメントがいかに急速に変化し得るかを示しています。コバルトとニッケルは、地政学的リスク、電池化学組成の変化、および生産者の集中化に対して依然として敏感です。銅については、電化が進むことで強力な長期需要が生まれる一方で、鉱山開発のスケジュールは依然として遅れているため、異なるパターンが見られます。買い手は、スポット市場の変動リスクを軽減するため、長期のオフテイク契約へと移行しつつあります。生産者は、新規プロジェクトや加工資産の資金調達を確保するために、戦略的な契約を活用しています。価格決定力は、製品の認定、供給の信頼性、および低炭素化への取り組みにますます依存するようになるでしょう。自動車メーカー、バッテリーメーカー、エネルギー企業が確実な供給を求めるにつれ、契約モデルはより洗練されていくでしょう。安定した販売契約は、プロジェクトファイナンスの要となります。
重要鉱物における技術革新の分析
従来のプロジェクト開発は資本集約的で時間がかかるため、技術革新が重要鉱物の採掘・加工のあり方を変えつつあります。直接リチウム抽出法は、従来の蒸発法と比較して、塩水資源からの回収率を向上させ、土地や水の使用量を削減できることから注目を集めています。バッテリーグレードの材料にはより厳格な純度および品質仕様が求められるため、先進的な湿式冶金処理が拡大しています。鉱石選別やデジタル鉱山計画により、回収率が向上し、廃棄物が削減されています。AIを活用したプロセス制御は、エネルギー使用量、試薬消費量、処理能力を最適化することで、プラントの効率を高めています。自動車メーカーや産業用バイヤーが、原産地やESGコンプライアンスに関するより明確な証明を求めるにつれ、トレーサビリティ・プラットフォームの重要性が増しています。技術の導入は、プロジェクトのリスクを低減し、生産物の品質を向上させる分野で最も活発になるでしょう。下流のバイヤーが安定した材料仕様を要求しているため、加工技術の革新は重要な差別化要因となるでしょう。
重要鉱物における投資家の未開拓領域分析
投資家の未開拓領域は、処理能力、リサイクルインフラ、トレーサビリティ・プラットフォーム、および鉱物固有の技術アップグレードにおいて最も顕著です。鉱山プロジェクトは依然として重要ですが、資本は採掘を超えたサプライチェーンのギャップを解決する資産にますます集中しています。リチウム転換、希土類分離、黒鉛負極材の処理、および電池材料のリサイクルは、高価値な投資分野となっています。自動車メーカー、バッテリーメーカー、エネルギー企業、政府が長期的な供給を確保するにつれ、戦略的な取引が増加しています。新規プロジェクトには需要の確実性と政策支援が必要であるため、合弁事業やオフテイク契約が不可欠になりつつあります。M&A活動は、許可済みの資産、拡張可能な加工技術、および提携サプライチェーンへのアクセスを有する企業を中心に集中するでしょう。投資家の関心は、鉱物需要が電気自動車、グリッド貯蔵、防衛システム、再生可能エネルギーと結びついている分野で最も高まるでしょう。供給への依存度を低減し、材料の入手可能性を向上させる企業が、戦略的価値において優位に立つことになります。
最近の動向
2026年3月、リオ・ティントは、リチウムおよび希土類元素に焦点を当てた新規プロジェクトにより、重要鉱物ポートフォリオを拡大しました。この取り組みは、クリーンエネルギー技術やバッテリー生産を支えるものであり、グローバルなサプライチェーンの強化につながります。
2026年2月、BHPグループは重要鉱物の探査および採掘への投資を拡大しました。この取り組みは、銅、ニッケル、カリ資源に焦点を当てています。これは、エネルギー転換と電化を後押しするものです。
2026年1月、グレンコアは戦略的パートナーシップや供給契約を通じて、重要鉱物分野での地位を強化しました。重点はコバルトとニッケルの生産にあります。これは、電気自動車(EV)およびバッテリー製造産業を支えるものです。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブ・サマリー
- 鉱物種別の概要
- 抽出方法別の概要
- 用途別の概要
- 地域別の概要
- 市場動向
- 影響要因
- 推進要因
- 政策による需要
- 技術のスケールアップ
- 販売契約および資金調達
- 制約要因
- 設備投資集約度
- 技術リスク
- 政策への依存度
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- サステナビリティ分析
- 業界動向分析
- DMIの見解
- 鉱物種別
- はじめに
- 市場規模分析および前年比成長率分析(%)、鉱物種別
- 市場魅力度指数、鉱物種別
- リチウム*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- コバルト
- 希土類元素(REE)
- ニッケル
- グラファイト
- マンガン
- タングステン
- 銅
- その他
- はじめに
- 抽出方法別
- はじめに
- 市場規模分析および前年比成長率分析(%)、抽出方法別
- 市場魅力指数、抽出方法別
- 一次採掘*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 二次(都市部/使用済み製品)リサイクル
- 塩水抽出
- 鉱石処理
- その他
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力度指数、用途別
- 電気自動車(EV)*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 再生可能エネルギー
- 民生用電子機器
- 航空宇宙・防衛
- 産業用機械
- エネルギー貯蔵システム
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9598
- 自動車テレマティクスのグローバル市場規模は2025年に100億2,000万ドル、2030年までにCAGR 7.6%で拡大する見通し
- 塩水電気塩素化装置の世界及び日本市場2026年:種類別(間欠型、連続型)
- C型サーボ溶接ガンの世界及び日本市場2026年:種類別(ショートスロートC型サーボ溶接ガン、ミディアムスロートC型サーボ溶接ガン、ロングスロートC型サーボ溶接ガン)
- 血液透析用消毒剤市場:グローバル予測2025年-2031年
- セラミック用接着剤のグローバル市場(2026-2036):エポキシ系、ポリウレタン系、シリコーン系、アクリル系接着剤
- ビニルスルホンのグローバル市場(2026-2036):モノマー、反応性中間体、特殊用
- 自転車・スクーターレンタルのグローバル市場規模調査:サービス別(従量制、定額制)、推進力別(ペダル、電動、ガソリン)、運営モデル別(ドックレス、ステーションベース)、車両別(自転車、スクーター)、地域別予測:2022-2032年
- アニス酸の世界及び日本市場2026年:種類別(純度98%以上、純度99%以上)
- 世界のキノリン-2-カルボニトリル市場
- 染色体列挙プローブ(CEP)市場:グローバル予測2025年-2031年
- BGAテストプローブの世界市場2025:メーカー別、地域別、タイプ・用途別
- FTTH装置市場:グローバル予測2025年-2031年