市場概要
世界のアルミニウムリサイクル市場規模
アルミニウムリサイクル市場は、2025年に607億5,000万米ドルに達すると推定されており、2035年までに1,093億5,000万米ドルまで成長すると予測されています。2026年から2035年までの予測期間中は、年平均成長率(CAGR)6.2%で着実な成長を遂げると見込まれています。
世界のアルミニウムリサイクル市場は、環境意識の高まり、持続可能性に向けた規制の推進、および一次アルミニウムと比較した二次アルミニウムのコスト効率の高さにより、力強い成長を遂げています。アルミニウムはその特性を損なうことなく100%リサイクル可能であるため、リサイクルは自動車、建設、包装、電子機器などの業界にとって戦略的な優先事項となっています。
世界的に見て、これまでに生産されたアルミニウムの75%以上が現在も使用されており、これは循環型経済におけるアルミニウムの可能性を如実に示しています。ドイツや日本などの国々では、成熟したリサイクルインフラが整備されており、日本では、主に国民の意識の高まりと政策的な支援に支えられ、アルミ缶のリサイクル率が90%を超えています。TOMRA Sorting Solutionsのような企業は、リサイクル業者が航空宇宙やエレクトロニクスといった高付加価値用途に必要な厳しい純度基準を満たせるよう、自動化システムを提供しています。
アルミニウムリサイクル市場の業界動向と戦略的洞察
アジア太平洋地域は世界のアルミニウムリサイクル市場を牽引しており、2024年には42.65%という最大の売上シェアを占めています。
発生源別では、産業分野が世界のアルミニウムリサイクル市場をリードし、2024年には37.65%という最大の売上シェアを占めています。
世界のアルミニウムリサイクル市場の規模と将来展望
2025年の市場規模:607.5億米ドル
2035年の予測市場規模:1,093.5億米ドル
CAGR(2026年~2035年):6.2%
主要市場:アジア太平洋地域
最も急成長している市場:欧州
アルミニウムリサイクル市場の動向
高まる持続可能性への要請と気候目標
ネットゼロカーボン目標への注目が高まる中、政府や企業は、カーボンフットプリントを削減するためにアルミニウムのリサイクルを導入しています。例えば、2020年4月、European Aluminumは「Circular Aluminum Action Plan(循環型アルミニウム行動計画)」を発表しました。これは、2030年までに循環型経済におけるアルミニウムの潜在能力を最大限に引き出すための戦略です。この行動計画は、欧州において使用済みアルミニウム製品がすべて効率的に回収・リサイクルされ、アルミニウムのリサイクル率を最大化し、この素材を継続的に活用し続けることを目指しています。これはアルミニウム業界の「ビジョン2050」に基づいており、同業界が完全な循環型社会を実現するための政策提言を盛り込んでいます。したがって、上記の要因が市場の成長を後押ししています。
主要企業も、大規模な投資を通じてアルミニウムのリサイクル能力を強化しています。ノベリス社は、英国における使用済み飲料缶のリサイクル量を倍増させるために約9,000万米ドルを投資し、年間35万トン以上のCO₂eを削減しています。2024年には、リサイクル率63%を達成し、230万トンのスクラップを処理しました。2011年以来、ノベリス社は循環型イニシアチブに20億米ドル近くを投資しており、ナハターシュテット(Nachterstedt)施設では年間40万トンを処理しています。また、2024年に導入される新しい選別技術により、8,500トンの一次アルミニウムを節約し、8万トン以上のCO₂排出を削減できると見込まれています。
主要企業・市場シェア
世界のアルミニウムリサイクル市場のセグメンテーション分析
世界のアルミニウムリサイクル市場は、供給源、アルミニウムの種類、エンドユーザー、および地域に基づいてセグメント化されています。
産業スクラップが主導:クリーンで品質が安定し、費用対効果の高いリサイクル源
産業スクラップセグメントが世界のアルミニウムリサイクル市場を支配しているのは、主に、産業プロセスから発生するスクラップの処理量が膨大で、品質が安定しており、費用対効果が高いことが理由です。これらの供給源には、アルミニウム系製品の製造過程で発生する製造スクラップ、機械加工の切りくず、および製錬所や鋳造施設からのドロスが含まれます。
工業用スクラップが市場を支配している主な理由の一つは、その安定した品質、高い純度、そして追跡のしやすさにあり、これらは直接再溶解や高品位用途での再利用に理想的です。例えば、ノベリス、ハイドロ、コンステリウムといった企業は、自動車および航空宇宙分野のOEMメーカーと連携してクローズドループ型リサイクルシステムを運用しており、プレス工場から排出されるクリーンなプレコンシューマースクラップは、直ちに新しいアルミニウムシートへとリサイクルされています。
現代の自動車におけるアルミニウムの使用量が増加しており(1台あたり250~300kg、EVでは400kg以上)、これにより大量の製造スクラップが発生しています。フォードのような自動車メーカーは、F-150の生産に20%のリサイクルアルミニウムを使用し、工場でのクローズドループリサイクルに投資することで、産業用スクラップの大部分を回収・再利用できるようにしています。この高品質で清浄なスクラップは、消費後スクラップよりもリサイクルが容易で、コストも低く抑えられます。その結果、アルミニウムリサイクル市場において、産業用(新規)スクラップが最大のシェアを占めています。
家庭からのアルミニウム廃棄物の安定したリサイクル供給に支えられ、自治体由来の供給源が大きなシェアを占めています
飲料缶、アルミ箔、包装材などの消費後製品からは、回収可能なアルミニウムが大量かつ安定して発生するため、自治体由来の供給源はアルミニウムリサイクル市場において大きなシェアを占めています。整備された回収・選別システムにより、自治体はこの材料を効率的に回収し、リサイクルの流れに再投入することが可能となっています。アルミニウムは品質を損なうことなく無限にリサイクル可能であるため、都市ごみは二次生産にとって信頼できる原料となります。消費者向け包装材の需要が高まるにつれ、都市ごみからの供給の割合は拡大し続けており、市場全体におけるシェアを強化しています。
世界のアルミニウムリサイクル市場の地域別浸透状況
市場を支配する地域:アジア太平洋地域――急速な産業成長とリサイクルアルミニウム需要の増加に牽引されて
アジア太平洋地域は、中国、インド、日本、韓国における二次生産能力の大幅な拡大に後押しされ、42%を超える圧倒的な地域シェアでアルミニウムリサイクル市場を主導しています。中国は2024年に約48%の市場シェアを維持して優位を保っており、2030年までに一次アルミニウム精錬能力を4,500万トンに制限し、2027年までに年間1,500万トン以上のアルミニウムをリサイクルするという計画によって、その地位がさらに強化されています。中国では現在、1,400万トンのリサイクル能力が稼働しており、これは2024年の一次生産量の30%に相当するほか、2024年の世界の金属リサイクル市場収益の27.0%を占めています。
インドのアルミニウムリサイクル市場に関する洞察
インドアルミニウムリサイクル協会(MRAI)によると、インドのアルミニウムリサイクル市場は着実に成長しており、現在、同国のアルミニウム生産の約40%がリサイクル原料に依存しています。持続可能かつコスト効率の高い生産への需要が高まるにつれ、この分野はさらに拡大すると予想されます。アルミニウムスクラップに対するGST(物品サービス税)を18%から5%以下に引き下げれば、資金繰りの圧力が緩和され、より正式なリサイクル慣行が促進されるでしょう。この政策変更は、アルミニウムのバリューチェーン全体における競争力を高め、同国の循環型経済の目標を後押しするものと見られます。
日本のアルミニウムリサイクル市場の成長
日本は、国民の意識の高さ、充実した回収ネットワーク、そして先進的な選別技術に支えられ、アルミ缶のリサイクル率が90%を超えるなど、世界でも最も効率的なリサイクルシステムの一つを確立しています。ハンワやダイキアルミニウムといった企業は、自動車や包装分野での用途に向けた高品質なスクラップの利用を牽引しています。さらに、インドでは、急速な都市化とインフラの拡大により、膨大な量の建設スクラップや産業スクラップが発生しています。
最も急成長している市場:先進的なインフラと全体的なアルミニウムリサイクル効率の高さに支えられ、欧州が最速の成長を遂げています
欧州は、先進的なリサイクルインフラと、使用済み製品および産業用スクラップの両方の処理における高い効率性により、アルミニウムリサイクル市場で強固な地位を築いています。厳格な環境規制や政府の政策が循環型経済の実践を後押ししており、メーカーはリサイクルアルミニウムの採用を迫られています。同地域は、確立された回収・選別システムの恩恵を受けており、高品質なスクラップの安定供給が確保されています。軽量かつ持続可能な素材の使用が拡大している自動車および建設セクターからの需要の高まりが、リサイクルをさらに後押ししています。さらに、二次精錬およびエネルギー効率の高いリサイクルプロセスにおける技術革新が、この市場における欧州のリーダーシップを支えています。
ドイツのアルミニウムリサイクル市場の見通し
ドイツのアルミニウムリサイクル市場は、先進的なインフラ、厳しい環境規制、そして自動車および建設セクターからの需要拡大に支えられ、堅調です。2024年7月、ドイツに拠点を置くSpeira GmbH社は、グレヴェンブロイヒおよびテーギングの工場に、再生金属用炉4基を新設するため、1,100万米ドルの投資を発表しました。これにより、低品位および汚染されたスクラップの処理能力が向上します。チルト式回転炉、装入機、吸引フード、熱後燃焼装置などを含むこれらの設備更新は、アルミニウムの回収率を最大化することへの注力を示しています。
イタリアのアルミニウムリサイクル市場の動向
イタリアのアルミニウムリサイクル市場は、効果的な回収システム、規制面での支援、および包装、自動車、建設分野からの需要拡大に後押しされ、堅調な推移を見せています。イタリアの全国アルミニウム包装コンソーシアム(CIAL)の報告によると、昨年のアルミニウム包装廃棄物の73.6%がリサイクルされ、同国の2025年および2030年の目標を上回りました。エネルギー回収を含めると、その率は78%にまで上昇しています。この成果は、市場が持続可能性と循環型経済の実践に注力していることを反映しており、先進的なリサイクル技術への投資を後押ししています。
持続可能性分析
世界的には、年間3,000万トン以上のアルミニウムスクラップがリサイクルされており、アルミニウムは世界で最もリサイクルされている素材の一つとなっています。その軽さ、強度、耐久性、そしてリサイクル性のユニークな組み合わせにより、アルミニウムは持続可能な未来に向けた重要な素材としての地位を確立しています。人口の増加と経済成長により、2050年までに世界のアルミニウム需要は2倍になると予想されています。リサイクルは極めて重要な役割を果たすことになり、この需要の50~60%は再生金属によって賄われる見込みです。
アルミニウムのリサイクルには、一次生産に比べて最大95%少ないエネルギーしか必要とせず、二酸化炭素排出量と全体的なエネルギー消費量を大幅に削減します。この効率性は、天然資源を保全するだけでなく、地球規模の気候目標の達成にも寄与します。アルミニウムリサイクルの普及拡大は、業界を問わず循環型経済の実践を強化します。需要が高まるにつれ、成長と環境への責任のバランスを取るためには、持続可能なリサイクル実践が不可欠となります。
アルミニウムリサイクル市場の競争環境
世界のアルミニウムリサイクル市場は、世界的な金属大手企業と専門のリサイクル事業者との間で激しい競争が繰り広げられているのが特徴です。
この市場の主要なグローバルプレイヤーには、ノベリス社(Novelis Inc.)、ノルスク・ハイドロ社(Norsk Hydro ASA)、コンステリウム社(Constellium SE)、 アルセロールミッタル(ArcelorMittal S.A.)、UACJ株式会社、リアル・アロイ(Real Alloy)、シグマ・メタルズ(Sigma Metals)、トライ・アローズ・アルミニウム(Tri-Arrows Aluminium Inc.)、マタルコ(Matalco Inc.)、アウルービス(Aurubis AG)などが挙げられます。
主要企業は、回収率と効率を向上させるため、二次精錬、チルト式回転炉、自動選別システムなどの先進的なリサイクル技術への投資を進めています。地域を跨ぐ戦略的提携や協業は、サプライチェーンの強化や高品質なスクラップの調達に役立っています。
主な動向
2026年4月 – ノベリスとノルスク・ハイドロ、低炭素リサイクルアルミニウムの生産能力を拡大
ノベリス社とノルスク・ハイドロ社は、自動車、包装、建設用途向けの低炭素アルミニウムの生産を拡大するため、先進的なリサイクル施設への投資を増額しました。
2026年3月 – コンステリウムとUACJ、クローズドループ型リサイクルの取り組みを強化
コンステリウムSEとUACJ株式会社は、製造業務全体における材料回収率の向上と産業廃棄物の削減を目的とした、クローズドループ型アルミニウムリサイクルプログラムを拡大しました。
2026年2月 – アルセロールミッタルとアウルービスが、持続可能な金属回収技術を推進
アルセロールミッタルS.A.とアウルービスAGは、リサイクル効率を向上させ、循環型経済の目標を支援するため、金属回収および精錬技術を強化しました。
2026年1月 – EVおよび包装業界におけるリサイクルアルミニウムの需要増加
リアル・アロイ、マタルコ、トライ・アローズ・アルミニウム、シグマ・メタルズなどの企業は、輸送、飲料缶、産業用途における高まるサステナビリティ要件に対応するため、リサイクルアルミニウムの供給量を増加させました。
投資・資金調達の動向
アルミニウムリサイクル市場では、各社が生産能力の拡大、効率の向上、および先進的なリサイクル技術の導入に注力していることから、活発な投資が行われています。主要企業は、処理施設の拡張、クローズドループ型リサイクルの統合、および回収率を最大化するための先進的な選別システムの導入に向けて、多額の資金を投じています。また、消費後スクラップの利用拡大、高品質な再生アルミニウムの生産、および一次生産と比較したエネルギー消費量と排出量の削減にも投資が行われています。
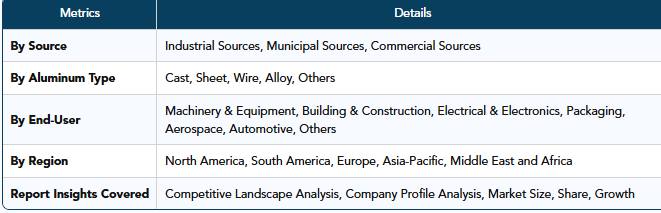
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブ・サマリー
- 供給源別の概要
- アルミニウムの種類別の概要
- エンドユーザー別の概要
- 地域別の概要
- 市場動向
- 影響要因
- 推進要因
- 持続可能性に関する規制の強化および気候目標の策定
- 制約要因
- リサイクルアルミニウムにおける不純物および品質問題
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制およびコンプライアンス分析
- サステナビリティ分析
- DMIの見解
- 調達源別
- はじめに
- 市場規模分析および前年比成長率分析(%)、調達源別
- 市場魅力指数、調達源別
- 産業系原料 *
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 自治体系原料
- 商業系原料
- はじめに
- アルミニウムの種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、アルミニウムの種類別
- 市場魅力指数、アルミニウムの種類別
- 鋳造用 *
- はじめに
- 市場規模分析および前年比成長率分析(%)
- シート
- ワイヤー
- 合金
- その他
- はじめに
- エンドユーザー別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力度指数、エンドユーザー別
- 機械・設備 *
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 建築・建設
- 電気・電子
- 包装
- 航空宇宙
- 自動車
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9589
- 風力タービン廃止措置の世界市場規模は2035年までにCAGR 21.0%で拡大する見通し
- 世界のロータリー式エアコンプレッサー市場(2026~2033):市場規模、シェア、動向分析
- ベッドサイドマルチパラメータモニターの世界市場2025:種類別(可動型、卓上型)、用途別分析
- 車両外形寸法検出装置の世界及び日本市場2026年:種類別(動的測定、静的測定)
- 電動歯ブラシの世界市場規模、シェア、動向分析:技術別(振動式、回転式)、エンドユース別(大人用、子供用)、地域別予測:2022-2032年
- 世界のナトリウムブダゾリジン市場
- 石材洗浄製品の世界及び日本市場2026年:種類別(中性、アルカリ性、酸性)
- スルフロール(肉)の世界市場
- 衛星データサービスのグローバル市場規模調査:用途別、展開別、サービス別(画像データサービス、データ分析サービス)、エンドユーズ別、地域別予測:2022-2032年
- TCAE-Naの世界市場
- 世界の自動縦型ホーニング盤市場
- 自動車用無線アップデート(OTAの世界市場(~2033):技術別、用途別、車種別、EV別、通信方法別、地域別