市場概要
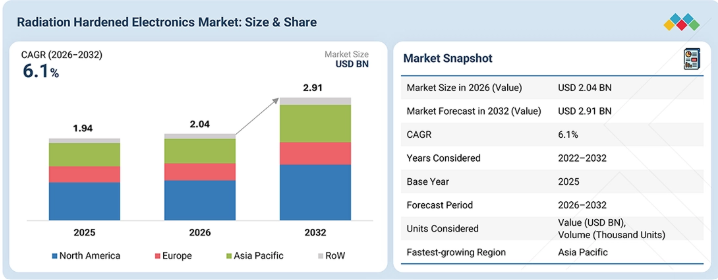
耐放射線電子機器市場は、2026年に20億4000万米ドルの規模に達し、2032年までに29億1000万米ドルに達すると予測されており、2026年から2032年にかけて年平均成長率(CAGR)6.1%で成長すると見込まれています。この成長は、衛星打ち上げの増加、宇宙探査ミッション、防衛力の近代化、および原子力発電インフラの拡大によって牽引されています。高放射線環境下における信頼性の高いプロセッサ、電源管理デバイス、メモリ、およびイメージセンサーへの需要の高まりが、市場のさらなる拡大を後押しする見込みです。
主なポイント
2025年、北米は耐放射線電子機器市場において47%という最大のシェアを占めました。
イメージセンサーは、予測期間中に9.8%という最も高いCAGRを記録すると予想されます。
2025年、放射線耐性電子機器市場において、RHBDが83%という最大のシェアを占めました。
COTSは、予測期間中に最も高いCAGRを記録すると予想されます。
宇宙(衛星)は、予測期間中に最大の市場シェアを占めると予想されます。
BAEシステムズ(英国)、マイクロチップ・テクノロジー(米国)、ルネサスエレクトロニクス(日本)、インフィニオン・テクノロジーズ(米国)、およびSTマイクロエレクトロニクス(スイス)は、幅広い製品ポートフォリオを背景に、耐放射線電子機器市場の主要企業として名を連ねています。
PCB Piezotronics(米国)やGSI Technology(米国)は、耐放射線電子機器市場における注目すべきスタートアップ企業および中小企業(SME)です。これらのベンダーは、エンドユーザーの要件に応じたソリューションを提供し、目標達成に向けた成長戦略を採用することで、存在感を高めています。
耐放射線電子機器市場は、主に衛星の展開増加、宇宙探査ミッション、防衛力の近代化、および原子力インフラへの投資によって牽引されています。電子機器の複雑化が進む中、高放射線環境下でも動作可能な信頼性の高いプロセッサ、メモリ、電源管理デバイス、センサーへの需要が高まっていることも、市場の成長をさらに後押ししています。
顧客の顧客に影響を与えるトレンドと変革
政府および商用衛星の開発が進み、高地球軌道における長期運用衛星を含む数多くの宇宙ミッションが拡大していることが、耐放射線電子機器市場の成長機会を後押ししています。しかし、耐放射線電子機器市場の主な推進要因は、偵察軌道衛星や通信衛星などの低軌道(LEO)用途であり、これらはミッションの信頼性を確保するために高度な耐放射線ICを採用しています。「ニュースペース(NewSpace)」は、短期間の運用を目的とした宇宙機向けに、コンパクトで手頃な価格、かつ高性能な耐放射線技術を推進しているため、耐放射線電子機器メーカーにとって重要な推進要因となっています。ニュースペースは、サイズ、重量、消費電力の改善を実現するため、耐放射線電子部品市場におけるCOTS(市販品)電子技術、設計手法、およびオープンシステムアーキテクチャの開発を加速させています。
主要企業・市場シェア
市場エコシステム
耐放射線電子部品市場のエコシステムは、バリューチェーン全体で活動する材料サプライヤー、半導体メーカー、ファブ施設プロバイダー、システムインテグレーター、ディストリビューター、およびエンドユーザーで構成されています。マイクロチップ、AMD、STマイクロエレクトロニクス、ルネサス、インフィニオン、BAEシステムズといった主要な半導体メーカーは、専門の材料および製造パートナーの支援を受けながら、耐放射線性コンポーネントを開発しています。これらの製品は、NASA、ESA、ボーイング、ISRO、エアバス、ロッキード・マーティンといったエンドユーザー向けの、ミッションクリティカルな航空宇宙、防衛、宇宙システムに組み込まれています。
地域
予測期間中、耐放射線電子部品市場においてアジア太平洋地域が最も急速な成長を遂げる見込み
アジア太平洋地域は、中国、インド、日本、韓国における宇宙・防衛プログラムの拡大に支えられ、耐放射線電子部品市場で最も高い成長率を記録すると予想されます。衛星打ち上げの増加、国産半導体の開発、および宇宙探査や軍事用電子機器への投資拡大が、同地域における耐放射線部品への需要を加速させています。
予測期間中、米国が耐放射線電子機器市場の成長を牽引
米国の耐放射線電子機器市場は、衛星、宇宙機、防衛システム、およびその他のミッションクリティカルな用途における信頼性の高い電子部品への需要増加に牽引され、着実な成長が見込まれています。この成長は、高放射線環境下で動作する電子機器の信頼性と耐障害性を高めるための、政府機関、防衛関連企業、航空宇宙企業、および半導体メーカーからの投資によって支えられています。耐放射線プロセッサ、メモリデバイス、電源管理部品、集積回路などの耐放射線技術は、半導体設計、耐放射線アーキテクチャ、先進的なパッケージング技術の進歩、および政府資金による宇宙・防衛プログラムに支えられ、採用が進んでいます。
耐放射線電子機器市場の規模、シェア、および動向:企業評価マトリックス
耐放射線電子機器市場の評価マトリックスにおいて、BAE Systems(米国)(スタープレイヤー)は、強力な市場プレゼンスと、重要な宇宙・防衛用途向けの耐放射線プロセッサ、メモリ、電子ソリューションの幅広いポートフォリオを武器に、市場をリードしています。AMD(米国)(新興リーダー)は、高信頼性が求められる航空宇宙・宇宙環境向けに設計された、先進的な適応型コンピューティングおよびFPGAソリューションを通じて、その地位を強化しています。BAEシステムズは、豊富な業界経験、技術力、そして強固な顧客関係を通じてリーダーシップを維持している一方、AMDは、プログラマブルかつ耐放射線性のある電子機器におけるイノベーションを通じて、市場での存在感を拡大し続けています。
主要市場プレイヤー
Microchip Technology Inc. (US)
BAE Systems (UK)
Renesas Electronics Corporation (Japan)
Infineon Technologies AG (Germany)
STMicroelectronics (Switzerland)
Advanced Micro Devices, Inc. (US)
Texas Instruments Incorporated (US)
Honeywell International Inc. (US)
Teledyne Technologies Incorporated (US)
TTM Technologies Inc. (US)
Thales (France)
Analog Devices, Inc. (US)
Data Device Corporation (US)
3D Plus (France)
Mercury Systems, Inc. (US)
PCB Piezotronics, Inc. (US)
Vorago Technologies (US)
GSI Technology, Inc. (US)
Everspin Technologies Inc. (US)
Semiconductor Components Industries, LLC (US)
Aitech (US)
Microelectronics Research Development Corporation (US)
Triad Semiconductor (US)
Zero Error Systems (Singapore)
Resilient Computing (US)
【目次】
1
はじめに
34
2
エグゼクティブ・サマリー
39
3
プレミアム・インサイト
44
4
市場概要
耐放射線電子機器市場は、ISR(情報・監視・偵察)分野の需要と、マルチコア・プロセッサの急速な進歩を背景に活況を呈しています。
48
4.1
はじめに
4.2
耐放射線電子機器市場の変遷
4.3
市場の動向
4.3.1
成長要因
4.3.1.1
情報・監視・偵察(ISR)活動の拡大
4.3.1.2
軍事および宇宙用途向けマルチコア・プロセッサの急速な進歩
4.3.1.3
費用対効果の高い衛星通信への注目の高まり
4.3.1.4
過酷な核環境にも耐える電子システムへの需要の高まり
4.3.2
制約
4.3.2.1
実環境試験環境の構築における障壁
4.3.2.2
高コストと長い開発サイクル
4.3.3
機会
4.3.3.1
世界的な宇宙ミッション数の増加
4.3.3.2
再構成可能な耐放射線性FPGAに対する需要の高まり
4.3.3.3
衛星における市販コンポーネントの採用拡大
4.3.4
課題
4.3.4.1
カスタマイズされた製品提供のスケールアップにおける複雑さ
4.4
相互に関連する市場とセクター横断的な機会
4.4.1
相互に関連する市場
4.4.2
セクター横断的な機会
4.5
ティア1/2/3のプレーヤーによる戦略的動き
5
業界の動向
アジア太平洋地域が衛星製造の変革を主導し、世界の宇宙・防衛産業の力学を再構築しています。
57
5.1
ポーターの5つの力分析
5.1.1
競争の激しさ
5.1.2
供給者の交渉力
5.1.3
購入者の交渉力
5.1.4
代替品の脅威
5.1.5
新規参入の脅威
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
世界の宇宙産業の動向
5.2.3.1
衛星製造のアジア太平洋地域へのシフト
5.2.3.2
宇宙用電子機器のサプライチェーンの現地化
5.2.3.3
衛星コンステレーション・プログラムへの投資の増加
5.2.3.4
宇宙プログラムにおける官民パートナーシップの拡大
5.2.4
世界の航空宇宙・防衛産業の動向
5.2.4.1
防衛用電子機器製造の拠点としてのインドの台頭
5.2.4.2
次世代防衛プラットフォームの近代化の加速
5.2.4.3
電子戦およびミサイル防衛システムへの投資の増加
5.3
サプライチェーン分析
5.4
エコシステム分析
5.5
価格分析
提供されているパワーマネジメント製品の平均販売価格
主要プレーヤーが提供するミックスドシグナルICの価格帯、
提供されているプロセッサおよびコントローラの価格帯
5.5.4
主要プレーヤー別のメモリ製品の価格帯(2025年)
耐放射線製品の平均販売価格の推移
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード8541)
5.6.2
輸出シナリオ(HSコード8541)
5.7
主要な会議およびイベント(2026年~2027年)
5.8
顧客の事業に影響を与えるトレンド/ディスラプション(変革)
5.9
投資および資金調達のシナリオ
5.10
ケーススタディ分析
5.11
米国関税の影響 – 耐放射線性電子機器市場への影響
5.11.1
はじめに
5.11.2
主な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への主な影響
5.11.4.1
米国
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
用途への影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の用途
AIによるイノベーションは、耐放射線性電子機器に革命をもたらし、新たな市場の可能性と用途を切り開いています。
81
6.1
技術分析
6.1.1
主要技術
6.1.1.1
耐放射線性半導体
6.1.1.2
耐放射線性設計手法
6.1.1.3
耐放射線性パッケージング
6.1.2
補完技術
6.1.2.1
放射線試験およびシミュレーションツール
6.1.2.2
熱管理ソリューション
6.1.3
関連技術
6.1.3.1
衛星および宇宙システム
6.1.3.2
防衛用電子機器および航空電子機器
6.1.3.3
極低温電子機器
6.2
特許分析
6.3
AI/汎用AIが耐放射線電子機器市場に与える影響
6.3.1
主なユースケースと市場の可能性
6.3.2
耐放射線電子機器市場におけるメーカーのベストプラクティス
6.3.3
耐放射線電子機器市場におけるAI/汎用AI導入に関するケーススタディ
6.3.4
相互に連携するエコシステムと市場プレイヤーへの影響
6.3.5
AI/汎用AIを統合した耐放射線電子機器の導入に対する顧客の準備状況
6.4
将来の応用分野
7
規制環境
主要な地域規格やコンプライアンス機関に関する知見を活かし、複雑なグローバル規制を乗り切ります。
88
7.1
地域ごとの規制およびコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
規格および規制
7.1.2.1
北米
7.1.2.1.1
米国
7.1.2.1.2
カナダ
7.1.2.2
ヨーロッパ
7.1.2.2.1
ECSS-Q-60-01A
7.1.2.2.2
ECSS-Q-ST-60-15C
7.1.2.2.3
ECSS-Q-HB-60-02A
7.1.2.3
アジア太平洋地域
7.1.2.3.1
インド
7.1.2.3.2
日本
7.2
規制政策の取り組み
8
顧客環境と購買者の行動
主要な購買プロセスにおいて、ステークホルダーの影響力を形作る意思決定の力学と満たされていないニーズを明らかにします。
93
8.1
はじめに
8.2
意思決定プロセス
8.3
購買プロセスに関与する主要なステークホルダーとその評価基準
8.3.1
購買プロセスにおける主要なステークホルダー
8.3.2
購入基準
8.4
導入の障壁と内部的な課題
8.5
各種用途における未充足ニーズ
9
耐放射線性電子材料およびパッケージングの種類
放射線にさらされやすい環境において耐久性を最適化する先進的な材料とパッケージングについてご紹介します。
96
9.1
はじめに
9.2
材料
9.2.1
シリコン(Si)
9.2.2
炭化ケイ素(SiC)
9.2.3
窒化ガリウム(GaN)
9.2.4
ヒ素化ガリウム(GaAs)
9.3
パッケージングの種類
9.3.1
フリップチップ
9.3.2
セラミックパッケージ
10
耐放射線性電子機器市場(部品別)
2032年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | 134のデータ表
100
10.1
はじめに
10.2
ミックスドシグナルICs
10.2.1
A/DおよびD/Aコンバータ
10.2.1.1
小型衛星の普及傾向がセグメントの成長に寄与する見込みです。
10.2.2
マルチプレクサおよび抵抗器
10.2.2.1
宇宙ミッションの増加とデータ収集システムの活用が、セグメントの成長を後押しします
10.3
プロセッサおよびコントローラ
10.3.1
MPU
10.3.1.1
宇宙および防衛用途向けのマルチコアプロセッサの開発が活発化しており、セグメントの成長を牽引します
10.3.2
MCU
10.3.2.1
深宇宙ミッションや惑星探査の増加が、セグメントの成長を後押しします。
10.3.3
ASIC
10.3.3.1
高い柔軟性と、高度にカスタマイズされた設計要件に対応する能力が需要を後押しします。
10.3.4
FPGA
10.3.4.1
再設計や手動による更新に関連するコストを削減するために利用が増加しており、セグメントの成長を加速させます。
10.4
メモリ
10.4.1
揮発性メモリ
10.4.1.1
DRAM
10.4.1.1.1
高いノード容量と段階的な電圧スケーリングにより、セグメントの成長を促進します。
10.4.1.2
SRAM
10.4.1.2.1
画像処理アプリケーションでの高い採用率により、セグメントの成長を加速させる
10.4.2
不揮発性メモリ
10.4.2.1
MRAM
10.4.2.1.1
不揮発性かつ電力効率に優れた機能により、セグメントの成長を促進する
10.4.2.2
フラッシュ
10.4.2.2.1
小型で高密度のメモリ容量を提供し、セグメントの成長を促進する能力
10.4.2.3
その他のメモリ技術
10.5
パワーマネジメント
10.5.1
MOSFET
10.5.1.1
高い信頼性要件や宇宙空間用途に対応し、セグメントの成長を促進するための活用
10.5.2
ダイオード
10.5.2.1
高電圧および電気的放射性能の向上により、セグメントの成長に貢献します。
10.5.3
サイリスタ
10.5.3.1
航空宇宙および防衛用途での採用により、セグメントの成長を後押しします。
10.5.4
IGBT
10.5.4.1
高電流密度と低電力損失がセグメントの成長を牽引します。
10.6
イメージセンサー
10.6.1
宇宙・防衛用途における信頼性の高いイメージングシステムへの需要の高まりが、セグメントの成長を後押しします。
10.7
その他の部品
11
製造技術別 耐放射線電子機器市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表22件
145
11.1
はじめに
11.2
設計による耐放射線性(RHD)
11.2.1
低コストのチップ、大量生産における柔軟性、およびカスタマイズが少なくて済むプロセスが、セグメントの成長を牽引します
11.2.2
総電離線量(TID)
11.2.3
単一事象効果(SEE)
11.3
プロセスによる耐放射線性
11.3.1
セグメントの成長を後押しする投資の拡大と戦略的な進展 11.3.2
11.3.2
絶縁体上シリコン(SOI) 11.3.3
11.3.3
サファイア上シリコン(SOS) 11.4
ソフトウェアによる耐放射線性強化
(定性的)
12
製品タイプ別耐放射線電子機器市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表23件
156
12.1
はじめに
12.2
市販品(COTS)
12.2.1
宇宙産業における信頼性が高く低コストなマイクロエレクトロニクスへの需要の高まりが、セグメントの成長を牽引する見込みです。
12.3
特注品
12.3.1
高レベルの放射線に耐える能力が、セグメントの成長を加速させる見込みです。
13
用途別耐放射線電子機器市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表18件
166
13.1
はじめに
13.2
宇宙
13.2.1
商用
13.2.1.1
グローバル・ポジショニング・システム(GPS)およびナビゲーション・システムの採用拡大が、セグメントの成長を加速させる見込みです。
13.2.1.2
小型衛星
13.2.1.3
ニュースペース
13.2.1.4
ナノ衛星
13.2.2
軍事
13.2.2.1
高レベルの放射線に耐える高品質な部品への需要の高まりが市場を牽引するでしょう。
13.3
航空宇宙・防衛
13.3.1
兵器・ミサイル
13.3.1.1
高い耐放射線性と低消費電力を兼ね備えたプロセッサの採用が、セグメントの成長を促進します
13.3.2
車両・航空電子機器
13.3.2.1
過酷な環境下でも効果的に動作する電子機器への需要が、セグメントの成長を加速させます
13.4
原子力発電所
13.4.1
市場成長を促進するための、環境に優しい発電への強い注力
13.5
医療
13.5.1
埋め込み型医療機器
13.5.1.1
医療機器の進歩と慢性疾患の有病率の増加が、セグメントの成長を促進する見込みです。
13.5.2
放射線医学
13.5.2.1
慢性疾患の有病率の増加と高齢化が進み、セグメントの成長を促進する見込みです。
13.6
その他の用途
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:SE 2934
- 食器洗い機用タブレットのグローバル市場規模調査、製品別(プライベートブランド、ブランド)、流通チャネル別(スーパーマーケット、コンビニエンスストア、オンライン)、地域別予測:2022-2032年
- 半導体マスクアライナの世界市場2025:種類別(自動、半自動、手動)、用途別分析
- クラウドデータウェアハウスのグローバル市場規模調査、用途別(顧客分析、ビジネスインテリジェンス、運用分析、予測分析)、業種別、展開モデル別、タイプ別(EDWaaS & ODS)、組織規模別、地域別予測:2022-2032年
- 発泡グラファイトパッキングの世界及び日本市場2026年:種類別(編組グラファイトパッキング、 ダイ成形グラファイトリング、その他)
- デジタル放送・撮影用カメラの中国市場:2K、4K、8K、その他
- ガントリーロボットパレタイザー市場:グローバル予測2025年-2031年
- 世界の接着防止剤市場(2024 – 2031):製品別、 製剤別、用途別、地域別分析レポート
- 硫化ナトリウム九水和物の世界市場
- 脱気塔市場:グローバル予測2025年-2031年
- 押出ポリプロピレンフォームの世界市場規模調査、タイプ別(低密度、高密度)、最終用途産業別(自動車、包装、建築・建設)、地域別予測:2022-2032年
- スイングベアリングの世界市場2025:種類別(トゥースレスタイプ、エクスターナルタイプ、インターナルタイプ)、用途別分析
- 抵抗率計の世界及び日本市場2026年:種類別(液体抵抗率計、固体抵抗率計、粉末抵抗率計)