市場概要
インジウム市場の規模
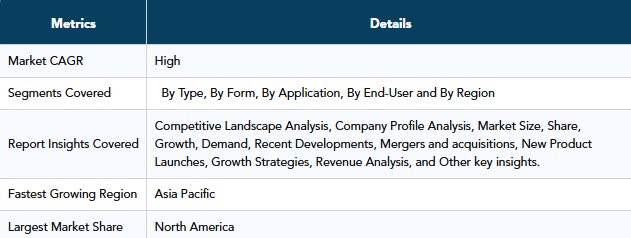
世界のインジウム市場規模は、2025年に14億5,000万米ドルと評価され、2033年までに20億3,000万米ドルに達すると予測されており、2026年から2033年までの予測期間において年平均成長率(CAGR)6.8%で成長すると見込まれています。
この市場は、世界的な先端エレクトロニクス、半導体、ディスプレイ技術、および再生可能エネルギー用途への需要増加に牽引され、著しい成長を遂げています。インジウムは、その優れた導電性、展性、低い融点、および強力な結合特性により、高性能な電子機器や産業用途において不可欠な材料として、その重要性を高めています。スマートフォン、タブレット、タッチスクリーン、フラットパネルディスプレイ、および太陽光発電システムの生産増加が、世界的なインジウム市場の拡大に大きく寄与しています。さらに、5Gインフラ、電気自動車、航空宇宙システム、および次世代半導体製造への投資拡大により、先進国および新興国経済全体で強力な長期的な成長機会が生まれています。
また、エネルギー効率と電子機器の性能向上を目的とした、酸化インジウムスズ(ITO)コーティング、化合物半導体、高効率太陽電池技術の継続的な進歩も、市場に好影響を与えています。OLEDディスプレイ、LCDパネル、スマートデバイスにおける透明導電性コーティングの需要拡大により、民生用電子機器分野全体でインジウム系材料の採用が加速しています。いくつかの企業は、サプライチェーンの制約や重要鉱物に対する需要の高まりに対処するため、リサイクル技術や持続可能な調達戦略に積極的に投資しています。最近、ユーミコア社は、電子廃棄物からインジウムを含む重要金属を回収するための先端材料リサイクル事業を拡大しました。インジウム・コーポレーション社は、成長を続けるエレクトロニクス産業を支援するため、先進的な半導体パッケージング材料や熱界面技術への投資を継続しています。さらに、アジア太平洋地域全体における次世代ディスプレイ製造施設への投資増加により、世界的なインジウム需要がさらに強まると予想されます。インジウム・コーポレーション、ナイスター、ウミコア、DOWAホールディングス株式会社、韓国亜鉛株式会社をはじめとする主要企業は、世界市場での地位を強化するため、精錬能力の拡大、先端材料の革新、戦略的提携に積極的に注力しています。半導体デバイス、先端ディスプレイパネル、クリーンエネルギー技術への需要増加は、予測期間中、世界のインジウム市場の長期的な発展を大幅に後押しすると見込まれています。
インジウムは、記号をIn、原子番号を49とする化学元素です。非常に柔らかく、銀白色の金属であり、高い展性および延性を備えています。インジウムは単体として存在せず、亜鉛やその他の金属鉱石に微量に含まれています。最も一般的な抽出方法は、亜鉛採掘の副産物として得られるものです。インジウムには、様々な用途で有用となるいくつかの独特な特性があります。インジウムの最も重要な特性の一つは、他の金属と合金を形成する能力であり、これにより電子部品、液晶ディスプレイ(LCD)、太陽電池、半導体など、様々な用途での利用が可能となっています。また、歯科用修復材や鏡などにも使用されています。
インジウム市場の動向
航空宇宙・防衛、医療、自動車産業などにおけるインジウムの新たな技術や用途の開発が、市場の成長を牽引しています。中国やインドなどの新興経済国も、市場の成長を牽引しています。5G、IoT、AIといった先端技術におけるインジウムの使用増加や、クリーンエネルギーに対する政府の支援、再生可能エネルギー分野でのインジウム利用の拡大も、市場の成長を後押しすると予想されます。
電子機器への需要増加が、世界のインジウム市場の成長を牽引しています。
スマートフォン、タブレット、ノートパソコンなどの電子機器に対する需要の高まりが、世界のインジウム市場の成長を牽引しています。電子機器の普及が進むにつれ、液晶ディスプレイ(LCD)への需要が増加しており、これがインジウムの需要を後押ししています。インジウムは、LCDにおいて透明導電体として使用されています。インジウムは、電気は通すが光は通さない薄い金属層を形成します。この層がLCDの画素を制御し、色を変える役割を果たしています。これが、インジウムが液晶ディスプレイやその他の電子機器において不可欠である理由です。
さらに、5G、IoT、AIといった先進技術の普及が進んでいることも、電子機器の需要、ひいてはインジウムの需要を牽引しています。これらの技術がさらに進歩し、より広く普及していくにつれ、電子機器の需要は今後も拡大し続けると予想されます。
再生可能エネルギーの普及拡大は、世界のインジウム市場に有望な成長の見通しをもたらしています。
再生可能エネルギー、特に太陽エネルギーの普及が進んでいることは、世界のインジウム市場にとって有望な成長の見通しを生み出しています。インジウムは、ソーラーパネルに使用される薄膜太陽電池の製造に用いられています。クリーンで持続可能なエネルギー源としての太陽エネルギーの採用拡大は、ソーラーパネルの需要を牽引しており、ひいてはインジウムの需要も押し上げています。酸化インジウムスズ(ITO)は、透明かつ導電性を持つ材料であり、薄膜太陽電池のフロントコンタクト層として広く使用されています。ITOはスズとインジウムの合金であり、可視光に対して高い透明性を持ち、優れた導電性を備えています。薄膜太陽電池にITOを使用することで、太陽光を電気エネルギーへ効率的に変換することが可能となり、ソーラーパネル製造において不可欠な構成要素となっています。
気候変動への懸念の高まり、再生可能エネルギーに対する政府の支援、太陽光技術のコスト低下といった要因に後押しされ、今後数年間で太陽光発電は大幅に拡大すると予想されています。
各国が気候目標やネットゼロ排出目標を達成するためにクリーンエネルギーへの移行を加速させるにつれ、太陽電池パネルおよびその製造に必要なインジウムの需要が増加しています。インジウムは、従来のシリコン系パネルと比較して軽量、柔軟、かつコスト効率に優れていることで知られる、銅インジウムガリウムセレン化物(CIGS)薄膜太陽電池にとって不可欠な材料です。
太陽光発電の台頭に加え、電気自動車(EV)もインジウム市場の成長を後押ししています。EVは、ディスプレイ、センサー、エネルギー貯蔵システムなどの高度な電子機器に依存しており、これらすべてに酸化インジウムスズ(ITO)が必要です。よりクリーンな交通手段を求める消費者の需要や政府のインセンティブに後押しされ、世界のEV市場が拡大し続けるにつれ、これらのハイテク部品におけるインジウムの需要も高まっています。
インジウムに関連する環境問題が、世界市場の成長を阻害しています。
インジウムに関連する環境問題は、世界のインジウム市場の成長を阻害する可能性があります。インジウムは主に亜鉛鉱山の副産物として生産されますが、亜鉛鉱山は土壌侵食、水質汚染、生息地の破壊といった環境への悪影響を及ぼす可能性があります。こうした懸念により、インジウムの採掘や生産に関する規制が強化され、コストが増加する恐れがあり、それが世界のインジウム市場の成長を妨げる可能性があります。
インジウムおよびインジウム含有製品は、適切に処分またはリサイクルされない場合、環境リスクをもたらす可能性があります。インジウム化合物は、不適切に扱われると人間や動物に対して毒性を示し、土壌や水を汚染する恐れがあります。これにより、インジウムの処分やリサイクルに関する規制が強化され、コストが増加する可能性があり、それが世界のインジウム市場の成長に影響を及ぼす可能性があります。また、インジウム製品に関連する環境への懸念は、一般の認識に悪影響を及ぼす可能性もあります。その結果、インジウム含有製品の需要が減少する可能性があり、世界のインジウム市場の成長に影響を及ぼす恐れがあります。
世界各国の政府は、環境への影響を最小限に抑えるため、金属の採掘や生産に対する規制を強化しています。こうした規制により生産コストが増加し、企業が競争力のある価格でインジウムを生産することが困難になる可能性があり、これが世界のインジウム市場の成長に影響を及ぼす恐れがあります。インジウム採掘による環境への影響を軽減するため、各社は、インジウム生産の環境負荷を低減できる、より持続可能な採掘手法やリサイクル技術を開発しています。しかし、これらの分野における進展は依然として進行中であり、インジウムに関連する環境上の懸念が、世界的なインジウム市場の成長を妨げ続けています。
主要企業・市場シェア
インジウム市場のセグメント分析
世界的なインジウム市場は、種類、形態、用途、エンドユーザー、および地域に基づいてセグメント化されています。
その高い品質と純度により、一次インジウムセグメントが世界市場を支配しています。
一次インジウムは、世界インジウム市場を支配するタイプです。一次インジウムは、亜鉛や鉛の鉱石など、インジウムを含む鉱石を採掘・精製することで生産されます。二次インジウムは他の採掘・精製工程の副産物であり、タイプIIIはリサイクルされたインジウムです。
一次インジウムは、二次インジウムやタイプIIIインジウムよりも品質と純度が高いとされており、エレクトロニクスや太陽電池などのハイテク用途においてより好まれています。さらに、一次インジウムは入手が容易であるため、多くのメーカーにとって優先的な選択肢となっています。
インジウム市場の地域別分析
この地域における大規模な消費者基盤が、アジア太平洋地域のインジウム市場の拡大を後押ししており、その結果、同地域が世界のインジウム市場を支配しています
アジア太平洋地域は、主に中国や日本といった大規模かつ先進的な経済圏が存在することから、大きな市場シェアを占め、世界のインジウム市場を牽引しています。これらの国々は、インジウムの主要な消費国であると同時に、電子機器や太陽電池など、インジウムを使用する製品の主要な生産国でもあります。
中国は世界最大のインジウム消費国および生産国であり、世界のインジウム市場において重要な存在感を示しています。日本もインジウムの主要な消費国および生産国であり、電子機器や太陽電池産業が盛んです。さらに、タッチスクリーン、液晶ディスプレイ(LCD)やその他のディスプレイ、太陽電池パネル、半導体、航空宇宙産業など、同地域における様々な用途でのインジウムの使用拡大が、市場の成長を牽引しています。また、同地域では産業およびインフラ分野の成長も見られ、インジウムの需要をさらに押し上げています。
主な動向
2026年4月:ウミコア社は、欧州およびアジア太平洋地域においてインジウムの精製・リサイクル事業を拡大し、世界の先端材料市場および特殊金属分野における地位を強化しました。
2026年2月:ドーワホールディングスは、日本および韓国において、半導体およびディスプレイ用途向けの高純度インジウム材料の生産を増強し、電子部品や精密製造技術に対する需要の高まりを支えました。
2025年12月:中国は、主要な鉱業省全域において、インジウムの抽出、リサイクル技術、および半導体材料の生産への投資を加速させ、同地域の重要鉱物および電子材料産業の成長を後押ししました。
2025年10月:5N Plus社は、北米および欧州全域において、太陽電池およびオプトエレクトロニクス用途向けのインジウム化合物の製造能力を拡大し、太陽電池技術市場におけるイノベーションを強化しました。
2025年9月:台湾は、半導体製造および先進的なディスプレイパネル製造インフラの開発を拡大し、ディスプレイ業界や民生用電子機器分野におけるインジウム系材料の利用拡大を後押ししました。
2025年7月:三菱マテリアルは、世界市場において、はんだ合金、LED、タッチスクリーン用途向けの先進的なインジウム加工技術を導入し、オプトエレクトロニクス産業の成長を加速させました。
2025年5月:欧州では、ドイツ、フランス、オランダにおいて、持続可能な希少金属のリサイクルおよび半導体サプライチェーンの安全確保に向けた投資を拡大し、資源回収や循環型経済の取り組みが地域全体で定着しました。
2025年3月:テック・リソーシズ社は、北米全域で特殊金属の回収プロジェクトおよびインジウム生産能力を拡大し、高純度金属市場における商業化を支援しました。
2025年2月:韓国では、OLEDディスプレイ、タッチスクリーン、太陽光発電技術における酸化インジウムスズ材料の需要が高まり、国内のディスプレイ製造およびエレクトロニクス部門の拡大を牽引しました。
2025年1月:Korea Zincは、アジア太平洋地域全体でインジウム精錬および先端材料加工事業を強化し、半導体材料および再生可能エネルギー市場におけるイノベーションを拡大しました。
インジウム市場の競争環境
世界のインジウム市場は、多くの企業が参入していることから、激しい競争が特徴となっています。これらの主要企業は、市場での存在感が強く、確立された生産・サプライチェーン体制と幅広い製品・サービスを有しています。また、幅広い顧客基盤を擁しており、これが他社に対する競争上の優位性となっています。しかし、市場は細分化されており、多くの中小企業が参入しています。これらの企業は主にニッチな製品や特定の用途に注力しており、それが大手企業との差別化につながっています。
また、各社がより大きな市場シェアを獲得するために絶えず革新を行い、新製品を投入しているため、市場での競争は激化しています。各社は市場シェアを拡大するため、事業展開地域や流通ネットワークの拡充にも注力しています。市場の主要企業には、Corporation, Teck Resources Limited, Umicore, Nippon Rare Metal Inc., Nyrstar, Avalon Advanced Materials Inc., Lipmann Walton & Co. Ltd., AIM Metals & Alloys LP, Materion Corporation and Heraeus Holding.があります。
Indium Corporation
概要:インジウム・コーポレーションは、特殊金属、合金、および先端材料の製造・供給を専門とするグローバルなテクノロジー企業です。1934年に設立された同社は、この業界において豊かな歴史を有しています。エレクトロニクス、半導体、太陽光発電など、さまざまな業界の顧客に革新的なソリューションを提供するリーダーとしての地位を確立しています。インジウム・コーポレーションは、アジア太平洋地域、南北アメリカ、およびヨーロッパに拠点を展開しています。同社の製品ラインナップには、合金、フラックス、無機化合物、電気めっき材、金属、ナノ化石などが含まれます。
製品ポートフォリオ:
インジウム:インジウム金属は、主にインジウムを含む亜鉛またはスズ鉱石から回収され、最先端の統計的プロセス制御による精製プロセスを経て、さまざまなグレードに精製されます。インジウム・コーポレーションは、米国、中国、韓国でインジウムの生産および精製を行っています。インジウム金属は、現存する金属の中で最も柔軟性に富んでいます。その多様な形態により、極低温用途でのシール材として使用されており、-150°C以下でも展性および延性を維持します。はんだ付けや溶接においては、合金が6.5°Cから310°Cの範囲で溶融し、ハイエンドデバイスの冷却においては、動作温度を最大10°Cまで低下させることができます。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 市場の定義と概要
- エグゼクティブサマリー
- 種類別市場概要
- 形態別市場概要
- 用途別市場概要
- エンドユーザー別市場概要
- 地域別市場概要
- 市場の動向
- 市場に影響を与える要因
- 成長要因
- 電子機器への需要増加が、世界のインジウム市場の成長を牽引しています
- XX
- 制約要因
- インジウムに関連する環境問題が、世界市場の成長を阻害しています。
- XX
- 機会
- XX
- 影響分析
- 成長要因
- 市場に影響を与える要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- 種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、タイプ別
- 市場魅力度指数、タイプ別
- 一次調査*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 二次調査
- タイプIII
- はじめに
- 形態別
- はじめに
- 市場規模分析および前年比成長率分析(%)、形態別
- 市場魅力度指数、形態別
- インゴット*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 粉末
- その他
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力度指数、用途別
- LCD*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 太陽電池
- 半導体
- はんだおよび合金
- 太陽光発電
- その他
- はじめに
- エンドユーザー別
- 概要
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- エレクトロニクス*
- 概要
- 市場規模分析および前年比成長率分析(%)
- 再生可能エネルギー
- 自動車
- 航空宇宙・防衛
- その他
- 概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM6279
- 検査
- エチレン-n-ブチルアクリレート共重合体(EnBA)の世界及び日本市場2026年:種類別(BA含有量<20%、BA含有量≥20%)
- BRT信号優先装置の世界及び日本市場2026年:種類別(クラウド型、オンプレミス型)
- 先進ロケット&ミサイル推進システムの世界市場規模は2032年までにCAGR 9.05%で拡大する見通し
- カーボンファイバー製舶用機器の世界及び日本市場2026年:種類別(交換用部品、一体型部品)
- モーター制御ドライバチップの世界及び日本市場2026年:種類別(ブラシ付きDCモーター用ドライバIC、ブラシレスDCモーター用ドライバIC、ステッピングモーター用ドライバIC)
- 学校文具用品市場レポート:製品別(紙製品、筆記具、コンピュータ・プリンタ用品、その他)、エンドユーザー別(幼稚園から高校まで、高等教育機関)、流通チャネル別(文具・書店、スーパーマーケット・ハイパーマーケット、オンライン、その他)、地域別 2024-2032
- 4-シアノベンゼンボロン酸(CAS 126747-14-6)の世界市場2020年~2025年、予測(~2030年)
- 臭化テトラブチルアンモニウムの世界市場
- ワイナリー設備の世界市場2025:メーカー別、地域別、タイプ・用途別
- 電気自動車用高出力充電器のグローバル市場(2026-2036):DC急速充電器、超急速充電器、充電インフラ用ソフトウェア、パワーエレクトロニクス
- 世界の遠隔モニタリングウェアラブル市場規模/シェア/動向分析レポート:製品種類別、用途別、エンドユーザー別、地域別(~2033年)