市場概要
概要
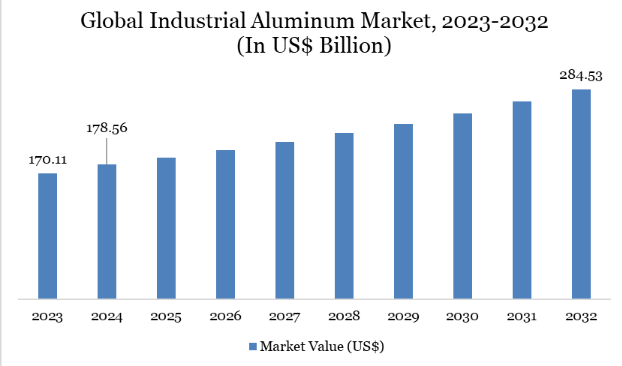
世界の工業用アルミニウム市場は、2024年に1,785億6,000万米ドルに達し、2032年までに2,845億3,000万米ドルに達すると予測されており、2025年から2032年までの予測期間において年平均成長率(CAGR)6.11%で成長すると見込まれています。
産業用アルミニウム市場は、軽量性、耐食性、リサイクル可能性といった特性により、自動車、航空宇宙、建設の各セクターにおける需要の高まりに牽引されています。電気自動車や再生可能エネルギー分野での採用拡大が、市場の成長をさらに後押ししています。特に新興国における都市化やインフラ開発により、建築外装、輸送、包装産業におけるアルミニウムの消費が拡大しています。
WBMSの報告書によると、2025年2月の世界の工業用アルミニウム生産量は568万4,600トンに達し、消費量566万1,300トンをわずかに上回り、2万3,300トンの供給過剰となりました。2025年の最初の2か月間における生産量は計1,179万9,100トン、消費量は1,161万2,400トンであり、その結果、累計で18万6,700トンの供給過剰となりました。この供給過剰と着実な需要の伸びは、今後数年間で段階的な拡大が見込まれる安定した市場環境を示しています。
工業用アルミニウム市場の動向
工業用アルミニウム市場は、自動車、建設、航空宇宙分野からの需要増加に牽引され、着実な成長を遂げています。軽量化への取り組みや持続可能性への傾向により、より重い金属に代わってアルミニウムの採用が進んでいます。生産およびリサイクルにおける技術の進歩により、効率が向上し、環境への影響が軽減されています。世界的に見ると、市場の動向は需給の不均衡の影響を受けており、最近のWBMSデータが示すように、生産量はわずかながら供給過剰となっています。
市場の動向
自動車セクターにおける需要の拡大
自動車セクターにおける需要の拡大は、産業用アルミニウム市場の主要な推進要因となっています。これは、メーカー各社が燃費の向上や車両排出ガスの削減を図るため、軽量素材をますます重視しているからです。高い強度対重量比を誇るアルミニウム合金は、ボディパネル、エンジン部品、シャーシ構造に最適です。2025年6月25日、鉱山省傘下のナヴラトナ(Navratna)CPSEであるナショナル・アルミニウム・カンパニー・リミテッド(NALCO)は、自動車産業の進化するニーズに応えるべく、IA90グレードのアルミニウム合金インゴットを発売しました。これは、生産者がこうした要件をサポートするためにいかに革新を続けているかを示す好例です。
この傾向は、構造的完全性を維持しつつバッテリーの重量を相殺するためにアルミニウムに大きく依存する電気自動車(EV)への世界的な移行によって、さらに加速しています。IA90のような先進的な合金の導入により、自動車メーカーは安全性やデザインを損なうことなく性能を最適化することが可能になります。新興市場と先進市場の両方で自動車生産が増加するにつれ、高品質な工業用アルミニウムへの需要は急増し続けています。その結果、アルミニウム合金の革新と的を絞った製品の発売が、自動車セクター全体における市場の拡大と採用を直接的に牽引しています。
高いエネルギー消費と環境への懸念
アルミニウム生産における高いエネルギー消費は、操業コストを大幅に増加させ、メーカーにとって生産能力の拡大を魅力のないものにしています。精錬プロセスには大量の電力を必要とし、その電力は多くの場合化石燃料から発電されるため、カーボンフットプリントの高さの一因となっています。環境への懸念が高まる中、各国政府は排出量やエネルギー使用に関してより厳しい規制を課しており、コンプライアンスコストをさらに押し上げています。
これらの規制は生産の柔軟性を制限し、特に環境政策が厳しい地域において、市場の拡大を鈍化させる可能性があります。企業は、よりクリーンで効率的な技術への投資を余儀なくされており、これには多額の設備投資が必要となります。持続可能な取り組みにかかる高コストと、エネルギー集約型の生産が相まって、利益率が低下する可能性があります。その結果、これらの要因が相まって、工業用アルミニウム市場全体の成長を抑制しています。
主要企業・市場シェア
セグメント分析
世界の工業用アルミニウム市場は、製品タイプ、合金タイプ、形状、製造プロセス、用途、および地域に基づいて分類されています
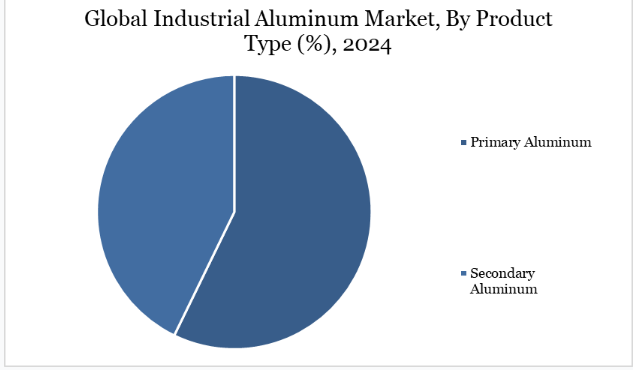
高純度と優れた機械的特性により、一次アルミニウムは工業用アルミニウム市場で大きなシェアを占めています
一次アルミニウムは、その高純度、安定した品質、および優れた機械的特性により、工業用アルミニウム市場で大きなシェアを占めており、自動車、建設、航空宇宙、電気分野での用途に最適です。国際アルミニウム協会(International Aluminium Institute)によると、2024年から2025年にかけての世界の一次アルミニウム総生産量は109,468千メートルトンと推定されており、産業需要を満たす上で一次アルミニウムが果たす支配的な役割が浮き彫りになっています。中国だけで65,222千メートルトンを占めており、世界的な生産およびサプライチェーンにおける同国の中心的な位置付けを反映しています。
一次アルミニウムの大規模生産は、高性能合金や重要な産業用途への供給を確保し、その市場における重要性をさらに高めています。また、そのリサイクル可能性は、材料の完全性を維持しつつ、持続可能な産業慣行をさらに後押ししています。工業化の進展や、軽量で耐久性の高い材料への需要の高まりに伴い、一次アルミニウムは引き続き、多岐にわたる分野において技術革新と市場の成長を牽引し続けています。
地域別市場動向
アジア太平洋地域は、急速な工業化と自動車・建設分野からの旺盛な需要により、工業用アルミニウム市場において主導的なシェアを占めています
アジア太平洋地域は、急速な工業化、都市化、および地域全体でのインフラプロジェクトの拡大により、工業用アルミニウム市場において大きなシェアを占めています。中国、日本、インドなどの国々は、軽量かつ耐久性の高い材料が不可欠な自動車、建設、エレクトロニクス分野におけるアルミニウムの需要を牽引しています。
インド政府によると、世界第5位の経済規模を誇るインドでは、過去10年間にわたりインフラが急速に拡大しており、2023-24年度の予算配分は1,100億米ドル(10ラク・クロール)に達し、建設投資の規模の大きさが浮き彫りになっています。この状況に加え、同地域の競争力のある生産コストと原材料の入手しやすさも相まって、アジア太平洋地域は世界の工業用アルミニウムの生産および消費において主導的な役割を果たしています。
持続可能性に関する分析
各産業が環境問題への懸念の高まりや規制の厳格化に直面する中、工業用アルミニウム市場では持続可能性がますます重視されており、循環型経済の実践が推進されています。アルミニウムはリサイクルが可能であるため、企業はエネルギー消費と二酸化炭素排出量を大幅に削減でき、再生アルミニウムは一次生産に代わる魅力的な選択肢となっています。2025年5月、ミシガン州サラナックに拠点を置く二次アルミニウム生産業者であるピュア・アルミニウム社は、トラクシス社およびコンソーシアム・メタルズ社と提携し、アルミニウムのリサイクルおよび二次アルミニウム規格合金、リサイクル二次インゴット(RSI)、加工用合金、アルミニウム脱酸剤などの付加価値製品の製造に取り組み、持続可能な物質循環を直接支援しています。
この提携は、鉄鋼、ダイカスト、および一次アルミニウム産業のサプライチェーンを強化すると同時に、産業プロセスに循環型経済の原則を組み込むものです。材料の再利用を促進することで、自動車メーカー、航空宇宙メーカー、建設会社が、性能を損なうことなく、より環境に優しいソリューションを採用できるようになります。需要の高い分野における再生アルミニウムの採用拡大は、全体的な環境負荷を低減すると同時に、環境に配慮した生産技術の革新を促進します。企業が持続可能な取り組みへの投資を続ける中、工業用アルミニウム市場では収益性と環境への責任のバランスがますます取れてきており、成長と持続可能性が両立し得ることが示されています
競争環境
この市場の主要なグローバル企業には、Aluminum Corporation of China Limited (Chalco), China Hongqiao Group, Rio Tinto, UC Rusal, Alcoa Corporation, Hydro Aluminium, Hindalco Industries Limited, Emirates Global Aluminium (EGA), China Minmetals Corporation, Kaiser Aluminum Corporationなどが挙げられます。
主な動向
2025年6月、上海先物取引所(SHFE)は中国初の鋳造用アルミニウム合金先物およびオプション取引を開始し、リスク管理を可能にするとともに、透明性の高い価格シグナルを提供しました。リサイクルされたアルミニウムスクラップから生産されるこれらの契約は、低炭素開発を支援し、業界の持続可能な二次アルミニウムへの移行を促進しています。
2024年3月、エミレーツ・グローバル・アルミニウム(EGA)は、ドイツの二次アルミニウム生産会社であるライヒトメタル・アルミニウム・ギッセライ・ハノーファー社(Leichtmetall Aluminium Giesserei Hannover GmbH)を買収する契約を締結しました。年間最大30,000メートルトンを生産し、その80%をリサイクルアルミニウムで賄い、再生可能エネルギーを活用しているこの専門鋳造会社は、低炭素の一次アルミニウムおよびリサイクルアルミニウム分野におけるEGAのグローバルな成長を強化するものです。
【目次】
- 調査方法と範囲
- 調査方法
- 本レポートの調査目的と範囲
- 定義と概要
- エグゼクティブ・サマリー
- 製品タイプ別概要
- 合金タイプ別概要
- 形状別概要
- 製造プロセス別概要
- 用途別概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 自動車セクターにおける需要の拡大
- 制約要因
- 高いエネルギー消費量と環境への懸念
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- 持続可能性分析
- 技術分析
- DMIの見解
- 製品タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品タイプ別
- 市場魅力度指数、製品タイプ別
- 一次アルミニウム*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 二次アルミニウム
- はじめに
- 合金タイプ別
- はじめに
- 合金タイプ別市場規模分析および前年比成長率分析(%)
- 合金タイプ別市場魅力指数
- 鍛造合金*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 鋳造合金
- はじめに
- 形状別
- はじめに
- 形状別市場規模分析および前年比成長率分析(%)
- 形状別市場魅力指数
- プレート*
- 概要
- 市場規模分析および前年比成長率分析(%)
- シート
- 箔
- 棒・バー
- 鋳物
- その他
- はじめに
- 製造プロセス別
- 概要
- 市場規模分析および前年比成長率分析(%)、製造プロセス別
- 市場魅力指数、製造プロセス別
- 鋳造*
- 概要
- 市場規模分析および前年比成長率分析(%)
- 圧延
- 押出
- 鍛造
- その他
- 概要
- 用途別
- 概要
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 自動車・輸送*
- 概要
- 市場規模分析および前年比成長率分析(%)
- 建築・建設
- 電気・電子
- 包装
- 消費財
- その他
- 概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9740
- ピラミッド型ティーバッグの世界市場2025:メーカー別、地域別、タイプ・用途別
- ベッドサイドマルチパラメータモニターの世界市場2025:種類別(可動型、卓上型)、用途別分析
- 6-メチルベンゾオキサゾール(CAS 10531-80-3)の世界市場2020年~2025年、予測(~2030年)
- 重要インフラ保護の世界市場規模は2031年までにCAGR 5.2%で拡大する見通し
- テルビナフィン塩酸塩の世界市場
- ブラウン管ディスプレイの世界及び日本市場2026年:種類別(CRTモニター、CRTテレビ、CRTオシロスコープ、医療用CRTディスプレイ)
- 金属製旋盤の世界市場2025:メーカー別、地域別、タイプ・用途別
- 音波水位計の世界市場2025:メーカー別、地域別、タイプ・用途別
- 自転車・スクーターレンタルのグローバル市場規模調査:サービス別(従量制、定額制)、推進力別(ペダル、電動、ガソリン)、運営モデル別(ドックレス、ステーションベース)、車両別(自転車、スクーター)、地域別予測:2022-2032年
- 防曇メガネレンズの世界及び日本市場2026年:種類別(男性用、女性用、子供用)
- プラセオジム炭酸塩(CAS 5895-45-4)の世界市場2020年~2025年、予測(~2030年)
- ガラスモールドの中国市場:普通鋳鉄金型、合金鋳鉄金型、その他の材質金型