市場概要
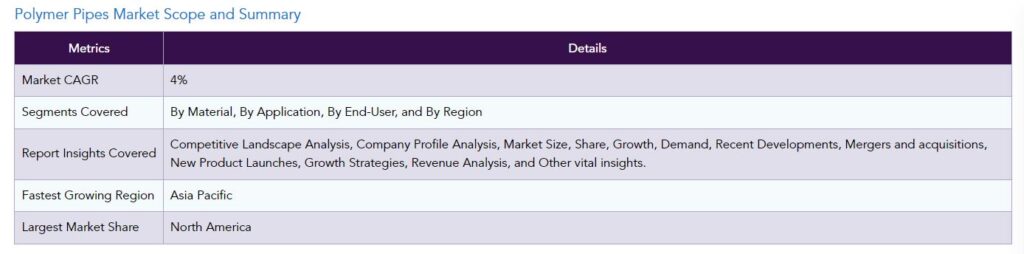
この調査レポートは、ポリマーパイプの世界市場を調査し、予測期間(2024-2031年)における年平均成長率を4%と予測した市場調査報告書です。ポリマーパイプの世界市場規模、シェア、最新動向、競合情報、今後の市場展望などをお届けします。水道配管におけるポリマーパイプの使用量は増加傾向にあります。アジア太平洋地域」の石油・ガス産業、建築、建設からの需要が急増。Pipelife社、CENTEX社、Vinidex社などが参入し、競争激化。ポリマーパイプの主成分はPVC樹脂、DOP、安定剤、加工助剤、潤滑剤、着色剤、充填剤。ポリマーパイプはメンテナンスコストが低く、リサイクルが容易なため、需要が急増しています。
パイプは、流体や気体(液体)、スラリー、粉体、小さな固形物の塊を流せる物質を通すために利用されるプラスチックや金属の空洞円筒です。パイプは主に、給水、清潔な飲料水の手配、十分な汚水除去のための配管に使用されます。 ポリマーパイプの使用に影響する重要な特性のいくつかは、費用対効果、軽量、耐腐食性、取り付けの容易さ、パイプに結露が生じるのを防ぐ多くの断熱性です。ポリマーパイプは他の材料よりも軽いため、取り扱いや設置が簡単です。ポリマーパイプは、他の素材に比べてひび割れや漏れのリスクが低いです。外部からの応力によく耐えます。柔軟性があるため、余分な継ぎ手や継ぎ手を必要とせず、角度や障害物を避けてパイプを通すことができます。建設支出と住宅完成件数の継続的な回復が、米国におけるポリマーパイプ需要の急速な伸びを支えるでしょう。鋳鉄や亜鉛メッキ鉄ではなく、柔軟性と延性に優れたPEパイプを使用する産業が多くなっています。
ポリマーパイプ市場のダイナミクスと動向
建設・灌漑プロジェクトへの投資増が市場を牽引
建築物建設への投資増が予測期間の成長を牽引する見込み。人口の増加に伴い、建設業界は驚異的なペースで成長しており、その成長ペースに伴い、配管目的のパイプや適切な汚水除去システムの構築に対するニーズが非常に高まっています。ある報告書によると、2022年までの世界の建設業界の規模は、なんと13兆米ドルに達するとのことです。ジュベイルIIは、2014年に始まった22年間の工業都市プロジェクトの110億米ドルの拡張プロジェクトです。完成すれば、80万立方メートルの海水淡水化プラント、少なくとも100の産業プラント、1日あたり少なくとも36万バレルを生産する製油所、何マイルにも及ぶ鉄道、道路、高速道路で構成される予定。プロジェクトの完成は2024年の予定。それに加え、灌漑プロジェクトの需要増加が市場成長の原動力になる見込み。パイプは灌漑ネットワークの基本部分です。
同様に、電気ケーブルが電気力を移動させるように、水道システムラインは水を移動させます。水システムプロジェクトに絶妙な取引を取得し、それを費用対効果にするための信じられないほどの方法は、ラテラルまたは全体の水ラインのバルブとスプリンクラーヘッドの間のラインにPVCパイプを利用することです。イスラエルを拠点とする灌漑企業Netafim社が、インドで3つの新規プロジェクトを実施するため、8,500万米ドルの契約を獲得。中国北部には中国の人口の約60%が住んでいますが、国内の水資源の約30%しかありません。この不均衡を改善するため、中国は3つの巨大な運河の建設に資金を提供しており、それぞれの運河の長さは650マイルを超え、中国の3大河川から北部に水を運ぶ予定です。このプロジェクトの建設スケジュールは48年。完成すれば、毎年448億立方メートルの水が供給される予定。
一方、パイプの低温度定格と直径の制限が市場成長の妨げになる見込み。PVC圧力パイプの最も過酷な推奨使用温度は140°F。PVCパイプは温度が下がると硬くなり、温度が上がると適応性が高まります。低温の限界は蒸気の塗布の使用を妨げます; さらに、ちょうど彼らの非衰退の特性のために、プラスチックラインは高温で導入されません。高温ではプラスチックパイプの強度は低下します。特定の用途に適切な配管システムを使用することが重要であり、適切な配管システムの使用を避けることは非常に危険であり、特定の深刻な懸念につながる可能性があります。2021年1月、キーストーン・パイプラインの破裂により、ノースダコタ州の湿地帯を38万3,000ガロン以上の石油が汚染しました。11月中旬までに、州当局は、約209,100平方フィートの湿地帯の汚染された土地の面積を明らかにしました。2017年には、サウスダコタ州の草原を40万7000ガロン以上のカナダ産原油が流出。このパイプラインは、2011年にノースダコタ州で、2016年にサウスダコタ州で、それぞれ約1万6,000ガロンの流出事故も起こしています。
ポリマーパイプ市場のセグメンテーションとシェア
飛躍的な成長が期待されるPVCパイプ
PVCパイプは、世界中で最も広く使用されているプラスチックパイプです。PVCパイプはポリ塩化ビニル(PVC)プラスチック樹脂から作られており、プラスチックパイプ業界で使用される代表的な合成ポリマーの1つです。PVCパイプは、G.I.、鋳鉄、セメントパイプのような従来のパイプに比べて、耐久性があり、費用対効果が高く、軽量で、破損しにくく、取り付けが簡単で、長持ちします。PVCパイプの需要は急速に伸びています。Plastics Insight社のレポートによると、ポリ塩化ビニル(PVC)パイプの需要は、今後急激な伸びが見込まれています。世界の生産限界は2013年の5300万トンから2016年には5800万トン近くに達しました。それに加えて、世界市場の需要は、最近の新しい時代に一定の発展を見てきました。市場需要は2013年の3,600万トンから2016年には4,500万トンに拡大しました。建設分野では、パイプと継手がその総利用量(4,000万トン)の約42%という最も重要な部分を占め、ポリビニル利用市場を牽引しています。
ポリマーパイプ市場の地域別シェア
中国とインドがアジア太平洋地域のポリマーパイプ市場をリード
アジア太平洋地域は、2020年にポリマーパイプの世界売上高のほぼYY%を占める最大市場として発展。アジア太平洋地域は、人口増加、都市化、開発の拡大により、ポリマーが高い人気を得ている数少ないトップ地域の一つです。これらの地域はまた、北米、ヨーロッパ、南米、中東、アフリカに続いています。通常、ヨーロッパ、イタリア、ドイツなどの国々では、債務危機や景況感の悪化のため、需要は控えめ、あるいは停滞しています。アジア太平洋地域は消費者市場でトップレベルの貢献をしており、中でも中国とインドが最も高い地位にあります。報告書によると、中国の6月のポリ塩化ビニル(PVC)輸入は基本的に拡大。政府の廃水管理と節水への取り組みは、中国のプラスチックパイプ市場の拡大に大きく貢献。雨水・雨水システムは、スポンジシティ構想や自治体議会が主導する雨水利用プロジェクトにより、高い成長が見込まれます。中国では、建物の排水用プラスチックパイプの90%近くがPVC製。また、2018年の中国におけるプラスチックパイプの生産量は、前年の約1,200万トンから増加し、約1,500万トンに達すると推定されています。
競争環境
世界のポリマーパイプ市場は、地域プレーヤーとグローバルプレーヤーの存在によって断片化されてます。競争環境は、地域企業の増加と上流用途への投資の増加にあります。Pipelife、CENTEX、Vinidex、PolyOne Corporation、Celanese、JM Eagle、Charlotte Pipe and Foundry、Diamond Plastics Corp、Sattler Plastics Company、Fujian Zhenyun Plastic Industry Co. 2016-17会計年度、Finolex IndustriesはアメリカのLubrizol Corporationと提携しました。この契約は、主に建築・建設業界向けのFinolex Flow Guard Plusパイプと継手をインドで製造・販売するためのCPVCコンパウンドの供給に関するものです。この提携により、国内市場向けに優れた製品を提供してきた実績が強化されます。2018年6月6日、シャーロット・パイプは最近、ユタ州シーダーシティの施設にプラスチック継手の生産を追加しました。この拡張により、工場は157,000平方フィート以上追加され、ユタ州は300,000平方フィート以上になりました。継手だけで4,300パレット以上の保管スペースがあります。また、この拡張により30人の雇用が増えました。このような投資は、シャーロット・パイプが顧客だけでなく、ビジネスを展開する地域社会にもコミットしていることを示しています。
COVID-19 ポリマーパイプ市場への影響
この業界は、パンデミックによってもたらされた経済破綻により、短期的な困難に直面する可能性があります。封鎖により建設活動が大幅に減少し、市場の成長に影響を与えるでしょう。報告書によると、建設活動の落ち込みにより、配管の需要は依然として低迷しています。原材料の高騰も市場に大きな影響を与えそうです。PVC樹脂価格は、ロックダウン期間中に1kgあたり14ルピー下落し、60ルピーとなりました。JMファイナンシャルのレポートによると、Supreme/Astralは、プラスチックパイプ部門で8/13%の数量減少(COVID-19のロックダウンのため)。2020年6月のPVC輸出量は、4月上旬に輸出窓口が閉鎖されたため、低水準で推移。6月のPVC輸出量は28,000tで、2019年6月より23pc減少。
【目次】
調査範囲と方法論
調査方法
市場の範囲
主要トレンドと動向
エグゼクティブサマリー
素材別市場
用途別市場
エンドユーザー別市場
地域別市場スニペット
市場ダイナミクス
市場への影響要因
促進要因
阻害要因
機会
影響分析
産業分析
ポーターの5つの力分析
サプライチェーン分析
特許分析
規制分析
価格分析
COVID-19分析
COVID-19の市場分析
COVID-19以前の市場シナリオ
現在のCOVID-19市場シナリオ
COVID-19後または将来のシナリオ
COVID-19の価格ダイナミクス
需給スペクトラム
パンデミック時の市場に関連する政府の取り組み
メーカーの戦略的取り組み
素材別
市場紹介
市場規模分析、前年比成長率分析(%), 材料セグメント別
市場魅力度指数:素材セグメント別
アクリロニトリル・ブタジエン・スチレン(ABS)*市場
概要
市場規模分析、百万米ドル、2019-2028年および前年比成長率分析(%)、2020-2028年
塩素化ポリ塩化ビニル(CPVC)
高密度ポリエチレン(HDPE)
ポリエチレン(PE)
ポリプロピレン(PP)
ポリフッ化ビニリデン(PVDF)
その他
…
【お問い合わせ・ご購入サイト】
資料コード: MA4171-datam
- Global Advanced Driver Assistance System (ADAS) Market Size Study, by Technology (Adaptive Cruise Control, Adaptive Front-Lighting System, Intelligent Park Assist, Pedestrian Protection, Blind Spot Detection, Others), by Sensor Type (Radar Sensor, Lidar Sensor, Camera Sensor,超音波センサー), 推進力別 (電気自動車, ICE自動車), 車両タイプ別 (乗用車, 小型商用車, 大型商用車), 自動化レベル別 (L1, L2, L3, L4, L5), 販売チャネル別 (OEM, アウトソーシング), 地域別予測 2022-2032
- 世界の超音波診断装置市場(2025-2033):製品種類別、携帯性別、用途別 、エンドユーザー別、地域別分析レポート
- ヘパリン注射液の世界市場2025:メーカー別、地域別、タイプ・用途別
- ポータブル型発電機のグローバル市場(2026-2036):1.0 KW以下、1.0~3.0 KW、3.0~5.0 KW、5.0 KW以上
- アルファN-アセチルグルコサミニダーゼの世界市場2025:種類別(レシニダーゼアルファ、EGT-201、BMN-250、ABO-101、その他)、用途別分析
- 殺菌卵の世界市場2025:種類別(卵白、卵黄、全卵)、用途別分析
- デリ陳列ケースの中国市場:強制空冷式、重力コイル式
- 合金量子ドットの世界及び日本市場2026年:種類別(II–VI族合金量子ドット、III–V族合金量子ドット、ペロブスカイト合金量子ドット、その他)
- 世界のタンタル(V)エトキシド市場
- 高周波皮膚引き締め装置の世界及び日本市場2026年:種類別(単極RF、双極RF、多極RF)
- 1-塩化ナフトイル(CAS 879-18-5)の世界市場2020年~2025年、予測(~2030年)
- エアアシストラテラルトランスファーマットレスの世界市場2025:種類別(使い捨て型エアアシストマットレス、再利用可能型エアアシストマットレス)、用途別分析