市場概要
船舶用アルミニウム市場の規模
世界の船舶用アルミニウム市場は、2025年に1,892.79百万米ドルに達し、2033年までに2,431.45百万米ドルに達すると予想されており、2026年から2033年までの予測期間において年平均成長率(CAGR)3.18%で成長すると見込まれています。この成長は、主に、燃料効率の向上や厳しい船舶排出ガス規制への対応を目的として、軽量かつ耐食性に優れた材料の採用が増加していることに起因しています。さらに、造船、軍艦、および高級ヨットにおける高性能合金の需要の高まりが、市場の拡大をさらに後押ししています。
船舶用アルミニウム業界の動向と戦略的洞察
アジア太平洋地域は、2025年に40.91%という最大の売上高シェアを獲得し、市場を牽引する地域として台頭しました。
製品タイプ別では、シート・プレートセグメントが最大の市場規模を占めると予測されており、2025年には40.36%という大きなシェアを記録する見込みです。
船舶用アルミニウム市場の規模と将来展望
2025年の市場規模:1,892.79百万米ドル
2033年の予測市場規模:2,431.45百万米ドル
CAGR(2026年~2033年):3.18%
最大の市場:アジア太平洋地域
最も急成長している市場:欧州
船舶用アルミニウム市場の主なポイント
船舶用アルミニウム市場は、軽量かつ燃料効率に優れた船舶建造へと移行しています。造船会社や船舶運航事業者が、アルミニウムの高い強度対重量比、耐食性、および燃料消費量と排出量の削減能力を重視するにつれ、需要は増加しています。
アジア太平洋地域は依然として市場の中心地です。同地域は、中国、インド、その他のアジア市場における強力な造船能力、拡大するオフショアプロジェクト、およびアルミニウム消費量の増加に支えられ、2025年には売上高シェアの40.91%を占めました。
シートおよびプレートは、依然として中核となる製品カテゴリーです。このセグメントは2025年に市場の40.36%を占め、旅客船、貨物船、フェリー、オフショアプラットフォームの船体、甲板、主要構造部品において広く使用されていることを反映しています。
船舶用アルミニウムの採用は、ますます性能重視の傾向にあります。造船会社は、構造的完全性を維持しつつ船舶の効率を向上させるため、軽量性と高強度、耐食性、疲労性能、耐久性を兼ね備えた材料を求めています。
押出成形品は、船舶の軽量化設計において戦略的な重要性を高めています。高強度かつ軽量で、カスタマイズされた形状を提供できるという特長により、構造フレーム、手すり、床材、マスト、船舶用金具などの用途を支えています。
排出ガス規制がアルミニウムの採用を加速させています。IMO(国際海事機関)の効率性および排出ガスに関する要件により、造船各社は、燃料効率を向上させ、船舶の運航に伴う排出ガスを削減できる、軽量で耐食性に優れたアルミニウムソリューションへ、従来の重量のある材料からの置き換えを進めています。
先進的な船舶用合金は、競争上の差別化要因となりつつあります。高強度の5000系合金やその他の特殊グレードが開発されており、船舶およびオフショア用途において、より高い強度、材料の節約、耐食性、そして環境性能の向上を実現しています。
持続可能性が材料選定の重要な要素となりつつあります。造船会社、ヨットメーカー、船舶用部品サプライヤーがカーボンニュートラルや環境要件に対応するにつれ、リサイクル含有率、ライフサイクル性能、低炭素アルミニウムの重要性がますます高まっています。
貿易政策が船舶用アルミニウムの調達構造を変えつつあります。米国のアルミニウム関税、EUのセーフガード措置、および「溶解・鋳造」原産地規則の施行は、船舶用アルミニウム市場全体において、価格設定、輸入動向、サプライヤーの選定、そしてサプライチェーンのレジリエンスに影響を及ぼしています。
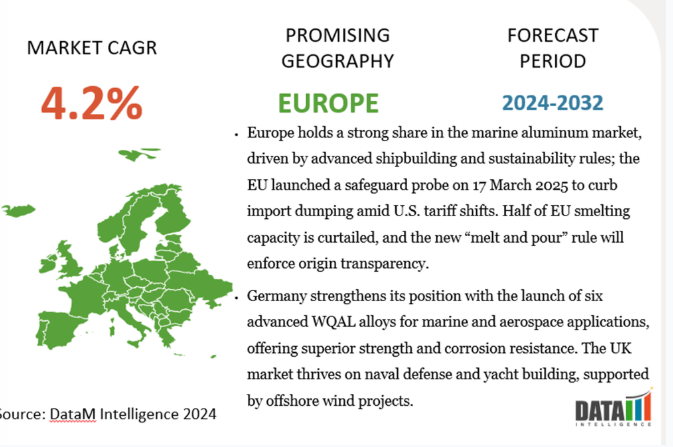
欧州は、最も急成長している地域市場として台頭しています。同地域の先進的な造船産業、海軍用途、持続可能性に関する規制、そして軽量材料への需要拡大が、市場の急速な拡大を支えています。
中国とインドは、アジア太平洋地域の船舶用アルミニウムのエコシステムを強化しています。中国は大規模な造船能力を強みとしており、一方、インドでは沿岸輸送、漁船、巡視艇、および「サガルマラ」のような取り組みが、船舶用アルミニウムに対するさらなる需要を生み出しています。
競争の焦点は、材料の革新と規制順守へと移行しています。主要な生産者や船舶用合金サプライヤーは、コスト効率、合金の性能、リサイクル含有率、持続可能性の実績、そしてますます厳格化する船舶基準への順守において競争を繰り広げています。
主要企業・市場シェア
船舶用アルミニウム市場の動向
軽量化と燃費効率向上の推進
船舶業界では、燃費効率の向上と排出ガスの削減を目的として、軽量化がますます重視されており、その結果、アルミニウムが鋼鉄のような重量のある代替材料に代わって最適な素材として選ばれています。軽量化により、船舶はより高速な航行が可能となり、燃料消費量を削減し、IMOの排出ガス基準に準拠しながらより多くの貨物を輸送できるため、運航事業者の運営コストを削減できます。
こうした軽量ソリューションへの注力は、CDT Marine社が「Boatlife 2023」で「The Aluminium Boat Company」を立ち上げたことなど、最近の動向からも明らかです。これは、英国におけるアルミニウム製ボートの需要の高まりに対応するものです。顧客からの強い関心や、Buster boatsやAB ribsといったプレミアムブランドの導入計画もあり、軽量化とエネルギー効率への重点が、船舶分野におけるアルミニウムの採用を引き続き後押ししています。
船舶用アルミニウム市場のセグメンテーション分析
船舶用アルミニウム市場は、製品タイプ、合金、製造プロセス、エンドユーザー、および地域に基づいてセグメント化されています。
船体および構造用途において、シートおよびプレートが船舶用アルミニウム市場を支配
シートおよびプレートは、耐久性、耐食性、および軽量化が求められる船体、甲板、構造部品の製造に不可欠であるため、船舶用アルミニウムセグメントにおいて大きなシェアを占めています。旅客船、貨物船、フェリー、およびオフショアプラットフォームでの使用により、これらの製品は、船舶建造に必要な広い表面積を提供するため、押出成形品やチューブと比較して主要な製品タイプとなっています。
この優位性は、新製品の投入によってさらに際立っています。例えば、ウィットリー・マリン・グループは2025年6月に「ALシリーズ」を発売しました。このシリーズは、強度と性能を重視して設計されたアルミニウム製ボート、モーター、トレーラーのパッケージを特徴としています。同シリーズには、板およびプレス加工された合金構造を採用し、頑丈さと耐久性を確保した「ウィットリー AL 1150 TS」などのモデルが含まれており、現代のアルミニウム製ボート製造においてシートおよびプレートが果たす重要な役割を裏付けています。
構造的な柔軟性と軽量設計により、押出成形品が船舶用アルミニウム市場で大きなシェアを獲得
押出成形品は、その汎用性と強度により、船舶用アルミニウム分野で大きなシェアを占めており、ボートや船舶の構造フレーム、手すり、床材、マスト、金具などに最適です。軽量性を維持しつつ複雑な形状にカスタマイズできる特性は、現代的な低燃費船舶や高性能ヨットの設計を支えています。
地域別市場動向
造船業の力強さとアルミニウム消費量の増加を背景に、アジア太平洋地域が船舶用アルミニウム市場を牽引
アジア太平洋地域は、強力な造船産業、拡大する海洋エネルギープロジェクト、および燃費効率向上のための軽量材料の採用拡大に牽引され、世界の船舶用アルミニウム市場において大きなシェアを占めています。2030年までに、アジア(中国を除く)におけるアルミニウム消費量は860万メートルトン増加すると予測されており、そのうちインドだけでその増加分の約61%を占めると見込まれています。これは、同地域が船舶および産業用途においてアルミニウムへの依存度を高めていることを反映しています。
インドの船舶用アルミニウム市場の見通し
インドは、「サガルマラ」のようなイニシアチブや、漁船、巡視船、沿岸輸送船への需要拡大により、重要な貢献国として台頭しています。2024年2月、マリン・ジェット・パワー(MJP)は「MJPインド」を立ち上げ、防衛および民間部門向けの高性能船舶用エンジンのウォータージェット製造の現地化を目指しており、これにより船舶用途におけるアルミニウムの採用がさらに促進される見込みです。
中国の船舶用アルミニウム市場の動向
中国は、世界最大の造船能力を誇り、貨物船、フェリー、軍艦向けの船舶用アルミニウムを生産しており、この地域をリードしています。その高度な製造能力とグリーンシッピングへの注力は、船舶用途向けアルミニウムソリューションの主要サプライヤーとしての地位を強固なものにしています。
欧州:セーフガード措置と持続可能性への取り組みの中で市場での地位を強化
欧州は、その高度な造船産業と厳格な持続可能性規制に支えられ、船舶用アルミニウム市場において依然として大きなシェアを維持しています。2025年3月17日、米国による関税措置によりアルミニウムが欧州へ転用される懸念が高まったことを受け、EUはアルミニウム輸入に対するセーフガード調査を発表しました。欧州委員会は、2021年以降、EUの製錬能力の50%が削減されており、需要のわずか46%しか国内で賄えていないことを強調しました。ダンピングを防ぐため、EUは「溶解・鋳造地基準」を導入し、金属が溶解された場所に基づいて原産地を決定することになります。
ドイツの船舶用アルミニウム市場に関する洞察
ドイツは、その高度な造船技術と、軽量かつ耐食性に優れた合金への需要により、船舶用アルミニウム市場において依然として主要な役割を果たしています。2023年11月30日、WWEIQIAO Germany GmbHは、船舶、自動車、航空宇宙用途向けに設計された、高強度および耐疲労性に優れた合金をはじめとする6種類の新しいWQALアルミニウム材料を発表しました。WQAL WHS 340–400やWQAL CHF 110–130などのこれらの合金は、優れた耐食性と疲労性能を備えています。今回の新製品発表は、船舶および造船分野におけるドイツのイノベーションにおけるリーダーシップをさらに強固なものとしています。
英国の船舶用アルミニウム産業の成長
英国の船舶用アルミニウム市場は、堅調な海軍防衛部門と活発なヨット製造産業の恩恵を受けています。英国の造船所では、効率性と軽量化の基準を満たすため、高速船や巡視艇にアルミニウムを採用するケースが増えています。洋上風力発電や海洋エネルギープロジェクトへの投資も、耐食性アルミニウム合金の需要を後押ししています。持続可能性の目標や軽量設計が、新たな海軍プロジェクトにおけるアルミニウムの使用を促進しています。
船舶用アルミニウム市場の経済・投資分析
船舶用アルミニウム産業は、造船、海上輸送、洋上インフラ、海軍の近代化、レクリエーション用船舶への投資拡大に支えられ、着実な経済成長が見込まれています。軽量、耐食性、耐久性、そして燃料効率に優れた材料への需要の高まりにより、造船会社や船舶機器メーカーはアルミニウム合金の使用拡大を進めています。海上インフラ、艦隊の近代化、港湾開発、沿岸輸送への政府投資も、市場の成長をさらに後押ししています。設備投資は、先進的な合金の開発、生産能力の拡大、製造の自動化、加工技術、および主要な造船拠点に近い地域施設にますます重点が置かれています。これらの投資は、製造業者が生産効率、材料の品質、供給の信頼性、物流を改善すると同時に、全体的な運営コストを削減するのに役立っています。高強度アルミニウム合金、耐食性材料、軽量な船舶構造、および溶接・加工技術の進歩もまた、船舶の耐久性、燃料効率、積載能力、ライフサイクル性能を向上させる機会を生み出しています。
投資の観点からは、強力な合金開発能力、効率的な製造体制、信頼性の高い原材料供給ネットワーク、そして造船会社との確固たる関係を有する企業が、競争上の優位性を獲得すると予想されます。優れた強度対重量比、耐食性、耐久性、および加工特性を備えた高品質な船舶用アルミニウムシート、プレート、押出成形品、および特殊合金を提供するメーカーは、付加価値の高い製品を通じて、より高い利益率を実現することができます。しかし、投資家は、アルミニウム価格の変動、エネルギーコスト、地政学的な不確実性、貿易制限、サプライチェーンの混乱、およびますます厳格化する環境規制といった課題を考慮する必要があります。また、企業は、エネルギー効率の高い生産、リサイクルシステム、よりクリーンな製造技術、および規制順守への投資が必要となる可能性があります。全体として、造船、オフショアプロジェクト、海軍の近代化、海洋インフラ、および船舶の軽量化技術への継続的な投資により、船舶用アルミニウム市場において長期的な成長と投資機会が創出されると予想されます。
船舶用アルミニウム市場の規制および関税分析
世界の船舶用アルミニウム市場における規制の枠組みは、環境の持続可能性、安全基準、および排出削減に重点を置いています。エネルギー効率設計指数(EEDI)やより厳格な排出基準といった国際海事機関(IMO)の規制により、造船各社は燃料効率を向上させるため、軽量で耐食性に優れたアルミニウムの採用を迫られています。さらに、EUのカーボンニュートラル政策やリサイクル要件は、船舶構造におけるアルミニウムの採用を促進している一方、船級協会は船舶の材料性能および安全基準について厳格な基準を設定しています。
関税面では、アルミニウム輸入品に対する25%の関税を含む最近の米国の措置が、世界的な貿易の流れを乱し、欧州やアジアなどの地域においてダンピングリスクの高まりにつながっています。EUのセーフガード調査および「メルト・アンド・ポア」規則は、米国市場からの輸入の迂回を抑制し、現地の生産者を保護することを目的としています。一方、貿易摩擦や地域ごとの関税の差異は、船舶セクターにおけるアルミニウムの価格設定、調達戦略、およびサプライチェーンのレジリエンスに引き続き影響を及ぼしています。
船舶用アルミニウム市場の競争環境
船舶用アルミニウム市場は適度に統合が進んでおり、大規模な一貫生産型アルミニウムメーカー、地域密着型の合金メーカー、および船舶用グレードの素材を専門とするサプライヤーが混在しています。
主要企業には、Alcoa Corporation, Norsk Hydro ASA, Kaiser Aluminum Corporation, Constellium N.V., UACJ Corporation, Novelis Inc., Century Aluminum Company, Aleris Corporation, China Zhongwang Holdings Limited, Rusal.が含まれます。
競争は、造船、防衛、オフショア分野にサービスを提供する一次金属生産者、合金メーカー、および加工専門業者にまたがっています。各社は、コスト効率、材料の革新、および船舶関連規制への準拠において競争を繰り広げています。
船舶用アルミニウム市場の最近の動向
2026年6月 – アルコア、世界的なアルミニウム供給体制を強化
アルコアは、サウス32社のボーキサイト、アルミナ、およびアルミニウム資産を41億米ドルで買収する戦略的合意を発表しました。これにより、上流部門のアルミニウムポートフォリオを強化し、産業および輸送分野の顧客に対する長期的な供給能力を支えることになります。
2026年5月 – リオ・ティント、低炭素アルミニウム生産を拡大
リオ・ティントは、ケベック州における15億米ドル規模のAP60製錬所拡張プロジェクトの試運転を開始し、一次アルミニウムの年間生産能力を約16万メートルトン増強しました。この拡張により、輸送や船舶産業を含む下流用途向けの低炭素アルミニウムの供給が強化されます。
2026年5月 – アルコア、リサイクルアルミニウム生産に投資
アルコアは、ノルウェーのモスヨエン製錬所に対し6,500万米ドルを投資し、リサイクルアルミニウムを用いた鋳造能力を拡大するとともに、生産能力を最大75,000 metric tons増加させ、低炭素アルミニウム製品に対する需要の高まりに対応することを発表しました。
2026年5月 – ノベリス、船舶用軽量アルミニウムソリューションを推進
ノベリスは、船体外板、甲板、船体上部構造向けの高強度船舶用アルミニウムグレード(AA5059(ALUSTAR®)やAA5083 H128など)の普及を継続し、現代の船舶建造における軽量かつ耐食性に優れた材料への需要を支援しました。
2026年5月 – ノベリス、再生アルミニウムの利用を拡大
ノベリスは、2026会計年度に約216万メートルトンの再生アルミニウムを購入または委託加工したと報告し、アルミニウムの循環型サプライチェーンへの業界の移行を後押ししました。同社はまた、軽量化と耐食性が重要な船体や上部構造向けのアルミニウム供給も継続しています。
2026年4月 – ハイドロ、船舶およびオフショア建設分野におけるアルミニウムの用途を強化
ハイドロは、クルーズ船、ヨット、防衛艦艇、旅客フェリー、オフショア設備など、船舶およびオフショア構造物におけるアルミニウムの利用拡大を強調しました。同社のソリューションは、押出成形および摩擦撹拌接合技術を組み込み、生産効率を向上させつつ、軽量で耐久性に優れた構造物を実現しています。
2026年4月 – 耐食性に優れた先進的な船舶用アルミニウム合金が注目を集める
2026年の研究および業界の動向は、特に造船およびオフショア用途向けに、合金組成の最適化や耐食性グレードの開発を通じて、海水環境におけるアルミニウム合金の性能向上に引き続き焦点を当てていました。
2026年3月 – 船舶の軽量設計が海洋用アルミニウムの採用を後押し
燃料効率、積載量の最適化、および船舶性能への重視が高まる中、海洋用アルミニウムの使用が拡大しています。アルミニウムの低密度、耐食性、および溶接性は、船体、甲板、上部構造、および海洋構造部品において、ますます魅力的な素材となっています。
2026年5月 – インドが造船インフラ開発を加速
インドは、タミル・ナードゥ州トゥートゥクディに、総トン数250万トンの計画能力を持つ初の大型グリーンフィールド造船所を建設するための覚書(MoU)に署名しました。この開発により、インドの造船エコシステムが拡大し、アルミニウムを含む船舶用材料にとって、さらなる長期的な機会が創出されるものと期待されています。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義と概要
- エグゼクティブ・サマリー
- 製品タイプ別概要
- 合金別概要
- 製造プロセス別概要
- エンドユーザー別概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 軽量化と燃費効率化への取り組み
- 制約要因
- 環境規制および排出ガス
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格分析
- 規制および関税分析
- サステナビリティ分析
- 技術分析
- DMIの見解
- 製品タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品タイプ別
- 市場魅力指数、製品タイプ別
- シート・プレート*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 押出成形品
- チューブおよびパイプ
- その他
- はじめに
- 合金別
- はじめに
- 市場規模分析および前年比成長率分析(%)、合金別
- 市場魅力指数、合金別
- アルミニウム・シリコン合金*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- アルミニウム・マグネシウム合金
- その他
- はじめに
- 製造プロセス別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製造プロセス別
- 市場魅力指数、製造プロセス別
- 熱間圧延*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 冷間圧延
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 4市場魅力度指数、用途別
- 旅客船*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 貨物船
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9790
- 塩水電気塩素化装置の世界及び日本市場2026年:種類別(間欠型、連続型)
- 苛性ソーダの世界市場規模調査、タイプ別(灰汁、フレーク、その他)、用途別(アルミナ、パルプ・製紙、有機化学、無機化学、繊維、石鹸・洗剤、水処理、染料・インク、その他)、地域別予測 2022-2032
- 持続可能医薬品包装のグローバル市場(~2033):素材別(プラスチック、紙&段ボール、ガラス、金属)、製品別(一次包装、二次包装、三次包装)、製造工程別、地域別
- 粉末流動試験機の世界及び日本市場2026年:自動化レベル別(自動粉体流動性試験機、手動粉体流動性試験機)
- 世界の黒鉛用炭化タンタルコーティング剤市場(2026年~2036年):CVD・PVD工程別、用途別、基板形態別、領域別
- スルフロール(肉)の世界市場
- 軍用機用酸素システムの世界市場2025:メーカー別、地域別、タイプ・用途別
- 塩素の世界市場規模調査、用途別(EDC/PVC、イソシアネートおよびオキシゲネート、クロロメタン、溶剤およびエピクロロヒドリン、無機化学品、その他の用途)、エンドユーザー産業別(水処理、製薬、化学品、紙・パルプ、プラスチック、殺虫剤、その他のエンドユーザー産業)、地域別予測 2022-2032
- 世界のナトリウムブダゾリジン市場
- ガラス繊維電子糸の世界及び日本市場2026年:種類別(4~5 μm、5~7 μm、7~9 μm)
- 顔認識市場レポート:コンポーネント別(ソフトウェア、サービス)、技術別(2D顔認識、3D顔認識、顔分析)、用途別(感情認識、出席追跡・監視、入退室管理、セキュリティ・監視、その他)、最終用途産業別(小売・Eコマース、BFSI、政府・防衛、自動車・運輸、メディア・エンターテイメント、ヘルスケア、通信・IT、その他)、地域別 2024-2032
- スマートシティプラットフォーム市場レポート:プラットフォームタイプ(コネクティビティ管理プラットフォーム、統合プラットフォーム、デバイス管理プラットフォーム、データ管理プラットフォーム、セキュリティ管理プラットフォーム)、導入形態(オンプレミス、クラウドベース)、アプリケーション(スマートモビリティ/交通、スマートセキュリティ、スマートユーティリティ、スマートガバナンス、スマートインフラ、スマートヘルスケア、その他)、地域別 2024-2032