市場概要
概要
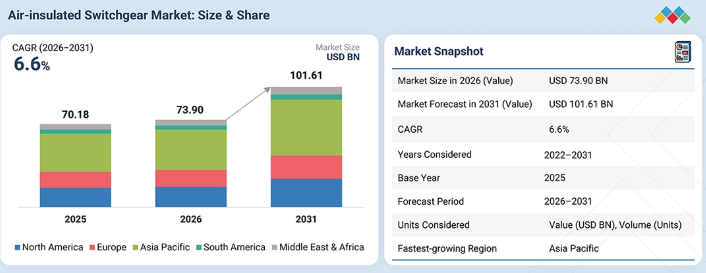
空気絶縁開閉装置市場は、2025年に701億8,000万米ドルと評価され、2026年には739億米ドルに達すると推定されています。また、2031年までに1,016億1,000万米ドルに達すると予測されており、2026年から2031年までの予測期間において、年平均成長率(CAGR)6.6%で成長すると見込まれています。この着実な成長は、世界中で電力インフラの建設および資金調達のあり方を再構築している構造的な要因の相乗効果によって支えられています。成熟経済圏および新興経済圏を問わず、各電力事業者は世代交代サイクルに直面しており、数十年前設置された開閉装置群を退役させると同時に、産業の電化、データセンターの拡大、および交通機関の電化に伴う電力需要の増加を吸収するために、発電容量の拡大を進めています。「古い設備を置き換えつつ、新しい設備を構築する」というこの二重の課題は、再生可能エネルギーの導入ペースによってさらに強まっています。太陽光発電や風力発電の設備容量が1ギガワット増設されるたびに、その電力を送電網に送電するための変電所が同量必要となるためです。また、ガス絶縁方式の代替品に比べて設置コストが低いことから、土地が制約要因とならない場所では、AISが依然としてデフォルトの選択肢となっています。アジアにおける州主導の送電網拡張から新興市場での配電網強化計画に至るまで、政府が支援する送電網近代化プログラムは、AIS需要の中核をなす中・高電圧インフラに向けて持続的な公的資本を投入することで、この勢いをさらに加速させています。
空気絶縁開閉装置(AIS)の市場規模と予測:
市場規模(2025年):701.8億米ドル
市場規模(2026年):739億米ドル
市場予測(2031年):1,016億1,000万米ドル
成長率:2026年から2031年までのCAGR(年平均成長率)6.6%
基準年:2025年
予測期間:2026年~2031年
主な成長要因
再生可能エネルギー発電容量の急速な拡大
送配電網の近代化および送配電インフラへの投資の加速
老朽化した開閉装置および変電所インフラの更新・改修
電化鉄道、地下鉄システム、港湾、および交通インフラの拡充
電力網の強化および近代化に対するニーズの高まり
主なポイント
アジア太平洋地域は、空気絶縁開閉装置市場において最も急速に成長する地域となり、2026年から2031年にかけて年平均成長率(CAGR)6.9%を記録する見込みです。
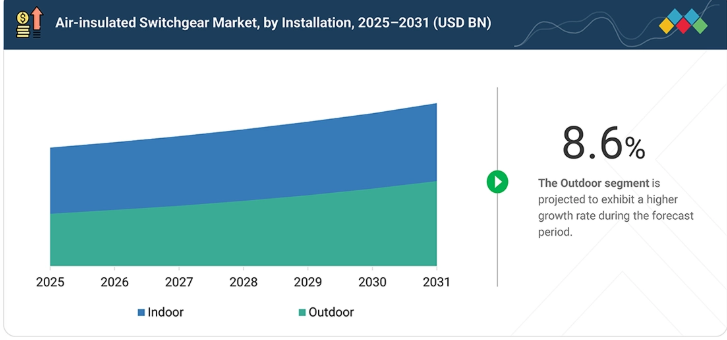
屋外設置は、予測期間中に8.6%というより高いCAGRを記録する見込みです。
空気絶縁開閉装置市場における高電圧(36 kV以上)セグメントは、2025年に最大の市場シェアを占めました。
用途別では、送電・配電分野が市場を牽引し、2025年には最大の市場シェアを占めました。
開閉装置市場の主要企業には、ABB(スイス)、イートン(アイルランド)、シュナイダーエレクトリック(フランス)、日立エナジー(スイス)、シーメンス・エナジー(ドイツ)があり、各社は空気絶縁開閉装置市場でのシェア拡大に向け、様々な戦略を展開しています。
JST Power Equipment(米国)およびZhejiang Usune Electric Co., Ltd.(中国)は、強力な製品エコシステムと市場浸透力を背景に、市場において影響力のあるスタートアップ/中小企業/リーダーとしての地位を確立しています。
市場そのものは、AIS(空気絶縁開閉装置)の定義そのものを変えつつある一連の技術的・規制上の変化によって、静かに再定義されつつあります。欧州および北米全域におけるSF6ガスの段階的な規制により、メーカーは真空遮断器やクリーンエア絶縁を軸とした開閉装置の再設計を迫られており、かつては旧来の技術と見なされていたものが、特定の電圧クラスにおいては、規制に準拠した将来を見据えた選択肢へと変貌を遂げています。これと並行して、デジタル化はパイロットプロジェクトから標準仕様へと移行しており、状態監視センサー、部分放電検出、IoT対応の資産管理が、新規設置に組み込まれることや老朽化した設備への後付けがますます増え、開閉装置を受動的なインフラからデータを生成する送電網資産へと変貌させています。また、電力事業者が、従来はガス絶縁型が好まれてきたスペースに制約のある都市部や工業地帯において、この技術のコスト面での優位性を活かそうとしていることから、コンパクトでモジュール式のAIS設計も注目を集めています。一方、アジアや中東の地域メーカーが、各国のインフラ計画に伴う現地調達義務を満たすために生産規模を拡大していることから、サプライチェーン全体も多様化が進んでいます。
顧客の顧客に影響を与えるトレンドと変革
空気絶縁開閉装置分野における顧客の経済状況は、異なる時間軸で作用しながらも、同じ購入者に影響を与える複数の要因によって変化しつつあります。規制上の圧力、特にEUのFガス規制や他地域の同様の枠組みに基づくSF6の段階的規制が、最も差し迫った要因となっています。これにより、電力会社や産業分野の購入者は、真空遮断器やクリーンエア絶縁を採用した開閉装置の再認定を迫られており、コンプライアンスが設備投資計画上の課題となっています。これと並行して、容量面での課題も生じています。成熟した経済圏や新興経済圏の送電網は、産業の電化、都市化、再生可能エネルギー発電、データセンターによる負荷の増加に対応しており、その増加ペースは計画を上回ることも少なくありません。EV充電、鉄道の電化、港湾の岸壁電源といった輸送分野の需要も、新たな開閉装置のニーズを生み出しています。その結果、購入者は現在、停電リスク、排出量、系統連系速度、設備投資(Capex)を考慮し、デジタル監視機能を備え、SF6を使用せず、省スペースなAISプラットフォームを好むようになっています。これにより、購入者層は従来の電力会社にとどまらず、EPC請負業者、再生可能エネルギー開発業者、データセンター運営者へと広がっています。
主要企業・市場シェア
市場のエコシステム
空気絶縁開閉装置(AIS)のバリューチェーンは、原材料の採掘から、最終的に機器に電力を供給する電力会社や送電網事業者まで及びます。その基盤となるのは、3M(米国)やAurubis(ドイツ)といった原材料サプライヤーであり、これらは開閉装置の構成部品に使用される金属、合金、特殊材料を供給しています。これらは、TE Connectivity(スイス)やPhoenix Contact(ドイツ)といった部品サプライヤーへと供給され、これらの企業は完成したパネルに組み込まれるコネクタ、リレー、制御部品を製造しています。スイッチギア本体は、ABB(スイス)やSiemens(ドイツ)といった企業が主導する、少数のグローバルメーカーによって生産されており、これらの企業は技術の深さ、デジタル能力、そしてグローバルなサービス網を武器に競争を繰り広げています。そこから先、ラーセン・アンド・トゥブロ(インド)やリンクソン(スイス)などのEPC(設計・調達・建設)企業やシステムインテグレーターが、スイッチギアを稼働中の変電所プロジェクトに導入するための設計、調達、建設業務を担当します。一方、レクセル(フランス)やウェスコ(米国)などの販売代理店やチャネルパートナーは、小規模な購入者や地域の請負業者に機器を届けるための物流を管理しています。このサプライチェーンの末端には、エンドユーザーである電力会社や送電網運営事業者、例えば中国国家電網(中国)やナショナル・グリッド(英国)などが位置しており、これらの企業の設備投資計画が、最終的にこのエコシステムのあらゆる階層における需要のペースと方向性を決定づけます。
地域
アジア太平洋地域が予測期間中、空気絶縁開閉装置市場を牽引し、最も高い年平均成長率(CAGR)を記録する見込み
アジア太平洋地域の空気絶縁開閉装置(AIS)市場は、2025年に320億8,000万米ドルと評価され、338億6,000万米ドルと推定されており、2031年までに471億6,000万米ドルに達すると予測されています。2026年から2031年にかけては、年平均成長率(CAGR)6.9%で成長する見込みです。この市場における主導的な地位は、中国とインドにおける大規模な送電網投資を反映しています。両国では、送電網の拡張と配電網の近代化により、新規および更新用の変電所建設が資金提供されています。中国では、屋上太陽光発電の統合や都市部の送電網のアップグレードに向けて、中電圧AISベイが導入されています。一方、インドでは、配電改革により、技術的損失の削減と信頼性の高い電力供給範囲の拡大を目的とした変電所建設が促進されています。日本、韓国、オーストラリアでは、データセンターの拡大や送電網への接続を必要とする洋上風力発電プロジェクトにより、需要が増加しています。また、都市化や産業の電化も電力需要を高め、それを支える送電・配電インフラの必要性を高めています。これらの要因により、アジア太平洋地域は2031年まで、最大かつ最も急成長する地域市場となり、送電網への投資は引き続き堅調に推移すると予想されます。
空気絶縁開閉装置市場:企業評価マトリックス
ABB(スイス)は、豊富な技術ポートフォリオ、世界的な製造拠点網、およびすべての主要地域における電力会社との長年にわたる関係を背景に、空気絶縁開閉装置市場におけるトッププレイヤーとして際立っています。HD現代電機(韓国)は、競争力のある価格設定と輸出活動の拡大を通じて地歩を固め、特にアジアや中東のバイヤーが従来の欧米や日本のメーカー以外のサプライヤー基盤を多様化させる中で、注目すべき挑戦者として台頭しています。
主要市場プレイヤー
ABB (Switzerland)
Schneider Electric (France)
Eaton (Ireland)
Siemens (Germany)
GE Vernova (US)
Mitsubishi Electric Corporation (Japan)
TOSHIBA CORPORATION (Japan)
Siemens Energy (Germany)
Hitachi Energy Ltd. (Switzerland)
WEG (Brazil)
CHINT Group (China)
CG Power and Industrial Solutions Limted (India)
HD Hyundai Electric Co., Ltd (South Korea)
HYUSONG HEAVY INDUSTRIES (South Korea)
Fuji Electric Co., Ltd (Japan)
LS ELECTRIC Co., Ltd (South Korea)
Armtek Elektrik (Turkey)
Hubbell (US)
Orecco (China)
MEIDENSHA CORPORATION (Japan)
TGOOD Global Ltd (China)
S&C Electric Company (US)
G&W Electric (US)
Sieyuan Electric Co., Ltd (China)
SGC SwitchGear Company (Belgium)
【目次】
1
はじめに
25
2
エグゼクティブ・サマリー
31
3
プレミアム・インサイト
36
4
市場概要
再生可能エネルギーの急増とスマートグリッドの革新が、電力インフラ市場に変革的な変化をもたらしています。
40
4.1
はじめに
4.2
市場の動向
4.2.1
推進要因
4.2.1.1
老朽化した送電・配電インフラの近代化と更新
4.2.1.2
再生可能エネルギー容量の拡大と、系統連系および送電インフラの必要性
4.2.1.3
データセンターおよび産業の電化に伴う電力需要の増加
4.2.2
制約要因
4.2.2.1
原材料価格の変動性
4.2.3
機会
4.2.3.1
HVDCシステムへの需要の高まりとハイブリッド開閉装置の開発
4.2.3.2
交通機関の電化を含むインフラ分野におけるAISの採用拡大
4.2.3.3
SF6フリーおよびデジタル対応のAIS設計の開発
4.2.4
課題
4.2.4.1
高電圧AISに関連する運用上の課題
4.2.4.2
非組織セクターからの激しい競争
4.2.4.3
サプライチェーンの混乱と重要部品における長いリードタイム
4.3
未充足のニーズと未開拓分野
4.4
相互に連携する市場とセクター横断的な機会
4.5
新たなビジネスモデルとエコシステムの変容
4.5.1
新たなビジネスモデル
4.5.2
エコシステムの変容
4.6
ティア1/2/3のプレーヤーによる戦略的動き
5
業界の動向
変化する力学とイノベーションが、空気絶縁開閉装置市場の競争力学をどのように再定義しているかをご覧ください。
53
5.1
ポーターの5つの力分析
5.1.1
競争の激しさ
5.1.2
新規参入の脅威
5.1.3
供給者の交渉力
5.1.4
購入者の交渉力
5.1.5
代替品の脅威
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
電力・公益事業セクターの動向
5.3
バリューチェーン分析
5.4
エコシステム分析
5.5
価格分析
5.5.1
2025年の電圧別、空気絶縁開閉装置の価格帯
5.5.2
2022年~2025年の地域別、空気絶縁開閉装置の平均販売価格の推移
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード 853720)
5.6.2
輸出シナリオ(HSコード 853720)
5.6.3
輸入シナリオ(HSコード 853521)
5.6.4
輸出シナリオ(HSコード 853521)
5.6.5
輸入シナリオ(HSコード 853529)
5.6.6
輸出シナリオ(HSコード 853529)
5.7
主要な会議およびイベント(2026年~2027年)
5.8
顧客の事業に影響を与えるトレンド/ディスラプション(変革)
5.9
投資および資金調達のシナリオ
5.10
ケーススタディ分析
5.10.1
ENEDISおよびABB:フランスの配電網向けSF6フリー空気絶縁開閉装置
5.10.2
フラポートAG(フランクフルト空港):シュナイダーエレクトリック社製GMエアセットを採用したSF6フリー開閉装置
5.10.3
セントリン・データ・システムズ社とABB:中国のデータセンター向けデジタル中電圧開閉装置
5.11
米国関税の影響 – 空気絶縁開閉装置市場への影響
5.11.1
はじめに
5.11.2
主な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への影響
5.11.4.1
米国
5.11.4.2
欧州
5.11.4.3
アジア太平洋
5.11.5
用途への影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の用途
AIによるイノベーションは、空気絶縁開閉装置に革命をもたらし、予知保全とマイクログリッドの統合を強化しています。
84
6.1
主要な新興技術
6.1.1
真空遮断技術
6.1.2
空気絶縁技術およびモジュール式開閉装置の設計
6.2
補完技術
6.2.1
インテリジェント電子デバイス(IEDS)およびデジタル保護リレー
6.2.2
状態監視および予知保全システム
6.3
関連技術
6.3.1
変電所自動化システム(SAS)
6.3.2
分散型エネルギー資源(DER)の統合およびマイクログリッド制御技術
6.4
技術・製品ロードマップ
6.4.1
短期(2026年~2028年)
6.4.2
中期(2028年~2031年)
6.4.3
長期(2031年~2035年以降)
6.5
特許分析
6.6
将来の応用分野
6.7
AI/汎用AIが空気絶縁開閉装置市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
空気絶縁開閉装置の製造においてOEMが実践しているベストプラクティス
6.7.3
空気絶縁開閉装置市場におけるAI/汎用AI導入に関する事例研究
6.7.4
相互連携するエコシステムと市場プレイヤーへの影響
6.7.5
AI/汎用AIを統合した開閉装置の導入に対する顧客の準備状況
6.8
成功事例と実世界での応用例
7
規制環境とサステナビリティの取り組み
複雑なグローバル規制を乗り越え、効果的なサステナビリティの取り組みと業界のコンプライアンスを推進します。
99
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界標準
7.2
サステナビリティ・イニシアチブ
7.3
規制政策がサステナビリティ・イニシアチブに与える影響
7.4
認証、表示、およびエコ基準
8
顧客環境と購買者の行動
ステークホルダーの影響力と未充足のニーズを解明し、複雑な購買者の行動を効果的に把握します。
108
8.1
意思決定プロセス
8.2
購買プロセスに関与する主要なステークホルダーとその評価基準
8.2.1
購買プロセスにおける主要なステークホルダー
8.2.2
購買基準
8.3
導入障壁と内部的な課題
8.4
各種用途における未充足ニーズ
8.5
市場の収益性
9
設置形態別 空気絶縁開閉装置市場
2031年までの市場規模および成長率予測分析(単位:10億米ドル) | データ表7点分
116
9.1
はじめに
9.2
屋内
9.2.1
データセンターの建設、産業の拡大、およびレガシーパネルの置き換えが市場を牽引する見込みです。
9.3
屋外
9.3.1
送電網の拡張、再生可能エネルギーの送電、および新規変電所の建設が市場成長を支えます
10
空気絶縁開閉装置市場(電圧別)
2031年までの市場規模および成長率予測分析(単位:10億米ドル) | データ表9件
121
10.1
はじめに
10.2
低電圧(1 kV以下)
10.2.1
商業建築、データセンターの拡張、およびエンドユースの電化が、低電圧AISの需要を牽引します。
10.3
中電圧(2~36 kV)
10.3.1
配電網のアップグレード、再生可能エネルギーの系統連系、および産業の電化が市場成長を支えます
10.4
高電圧(36 kV以上)
10.4.1
送電網の拡張、再生可能エネルギーの送電、および老朽化した変電所の更新が市場成長を牽引します
11
用途別 空気絶縁開閉装置市場
2031年までの市場規模および成長率予測分析(単位:10億米ドル) | データ表13件
127
11.1
はじめに
11.2
送電・配電
11.2.1
送電網の拡張、再生可能エネルギーの送電、および老朽化した変電所の更新が需要を牽引します。
11.3
産業
11.3.1
産業用AISの需要を維持するための設備容量の拡大、プロセスの電化、および信頼性要件
11.4
商業・住宅部門
11.4.1
市場の成長を支えるデータセンターの建設、都市開発、および建物の電化
11.5
交通
11.5.1
交通用AISの需要を牽引する、鉄道の電化、地下鉄網の拡張、および港湾・空港の設備更新
11.6
その他の用途
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:EP 5132
- チューブ包装市場レポート:タイプ別(スクイズチューブ、ツイストチューブ、その他)、素材タイプ別(プラスチック、紙、アルミニウム、その他)、用途別(食品・飲料、化粧品、医薬品、洗浄剤、その他)、地域別 2024-2032
- 世界の医療用ディスプレイ市場規模/シェア/動向分析レポート(2025年~2030年):診断用途、歯科
- 真空測定器の世界市場2025:メーカー別、地域別、タイプ・用途別
- 世界のリン酸 85%市場
- ノートパソコンのグローバル市場2026年~2034年:従来型ノートパソコン、2-in-1ノートパソコン
- 世界のスピラマイシン塩基市場
- 試薬用硫化カドミウムの世界市場
- 世界の3Dヒートプレス機市場
- 歯科用アマルガムセパレーターの世界市場2025:メーカー別、地域別、タイプ・用途別
- 世界のアナログ電圧コントローラ市場
- ねじ込み式コネクタの世界市場2025:種類別(モノポール、マルチポール)、用途別分析
- 世界のゴム用加工油市場(~2031年):ナフテン系、パラフィン系、TDAE、DAE、MES、RAE、TRAE