市場概要
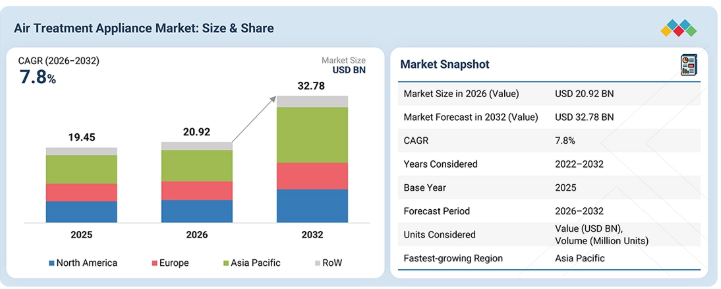
空気処理機器の市場規模は、2026年の209億2000万米ドルから、2032年までに327億8000万米ドルに達すると予測されており、年平均成長率(CAGR)は7.8%となる見込みです。空気処理機器市場は、室内空気質への懸念の高まり、健康意識の向上、気候条件の変化、および住宅・商業・産業分野における湿度制御への需要拡大を背景に、着実な成長を遂げています。より清潔で健康的な室内環境へのニーズの高まりにより、空気清浄機、加湿器、除湿機の導入が加速しています。さらに、スマートでネットワーク接続された空気処理機器、省エネ技術、高度なろ過システム、および空気質・湿度センサーの統合といった技術の普及が進んでおり、これらが運用効率、ユーザーの利便性、および空気処理の効果を向上させることで、市場の成長を支えています。
主なポイント
アジア太平洋地域は、2026年に金額ベースで約38.5%のシェアを占め、空気処理機器市場を牽引すると予想されます。
接続機能別では、AI/IoT対応セグメントが、予測期間中に21.8%という最も高い年平均成長率(CAGR)を記録すると予想されます。
空気質センサーの種類別では、マルチセンサーセグメントが、予測期間中に約15.1%という最も高い年平均成長率(CAGR)を記録すると予想されます。
販売チャネル別では、オンラインセグメントが予測期間中に約10.1%という高いCAGRを記録すると予想されます。
製品タイプ別では、空気清浄機セグメントが予測期間中に最大の市場規模を占めると見込まれます。
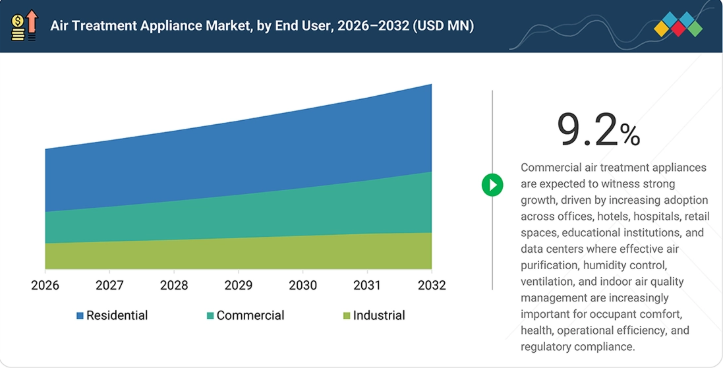
エンドユーザー別では、商業用セグメントが予測期間中に9.2%という最高のCAGRを記録すると予想されます。
ダイソン、シャオミ、コンデア・グループ、美的集団、LGエレクトロニクスは、その強力な市場プレゼンス、幅広い製品ポートフォリオ、および空気浄化・空気処理プロセスにおける先進的な技術力により、空気処理機器市場の主要企業として特定されました。
モレキュールやエアゼリアルなどは、専門的なニッチ分野で確固たる地位を築くことで、スタートアップや中小企業の中でも際立った存在となっており、空気処理機器市場における新興の市場リーダーとしての潜在力を示しています。
住宅、商業、産業の各用途において、消費者や企業が室内空気質、湿度管理、エネルギー効率、およびスマート空気処理ソリューションへの投資を拡大するにつれ、空気処理機器市場のシェアは大幅に拡大すると予想されます。市場の成長は、室内空気汚染への懸念の高まり、健康とウェルネスに対する意識の向上、気候条件の変化、および湿度管理への需要増加によってさらに後押しされています。これらの要因が、室内空気質と快適性を向上させるための空気清浄機、加湿器、除湿機の導入を促進しています。ダイソン、コウェイ、LGエレクトロニクス、美的集団、パナソニック、ダイキン、マンターズ、シャープといった主要企業による製品の革新や戦略的な開発が、市場の成長を後押ししています。これらの開発は、高度なろ過技術、エネルギー効率の高いコンプレッサー技術に加え、スマートセンシング、AIを活用した空気質モニタリング、IoT接続、自動湿度制御、多機能な空気処理ソリューションに焦点を当てており、機器の効率性、利便性、および全体的な空気処理効果を向上させています。
顧客の顧客に影響を与えるトレンドと変革
高度なスマート機能やコネクティビティを備えた空気処理機器、AIを活用した空気質モニタリングソリューション、省エネ技術、および多機能システムは、住宅、商業、産業の各分野における室内空気質管理のあり方を一新しています。これらのイノベーションにより、リアルタイムモニタリング、自動運転、インテリジェントな湿度管理、遠隔操作、およびエネルギー消費の最適化が可能となり、従来の単体型空気処理機器を超えた新たな収益機会を生み出しています。顧客がより健康的な室内環境、運用効率、および電力消費の削減をますます重視するにつれ、メーカーはコネクテッドでインテリジェントな空気処理ソリューションへと移行しています。この移行は、住宅、商業、産業の各環境における導入を促進し、世界の空気処理機器市場の全体的な成長とプレミアム化のトレンドを支えています。
主要企業・市場シェア
市場のエコシステム
空気処理機器のエコシステムは、研究開発機関、機器OEMメーカー、HVACシステムインテグレーター、販売代理店/直販チーム、およびエンドユーザーで構成されており、室内空気質および空調ソリューションのための統合されたバリューチェーンを形成しています。研究開発機関や部品サプライヤーは、空気ろ過材、HEPAフィルター、センサー、加湿システム、モーター、制御装置、空気処理部品などの必須技術を提供しており、一方、OEMメーカーは、空気清浄機、エアコン、加湿器、除湿機、ファン、および統合型空気処理機器を開発しています。ダイソン、LGエレクトロニクス、ダイキンなどの企業は、ろ過、センシング、気流管理、スマート制御を住宅用および商業用ソリューションに統合しています。システムインテグレーターやHVACの専門家は、空気処理機器を換気、冷暖房、ビル管理システムと統合することで、建物全体への導入を実現しています。直販チーム、販売代理店、およびオンラインやホームセンターを含む小売チャネルを通じて、製品は一般家庭や商業施設の顧客に届けられています。住宅、オフィス、医療施設、教育機関などのエンドユーザーが、清浄な空気、湿度制御、熱的快適性、エネルギー効率、そして室内環境品質の向上に対する需要を牽引しています。これらのエコシステム参加者間の連携により、ろ過・浄化、スマートセンシング、エネルギー効率の高い運転、コネクテッド空気処理機器、および統合された室内空気質管理におけるイノベーションが促進されています。
地域
予測期間中、アジア太平洋地域が空気処理機器市場で最も急速な成長を遂げる見込み
アジア太平洋地域は、急速な都市化、大気汚染の深刻化、住宅・商業インフラの拡大、および室内空気質に対する意識の高まりにより、空気処理機器業界において最も急速な成長を遂げると予想されます。家庭、オフィス、医療施設、ホテル、産業施設における空気清浄機、加湿器、除湿機への需要の高まりが、同地域での普及を加速させています。さらに、中国、インド、日本、韓国では、スマートビル、省エネ家電、先進的なHVACシステム、コネクテッドホーム技術への投資を通じて需要が拡大しています。大気質の改善、産業発展の促進、より健康的な室内環境の推進に焦点を当てた政府の取り組みに加え、大手家電メーカーの存在も、同地域の市場拡大を支えています。
空気処理機器市場:企業評価マトリックス
空気処理機器企業のマトリックスにおいて、Midea Group(スター)は、住宅、商業、産業用途向けのエアコン、空気清浄機、除湿機、加湿機、その他の室内気候ソリューションからなる幅広い製品ポートフォリオにより、主導的な地位を占めています。同社の強力なグローバルな存在感、広範な製品ポートフォリオ、そして省エネ、スマート、コネクテッドな空気処理技術への継続的な注力が、その強固な市場での地位を支えています。GREE Electric(新興リーダー)は、住宅用および商業用を網羅するエアコン、除湿機、空気清浄機、統合型空調ソリューションからなる幅広い製品ポートフォリオを通じて、その地位を強化しています。世界市場における強力な存在感、確立された製造能力、そしてインバーター式システム、スマート空調技術、高度な空気清浄ソリューションを含む継続的な製品革新により、省エネ型の室内気候および空気処理アプリケーション全般において競争力を拡大しています。
主要市場プレイヤー
Xiaomi (China)
Dyson (Singapore)
LG Electronics Inc. (South Korea)
Coway (South Korea)
Midea Group (China)
Condair Group (Switzerland)
Panasonic Holdings Corporation (Japan)
Munters (Sweden)
GREE ELECTRIC APPLIANCES, INC. (China)
SHARP CORPORATION (Japan)
【目次】
1
はじめに
39
2
エグゼクティブ・サマリー
43
3
プレミアム・インサイト
48
4
市場概要
エネルギーコストやライフサイクルコストの上昇を背景に、都市化とスマートホームが空気質市場の成長を牽引しています。
52
4.1
はじめに
4.2
市場の動向
4.2.1
成長要因
4.2.1.1
室内空気質に対する消費者の支出の増加
4.2.1.2
都市部における室内空気汚染への曝露の拡大
4.2.1.3
健康的な建築環境への投資の増加
4.2.1.4
大気質悪化時の保護に対する需要の高まり
4.2.2
制約要因
4.2.2.1
ライフサイクルコストの増加が家電製品の普及を制限している
4.2.2.2
消費者の認知度の低さが市場浸透を妨げていること
4.2.2.3
エネルギーコストの上昇が、機器の継続的な使用を制限していること
4.2.3
機会
4.2.3.1
商業ビルにおける機関による調達拡大
4.2.3.2
スマートホームの普及拡大によるプレミアム需要の創出
4.2.3.3
都市化の進展による新興市場の需要創出
4.2.4
課題
4.2.4.1
空気処理性能とエネルギー消費量のバランスをとる
4.2.4.2
製品の性能を維持するための定期的なメンテナンスの管理
4.2.4.3
多様な地域市場の要件に合わせた製品の適応
4.3
相互に関連する市場とセクター横断的な機会
4.4
ティア1/2/3の主要企業による戦略的動き
5
業界の動向
競争要因や世界市場の動向から得られる戦略的洞察を活かし、業界の変化に対応しましょう。
63
5.1
ポーターの5つの力分析
5.1.1
新規参入の脅威
5.1.2
代替品の脅威
5.1.3
供給者の交渉力
5.1.4
購入者の交渉力
5.1.5
競合の激しさ
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
世界の一般住宅産業の動向
5.2.4
世界のオフィス産業の動向
5.3
バリューチェーン分析
5.4
エコシステム分析
5.5
価格分析
販売されている空気清浄機の平均販売価格
空気清浄機の平均販売価格の推移、
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード 842139)
5.6.2
輸出シナリオ(HSコード 842139)
5.7
主要な会議およびイベント(2026年~2027年)
5.8
顧客のビジネスに影響を与えるトレンド/ディスラプション(変革)
5.9
投資および資金調達のシナリオ
5.10
ケーススタディ分析
5.10.1
カムフィル社、カロリンスカ大学病院の室内空気質を改善
5.10.2
パナソニック社、岐阜病院の空気質を改善
5.10.3
ダイキンがグランジ大学病院に空気処理ソリューションを提供しました。
5.11
2025年の米国関税が空気処理機器市場に与える影響
5.11.1
はじめに
5.11.2
主な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への影響
5.11.4.1
北米
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
産業への影響
6
規制環境
AIを活用した大気質規制の動向を把握し、シームレスな統合と市場優位性を実現しましょう。
85
6.1
地域ごとの規制とコンプライアンス
6.1.1
規制機関、政府機関、およびその他の組織
6.1.2
基準
技術の進歩、AIによる影響、特許、
7.1
主要技術
7.1.1
AIを活用した大気質管理
7.1.2
先進的な空気浄化技術
7.1.3
スマートセンサーを活用した空気処理
7.2
補完技術
7.2.1
IoTおよびスマートコネクティビティ
7.2.2
ビル管理システム(BMS)
7.2.3
高度なHVAC制御およびセンサー
7.3
関連技術
7.3.1
ヒートポンプ技術
7.3.2
スマートビルおよびホームオートメーション
7.3.3
エネルギー回収換気システム
7.4
技術ロードマップ
7.4.1
短期(2025年~2027年):スマートコネクティビティおよびセンサーベースの空気管理
7.4.2
中期(2027年~2030年):AIを活用した空気質管理と統合型室内環境
7.4.3
長期(2030年~2035年以降):自律型室内環境管理と予測型空気ケア
7.5
特許分析
7.6
AI/ジェネレーティブAIが空気処理機器市場に与える影響
7.6.1
主なユースケースと市場の可能性
7.6.2
空気処理機器市場におけるOEM各社が採用しているベストプラクティス
7.6.3
AI導入に関する事例研究
7.6.4
相互接続されたエコシステムと市場プレイヤーへの影響
7.6.5
AI統合型空気処理機器市場における顧客の導入準備状況
8
顧客の全体像と購買行動
業界特有の購買決定や未充足ニーズを形作る、隠れた推進要因と障壁を解明します。
101
8.1
意思決定プロセス
8.2
購買プロセスに関与する主要なステークホルダーとその評価基準
8.2.1
購買プロセスに関わる主要なステークホルダー
8.2.2
購入基準
8.3
導入障壁と内部的な課題
8.4
各業界の未充足ニーズ
9
製品タイプ別 空気処理機器市場
2032年までの市場規模および成長率予測分析(単位:百万米ドルおよび台数) | 453のデータ表
109
9.1
はじめに
9.2
空気清浄機
9.2.1
タイプ別
9.2.1.1
ポータブル室内用空気清浄機
9.2.1.1.1
消費者の意識の高まりと、柔軟な空気質ソリューションへの需要の増加が導入を促進する見込みです
9.2.1.2
全館型空気清浄機(ダクト式)
9.2.1.2.1
集中型室内空気質管理への需要の高まりが、導入を加速させるでしょう。
9.2.1.3
吸気式空気清浄機
9.2.1.3.1
需要を支える、HVAC との統合および室内空気質要件の高まり
9.2.1.4
車載用空気清浄機
9.2.1.4.1
車室内空気質への意識の高まりと自動車の電動化が普及を後押しします。
9.2.2
技術別
9.2.2.1
HEPAろ過
9.2.2.1.1
採用を後押しする、高効率な粒子除去に対する需要の高まり
9.2.2.2
活性炭ろ過
9.2.2.2.1
VOC や家庭内の臭気に対する懸念の高まりにより、活性炭ろ過の需要が増加しています。
9.2.2.3
静電集塵装置(ESP)
9.2.2.3.1
静電集塵装置の導入を後押しする、大風量での粒子除去に対する需要の高まり
9.2.2.4
イオナイザー
9.2.2.4.1
空気処理機器へのイオナイザーの組み込みを後押しする、多段階空気浄化への需要の高まり
9.2.2.5
UV-C 殺菌
9.2.2.5.1
UV-C 殺菌の組み込みを推進する、空気中の微生物制御への注目の高まり
9.2.2.6
光触媒酸化(PCO)
9.2.2.6.1
光触媒酸化の採用を後押しする、高度なVOCおよび微生物処理への需要の高まり
9.2.2.7
プラズマ技術
9.2.2.7.1
空気清浄機へのプラズマ技術の統合を促進する、多汚染物質処理の進歩
9.2.3
対応面積別
9.2.3.1
小規模な部屋(250平方フィート未満)
9.2.3.1.1
採用を促進する、コンパクトでエネルギー効率の高いソリューションへの需要の高まり
9.2.3.2
中規模な部屋(250~500平方フィート)
9.2.3.2.1
成長を支える、バランスのとれたカバー範囲とスマートな空気質モニタリングへの需要の高まり
9.2.3.3
広い部屋(500~1,000平方フィート)
9.2.3.3.1
市場の成長を支える、大容量スマート空気清浄機の導入拡大
9.2.3.4
特大(1,000平方フィート以上)
9.2.3.4.1
導入を促進する、大容量かつ集中型の空気清浄ソリューションに対する需要の高まり
9.2.4
価格帯別
9.2.4.1
各価格帯における製品の差別化が進み、空気清浄機の普及範囲が広がっています。
9.2.5
2025年の空気清浄機市場シェア分析
9.2.6
製品タイプ別 空気清浄機市場シェア分析
9.2.7
カバー範囲別 空気清浄機市場シェア分析
9.3
加湿器
9.3.1
室内の乾燥に対する懸念の高まりと、スマートな湿度制御技術が普及を後押ししています。
9.3.2
タイプ別
9.3.2.1
超音波式
9.3.2.1.1
静音噴霧技術とスマート制御の進歩が、超音波式加湿器の需要を後押ししています
9.3.2.2
蒸発式
9.3.2.2.1
市場成長を支える、自動調節機能付き加湿およびメンテナンスの手間が少ない運用に対する需要の高まり
9.3.2.3
温風式/スチーム式
9.3.2.3.1
温風式およびスチーム式加湿器の普及を後押しする、衛生的な加湿機能への注目が高まっています。
9.3.2.4
ハイブリッド
9.3.2.4.1
年間を通じた快適性への需要により、マルチモードハイブリッド加湿器の導入が加速する見込みです。
9.3.3
対応面積別
9.3.3.1
300平方フィートまで
9.3.3.1.1
導入を後押しするコンパクトな加湿ソリューションへの需要の高まり
9.3.3.2
300~600平方フィート
9.3.3.2.1
市場を牽引する、大容量の住宅用家電に対する需要の高まり
9.3.3.3
600平方フィート以上
9.3.3.3.1
需要を牽引する、住宅全体の湿度管理の導入拡大
9.3.4
価格帯別
9.3.4.1
室内空気質への意識の高まりと、自動湿度制御への需要の拡大が加湿器の普及を加速させるでしょう。
9.3.5
加湿器の市場シェア分析(2025年)
9.3.6
加湿器の市場シェア分析(技術別)
9.3.7
加湿器の市場シェア分析(対応範囲別)
9.4
除湿器
9.4.1
湿度の上昇と、自動湿度制御への需要の高まりが除湿機の普及を加速させる
9.4.2
技術別
9.4.2.1
乾燥剤
9.4.2.1.1
乾燥剤式除湿機の用途を拡大する、先進的な吸湿材料とエネルギー効率に優れた設計
9.4.2.2
定速コンプレッサー
9.4.2.2.1
コスト効率に優れた除湿と信頼性の高い連続運転への需要が、導入を後押ししています。
9.4.2.3
インバータコンプレッサー
9.4.2.3.1
採用を加速させる、高まるエネルギー効率要件とインテリジェントな負荷管理
9.4.3
容量タイプ別
9.4.3.1
10 L/日以下
9.4.3.1.1
低容量除湿機の普及を支える、コンパクトな湿度管理への需要の高まり 9.4.3.1.1
9.4.3.2
10~20 L/日
9.4.3.2.1
住宅の湿気負荷の増加と、柔軟な部屋対応への需要の高まりが、中容量除湿機の普及を後押ししています。
9.4.3.3
1日あたり20~40リットル
9.4.3.3.1
市場の成長を支える、より高い除湿能力および衣類乾燥用途への需要の高まり
9.4.3.4
40 L/日以上
9.4.3.4.1
産業用湿度管理の要件の拡大が、大容量除湿システムの需要を牽引しています。
9.4.4
価格帯別
9.4.4.1
製品階層の拡大により、消費者の各所得層における空気処理機器へのアクセスを拡大しています。
9.4.5
除湿機の市場シェア分析(2025年)
9.4.6
技術別除湿機の市場シェア分析
9.4.7
除湿機の市場シェア分析(容量タイプ別)
10
空気処理機器市場(接続機能別)
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表10件
258
10.1
はじめに
10.2
従来型
10.2.1
手頃な価格でシンプルな空気処理ソリューションへの需要が、従来型家電の需要を支え続けています。
10.3
Wi-Fi対応型
10.3.1
遠隔機器管理およびスマートホーム統合への需要の高まりが、Wi-Fiの普及を牽引します。
10.4
Bluetooth対応型
10.4.1
シームレスなデバイスペアリングおよびローカル制御への需要の高まりが、Bluetooth統合を後押しします。
10.5
AI/IoT対応
10.5.1
環境センシングおよび自律制御の進歩が、AIおよびIoTの普及を加速させます
11
空気処理機器市場:空気質センサーの種類別
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表10件
265
11.1
はじめに
11.2
PMセンサー
11.2.1
微小粒子状物質汚染への意識の高まりが、空気処理機器へのPMセンサーの組み込みを促進
11.3
VOCセンサー
11.3.1
化学汚染物質や家庭内排出物に対する懸念の高まりが、VOCセンサーの採用拡大を促進するでしょう。
11.4
湿度センサー
11.4.1
室内湿度のバランスに対する関心の高まりが市場を牽引するでしょう。
11.5
マルチセンサー
11.5.1
複数の環境パラメータの統合により、包括的な室内空気質モニタリングへの需要が加速するでしょう。
11.6
センサーなし
11.6.1
価格に敏感な需要と、操作の簡素化への志向が、センサーなしの空気処理機器への需要を持続させる要因となります。
12
流通チャネル別 空気処理機器市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表10件
272
12.1
はじめに
12.2
オフライン
12.2.1
家電量販店
12.2.1.1
コネクテッドおよびスマート空気処理機器への消費者のアクセスを拡大するための家電小売ネットワークの拡充
12.2.2
家電専門店
12.2.2.1
家電専門店は、販売支援を強化し、大都市圏以外にも空気処理製品の販路を拡大します。
12.2.3
室内空気質(IAQ)専門販売店
12.2.3.1
用途に特化した空気質ソリューションへの需要の高まりにより、室内空気質(IAQ)専門販売店のネットワークを強化します。
12.2.4
ハイパーマーケットおよびスーパーマーケット
12.2.4.1
来客数の多い小売形態を通じて、一般消費者の空気清浄機器への接触機会を拡大する
12.2.5
直接販売
12.2.5.1
メーカー各社は、顧客との関係を強化し、製品のエンドツーエンドの価値を最大限に引き出すため、直接販売を拡大しています。
12.3
オンライン
12.3.1
自社ブランドウェブサイト
12.3.1.1
拡大する消費者直販戦略により、メーカーはオンラインでの空気清浄機販売をより強力にコントロールできるようになっています。
12.3.2
Eコマースプラットフォーム
12.3.2.1
デジタルでの品揃えの拡充とフルフィルメントの迅速化により、Eコマースプラットフォームは空気処理機器販売の主要チャネルとしての地位を強化しています
13
エンドユーザー別 空気処理機器市場
2032年までの市場規模および成長率予測分析(単位:百万米ドル) | データ表10件
281
13.1
はじめに
13.2
住宅
13.2.1
一戸建て住宅
13.2.1.1
健康志向の世帯とスマートホームの普及拡大が、空気清浄機の需要を牽引します。
13.2.2
アパート
13.2.2.1
都市部でのアパート生活と建物レベルの室内空気質(IAQ)要件が、コンパクトで統合された空気処理ソリューションへの需要を増加させるでしょう。
13.3
商業
13.3.1
オフィス
13.3.1.1
従業員の健康と生産性を優先する姿勢により、オフィス全体での空気質のモニタリングおよび浄化へのニーズが高まります。
13.3.2
医療施設
13.3.2.1
感染対策の優先事項と高い空気質基準により、専門的な空気処理システムの導入が拡大する見込みです。
13.3.3
ホスピタリティ
13.3.3.1
ホテルやリゾート全体での空気処理システムの導入を促進する、宿泊客のウェルネスと持続可能性への取り組み
13.3.4
教育機関
13.3.4.1
暑さへの耐性と学生のウェルビーイング:学校全体における空気処理および空調システムへの投資拡大に向けた取り組み
13.3.5
小売・ショッピングセンター
13.3.5.1
高い利用率と顧客体験の優先度により、小売施設全体で室内空気質の投資が増加する見込みです。
13.3.6
政府施設
13.3.6.1
公的セクターの室内空気質プログラムにより、認証を受けた空気処理機器に対する機関からの需要が創出される見込みです。
13.3.7
空港および交通機関
13.3.7.1
乗客の健康、機内空気質、および排出ガス削減の優先事項により、空気処理の用途が拡大する見込みです。
13.3.8
データセンター
13.3.8.1
AI ワークロードと熱密度の上昇により、データセンターにおける高度な冷却および空気管理の導入が加速されます。
13.3.9
研究所
13.3.9.1
実験室における厳格な汚染および湿度管理要件が、特殊な空気処理の需要を牽引するでしょう。
13.3.10
その他の商業エンドユーザー
13.4
産業
13.4.1
自動車
13.4.1.1
自動車工場における空調および湿度管理の需要を増加させる、電動化および精密製造
13.4.2
製薬
13.4.2.1
製薬製造における高度な除湿技術の導入を促進する、厳格な水分および汚染管理
13.4.3
食品・飲料
13.4.3.1
食品加工における産業用除湿需要を強化するための、湿気に敏感な製品の製造および保管要件
13.4.4
発電
13.4.4.1
電力施設における高度な冷却および環境制御の需要を増加させる、熱負荷の増加と信頼性要件の強化。
13.4.5
建設
13.4.5.1
粉塵規制の厳格化と環境コンプライアンスの強化により、建設現場における空気処理システムの導入が増加しています。
13.4.6
その他の産業用エンドユーザー
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:SE 10621
- 人工内耳の世界市場規模は2033年までにCAGR 7.1%で拡大する見通し
- プロセス安全システム市場レポート:コンポーネント別(ハードウェア、ソフトウェア、サービス)、アプリケーション別(バーナー管理システム(BMS)、緊急停止システム(ESD)、高信頼性圧力保護システム(HIPPS)、ターボ機械制御(TMC))、エンドユーザー別(石油・ガス、エネルギー・電力、化学、製薬、食品加工、紙・パルプ、その他)、地域別 2024-2032
- ビクロジル(CAS 85125-49-1)の世界市場2020年~2025年、予測(~2030年)
- 世界の塞栓療法市場(2024-2031):製品別、疾患別、エンドユーザー別、地域別分析レポート
- スポーツ及びレジャー用品小売の世界市場
- アーマードファイバーパッチケーブルの世界市場2025:メーカー別、地域別、タイプ・用途別
- スレート製ダイニングテーブルの世界市場2025:種類別(角テーブル、丸テーブル、その他)、用途別分析
- ワイヤー矯正機&切断機の世界市場2025:メーカー別、地域別、タイプ・用途別
- フローリングコート市場:グローバル予測2025年-2031年
- 統合型DC充電パイル市場:グローバル予測2025年-2031年
- 工業用食品切断機の中国市場:フードスライサー、フードダイサー、フードシュレッダー、その他
- 世界のシークミックアシッド市場