市場概要
平板圧延アルミニウム市場の規模と予測
平板圧延アルミニウム市場は、2025年の46,193.81百万米ドルから増加し、2026年には50,156.73百万米ドルに達すると見込まれており、2035年までに114,143.73百万米ドルに達すると予測されています。2026年から2035年までの予測期間において、年平均成長率(CAGR)8.57%という堅調な成長を記録する見込みです。
アルミ板圧延市場は、各業界が性能や持続可能性の目標を達成するために、軽量で耐食性があり、リサイクル可能な素材をますます重視するようになるにつれ、堅調な成長を見せています。輸送部門、特に電気自動車(EV)での採用拡大が需要を牽引しており、メーカー各社は車両の軽量化とエネルギー効率の向上を図っています。この傾向は、アルミのリサイクル可能性が循環型経済の目標を支える飲料包装分野での利用急増とも一致しています。
この勢いを反映して、2023年3月、Steel Dynamics Inc.(SDI)はSMSグループに対し、ミシシッピ州コロンバスに年間生産能力65万メートルトンの最先端アルミニウム平鋼圧延工場を建設する契約を授与しました。この工場では、リサイクルアルミニウムを相当量使用し、缶、自動車、および産業用途向けのシートを供給する予定です。このような投資は、生産能力を拡大するだけでなく、より環境に優しい製造慣行への市場の移行を後押しするものです。同時に、新興国における急速な都市化とインフラの拡大により、建設および産業分野でのアルミニウム需要が増加しています。
主なポイント
アジア太平洋地域は、急速な工業化、自動車生産、建設活動、および拡大する包装産業に牽引され、世界市場の約45~48%を占めています。
板やシートは、輸送、航空宇宙、建設、および工業製造において広く使用されていることから、市場総収益の60~65%近くを占めています。
輸送および自動車用途は、燃費効率や電気自動車の性能向上のために軽量素材の採用が進んでいることを背景に、エンドユーザー需要全体の35%以上を占めています。
輸送分野で使用されるアルミニウムの70%以上はリサイクル可能であり、これにより、平板圧延アルミニウムは、持続可能な製造や循環型経済の取り組みにおいて好まれる素材となっています。
電気自動車、バッテリー筐体、および自動車の軽量構造物からの需要は、年間15%以上のペースで伸びており、アルミニウム生産者にとって大きなビジネスチャンスを生み出しています。
先進的な圧延技術、精密仕上げ、および高強度アルミニウム合金の採用は、年間18%を超える成長率を示しており、これにより、多岐にわたる産業において優れた製品性能を実現しています。
包装分野は、リサイクル可能なアルミ箔、飲料缶、および持続可能な食品包装ソリューションへの需要の高まりに牽引され、依然として最も急成長している用途セグメントの一つです。
北米および欧州では、低炭素アルミニウム生産およびリサイクルインフラへの投資が継続しており、持続可能な平板圧延製品に対する長期的な需要を支えています。
電気自動車、航空宇宙、再生可能エネルギー、グリーンビルディング、およびリサイクル可能な包装への投資拡大により、長期的な市場成長が加速すると予想されます。
投資機会の分析
各業界がエネルギー効率と持続可能性の向上を図るため、軽量で耐食性があり、リサイクル可能な素材をますます採用する中、アルミ平延製品市場は魅力的な投資機会を提供しています。電気自動車、航空宇宙、建設、消費者向け包装、再生可能エネルギー、および工業製造からの需要の高まりが、先進的なアルミ圧延施設や付加価値製品の開発への多額の投資を牽引しています。高強度アルミニウム合金、精密圧延技術、デジタル製造、および持続可能なリサイクルプロセスにおける継続的な進歩により、生産効率が向上すると同時に、二酸化炭素排出量が削減されています。クリーンな交通手段、グリーンインフラ、および循環型経済の取り組みに対する政府の支援が拡大していることも、市場の長期的な投資見通しをさらに強固なものにしています。
主な成長要因
自動車の軽量化:より軽量でリサイクル可能な素材に対するOEMの需要が、圧延製品の革新を引き続き後押ししています。
包装および循環型経済:飲料缶やアルミホイルのエコシステムでは、優れたリサイクル能力とトレーサビリティを備えたサプライヤーが優遇されています。
エネルギー転換関連用途:EV、太陽光発電、電力網、熱管理の各市場が、アルミニウムの需要を拡大させています。
平板アルミニウム市場の動向
平板アルミニウム市場は、自動車、航空宇宙、包装、建設の各セクターにおける需要の増加に加え、軽量かつ持続可能な素材を求める世界的な動きに後押しされ、力強い成長傾向にあります。Steel Dynamics Inc.がミシシッピ州に新設した65万メートルトンの大規模施設に見られるように、リサイクルアルミニウムの使用拡大は、業界がより環境に優しい生産へと移行していることを反映しています。圧延プロセスや合金の技術的進歩により、製品の品質がさらに向上し、用途の可能性も広がっています。
推進要因:軽量化への需要
自動車、輸送、産業分野のユーザーが引き続き軽量化と耐食性を求めているため、軽量化への需要は、板状圧延アルミニウム市場において依然として最も強力な成長の原動力となっています。購入者が、その要因を速度、コンプライアンス、運用効率、あるいは顧客体験における測定可能な向上と結びつけることができる場合、需要は最も急速に拡大します。
主要な要因が、単なる付加的な機能ではなく、エンドユーザーにとって目に見える問題を解決するものである場合、チャネル戦略も恩恵を受けます。購入者は、運用上のメリットを平易な商業用語で明確に示せるベンダーを好む傾向があります。
軽量化への需要が、パッケージングの循環性や、EVおよびエネルギー転換の牽引力によって支えられている場合、戦略的な勢いはさらに広がります。主要な要因に、確実な実行力と実績の証明を組み合わせた企業は、予測期間中に市場シェアを獲得する可能性が高くなります。
制約要因:エネルギー価格および金属価格の変動
圧延マージンは、電力、アルミナ、スクラップ、および地域プレミアムの動向に大きく左右されるため、エネルギー価格および金属価格の変動は、依然としてフラット圧延アルミニウム市場における最も重要な制約要因となっています。この問題が適格性リスクを高めたり、意思決定サイクルを長期化させたり、長期的な経済性に対する信頼を弱めたりする場合、導入のペースは鈍化します。
是正コストが高い場合、市場の見通しが良好であっても、利益率への圧力は強まる可能性があります。調達チームは通常、より厳格な管理、安定した品質、およびリスクの可視性が高いことを示せるサプライヤーを好みます。
貿易障壁や関税、生産能力の規律による二次的な摩擦は、さらなるコストと複雑さを加えることで、問題を拡大させる可能性があります。主要な制約要因を競合他社よりも迅速に解決するベンダーは、通常、価格設定を守り、企業からの信頼を強化することができます
AIが与えた影響
生産の最適化は、平板アルミニウム市場に実質的な影響を与えています。AIは、製鋼所のスケジューリング、歩留まり管理、欠陥予測、スクラップの最適化を改善しており、欠陥の検出、安全性、またはライン速度が利益率やコンプライアンスに直接影響を与える分野において、特に価値があります。
品質管理は、平板アルミニウム市場に実質的な影響を与えています。コンピュータビジョンと高度な分析技術により、表面検査の精度が向上し、根本原因の分析が迅速化されています。これは、欠陥検出、安全性、またはライン速度が利益率やコンプライアンスに直接影響を与える場面において、特に価値が高いものです。
商業計画は、アルミ平板市場に大きな影響を与えています。AIは、自動車、包装、産業分野の顧客を対象とした需要予測と製品構成の最適化を支援すると同時に、企業が廃棄物を削減し、在庫回転率を向上させ、需要の変動に迅速に対応できるよう支援しています。
未充足ニーズ
高品質なリサイクル原料は、依然としてアルミニウム平板圧延市場における最も明確な未充足ニーズの一つです。市場では、低炭素圧延製品を大規模に支援するために、より多くの高品質なスクラップの供給が必要とされており、このギャップを説得力を持って埋めるサプライヤーは、製品カテゴリーでの利用拡大と顧客ロイヤルティの向上につながる可能性が高くなります。
地域ごとの下流工程の生産能力は、依然としてアルミニウム平板圧延市場における最も明確な未充足ニーズの一つです。一部の地域では、依然として十分な仕上げ加工、リサイクル、特殊合金の製造能力が不足しており、このギャップを適切に埋めるベンダーは、成約率、顧客維持率、および市場からの信頼を向上させることができるでしょう。
顧客がすぐに利用可能な低炭素グレードは、平板アルミニウム市場における最も明確な未充足ニーズの一つです。バイヤーは、信頼性の高い性能と供給の継続性を備えた、検証可能な低炭素製品をより多く求めており、このニーズに早期に対応した企業は、採用範囲を広げ、利益率をより効果的に守ることができるでしょう。
ディスラプション分析
平板アルミニウム市場は、循環型・リサイクル・低炭素金属製品への移行によって変革の波にさらされています。この市場において、こうした変化は買い手が価値を定義する方法を変え、購買基準を表面的な価格からライフサイクル性能やコンプライアンスへと移行させています。また、平板アルミニウム市場におけるリーダーシップは、単にこの変化を説明するだけでなく、企業がそれをいかに効果的に事業に組み込んでいくかにますます依存するようになるでしょう。
価値は、コストと排出量の両面で優位性をもたらす、圧延とリサイクルを統合したモデルへと移行しつつあります。アルミ平板市場において、この変化は買い手が価値を定義する方法を変え、購買基準を表面的な価格からライフサイクル性能やコンプライアンスへと移行させています。早期に適応したサプライヤーはシェアを獲得できる一方、対応が遅れた競合他社は、従来の価格設定や納入モデルに縛られたままとなるでしょう。
自動車および包装業界の顧客は、合金の性能、トレーサビリティ、持続可能性をめぐるサプライヤーへの要件を見直しています。この変化により、買い手が「価値」を定義する方法が変わり、購入基準は表面的な価格からライフサイクル性能やコンプライアンスへと移行しています。また、経営陣がこの変革を製品の再設計、販路の変更、そしてより迅速な資本配分へと結びつけることができれば、通常、戦略的な勝者が現れることになります。
市場の推進要因、制約要因、機会、課題(DROC分析)
平板圧延アルミニウム市場は、自動車および航空宇宙産業における軽量材料への需要増加、持続可能な包装の普及拡大、建設活動の拡大、および再生可能エネルギーインフラへの投資増加によって牽引されています。メーカー各社は、持続可能性の目標を達成しつつ、燃費効率、耐食性、および製品の耐久性を向上させるために、平板圧延アルミニウム製品をますます活用しています。しかし、アルミニウム価格の変動、生産時の高いエネルギー消費、サプライチェーンの混乱、および貿易政策の不確実性が、引き続き市場の成長を抑制しています。こうした課題があるにもかかわらず、電気自動車の生産、アルミニウムのリサイクル、低炭素製造技術、先進合金、スマート産業用途を通じて機会が生まれつつあり、市場の持続的な拡大を支えています。
主要企業・市場シェア
平板圧延アルミニウム市場のセグメント分析
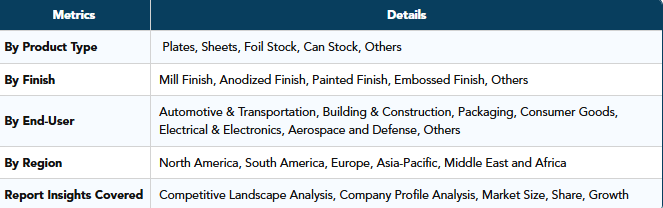
世界の平板圧延アルミニウム市場は、製品タイプ、表面処理、エンドユーザー、および地域に基づいてセグメント化されています。
プレートは、建設、輸送、および産業用途で広く使用されているため、世界の平板アルミニウム市場において大きなシェアを占めています
世界の平板アルミニウム市場において、プレートは、高い強度と耐久性が不可欠な輸送、航空宇宙、船舶、および産業用途で広く使用されているため、大きなシェアを占めています。これらの厚板製品は、構造部品、船体、航空機パネルの製造に不可欠であり、アルミニウムの軽量性と耐食性の恩恵を受けています。国際アルミニウム協会(International Aluminium Institute)によると、2024年から2025年にかけての主要生産地域における世界の一次アルミニウム生産量は1億947万メートルトンに達すると予測されており、厚板製造の大量需要を満たすための強固な供給基盤が確保される見込みです。
この豊富な生産能力は、大規模なインフラやエネルギープロジェクトにおけるアルミ板への需要拡大を支えており、過酷な条件に耐える能力が競争上の優位性となっています。さらに、再生可能エネルギー、特に風力や太陽光への投資増加により、タワー構造物や機器筐体向けのアルミ板消費が拡大しています。その結果、豊富な供給、多様な産業用途、そして性能上の利点という組み合わせが相まって、世界のアルミ平板市場におけるアルミ板の支配的な地位は引き続き強固なものとなっています。
アルミ平鋼板市場の地域別シェア
アジア太平洋地域は、堅調な生産能力と拡大する産業需要を背景に、世界のアルミ平鋼板市場を支配しています
アジア太平洋地域は、その膨大な生産能力、成長を続ける産業基盤、そして急速に拡大する最終用途産業に牽引され、世界の平鋼板アルミニウム市場において圧倒的なシェアを占めています。同地域をリードするのは中国であり、国家統計局の報告によると、2024年の一次アルミニウム生産量は4,400万トンで、前年比4.6%増となり、国内製造および世界への輸出に向けた十分な供給が確保されています。インドの堅調な自動車セクターも需要をさらに押し上げており、インド自動車工業会(SIAM)の記録によると、2023-24会計年度の自動車総生産台数は2,840万台(2.84クロール)となり、前年度の2,590万台(2.59クロール)から増加しました。インド政府が掲げる「2030年までに新車販売の30%を電気自動車とする」という目標により、EVの軽量部品におけるアルミニウムの使用が加速すると予想され、建設、航空宇宙、包装分野からの需要を補完することになります。
日本と韓国は、先進的な圧延技術を通じて同地域の強みに貢献しており、エレクトロニクス、航空宇宙、産業機器などの高付加価値用途向けに、高品質なシートやプレートを生産しています。新興国における建設ブームや都市化の進展が、耐食性・耐久性に優れたアルミニウム製品の消費を牽引しています。さらに、食品・飲料業界における持続可能でリサイクル可能な素材への需要の高まりが、アルミニウムの市場での魅力をさらに高めています。コスト効率の高い生産、熟練した労働力、そしてグローバルなサプライチェーンへの統合により、アジア太平洋地域は引き続き大規模な投資を惹きつけています。特に中国における平板圧延プロセスの継続的な技術革新や輸出志向の戦略は、世界の平板アルミニウム市場における同地域のリーダーシップをさらに強固なものとしています。
持続可能性分析
平板圧延アルミニウム市場では、温室効果ガスの排出を削減するため、メーカーが低炭素生産プロセス、再生可能エネルギー源、および先進的なリサイクル技術をますます採用するにつれて、サステナビリティの統合が進んでいます。アルミニウムはその特性を損なうことなく無限にリサイクル可能であるため、業界は強力な循環型経済の枠組みの恩恵を受けており、環境への影響を低減しつつ、原材料への依存度を削減しています。主要な生産者はまた、クローズドループ型のサプライチェーンへの投資も行い、効率的なスクラップの回収と再利用を可能にしており、これは世界的な脱炭素化の目標と合致しています。
排出基準の厳格化や持続可能な調達義務といった規制圧力の高まりにより、アルミ平鋼業界におけるより環境に優しい製造への移行が加速しています。エネルギー効率の高い圧延機や合金組成の革新によりエネルギー集約度が低減されている一方、EPD(環境製品宣言)などの取り組みにより、エンドユーザーに対する透明性が向上しています。さらに、自動車、包装、建設の各セクターにおける軽量で環境に優しい素材への需要の高まりが、市場の持続可能性への取り組みを後押ししています。
アルミ平鋼板分野の主要企業トップ10
Novelis
Arconic
Kaiser Aluminum
Constellium
Steel Dynamics
Norsk Hydro
Hindalco / Novelis
UACJ
JW Aluminum
Commonwealth Rolled Products
主な動向
2026年6月 – ヒンダルコとコンステリウムが低炭素平板アルミニウムの生産を拡大
ヒンダルコ・インダストリーズ社とコンステリウムSEは、自動車、航空宇宙、包装業界からの需要増に対応するため、低炭素アルミニウム製品および先進的な圧延技術への投資を拡大しました。
2026年5月 – アーコニックとカイザー・アルミニウムが軽量素材ソリューションを推進
アーコニック・コーポレーションとカイザー・アルミニウム・コーポレーションは、軽量化と持続可能性に重点を置き、電気自動車、商用輸送、および産業用途向けの高強度アルミ平鋼板製品の生産を拡大しました。
2026年4月 – UACJとELVALHALCORが製造能力を強化
UACJ株式会社とELVALHALCOR Hellenic Copper and Aluminium Industry S.A.は、包装および建設市場向けの製品品質、生産効率、供給体制を向上させるため、圧延および仕上げ工程を強化しました。
2026年3月 – チャルコとナルコがアルミニウム加工への投資を拡大
チャルコ(中国アルミニウム株式会社)とナルコ・インディアは、国内外で高まる需要に対応するため、下流のアルミニウム加工および付加価値の高い板圧延製品への投資を拡大しました。
2026年2月 – JWアルミニウムとGARMCOが持続可能な生産への取り組みを強化
JWアルミニウムとガルフ・アルミニウム・ローリング・ミル・カンパニー(GARMCO)は、リサイクル能力の向上、エネルギー効率の向上、および高性能なアルミ平鋼板製品の生産拡大を通じて、持続可能性プログラムを強化しました。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義と概要
- エグゼクティブサマリー
- 製品タイプ別概要
- 仕上げ別概要
- エンドユーザー別概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 軽量化需要
- パッケージの循環性
- EVおよびエネルギー転換による牽引力
- 制約要因
- エネルギーおよび金属価格の変動
- 貿易障壁および関税
- 生産能力の適正化
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- サステナビリティ分析
- 技術分析
- DMIの見解
- 製品タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品タイプ別
- 市場魅力度指数、製品タイプ別
- プレート*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- シート
- 箔材
- 缶用材
- その他
- はじめに
- 表面処理別
- はじめに
- 市場規模分析および前年比成長率分析(%)、表面処理別
- 市場魅力度指数、表面処理別
- ミル仕上げ*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 陽極酸化処理
- 塗装仕上げ
- エンボス仕上げ
- その他
- はじめに
- エンドユーザー別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- 自動車・輸送*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 建築・建設
- 包装
- 消費財
- 電気・電子
- 航空宇宙・防衛
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9727
- 自動車内装&車体用接着剤市場:グローバル予測2025年-2031年
- がん領域のブロックバスターブランドの世界市場規模調査:ブランド別(オプジーボ、キイトルーダ、パージェタ、イブランス)、治療薬別(肺がん、リンパ腫、乳がん)、流通チャネル別(病院薬局、小売薬局、その他)、地域別予測:2022-2032年
- 世界のロータリー式エアコンプレッサー市場(2026~2033):市場規模、シェア、動向分析
- 治療用人工呼吸器の世界及び日本市場2026年:種類別(侵襲的人工呼吸器、非侵襲的人工呼吸器)
- 自動車用密閉型SLI鉛蓄電池の世界及び日本市場2026年:種類別(12V、24V)
- 医療用軟包装市場レポート:素材別(プラスチック、紙、アルミ、バイオプラスチック)、製品別(パウチ・袋、シール、ハイバリアフィルム、ラップ、蓋・ラベル、その他)、エンドユーザー別(医薬品製造、医療機器製造、インプラント製造、受託包装、その他)、地域別 2024-2032
- てんかんモニタリング装置の世界市場規模は2033年までにCAGR 7.3%で拡大する見通し
- 神経修復バイオマテリアルの中国市場:神経導管、神経移植片、神経ラップ、その他
- 導電性PUフォームの世界及び日本市場2026年:種類別(FOF導電性フォーム、完全導電性フォーム、SMT導電性フォーム、導電性コーティングフォーム)
- 日本の歯科機器市場(2025年~2033年):一般・診断機器、歯科用消耗品、その他
- 架橋ポリオレフィンフォームの世界市場2025:種類別(ポリプロピレン(PP)フォーム、ポリエチレン(PE)フォーム、エチルビニルアセテート(EVA)フォーム)、用途別分析
- アルミニウム鋳造品のグローバル市場(2026-2036):ダイカスト、砂型鋳造、永久鋳型鋳造