市場概要
二次アルミニウム市場の概要
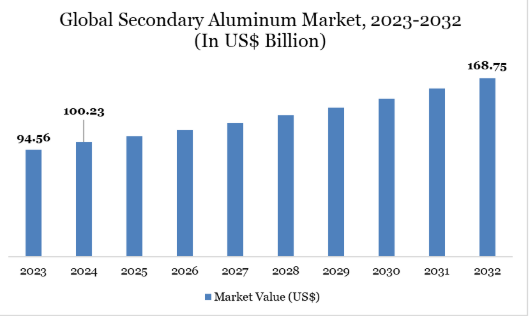
世界の二次アルミニウム市場は、2024年に1,002億3,000万米ドルに達し、2032年までに1,687億5,000万米ドルに達すると予測されており、2025年から2032年までの予測期間において年平均成長率(CAGR)6.81%で成長すると見込まれています。
二次アルミニウム市場は、アルミニウムスクラップをリサイクル・再加工して有用な製品へと再生することを中心としており、これにより生産コストを削減しつつ環境の持続可能性を支援するため、軽量かつ耐久性の高い材料を必要とする自動車、建設、包装、航空宇宙などの産業において、その価値がますます高まっています。この産業需要の高まりは米国で顕著であり、2023年には330万トンの二次アルミニウムが生産されました。これはアルミニウム総生産量の81%を占めており、世界平均の33%を大幅に上回っており、同国が一次生産よりもリサイクルに強く依存していることを示しています。
この市場の成長は、一次生産と比較して二次アルミニウムのエネルギー消費量が大幅に少なく、カーボンフットプリントも低減されることに起因しており、世界的なESGおよび脱炭素化の目標と密接に合致しています。リサイクル技術の継続的な進歩により、生産物の品質と効率の両方が向上しており、世界的な普及が促進されています。さらに、都市化と工業化の進展によりスクラップの供給量が増加しており、安定した供給が可能となっているほか、世界の製造業全般において、持続可能かつ競争力のある素材としての二次アルミニウムの重要性がさらに高まっています。
二次アルミニウム市場の動向
二次アルミニウム市場は、自動車、建設、包装の各セクターにおける持続可能でリサイクルされた素材への需要増加に牽引され、力強い成長を見せています。高度なリサイクル技術と効率的なスクラップ回収システムにより、収率が向上し、生産コストが削減されています。さらに、環境規制の強化や企業のESGイニシアチブにより、一次アルミニウムよりも二次アルミニウムの使用が促進されています。新興市場も消費量の増加に寄与しており、二次アルミニウムのサプライチェーンの世界的な拡大を支えています。
二次アルミニウム市場の動向
持続可能性と環境規制
産業がカーボンフットプリントの低い環境に優しい素材へと移行する中、持続可能性と環境規制が二次アルミニウム市場をますます牽引しています。インドは、持続可能な開発と革新的なソリューションに重点を置き、カーボンニュートラルな未来に向けて前進しています。「長期低排出開発戦略」や「マハクンブ2025における宮脇式植林」といった取り組みは、温室効果ガス排出量の削減に向けた同国の決意を強調するものです。
いくつかの大手不動産開発業者は、2030年までに排出量を少なくとも50%削減し、2040年までにカーボンニュートラルを達成することを公約しており、持続可能な建築資材への需要の高まりを浮き彫りにしています。アルミニウム、特にリサイクルされた二次アルミニウムは、こうした革新的な技術的ソリューションにおいて重要な役割を果たしており、各産業が効率性と費用対効果を維持しつつ、環境目標を達成することを可能にしています。
スクラップの品質ばらつき
リサイクルアルミニウムは、消費後スクラップや産業用スクラップなど多様な供給源から得られるため、スクラップの品質ばらつきが二次アルミニウム市場の足かせとなっています。不純物、混合合金、または汚染物質の存在は、材料の一貫性や性能を低下させる可能性があります。このため、航空宇宙、自動車、エレクトロニクスなどの高精度用途には適しにくくなります。その結果、メーカーは重要な用途において一次アルミニウムを好む傾向があり、二次アルミニウムの全体的な成長と普及が制限される可能性があります。
主要企業・市場シェア
二次アルミニウム市場のセグメント分析
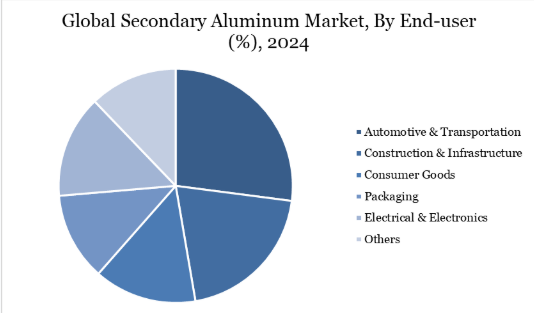
世界の二次アルミニウム市場は、製品タイプ、アルミニウムの供給源、合金タイプ、純度レベル、エンドユーザー、および地域に基づいてセグメント化されています。
自動車・輸送部門は、二次アルミニウム市場の大きなシェアを占めています。これは、メーカーが燃費の向上や排出ガスの削減を図るため、軽量素材への依存度を高めているためです。リサイクルアルミニウムは、車体、エンジン部品、シャーシ部品に最適であり、材料の選択が持続可能性やコスト効率の目標に直結しています。
電気自動車の急速な普及は、この需要をさらに後押ししています。国際エネルギー機関(IEA)によると、2024年には電気自動車(EV)が300万台増加し、世界全体での販売台数は1,700万台に達しました。これは新車販売台数の20%を超え、年末時点での電気自動車の総保有台数は約5,800万台に達しました。このEV生産の急増は、二次アルミニウムの需要をさらに高めており、自動車メーカーが性能、軽量化、環境への影響のバランスを取ることを可能にしているため、このセクターは市場成長の主要な原動力となっています。
再生アルミニウム市場の地域別シェア
産業の成長に牽引され、アジア太平洋地域が世界の再生アルミニウム市場で大きなシェアを占めています
アジア太平洋地域は、急速な工業化と、軽量かつ持続可能な素材への需要の高まりにより、再生アルミニウム市場で大きなシェアを占めています。中国、インド、日本などの国々は、自動車、建設、電気分野におけるアルミニウムの主要な消費国であり、再生アルミニウムの採用を牽引しています。豊富な使用済みスクラップや産業用スクラップが確保されていることも、再生アルミニウムの生産をさらに後押ししており、一次アルミニウムに代わる費用対効果が高く、環境に優しい選択肢となっています。
インドでは、急速なインフラ整備の進展がこの傾向をさらに強めています。インド政府によると、世界第5位の経済規模を誇るインドでは、2023~24年度に1,100億米ドル(10ラク・クローレ)の予算が計上され、交通網の整備、貿易の活性化、そして生活の質の向上が進められています。このインフラ開発の急拡大により、圧延アルミニウム製品の需要が加速しており、二次アルミニウム市場における同地域の主導的地位をさらに強固なものにしています。
持続可能性に関する分析
二次アルミニウム市場は、エネルギー集約度の高い一次アルミニウム生産の必要性を低減することで、持続可能性に大きく貢献しています。アルミニウムのリサイクルは、ボーキサイトからの生産に比べて最大95%のエネルギー削減が可能であり、これにより二酸化炭素排出量の削減と天然資源の保全につながります。高度な選別および再溶解技術の導入が進むことで、材料回収率が向上し、廃棄物と環境への影響を最小限に抑えることができます。
業界の動向として、2025年5月、ミシガン州サラナックに拠点を置く二次アルミニウム生産企業のピュア・アルミニウム(Pure Aluminum)は、トラクシス(Traxys)およびコンソーシアム・メタルズ(Consortium Metals)と提携し、アルミニウムのリサイクルおよび、二次アルミニウム仕様の合金、リサイクル二次インゴット(RSI)、加工用合金、アルミニウム脱酸剤などの付加価値製品の製造を開始しました。この提携により、鉄鋼、ダイカスト、および一次アルミニウム産業に重要な材料が供給され、循環型経済の実践が強化されています。規制面での支援の拡大や、環境に優しい素材への需要の高まりが、市場の持続可能性への軌道をさらに強固なものにしています。
二次アルミニウム市場の主要企業
この市場の主要なグローバル企業には、ノ Novelis Inc., Constellium SE, UACJ Corporation, Kaiser Aluminum Corporation, Norsk Hydro ASA, AMAG Austria Metall AG, Alcoa Corporation, CMR Green Technologies Ltd., Daiki Aluminium Industry Co., Ltd., Metal Exchange.などが挙げられます。
主な動向
2024年3月、エミレーツ・グローバル・アルミニウム(EGA)は、ミュンヘンを拠点とするクオンタム・キャピタル・パートナーズから、ドイツの二次アルミニウム生産業者であるライヒトメタル・アルミニウム・ギッセライ・ハノーファー社(Leichtmetall Aluminium Giesserei Hannover GmbH)を買収する契約を締結しました。ライヒトメタル社は、再生アルミニウムを80%使用し、年間最大30,000メートルトンを生産する専門鋳造メーカーであり、ハノーバー工場では再生可能エネルギーを活用し、高強度合金や大口径ビレットを製造しています。EGAは、この買収を画期的な取引と位置づけ、低炭素の一次アルミニウムおよび再生アルミニウム分野における同社のグローバルな成長を支え、2050年までに温室効果ガスのネットゼロ排出を達成するという目標の推進に寄与するものとしています。
2025年6月、上海先物取引所(SHFE)は、中国初の鋳造用アルミニウム合金先物およびオプションを正式に上場させ、二次金属取引における画期的な出来事となりました。活発な取引と多額の取引高を誇るこれらの新規契約は、市場参加者にリスク管理の手段と透明性の高い価格シグナルを提供しています。リサイクルアルミニウムスクラップから製造される鋳造用アルミニウム合金は、低炭素開発を支援するとともに、業界の持続可能な二次アルミニウムへの移行を後押ししています。
【目次】
- 調査方法と範囲
- 調査方法
- 本レポートの調査目的と範囲
- 定義と概要
- エグゼクティブ・サマリー
- 製品タイプ別概要
- アルミニウムの原料別概要
- 合金タイプ別概要
- 純度レベル別概要
- エンドユーザー別概要
- 地域別概要
- 市場動向
- 影響要因
- 成長要因
- 持続可能性と環境規制
- 制約要因
- スクラップの品質ばらつき
- 機会
- 影響分析
- 成長要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格設定分析
- 規制分析
- 持続可能性分析
- 技術分析
- DMIの見解
- 製品タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品タイプ別
- 市場魅力指数(製品タイプ別)
- インゴット*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- ビレット
- 線材
- その他
- はじめに
- アルミニウムの調達源別
- はじめに
- 市場規模分析および前年比成長率分析(%)、アルミニウムの調達源別
- 市場魅力指数(アルミニウムの調達源別)
- 使用済みスクラップ*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 産業スクラップ
- はじめに
- 合金タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、合金タイプ別
- 市場魅力指数、合金タイプ別
- 鋳造用アルミニウム合金*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 鍛造用アルミニウム合金
- はじめに
- 純度別
- はじめに
- 市場規模分析および前年比成長率分析(%)、純度別
- 市場魅力指数、純度別
- 高純度アルミニウム*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 標準純度アルミニウム
- はじめに
- エンドユーザー別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力度指数、エンドユーザー別
- 自動車・輸送*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 建設・インフラ
- 消費財
- 包装
- 電気・電子
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9728
- 持続可能医薬品包装のグローバル市場(~2033):素材別(プラスチック、紙&段ボール、ガラス、金属)、製品別(一次包装、二次包装、三次包装)、製造工程別、地域別
- 3Cデジタルバッテリーの世界及び日本市場2026年:種類別(リチウムイオン電池、リチウムポリマー電池)
- ポーチラミネーター市場:グローバル予測2025年-2031年
- 塩水電気塩素化装置の世界及び日本市場2026年:種類別(間欠型、連続型)
- 長繊維不織布ジオテキスタイルの世界及び日本市場2026年:種類別(1.7mm以下、1.7mm~3mm、3mm以上)
- 高度創傷治療の中国市場:高度創傷被覆材、生物活性剤、デバイス
- コンピュータ用LCDスクリーンモニターの世界及び日本市場2026年:種類別(20インチ、24インチ、28インチ、その他)
- 世界のポリカプロラクトン市場(2026年~2036年):形態別、用途別、最終用途別、地域別
- ゲーミフィケーション市場レポート:コンポーネント別(ソリューション、サービス)、展開形態別(オンプレミス、オンクラウド)、企業規模別(中小企業、大企業)、業種別(BFSI、小売、教育、IT・通信、製造、メディア・エンターテイメント、その他)、地域別 2024-2032
- 世界の化粧品CDMO市場(2025 – 2033):サービス種類別、製品種類別、 エンドユーザー別、 対象地域別分析レポート
- 産業用ファスナーの世界市場規模は2032年までにCAGR 3.48%で拡大する見通し
- L-tert-ロイシンメチルエステル塩酸塩(CAS 63038-27-7)の世界市場2020年~2025年、予測(~2030年)