市場概要
グリーンスチール市場の規模と概要
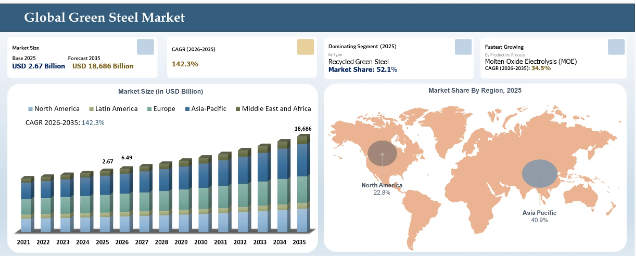
世界のグリーンスチール市場は、2025年に26億7,000万米ドルに達し、2035年までに18兆6,860億米ドルに達すると予測されており、2026年から2035年までの予測期間において年平均成長率(CAGR)142.3%で成長すると見込まれています。鉄鋼メーカー各社が、従来の石炭を多用する生産方式から、水素を用いた直接還元鉄(H2-DRI)、電気アーク炉(EAF)、再生可能エネルギー、およびその他の低炭素製造プロセスへの移行を加速させていることから、この市場は勢いを増しています。インド鉄鋼省によると、2025年12月31日時点で、58社の鉄鋼企業がグリーン鋼メーカーとして認定されており、これまでに910万トンのグリーン鋼を生産しています。
2025年1月、欧州の鉄鋼業界では電気アーク炉(EAF)への大幅な移行が進んでいます。現在、欧州で生産される鉄鋼の60%~70%は高炉プロセスを採用していますが、低炭素なEAF生産へと移行しつつあります。さらに、欧州の鉄鋼向けカーボンプレミアムは、従来の鉄鋼価格の下落と、買い手側のプレミアム支払い意欲の低下を背景に、2024年の最高値である140ユーロ/mtから、2024年11月には50ユーロ/mtまで下落しました。
グリーンアイアンへの投資と低排出製鋼によるグリーン鋼の未開拓市場
2025年2月、オーストラリア政府は、グリーンアイアン製造および関連するサプライチェーンを加速させるため、10億オーストラリアドル(7億米ドル)規模の「グリーンアイアン投資基金」を設立しました。その中で最も重点的に投資対象とされたのはワイアラ製鉄所の転換であり、低排出型の鉄鋼生産への移行を支援するため、最大5億オーストラリアドル(3億5,100万米ドル)が拠出されることになりました。
残りの少なくとも5億オーストラリアドル(3億5,100万米ドル)は、オーストラリア全土の既存施設およびグリーンフィールドプロジェクトに充てられ、グリーン鉄生産、付加価値の高い鉄鉱石加工、グリーン鋼材製造、再生可能エネルギーの統合、およびエネルギー転換を支える技術における投資機会を創出します。
ワイアラ向けの包括的な支援パッケージには、別途、現場での即時支援のための1億オーストラリアドル(7,000万米ドル)、製鉄所の操業を安定化させるための3億8,400万オーストラリアドル (2億6,845万米ドル)が製鉄所の操業安定化に、さらに19億豪ドル(13億3,000万米ドル)が将来の投資およびインフラのアップグレードに充てられます。また、政府は「フューチャー・メイド・イン・オーストラリア・イノベーション基金」を通じて、新たな低排出技術、パイロットおよび実証プロジェクト、ならびに商業規模のグリーンメタル生産に向けて7億5,000万豪ドル(5億2,440万米ドル)を拠出することも発表しました。
この資金提供により、グリーン鉄およびグリーン鋼のバリューチェーン全体で、調達やプロジェクト開発の大きな機会が創出されると見込まれており、製鉄、鉄鉱石加工、再生可能エネルギー、水素、電気製錬、および低排出技術に携わる企業が恩恵を受けることになります。
ブルースコープ、BHP、リオ・ティント、ウッドサイド・エナジー、三井鉄鉱開発は、低排出鉄製造技術の開発および関連するグリーン鋼プロジェクトから恩恵を受ける立場にあり、一方、フォートエスクは、水素を基盤とした取り組みや電気精錬の取り組みを通じて、グリーン鉄の生産において優位な立場にあります。
グリーン鋼市場に関する戦略的要点
2025年、アジア太平洋地域は40.9%という最大の地域市場シェアを確保するとともに、最も急成長している地域としての地位も維持しました。インドでは、JSWスチールが、2028~29会計年度を目標とする年産1 MTPAの電気アーク炉を特徴とするラヤラシーマ・プロジェクトに着手しました。
2025年、リサイクル・グリーン・スチールは市場製品セグメントを牽引し、52.1%という圧倒的なシェアを獲得しました。スクラップ・電気アーク炉(EAF)による生産プロセスでは、粗鋼1トンあたりのCO₂排出強度が0.69トンであったのに対し、高炉・転炉(BF-BOF)方式では2.34トンでした。
Xuan Thien Groupは、98,000億VND(38億米ドル)を投じ、ベトナムでグリーン・スチール・コンプレックスの着工を行いました。この施設は、年間950万トンの鋼材生産能力を計画しており、その生産を支えるよう設計されています。
オーストラリアは、グリーン鉄鋼製造を加速させるため、10億豪ドル(7億米ドル)の「グリーン・アイアン投資基金」を設立しました。この基金のうち、最大5億豪ドル(3億5,100万米ドル)が、ワイアラ製鉄所の転換に特に割り当てられました。
グリーンスチール市場の業界動向と戦略的洞察
電気炉(EAF)の導入は、特に老朽化した高炉設備をより柔軟で低排出の生産インフラに置き換えようとする生産者にとって、投資の最優先事項となりつつあります。
グリーンスチールプロジェクトは、再生可能エネルギーや水素のエコシステムとの統合が進んでおり、競争力のある価格のクリーン電力へのアクセスが、工場の立地や操業の経済性を決定づける戦略的要因となっています。
認証およびタクソノミー(分類体系)の枠組みは戦略的に重要性を増しており、これにより生産者や購入者は、広範なサステナビリティの主張を通じて販売されている従来の鋼材と、真に低排出量の鋼材とを区別できるようになっています。
戦略的な重点は、生産能力の発表から最終的な投資決定および商業運転へと移行しており、プロジェクトの資金調達可能性、インフラの整備状況、顧客のコミットメント、および政策の確実性が、ますます重要な競争上の差別化要因となっています。
定義、基準、炭素算定手法、貿易ルールがばらばらであることは、低排出鋼の国境を越えた商業化を制限する可能性があるため、国際的な政策調整の重要性がますます高まっています。
電気アーク炉の急速な導入がグリーン鋼の生産様相を一変させている
グリーン鋼市場における変革は、主に、鉄鋼メーカーが従来の高炉ベースの生産から脱却する中で、電気アーク炉(EAF)が急速に普及していることに起因しています。業界が高炉から電気アーク炉への移行を進める中、電気アーク炉は、高炉を用いた従来の鉄鋼生産方式に変化をもたらしています。電気アーク炉の利用により、スクラップ鋼のより効率的な活用が可能になるだけでなく、低炭素電力による代替的な生産ルートも提供されます。本質的に、電気アーク炉による生産プロセスへの移行は、従来の石炭を主燃料とする製鉄プロセスの支配を打破し、より柔軟で汚染の少ない生産プロセスの利用を促進しています。
また、電気アーク炉の拡大は、低炭素電力の重要性の高まり、スクラップ金属の入手可能性、送電網インフラ、および代替生産能力への投資を通じて、鉄鋼生産のバリューチェーン全体に大きな変革をもたらしています。2026年2月、アルセロール・ミッタル社は、フランスのダンケルク工場において、現在の高炉設備に代わる、排出量の少ない電気炉を開発するために13億ユーロ(15億5,000万米ドル)を投資すると発表しました。この電気炉施設は、年間200万トンの鋼を生産し、既存の高炉と比較して1トンあたりの炭素排出量を3分の1に削減することが見込まれていました。生産は2029年に開始される予定で、EDFとの長期低炭素電力供給契約に基づいて電力が供給されることになっていました。
「スター」グループには、ステグラ、SSAB、タタ・スチール、アルセロール・ミッタルなどが挙げられます。これらは、鉄鋼業界における強固な地位に加え、先進的なグリーン鋼の商業化や、低排出生産ルートへの大規模な投資を兼ね備えているためです。「疑問符」グループには、ボストン・メタル、ザルツギッターAG、フォエストアルパイン、新日本製鉄などが含まれます。これらの企業は、相当な技術力と確立された製鉄の地位を有していますが、特定のグリーン鋼の生産ルートの拡大や商業化の段階にあるためです。
「ポテンシャル」には、ニューコア・コーポレーションとJFEスチールが含まれます。これらの企業は、低排出型鉄鋼への移行に向けた強固な基盤を有していますが、従来の生産構造への依存度が比較的高いか、あるいはグリーン鋼の商業化をまだ拡大している段階にあります。「テールエンダー」は、提示された10社には割り当てられていません。各社がグリーン鋼に関連する有意義な技術、投資、または商業化戦略を有しているためです。
グリーン水素生産の拡大が、水素を用いた直接還元鉄(H₂-DRI)製鉄法の導入を後押ししています
低排出型水素生産技術の拡大は、鉄鋼生産における炭素削減の手段として、水素を用いた直接還元鉄(H₂-DRI)のビジネスケースを引き続き強化しています。電解装置の導入が進むにつれ、再生可能水素へのアクセスは改善し続けており、これにより鉄鋼メーカーは、高排出量の製鉄プロセスに代わって、水素を用いた還元プロセスを採用することが可能になっています。グリーン鋼プロジェクトにとって、低排出水素の入手可能な供給源を確保することは特に重要です。
並行して、水素供給と低排出鉄鋼の需要を支援する政策措置が、H₂-DRIの事業環境を強化しています。国際エネルギー機関(IEA)によると、2026年1月時点で、最新の水素政策発表を通じて公的に利用可能な資金の総額は410億米ドルであり、この資金の約25%がプロジェクトに支出されています。そのうち、供給への資金配分は需要への配分よりも約1.5倍多くなっています。欧州委員会は、公共調達および乗用車・バン用鋼材に対する低排出鋼材の割当枠を提案しました。一方、EU加盟国のうち13カ国は、2026年6月上旬までに同指令の国内法への組み込みを完了しており、その結果、年間575 ktpaを超える低排出水素の需要が生まれています。
グリーンスチール市場のセグメント分析
世界のグリーンスチール市場は、種類、製造プロセス、エンドユーザー、および地域に基づいてセグメント化されています。
スクラップを原料とする循環型製鋼により、リサイクル・グリーン鋼が市場を牽引
リサイクル・グリーン鋼は、グリーン鋼市場において支配的な地位を占めており、2025年には52.1%の市場シェアを見込んでいます。リサイクル・グリーン鋼の需要が拡大している背景には、鉄鋼メーカーが温室効果ガスの排出削減を図るため、電気アーク炉(EAF)での使用にリサイクルスクラップを採用していることがあります。リサイクル鋼の使用は、循環型経済の実現に寄与するだけでなく、一次鉄鉱石への依存や、石炭を大量に消費する製鉄プロセスへの依存を最小限に抑えることにもつながります。したがって、スクラップ・電気炉(EAF)プロセスの利用拡大により、自動車、建設、および産業分野において、リサイクル・グリーン鋼の重要性はさらに高まっています。
これと並行して、2026年2月、 世界鉄鋼協会(worldsteel)は、2024年のスクラップ-EAFプロセスのCO₂排出強度が粗鋼1トンあたり0.69トンであったのに対し、高炉-転炉(BF-BOF)プロセスは1トンあたり2.34トンであったと報告しました。また、エネルギー強度はスクラップ-EAFプロセスが1トンあたり9.84 GJであるのに対し、高炉-転炉(BF-BOF)プロセスは1トンあたり23.88 GJでした。2025年に収集されたデータは、粗鋼9億5,950万トンを対象としており、これは世界の粗鋼生産量の51%を占めています。この調査結果は、鉄鋼メーカーが低排出かつ資源効率の高い製鋼プロセスを追求する中で、スクラップを原料とする生産の戦略的重要性を裏付けるものです。
グリーン鋼生産と脱炭素化投資におけるアジア太平洋地域の主導的役割
アジア太平洋地域は、広範な鉄鋼生産基盤、拡大する産業需要、そして電気アーク炉(EAF)技術、水素を用いた直接還元、スクラップ利用、再生可能エネルギーの統合への投資加速に支えられ、2025年には40.9%の市場シェアを占め、グリーン鋼市場を主導しています。同地域では、確立された鉄鋼メーカー、拡大する低炭素技術の導入、支援的な産業政策、そして大規模な下流産業である自動車・建設産業が相まって、グリーン鋼の主要市場としての地位を強めています。
インドの鉄鋼業界において、電気炉(EAF)を用いた製鋼は、排出量の削減とリサイクル原料の利用拡大に向けた重要な道筋として台頭しています。2026年7月、インドを拠点とする大手民間鉄鋼メーカーであるJSW Steel Limitedは、アンドラ・プラデーシュ州(インド)において「ラヤラシーマ鉄鋼プロジェクト」の着工を開始しました。このプロジェクトは、年間100万トン(MTPA)の電気アーク炉(EAF)および構造用鋼材製造プラントを特徴としており、2028~29会計年度の稼働開始を目指しています。このプロジェクトは、JSWスチールの「グリーン・スチール」戦略に沿ったものです。これは、電気アーク炉(EAF)を用いた製鋼が、スクラップを原料とした生産と、排出量の少ない鉄鋼製造を可能にするためです。
中国のグリーン鉄鋼市場の動向
中国は、低炭素製鋼技術およびグリーンメタルソリューションの開発を加速させるため、国際的な研究開発(R&D)協力を拡大しています。2025年12月、中国を拠点とする国有鉄鋼メーカーであるHBISグループ株式会社と、公立研究大学であるベオグラード大学(セルビア)は、中国河北省石家荘市に「中国・セルビアグリーン鉄鋼製造共同研究所」を開設しました。
この国家レベルの国際科学技術協力プラットフォームは、グリーン・低炭素製鋼、水素冶金、グリーン鋼材製品の開発、および排出削減技術に焦点を当てています。同研究所はすでに7つの研究プロジェクトを開始しており、パートナー各社は57台の主要設備を備えた14,000 m²の専用研究施設を整備しました。
日本のグリーン鋼材市場の見通し
日本の鉄鋼業界は、エネルギー、カーボンアカウンティング、サプライチェーンの統合ソリューションを通じて、低炭素鋼の導入を強化しています。2025年12月、日本の大手エネルギー企業である東京ガス株式会社と、鉄鋼の貿易・流通を手掛ける丸紅伊藤忠スチール株式会社は、鉄鋼メーカーおよび加工メーカーが低炭素鋼製品の開発・商品化を進めることを支援するサービスを開始しました。
この取り組みでは、非化石電力、カーボンオフセット都市ガス、カーボンクレジット、カーボンフットプリント(CFP)の算定、および第三者検証の支援を提供しており、鉄鋼商社のウィンファースト株式会社(日本)が最初の顧客となりました。ウィンファーストは、電気炉を用いて鉄スクラップから製造された低炭素鋼を導入する計画であり、2026年5月の商業販売開始を目指しています。
北米におけるグリーン鋼の生産能力拡大と低炭素技術の導入
北米は、グリーン・スチール市場の主要地域の一つであり、同地域に確立された電気炉(EAF)ベースの製鋼インフラ、豊富な鉄スクラップの供給、再生可能エネルギーの統合拡大、および自動車、建設、産業メーカーからの低排出材料への需要増加に支えられています。また、同地域は、国内の鉄鋼生産と脱炭素化に向けた政策主導の投資の恩恵を受けており、既存の生産者は既存設備のアップグレードや新たな低排出生産ルートの開発を進めています。
米国の鉄鋼メーカーは、電気アーク炉(EAF)による生産に再生可能エネルギーや代替炭素原料を組み合わせることで、低炭素製品のラインナップを拡大しています。2025年10月、米国を拠点とする大手工業用金属・鉄鋼メーカーであるSteel Dynamics, Inc.(SDI)は、電気アーク炉(EAF)技術のみを用いて製造された、低埋め込み炭素鋼製品「BIOEDGE」および「EDGE」を発売しました。これらの製品では、認証済みの再生可能エネルギーまたは排出ゼロの原子力エネルギー証明書を活用してスコープ2排出量を削減しており、さらに「BIOEDGE」では無煙炭を再生可能なバイオカーボンに置き換えることで、スコープ1排出量の削減も図っています。
Steel Dynamics社が75%、Aymium社(米国)が25%を出資する、米国を拠点とする再生可能バイオカーボン合弁会社「SDI Biocarbon Solutions」は、製鋼プロセス向けに年間228,000メートルトンのバイオカーボンを生産する見込みです。
米国のグリーンスチール市場の動向
米国は、確立された電気アーク炉(EAF)インフラ、広範なスクラップを基盤とする製鋼エコシステム、再生可能エネルギーおよび低炭素電力の供給、そして産業の脱炭素化技術への投資拡大により、北米のグリーンスチール市場において支配的な地位を占めています。同国の大規模な電気アーク炉(EAF)生産基盤は、従来の製鉄インフラからの完全な移行を必要とすることなく、よりクリーンな電力、リサイクルスクラップ、低炭素DRI、およびその他の新興技術を統合するための既存のプラットフォームを提供しています。
米国の再生可能エネルギーインフラは、認証済みのニアゼロエミッション鋼に対する新たな需要を生み出し、低炭素材料の採用を加速させています。2025年9月、スウェーデンを拠点とする鉄鋼メーカーSSAB ABは、HYBRIT技術による水素還元鉄を使用して生産された「SSAB Zero」というニアゼロ排出鋼を、米国を拠点とするエネルギー技術・風力タービンメーカーであるGE Vernova Inc.に供給し、全米各地の陸上風力発電用タワーに使用されることを発表しました。この鋼材は、アイオワ州モンペリエにあるSSABの工場で、リサイクルスクラップ、化石燃料由来でない電力、バイオコール、再生可能天然ガスを用いて生産されており、国際エネルギー機関(IEA)が定める「ニアゼロ鋼材」および「ファースト・ムーバーズ・コアリション」の基準を満たしています。
主要企業・市場シェア
この市場には、大手総合鉄鋼メーカー、電気炉(EAF)を主力とするメーカー、グリーン鋼技術の開発企業、そして初期段階の低炭素鋼専門企業の4つの主要な参入グループが存在します。アルセロール・ミッタル、タタ・スチール、新日本製鉄株式会社、JFEスチール株式会社、ザルツギッターAG、SSAB、およびフォエストアルパインは、確立された製鉄資産を活用しつつ、電気炉(EAF)、水素ベースの直接還元鉄(DRI)、再生可能電力、その他の低排出ルートへの移行を進めています。ニューコア・コーポレーションは、主に電気炉(EAF)を基盤とする生産モデルの恩恵を受けていますが、ステグラやボストン・メタルは、次世代のグリーン鉄鋼技術により直接的に注力しています。したがって、競争環境は、生産規模、低炭素電力や水素へのアクセス、スクラップやDRIの入手可能性、技術の商用化、そして長期的な顧客引取契約を確保する能力によって、ますます形作られています。
主要企業には、Stegra (Sweden), Tata Steel Ltd. (India), ArcelorMittal (Luxembourg), voestalpine (Austria), Boston Metal (United States), Nucor Corporation (United States), SSAB (Sweden), Nippon Steel Corporation (Japan), JFE Steel Corporation (Japan), and Salzgitter AG (Germany).などが挙げられます。
主な動向
2025年10月:オーストラリアに拠点を置く世界的な鉱業会社であるBHPグループ・リミテッドと、韓国に拠点を置く大手鉄鋼メーカーであるPOSCOホールディングスは、韓国のPOSCO浦項製鉄所において、水素を活用した低排出鉄製造を推進するための協定を締結しました。
2025年6月:ベトナムを拠点とする民間多角化産業グループであるスアン・ティエン・グループは、ベトナム・ナムディン省において、「スアン・ティエン・ナムディン・グリーン・スチール・コンプレックス」の着工式を正式に行いました。総投資額は約98,000億VND(38億米ドル)で、年間950万トンの鉄鋼生産能力を計画しています。
2025年10月:アイルランドに拠点を置く、建材および建築外皮ソリューションのグローバル企業であるキングスパン・グループは、シンガポールに拠点を置くグリーン・スチール開発企業であるメランティ・グリーン・スチールと、アジア太平洋地域全体におけるグリーン・スチールの調達と導入を支援するための覚書を締結しました。
2025年10月:インドを拠点とするクリーンエネルギー・グリーンテクノロジー企業であるACMEグループは、製鋼用の低排出鉄原料を供給することを目的とした、年間120万トン(MTPA)規模のグリーンHBIおよびDRI施設に、約500億ルピー(5億2,110万米ドル)を投資する計画を発表しました。
2025年3月:日本を拠点とする大手総合鉄鋼メーカーである新日本製鉄株式会社は、大規模電気アーク炉(EAF)、水素直接還元、水素を用いた高炉還元、CCUS、およびGXスチールの商用化を網羅する「グリーン・トランスフォーメーション(GX)」戦略の概要を発表しました。
2025年6月:インドネシアに拠点を置く国営鉄鋼メーカーであるPT Krakatau Steel (Persero) Tbkは、インフラ子会社であるPT Krakatau Sarana Infrastrukturを通じて、バンテン州チレゴンに500ヘクタール以上の用地を割り当て、Delong Steel Groupおよびそのインドネシア子会社である鉄鋼合弁企業PT Dexin Steel Indonesia(インドネシア)による計画中の投資を支援しました。
主要な調達優先事項およびバイヤーの評価基準
グリーン鋼材を調達する組織は、透明性の高い炭素強度データ、信頼性の高い品質、そして長期的な産業ニーズに対応できる十分な生産能力を備え、低排出およびニアゼロ排出の鋼材を供給できるサプライヤーをますます優先するようになっています。
調達決定は、炭素削減目標、排出規制、グリーン公共調達の要件、および企業のネットゼロ公約の影響をますます強く受けており、バイヤーは、電気アーク炉(EAF)、水素ベースの直接還元鉄(DRI)、リサイクルスクラップ、および再生可能エネルギーを利用する生産者と長期的な引取契約を締結するよう促されています。
買い手は、CO₂排出強度、グリーン鋼の認証、原材料およびエネルギー源のトレーサビリティ、製品品質、生産の安定性、ならびに生産に使用される再生可能電力や低炭素水素の割合に基づいて、サプライヤーを評価しています。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン・ボトムアップ分析
- 市場シェア分析
- 主要な一次インタビューからのデータ
- 主要な二次データベースからのデータ
- 市場の概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- グリーン水素生産の拡大が、水素を用いた直接還元鉄(H₂-DRI)製鉄法の導入を後押ししています。
- 自動車、建設、製造業界における低炭素鋼への需要の高まりが、グリーン鋼の導入を加速させています。
- 政府によるインセンティブの拡充、炭素価格設定メカニズム、および低排出鋼の調達政策が、市場の発展を支えています。
- 制約
- グリーン水素の供給量が限られており、コストも高いため、水素を基盤とするグリーン鋼の生産展開が鈍化しています。
- 低コストの再生可能電力が不足しているため、エネルギー集約型のグリーン鋼生産の経済的実現可能性が制限されています。
- 低排出鋼に対してプレミアム価格を支払う顧客の意欲が限られているため、生産者にとっての需要の確実性が弱まっています。
- 機会
- 低炭素鋼への需要の高まり
- 電気アーク炉(EAF)への投資の増加
- 政府によるインセンティブおよびグリーン調達プログラム
- トレンド
- 水素を基盤とした製鉄への移行
- 電気アーク炉(EAF)の急速な導入
- 再生可能エネルギーと鉄鋼生産の統合
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- 地政学的リスクおよびサプライチェーンの脆弱性
- サプライチェーンの制約
- 原材料の調達
- 貿易政策の変更
- サプライチェーンの制約
- 社会的および患者中心の要因
- 気候変動に対する一般市民の意識の高まり
- 持続可能な製品に対する消費者の嗜好
- 企業に対する環境面での期待の高まり
- 経済的要因
- 再生可能エネルギーによる電力コストの低下
- 政府の補助金、税制優遇措置、および資金調達プログラム
- 高品質な鉄鉱石および鉄スクラップの入手可能性とコスト
- 価格分析
- 価格透明性の動向
- プレミアム価格と汎用価格の比較
- 償還モデルの変化
- 価格透明性の動向
- 規制分析
- 政策の更新
- コンプライアンスの現状
- 規制の施行
- 政策の更新
- 地政学的リスクおよびサプライチェーンの脆弱性
- 種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、種類別
- 市場魅力度指数、種類別
- 水素ベースのグリーンスチール
- 電解ベースのグリーンスチール
- バイオマスベースのグリーンスチール
- リサイクルグリーンスチール
- はじめに
- 製造プロセス別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製造プロセス別
- 生産プロセス別市場魅力指数
- 電気アーク炉(EAF)
- 溶融酸化物電解(MOE)
- はじめに
- エンドユーザー別
- 概要
- エンドユーザー別市場規模分析および前年比成長率分析(%)
- エンドユーザー別市場魅力指数
- 建築・建設
- 自動車
- エレクトロニクス
- 産業用機器
- 金属製品
- その他
- 概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM6920
- APAC電子自転車のグローバル市場規模調査、推進タイプ別(ペダルアシスト、スロットルアシスト)、バッテリータイプ別、パワー別、用途別(トレッキング、カーゴ)、地域別予測:2022-2032年
- 塩化テトラフルオロベンゾイルの世界市場
- 燃料静電容量試験装置の世界及び日本市場2026年:自動化別(自動燃料静電容量試験装置、手動燃料静電容量試験装置)
- 世界の複合ねじり試験機市場
- クラウドシステム管理市場レポート:コンポーネント別(ソリューション、サービス)、展開モデル別(パブリック、プライベート、ハイブリッド)、企業規模別(中小企業、大企業)、エンドユース産業別(BFSI、ヘルスケア・ライフサイエンス、小売・消費財、IT・通信、その他)、地域別 2024-2032
- 世界のデータセンター用配管市場(2025 – 2032):配管種類別、配管材質別、データセンター種類別、用途別、地域別分析レポート
- ロータリーコード化スイッチ市場:グローバル予測2025年-2031年
- LED照明の世界市場2026年~2034年:用途別(改修、小売&ホスピタリティ、屋外、オフィス、建築、住宅、工業)
- 世界の遠隔モニタリングウェアラブル市場規模/シェア/動向分析レポート:製品種類別、用途別、エンドユーザー別、地域別(~2033年)
- アプリケーションサーバーの世界市場規模調査、タイプ別(Java、Microsoft Windows)、展開別(ホスト型、オンプレミス型)、エンドユーズ別(BFSI、政府機関、製造業、小売業、ヘルスケア、IT&テレコム)、地域別予測:2022-2032年
- ジェネレーティブデザイン市場レポート:コンポーネント別(ソフトウェア、サービス)、展開モデル別(オンプレミス、クラウドベース)、用途別(製品設計・開発、コスト最適化、その他)、産業分野別(自動車、航空宇宙・防衛、産業製造、建築・建設、その他)、地域別 2024-2032
- 手話翻訳機の世界及び日本市場2026年:種類別(視覚認識、ウェアラブルセンサー、筋電図(EMG)信号)