市場概要
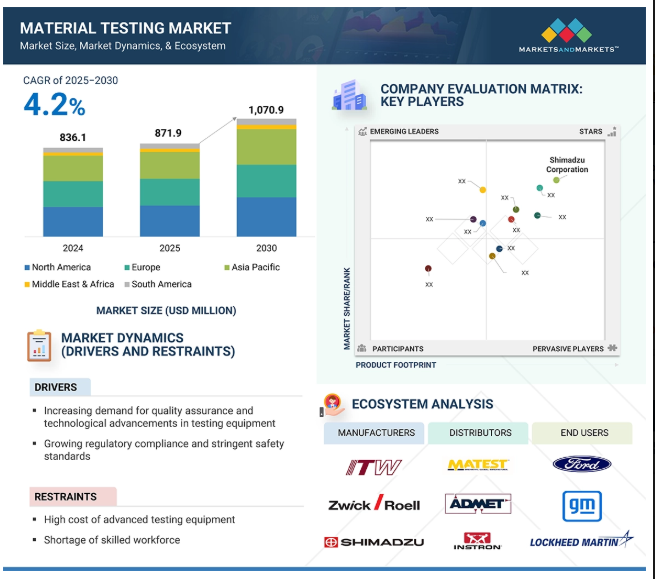
世界の材料試験市場は、予測期間中の年平均成長率4.2%で、2025年の8億7,190万米ドルから2030年には10億7,090万米ドルに達すると予測されています。AIとIoT技術の統合により、市場では自動化されたデジタル試験ソリューションが世界的に増加しています。市場成長の恩恵を受けるセグメントは、試験装置、特に万能試験機、および複合材料やセラミックなどの材料です。
原動力:品質保証と規制順守への需要の高まり
材料試験市場の重要な原動力は、さまざまな産業(航空宇宙、自動車、建設、医療)における品質管理と規制遵守に対する需要の高まりです。製造される材料の複雑さと性能はますます高まっており、材料が適切に機能することを確認するための材料試験の重要性も高まっています。このリスクに加えて、安全性、耐久性、性能の基準を満たすために材料に求められる期待も高まっています。世界中の規制機関(FDA、ASTM、ISO、その他の国家安全機関)は規格とコンプライアンスを強化しており、これはメーカーが製品のライフサイクル全体を通して試験プロセスを強化し、実施する必要があることを意味します。このため、機械的特性から化学組成の把握、環境要因に対する耐性に至るまで、詳細な特性評価を実施できる、より高度な材料試験装置とサービスへの投資が増加しています。これに加えて、製品開発ライフサイクルの短縮化、製品の複雑化、前述の自動化、デジタル化、人工知能を搭載した高度な試験技術により、より迅速で正確な試験プロセスに対する需要が高まっています。さらに、このような動きは、持続可能性や環境に優しい材料に関する新しい市場トレンドを採用するようメーカーにプレッシャーをかけるものであり、常にとは言わないまでも、定期的に環境影響評価やライフサイクル分析を実施する必要があります。前述したように、規制要件を遵守することは、材料の安全性と品質を確保し、ブランド評価と市場競争力を高めることにつながるため、材料試験は重要な焦点となります。
阻害要因:高度な試験機器の高コスト
材料試験市場の成長を阻む大きな障壁のひとつは、先進的な材料試験機器とその関連コストの高さです。人工知能(AI)、自動化、デジタルデータ分析機能などの最新機能を備えた多くの新しい材料試験装置は、高額な投資となる可能性があり、中小企業(SME)や新規市場参入企業でさえ購入をためらう可能性があります。新しい材料試験装置の資本コストは、購入費用だけでなく、部品修理、校正、消耗品も含まれます。試験機のコストは、普及を阻害し、発展途上地域などの開発を圧迫しています(予算が限られている、産業オートメーションのレベルが低いなどの理由による)。さらに、一部の高度な試験システムは複雑なため、装置の操作や生成された試験結果の解釈に訓練を受けた技術者が必要です。熟練した技術者の要求は訓練と人件費に影響し、新素材技術採用のもう一つの障壁となり、先端試験技術の効率的かつ効果的な使用を制限します。上記のコストに加えて、機器の校正や修理のためにダウンタイムが続くと、ラボの処理能力にも影響します。前述のように、試験装置の運用コストと運用上の制約が効率性に課題をもたらし、特に低コスト試験を必要とする小規模ラボや新興企業にとって、材料試験市場の成長を制限しているのが現状です。
可能性:デジタル技術の採用拡大
材料試験市場は、人工知能(AI)、機械学習(ML)、モノのインターネット(IoT)などのデジタル技術を導入して試験活動を強化する動きが活発化していることを背景に、大きなビジネスチャンスをもたらしています。これらの技術は、試験の精度、スピード、効率を向上させるために、リアルタイムのデータ収集、予測分析、自動意思決定を可能にします。デジタル・ツイン(物理的な材料やプロセスの仮想的な表現)により、企業はさまざまな条件下で材料がどのように機能するかをシミュレートして予測し、大規模な物理試験を実施することなく材料の挙動を照会することが可能になり、最終的にはコストの削減と研究開発(R&D)の迅速化が実現します。持続可能性と環境コンプライアンスの重要性が高まるにつれ、既存の市場セグメントを維持しながら、持続可能な材料とリサイクル可能な材料を同時に評価するために必要な、まったく新しい試験方法に対する需要が高まっています。新興技術、特に積層造形(3Dプリンティング)や高度な複合材料に新材料が適用されるにつれて、革新的な試験方法に対する需要が市場を牽引し、試験技術に大きな機会を生み出しています。AIおよび/またはIoTを採用し、および/またはクラウド対応のプラットフォーム技術を開発する企業は、より広範囲で、より高速で、よりスケーラブルな試験を提供することができ、よりアクセスしやすくなります。プレーヤーにとっての戦略的成長分野の1つは、特に新興経済圏において、政府の奨励金やイノベーション支援の変化によって可能になったターゲット・オペレーティング・モデルを使用する動きを活用することです。デジタルトランスフォーメーションと持続可能な材料試験というこれらのトレンドは、プレーヤーに収益源を生み出す新たな機会を生み出しています。
課題 材料と製造プロセスの複雑化
製造における材料とプロセスの複雑化は、材料試験市場が直面する最も重要な独自の課題であると考えられます。高度な複合材料、ナノ材料、積層造形の出現により、材料の特性を評価するための従来の試験プロトコルは、新しい材料に対応することが不可能になりました。小規模なプロトタイプの試験が複雑になると、独自の試験プロトコルと計測器が必要になり、試験のコストと期間がかさみます。新しい材料やプロセスを試験するための比較可能な方法が事前に開発されていないため、その結果に一貫性がなく、規制機関が材料を承認することや、業界が新しいプロセスを受け入れることが難しくなります。さらに、複雑な試験装置を効果的に操作したり、多次元データを理解したりして、運営予算に見合った時間とコストで試験を完了できる熟練した人材が不足しています。さらに、地政学的な緊張や関税のためにグローバル・サプライ・チェーンが混乱している現在、原材料、試験機器、消耗品の入手可能性や価格に関する不確実性が生じ、試験所やメーカーにとって未知の課題が発生しています。これらの課題はすべて、試験コストを引き上げ、完全なプロセスに要する時間を延長するため、市場の成長を低下させる要因となります。
主要企業・市場シェア
材料試験市場のエコシステムには、メーカー、流通業者、エンドユーザーが含まれます。サプライチェーンは流通業者や小売業者を通じて続いています。材料試験市場は、メーカー、試験所、サービスプロバイダー、規制機関のネットワークで機能し、多くの産業における機器と試験ソリューションのすべての要素で構成されています。この市場は、品質保証とコンプライアンス、技術革新、共同作業による細部への配慮、技術進歩、信頼できる材料特性評価と安全性検証に対する世界的な需要に基づいています。
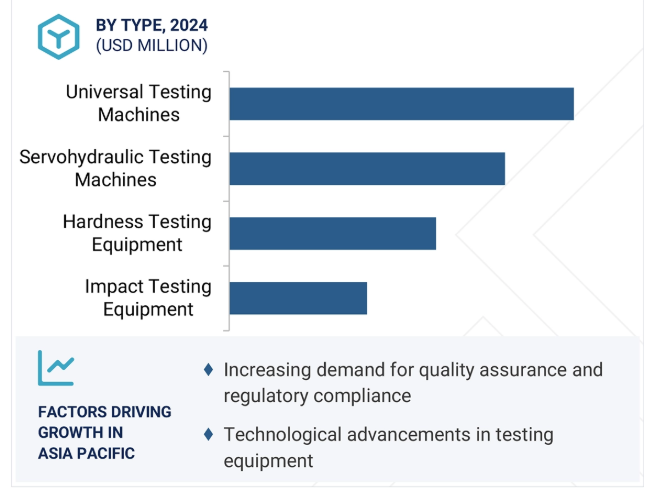
材料試験市場のタイプ別シェアは万能試験機が最大
万能試験機(UTM)は、その多用途性と様々な産業にわたる幅広い用途により、材料試験市場を支配しています。これらの試験機は、金属、ポリマー、複合材料、セラミックなどの材料に対して、引張、圧縮、曲げ、せん断などの複数の試験を実施することができます。UTMは、品質管理や製品開発プログラムのために、多くの産業で不可欠なものと考えられています。技術的な観点からは、デジタル制御の導入、自動化オプションの改善、データロギングとコンピュータ化されたデータ解析へのシームレスな接続により、UTMの機能、精度、使いやすさが大幅に向上しています。自動車、航空宇宙、建設などの業界では、材料が必要な強度と安全コンプライアンス基準を満たしていることを確認するため、UTMに大きく依存しています。材料の使用を管理する厳しい規制の導入が増加していることも、UTMへの投資を後押ししています。さらに、新興国における急速な工業化とインフラの成長は、さまざまな材料の評価に柔軟に対応できるUTMベースの試験装置の需要を促進しています。全体として、UTMは、その機能、精度、規制への準拠により、材料試験市場において最大かつ最も急成長しているセグメントです。
材料別試験市場で最大のシェアを占める金属セグメント
金属は市場シェアが大きく、建設、自動車、航空宇宙、製造などの主要産業で広く使用されているため、材料試験市場を支配しています。その強度、耐久性、耐性を考慮すると、金属は、特に構造用途や耐荷重用途において、安全で信頼性の高い使用を保証するために広範な試験を必要とします。ステンレス鋼、チタン、超合金などの様々な高性能合金や特殊金属の開発に伴い、引張強さ試験、硬さ試験、耐疲労性・耐食性試験などの総合的な材料試験の需要が増加しています。さらに、建設、自動車、航空宇宙、製造分野では、厳しい品質仕様や規制基準があります。これらの規制は、コンプライアンス、品質保証、潜在的な不具合を防ぐための金属材料の正確な特性評価に不可欠です。加えて、都市化の進行と厳しい競争環境における規制上の要求が、建設分野における金属試験に対する強い需要を牽引しています。非破壊検査技術が進歩し続け、メーカーが品質向上に投資する中、金属は最大の市場シェアを維持し、材料検査分野で最も急成長する分野となる見込みです。
アジア太平洋地域は、中国、インド、日本、韓国などの国々における急速な工業化、都市化、インフラ整備に牽引され、現在材料試験分野で最も急成長している市場です。中国における「Make in India」や建設介入などの政府主導のイニシアティブと複合的な景気刺激策が、製造業と建設業の増加をもたらし、それが材料試験の需要を押し上げています。このセクターが拡大するにつれ、国際基準や品質・安全規制に準拠した雇用が促進され、より多様な産業で材料試験の需要が高まっています。自動車、エレクトロニクス、航空宇宙、金属などの分野における経済成長は、高度な材料特性評価に対する需要の増加を引き起こします。さらに、製造輸出の増加と、自動化やデジタルソリューションを含むスマート試験技術の採用が、材料試験市場を拡大しています。研究開発に対する政府投資の増加と、学術機関と産業界の連携強化が相まって、この地域全体の材料試験能力が強化されています。現在の成長トレンドと経済状況を考慮すると、アジア太平洋地域の材料試験市場は拡大傾向にあります。有利な政府政策と大規模な産業・製造拠点により、これらの経済はこの分野で持続的な成長を遂げる態勢を整えています。
2025年5月、島津製作所が高精度万能試験機オートグラフAGS-Vシリーズを発売。
2025年4月、アメテック社が北京にカスタマー・ソリューション・センターを開設。
2024年2月、ZwickRoell社はIndustrial and Financial Systems社(IFS社)との戦略的パートナーシップを発表し、IFSクラウドERPおよびCRMシステムを導入し、材料試験市場におけるビジネスプロセスと業務効率を強化しました。
2022年11月、ノヴァ・メジャーメンツLLCは、英国を拠点とする地盤工学試験装置のスペシャリスト、VJテック・リミテッドを買収。
キーワードの主要プレーヤー
Illinois Tool Works Inc. (US)
ZwickRoell (Germany)
Shimadzu Corporation (Japan)
Tinius Olsen (US)
Ametek (US)
Mitutoyo Corporation (Japan)
QATM (Germany)
ERICHSEN GmbH & Co. KG (Germany)
Hegewald & Peschke (Germany)
Nova Measurements LLC (US)
【目次】
はじめに
23
研究方法論
27
要旨
36
プレミアムインサイト
39
市場概要
42
- 5.1 はじめに
- 5.2 市場ダイナミクス DRIVERS- インフラと建設の成長- 試験機器の技術的進歩- 厳しい規制基準と品質保証 RESTRAINTS- 初期コストとメンテナンスの高さ- 先端材料の試験の複雑さ OPPORTUNITIES- Industry 4.0技術の採用- Additive Manufacturingの台頭 CHALLENGES- 先端機器の高コスト- 経済とサプライチェーンの混乱
産業動向
47
- 6.1 バリューチェーン分析 原材料サプライヤー メーカー ディストリビューター エンドユーザー
- 6.2 エコシステム分析
- 6.3 ポーターの5つの力分析 新規参入の脅威 代替品の脅威 サプライヤーの交渉力 バイヤーの交渉力 競争相手の強さ
- 6.4 主要ステークホルダーと購買基準 購買プロセスにおける主要ステークホルダー 品質サービスの購買基準
- 6.5 貿易分析 輸出シナリオ(HSコード9024) 輸入シナリオ(HSコード9024)
- 6.6 顧客ビジネスに影響を与えるトレンド/混乱
- 6.7 技術分析 主要技術 – 比例-積分-微分コントローラ – 油圧アクチュエータ 補助技術 – 有限要素解析ソフトウェア – デジタル画像相関法
- 6.8 マクロ経済指標 GDP動向と予測
- 6.9 価格分析 平均販売価格(地域別) 平均販売価格(エンドユーザー)(主要プレーヤー別
- 6.10 規制情勢 北米 アジア太平洋 欧州 規制機関、政府機関、その他の組織
- 6.11 AI/ジェネAIのインパクト
- 6.12 主要会議とイベント
- 6.13 ケーススタディ分析 グリンエムグループ、ツヴィックロー ルの伸び測定ソリューションで高温引張試験の 効率を倍増 spc ヴェルクストフラボ、ツヴィックロー ルの自動硬さ試験ソリューションで金属試験の 効率と信頼性を向上 ライプニッツ大学ハノーバー、ツヴィックロー ルのオールラウンドライン試験システムで根の生 長をシミュレートし、植物と土壌の相互作用 研究を推進
- 6.14 投資と資金調達のシナリオ
- 6.15 特許分析 導入 特許の法的地位 管轄区域分析
- 6.16 2025年米国関税の影響 – 概説 主要関税率の導入 価格の影響分析 国/地域への影響 – 米国- 欧州- アジア太平洋地域 最終用途産業への影響
材料試験市場、タイプ別
77
- 7.1 導入
- 7.2 普遍試験機の費用対効果と単一プラットフォームで複数の試験を実施する能力が普及を促進
- 7.3 油圧サーボ試験機の大容量荷重への対応能力が採用を後押し
- 7.4 品質管理と材料特性評価における硬さ試験機の重要な役割が市場を牽引
- 7.5 最終用途産業における靭性、破壊抵抗性、衝撃強度の評価需要が高まる衝撃試験機が市場成長を促進
- 7.6 その他のタイプ
材料試験市場、材料別
82
- 8.1 はじめに
- 8.2 広範な産業で使用される金属が採用を促進
- 8.3 プラスチック 軽量でコスト効率に優れ、汎用性の高い材料への需要の高まりが市場を牽引
- 8.4 ゴム&エラストマー 電気自動車や航空宇宙部品における高性能エラストマー需要の増加が市場を牽引
- 8.5 セラミック&コンポジット 強度、耐久性、軽量特性のユニークな組み合わせが採用を促進
- 8.6 その他の材料
材料試験市場、エンドユーザー別
87
- 9.1 導入
- 9.2 自動車産業:厳しい排出基準への対応が市場を牽引
- 9.3 大規模インフラプロジェクトの増加が市場を牽引する建設業界
- 9.4 研究・学習の推進に重要な役割を果たす教育機関が市場成長を後押し
- 9.5 航空宇宙・防衛産業:燃費効率向上のための軽量材料への注目の高まりが市 場を牽引
- 9.6 医療機器産業:個別化医療と3Dプリントインプラントの台頭が市場を牽引
- 9.7 再生可能エネルギーとスマートグリッドへのシフトが進む電力産業が市場成長を支援
- 9.8 その他のエンドユーザー
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:CH 5921
- 【特定商取引法表示】
- 世界の圧力センサー市場(2024 – 2030):種類別(絶対、ゲージ、差動、密閉、真空)分析レポート
- フレックスマルチセンサーカメラの世界市場2025:種類別(180°、270°、360°)、用途別分析
- 世界のテトラメチロールホスホニウムクロライド市場
- 旅行者用ワクチンの中国市場:髄膜炎菌ワクチン、日本脳炎ワクチン、黄熱病ワクチン、肝炎ワクチン、コレラワクチン、その他
- 世界のタンタル(V)エトキシド市場
- バナジウム電解液の世界及び日本市場2026年:種類別(硫酸系電解液、塩酸系電解液、混合酸系電解液)
- 医療機器包装機器のグローバル市場(~2033):機器別(一次包装、二次包装、ビジョン検査システム)、用途別(医療用インプラント、手術器具、使い捨て医療機器)、地域別
- BLDCモーター用ゲートドライバICの世界及び日本市場2026年:種類別(12V、24V)
- テトラメチルビスアニリンFの世界市場
- Global Advanced Driver Assistance System (ADAS) Market Size Study, by Technology (Adaptive Cruise Control, Adaptive Front-Lighting System, Intelligent Park Assist, Pedestrian Protection, Blind Spot Detection, Others), by Sensor Type (Radar Sensor, Lidar Sensor, Camera Sensor,超音波センサー), 推進力別 (電気自動車, ICE自動車), 車両タイプ別 (乗用車, 小型商用車, 大型商用車), 自動化レベル別 (L1, L2, L3, L4, L5), 販売チャネル別 (OEM, アウトソーシング), 地域別予測 2022-2032
- グルホシネートアンモニウムのグローバル市場規模調査、用途別(農業、園芸、林業、水産養殖)、製剤タイプ別(液体製剤、粒状製剤、水溶性製剤)、作物タイプ別(穀類、果物・野菜、油糧種子、豆類)、流通経路別(直販、ディストリビューター、オンライン販売)、地域別予測(2022年~2032年