市場概要
レッドマッド(ボーキサイト残渣)の市場規模
レッドマッド(ボーキサイト残渣)市場は、2025年に1億2,224万米ドルに達し、2035年までに1億9,761万米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)4.92%で成長すると見込まれています。
レッドマッドは、ボーキサイト残渣とも呼ばれ、バイヤー法を用いてボーキサイトからアルミナを抽出する過程で発生する産業廃棄物です。アルミナ1トンを生産するごとに、約1.5トンのレッドマッドが発生します。従来、高いアルカリ度と重金属含有量から環境上の脅威と見なされてきたレッドマッドですが、現在では貴重な二次資源として認識されるようになってきています。これにより、分離技術の進歩や、さまざまな下流産業における持続可能な原材料への需要の高まりに支えられ、レッドマッドの有効利用プロジェクトが増加しています。
主な推進要因の一つは、持続可能な建設資材への需要の高まりです。レッドマッドの化学的特性により、セメント、レンガ、コンクリートの製造において、適切な代替原料として活用されています。例えば、2021年、アルコア社は、2015年を基準として、2030年までにアルミナ1メートルトン当たりのボーキサイト残渣の埋立必要量を15%削減するという目標を掲げています。アルコア社は、4年間にわたる「ReActiv」プロジェクトの創設メンバーであり、同プロジェクトは、ボーキサイト残渣を、二酸化炭素排出量の少ない新しいセメント製品に適した反応性材料へと転換することを目指しています。
レッドマッド(ボーキサイト残渣)市場の主なポイント
精錬業者や政府が重要鉱物や循環型産業システムを優先するにつれ、二次資源の経済性は向上しています。レッドマッド(ボーキサイト残渣)市場においても、この動向は製品戦略、価格設定の規律、および投資の優先順位を形作るはずです。
商業化は依然としてパイロット事業主導であり、最大の勝者となるのは、環境コンプライアンスと引き取り品質の両方を証明できるプロセス所有者となる可能性が高いでしょう。赤泥(ボーキサイト残渣)市場における競争優位性は、他社よりも優れた洞察を事業化できる企業にますます集中していくでしょう。
現段階では、単独の技術的主張よりも、精錬業者、研究所、専門加工業者間のパートナーシップの方が重要です。赤泥(ボーキサイト残渣)市場における資本配分、パートナーシップ、市場投入の実行は、予測期間を通じて同様の論理に従う可能性が高いと考えられます。
市場規模の推計は範囲によって大きく異なります。広義の残渣管理と、より狭義の回収ソリューションに関する推計を同一視すべきではありません。赤泥(ボーキサイト残渣)市場における長期的な勝者は、通常、その知見を単発的な製品発売ではなく、再現性のある実行力へと転換させています。
赤泥(ボーキサイト残渣)市場の動向
赤泥処理市場では、技術的ブレークスルー、規制の変化、および業界間の連携に牽引され、いくつかの新たなトレンドが見られます。最も顕著なトレンドの一つは、廃棄から資源回収への転換です。企業は、レッドマッドを単なる廃棄物ではなく、潜在的な原材料として扱う傾向が強まっています。
例えば、インドのNALCOやブラジルのHydro社傘下のAlunorte精錬所は、酸浸出やその他の先進的なプロセスを用いて、レッドマッドから鉄、アルミナ、チタン、希土類元素(REE)などの貴重な元素を抽出する取り組みを積極的に進めています。各国が重要鉱物のサプライチェーンの確保を図る中、この傾向は勢いを増しています。
推進要因:重要鉱物の回収
スカンジウム、ガリウム、希土類、鉄の回収プロジェクトにより、残渣の経済性が「処分コストの最小化」から「資源の収益化」へと移行しつつあるため、重要鉱物の回収は、レッドマッド(ボーキサイト残渣)市場において依然として最も強力な成長要因となっています。購入者が、その触媒をスピード、コンプライアンス、運用効率、あるいは顧客体験における測定可能な向上と結びつけることができる場合、需要は最も急速に拡大します。
また、主要な触媒が、単なる付加的な機能を提供するのではなく、エンドユーザーにとって目に見える問題を解決する場合、チャネル戦略にも好影響が及びます。購入者は、運用上のメリットを平易な商業用語で明確に示せるベンダーを好む傾向があります。
脱炭素化の圧力や産業向け需要の形成によって重要鉱物の回収が後押しされることで、戦略的な勢いはさらに広がります。主要な推進要因に、確実な実行力と実績の証明を組み合わせた企業は、予測期間中に市場シェアを獲得できる可能性が高くなります。
制約要因:化学的変動性
化学的変動性は、レッドマッド(ボーキサイト残渣)市場において依然として最も重要な制約要因です。これは、残渣の組成が鉱石の産地や精製ルートによって異なるため、大規模での標準化された下流処理が困難になるからです。この問題が適格性審査のリスクを高めたり、意思決定サイクルを長期化させたり、長期的な経済性に対する信頼を弱めたりすると、導入のペースは鈍化します。
修復コストが高い場合、市場の見通しが良好であっても、利益率への圧力は強まる可能性があります。調達チームは通常、より厳格な管理、安定した品質、およびリスクの可視性が高いことを示せるサプライヤーを好みます。
設備投資やプロセスの複雑さによる二次的な摩擦、および規制・許認可に関する摩擦は、さらなるコストと複雑さを加えることで、問題を拡大させる可能性があります。主要な制約要因を競合他社よりも迅速に解決するベンダーは、通常、価格設定を守り、企業からの信頼を強めることができます。
AIが市場に与えた影響
プロセスの最適化は、赤泥(ボーキサイト残渣)市場に大きな影響を与えています。AIは、パイロット規模の付加価値化プログラムにおいて、浸出条件、鉱物分離経路、試薬消費量の最適化に活用されており、これにより試行錯誤にかかるコストを削減し、開発やエンジニアリングのサイクルを短縮しています。
予測制御は、レッドマッド(ボーキサイト残渣)市場に大きな影響を与えています。デジタルツインや機械学習(ML)モデルは、テールズ式貯蔵システムにおける残渣池のモニタリング、水分予測、安定性管理を改善すると同時に、企業が廃棄物を削減し、在庫回転率を向上させ、需要の変動に迅速に対応できるよう支援しています。
資源ターゲティングは、赤泥(ボーキサイト残渣)市場に大きな影響を与えています。AIを活用したジオメタラジーは、精製業者が残渣ストリームを分類し、最も価値の高い回収経路を優先的に選択することを支援し、高付加価値の運用上の意思決定におけるスピード、一貫性、可視性を向上させます。
ディスラプション分析
「廃棄物から原料へ」という転換は、赤泥(ボーキサイト残渣)市場における主要なディスラプションのテーマです。レッドマッドを単なる廃棄物処理の問題ではなく、戦略的鉱物の供給源と捉える視点が市場に変革をもたらしており、これにより、製品の性能とサービス、データ、実行力を兼ね備えたベンダーへの競争が加速しています。レッドマッド(ボーキサイト残渣)市場におけるリーダーシップは、単にこの変化を説明するだけでなく、企業がその転換をいかに効果的に実践できるかにますます依存するようになるでしょう。
ハイブリッドビジネスモデルは、レッドマッド(ボーキサイト残渣)市場における主要な変革テーマの一つです。プロジェクトでは、環境サービス、金属回収、建築資材への応用を組み合わせることでプロジェクトの内部収益率(IRR)を向上させる動きがますます強まっており、これにより、製品の性能に加え、サービス、データ、実行力を兼ね備えたベンダーへの競争が加速しています。赤泥(ボーキサイト残渣)市場において、早期に適応したサプライヤーはシェアを獲得できる一方、対応が遅れた競合他社は従来の価格設定や納品モデルに縛られたままとなるでしょう。
政策に連動した価値創造は、赤泥(ボーキサイト残渣)市場における主要な変革のテーマです。循環型経済、重要鉱物、産業廃棄物に関する政策が融合しつつあり、残渣の価値化に戦略的な重要性がさらに高まっています。これにより、製品の性能とサービス、データ、実行品質を兼ね備えたベンダーへの競争が加速しており、レッドマッド(ボーキサイト残渣)市場において、経営陣がこうした変革を製品の再設計、販路の変更、そしてより迅速な資本配分へと転換できた場合に、戦略的な勝者が現れる傾向があります。
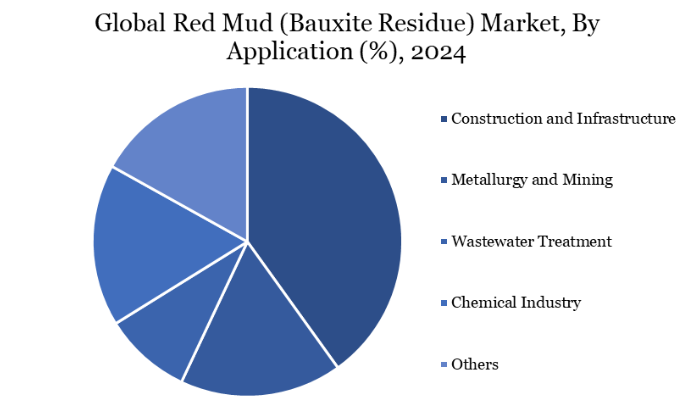
建設・インフラ部門は、この産業副産物を原料として大量に活用できることから、赤泥(ボーキサイト残渣)市場において大きなシェアを占めています。2025年1月、インド住宅・都市開発省(MoHUA)傘下の建築資材・技術振興評議会のシャイレシュ・クマール・アガルワル執行理事は、インドの建設セクターが急速な成長を遂げており、2047年までに市場規模が1.4兆米ドルに達すると予測されると述べました。
この成長著しいセクターは、需要の高いインフラ用途に赤泥を組み込むことで、その市場の可能性を高めています。したがって、インドの建設業界の拡大は、建材における赤泥の利用拡大に直接寄与しています。セメントやレンガの製造において、赤泥は粘土、砂、ラテライトといった従来の材料の代替としてますます利用されるようになっています。酸化鉄、アルミナ、シリカを豊富に含むため、建設用資材の製造に適しており、天然資源への依存度を低減するのに役立っています。
特にインドや中国などの地域では、セメントメーカーが赤泥をクリンカー生産に組み込んでおり、コスト効率の向上と二酸化炭素排出量の削減に寄与しています。例えば、コンクリート混合物において、赤泥はセメントの最大20%を代替することができ、構造的完全性を損なうことなく持続可能性を高めています。
赤泥(ボーキサイト残渣)市場の地域別シェア
APAC地域は、堅調なインフラおよび産業需要を背景に、赤泥(ボーキサイト残渣)市場を支配しています
アジア太平洋地域は、世界のボーキサイト生産において主導的な役割を果たしており、中国、インド、オーストラリアなどの国々が鉱業および精製産業の主要なプレイヤーとなっていることから、赤泥(ボーキサイト残渣)市場において大きなシェアを占めています。これらの国々は、アルミニウム生産の主要な原料であるボーキサイトを大量に生産しており、その結果、副産物として相当量の赤泥が発生しています。
2020年8月、ヒンダルコ・インダストリーズ社はウルトラテック・セメント社と覚書(MoU)を締結し、7つの州にまたがるウルトラテック社の14の工場へ、年間120万メートルトンの赤泥を供給することとなりました。この取り組みは、アルミナ製造の副産物である赤泥が、セメント生産において採掘された鉱物の代替として活用されることから、持続可能性に向けた重要な一歩となります。
世界最大のアルミニウム生産国である中国は、膨大な量のレッドマッドを発生させており、地域市場に大きく貢献しています。アルミニウム産業が急速に成長しているインドも、市場の拡大において極めて重要な役割を果たしています。さらに、主要なボーキサイト輸出国であるオーストラリアも、レッドマッドの生産増加に寄与しています。
赤泥(ボーキサイト残渣)市場の持続可能性分析
赤泥(ボーキサイト残渣)の活用は、特に循環型経済の実践の促進、産業廃棄物の削減、天然資源の保全という点において、世界的な持続可能性の目標と強く合致しています。従来、その高いアルカリ度と潜在的な毒性から環境負荷と見なされてきた赤泥ですが、現在では貴重な二次原料として再分類されつつあります。
建設、セメント、セラミックスなどの分野へのレッドマッドの導入は、大量に採掘され、エネルギー集約的な粘土、石灰岩、砂といった非再生可能資源への依存を軽減するのに役立ちます。例えば、セメント製造にレッドマッドを使用することで、セメント業界における主要なCO₂排出源であるクリンカーの含有量を削減し、炭素排出量を低減することができます。さらに、レッドマッドを再利用することで、地下水汚染や土地の劣化など、埋立処分に伴う長期的な環境リスクを防ぐことができます。
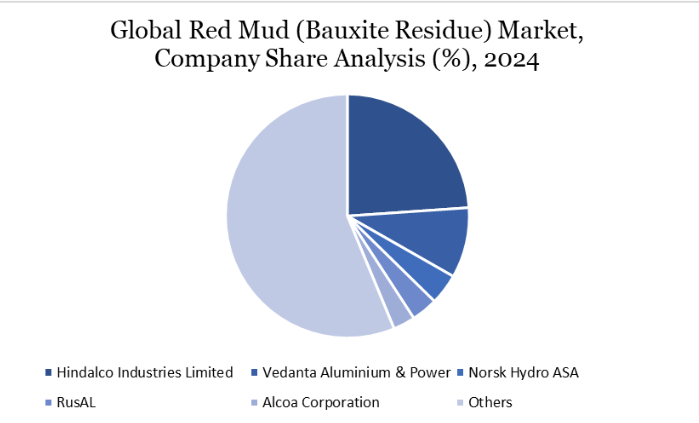
主要企業・市場シェア
赤泥(ボーキサイト残渣)市場の主要企業
この市場における世界的な主要企業には、Hindalco Industries Limited、Vedanta Aluminium & Power、Norsk Hydro ASA、RusAL、Alcoa Corporation、Alum Tulcea、Rio Tinto Group、National Aluminium Company Limited(NALCO)、South32 Limited、Enervoxaなどが挙げられます。
合併・買収(M&A):
レッドマッドに特化した直接的なM&Aは依然として限定的であり、市場は依然としてパイロット事業、合弁事業、技術ライセンス供与、および戦略的資金調達によって支配されています。
2025年から2026年にかけての活動は、買収主導というよりはパートナーシップ主導の傾向が強く、精錬業者は大規模な取引に先立ち、段階的な技術リスクの低減を優先しました。
取引が行われる場合、それは通常、単独のレッドマッド・プラットフォームというよりは、より広範なアルミニウム、重要鉱物、または産業廃棄物のポートフォリオに組み込まれています。
レッドマッド(ボーキサイト残渣)市場の主な動向
2026年8月:アジア太平洋地域は、大規模なアルミナ生産と、残渣を価値ある材料へ転換することへの関心の高まりに支えられ、引き続きレッドマッド(ボーキサイト残渣)市場を牽引しました。インドも、レッドマッドの価値向上と重要鉱物の回収に一層注力しました。
2026年7月:インドは、レッドマッドからの希土類元素、スカンジウム、鉄、チタン、その他の有価物の回収に関する研究を加速させました。NALCOもまた、産業残渣から付加価値のある材料を抽出することに焦点を当てた技術提携を推進しました。
2026年6月:欧州では、赤泥の管理と利用の改善を求める圧力が引き続き高まりました。アイルランドでは、高等裁判所が、オーギニッシュ・アルミナ社によるボーキサイト残渣処分場の800万立方メートル規模の拡張案について、再検討を命じました。
2026年5月:長期的な赤泥処分に代わる代替策として、金属回収、建設資材、セメント系製品、および産業共生への研究がますます注目されるようになりました。最近の研究では、貴重な金属を回収しつつ、より大量のボーキサイト残渣を活用する可能性が浮き彫りになっています。
2026年4月:世界の産業界は、鉄、アルミナ、チタン、ガリウム、スカンジウム、および希土類元素を対象とした技術により、廃棄物処分から資源回収へとますます移行していきました。
技術の高度化
2026年:NALCO/CSIRのプログラムでは、レッドマッドの回収をベンチスケール研究の段階から実用規模へと拡大することを目的としたプロセス改良の取り組みが注目されました。
2025年:ヴェダンタ・アルミニウム社とMTMクリティカル・メタルズ社は、残渣処理にフラッシュ・ジュール加熱の概念を用いた再処理の取り組みを推進しました。
2025年:精錬業者や研究グループは、残渣の分類と回収収率を向上させるため、デジタルモニタリングおよび選鉱ワークフローを拡大しました。
主な成長要因
重要鉱物の収益化:スカンジウム、ガリウム、鉄、希土類の回収により、残渣は戦略的な資産クラスへと変わりつつあります。
コンプライアンスコストの削減:精錬業者は、長期にわたる貯蔵リスクの低減、環境修復負担の軽減、そしてESG面での地位強化を求めています。
建設資材の代替:低炭素の結合剤や充填材への需要が高まる中、残渣由来の材料に限定的な活用の道が開かれています。
先進技術
アルカリ性残渣ストリームからのスカンジウム、ガリウム、鉄を回収するための選択的水冶金回収システム。
貯留池および資源化プラント向けの、AIを活用した残渣特性評価およびデジタルツインによるモニタリング。
輸送性と下流工程での再利用の安全性を向上させる安定化化学技術および設計された結合剤。
注目動向
重要鉱物に関する論調:レッドマッドは、西側の供給安全保障目標と結びついた戦略的鉱物資源として、ますます位置づけられています。
パイロット段階から商業化への移行:市場は実験室での検証から実証プラントへと移行しつつありますが、スケールアップにおける厳格な管理が依然として決定的な要素となっています。
業界横断的な循環型経済:建設資材、特殊化学品、金属業界の各社が、残渣の再利用に関してより積極的に動き始めています。
地政学的影響
供給安全保障の観点から、赤泥の有効利用はより戦略的な位置づけを強めています。スカンジウム、ガリウム、その他の特殊原料を求める国々は、中国以外の供給源を模索しており、一方、アルミナ生産地域は、長期にわたる残渣処理の負担を軽減したいと考えています。貿易摩擦、許認可の動向、産業政策によるインセンティブなどが、現在、パイロットプラントや回収施設がどこで最初に規模拡大されるかに影響を及ぼしています。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブ・サマリー
- 製品別概要
- 製造プロセス別概要
- 用途別概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 重要鉱物の回収
- 脱炭素化の圧力
- 産業向け需要の形成
- 制約要因
- 化学的変動性
- 設備投資およびプロセスの複雑さ
- 規制・許認可に関する摩擦
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格分析
- 規制およびコンプライアンス分析
- サステナビリティ分析
- DMIの見解
- 製品別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品別
- 市場魅力度指数、製品別
- 低鉄赤泥 *
- 概要
- 市場規模分析および前年比成長率分析(%)
- 高鉄赤泥
- その他
- はじめに
- 生産プロセス別
- 概要
- 市場規模分析および前年比成長率分析(%)、生産プロセス別
- 市場魅力指数、生産プロセス別
- バイエル法 *
- 概要
- 市場規模分析および前年比成長率分析(%)
- 焼結プロセス
- その他
- 概要
- 用途別
- 概要
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 建設およびインフラ *
- 概要
- 市場規模分析および前年比成長率分析(%)
- 冶金および鉱業
- 廃水処理
- 化学工業
- その他
- 概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM7711
- ポリカプロラクトンポリオール/カプロラクトンの世界市場2025:メーカー別、地域別、タイプ・用途別
- 空港固定基地オペレーターの世界及び日本市場2026年:種類別(給油・整備、ランプ、係留・駐機、レンタル・講習)
- 世界のオメガ3処方薬市場
- 世界のポータブル超音波市場規模/シェア/動向分析レポート:デバイス種類別、技術別、 用途別、エンドユーザー別、地域別(~2033年)
- 単結晶ダイヤモンドの中国市場:HPHT(高圧高温)、CVD(化学蒸着)
- 血管造影装置のグローバル市場規模は2024年に129億4,000万ドル、2033年までにCAGR 5.4%で拡大する見通し
- ロボット部品洗浄システムの世界市場2025:メーカー別、地域別、タイプ・用途別
- ジェネレーティブデザイン市場レポート:コンポーネント別(ソフトウェア、サービス)、展開モデル別(オンプレミス、クラウドベース)、用途別(製品設計・開発、コスト最適化、その他)、産業分野別(自動車、航空宇宙・防衛、産業製造、建築・建設、その他)、地域別 2024-2032
- 世界の巻線機市場(2026年~2036年):技術別、用途別、最終用途別、自動化レベル別
- 世界のα-ハロゲンP-ヒドロキシアセトフェノン市場
- クラウド・ロボティクスの中国市場:ハードウェア、ソフトウェア、サービス
- ビタミンB2の世界市場