市場概要
軽量金属市場の規模と予測
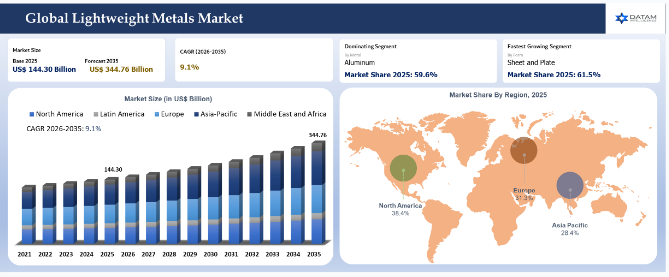
世界の軽量金属市場は2025年に1,443億米ドルに達し、2035年までに3,447億6,000万米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)9.1%で成長すると見込まれています。現在、商業的な意思決定においては、特定の運用環境下での性能に加え、調達プロセスやサプライヤーの実践的な問題解決能力がより重視されるようになっています。つまり、購入とは単に特定のカテゴリーから製品を入手するだけにとどまらないということです。その場の状況の要求に適した構成、化学的特性、プラットフォーム、あるいはサービスを選択することが重要となります。軽量金属市場は、需要の広範な拡大の影響を受けるだけではありません
市場構造は、汎用的なものからより選別的なものへと変化しつつあります。エンドユーザーは、商業的プレッシャーが最も高いバリューチェーンの特定の部分において、価値を証明できるプレーヤーに絞り込んでサプライヤーリストを狭めています。プロジェクトによっては、それはより強力なプロセス制御を意味し、また別のプロジェクトでは、より容易な改造性、優れたトレーサビリティ、ダウンタイムリスクの低減、あるいはより厳しい顧客や規制基準への準拠能力を意味します。その結果、単純な生産能力の主張よりも、ビジネス上の適合性が重視される市場が形成されています。
この市場における収益創出は、仕様要件が厳しい地域や、性能不備に伴うコストリスクが低い地域によって左右されるでしょう。また、試運転の複雑さ、用途の多様性、品質の低下、現場サービス体制の不備、隣接システムとの統合性の低さといった外部リスクを軽減できるサプライヤーには、報いがもたらされるでしょう。これにより、優れた製品と技術サポート、用途に関する専門知識、そして商業的誠実さを兼ね備えた企業に優位性が生まれます。
さらに、将来の適応性に対する買い手の選好がますます重視されています。これは生産効率や設置費用によって決まるものではなく、選択されたシステムが、厳格な仕様、更新された配合、より重い積載量、電子監視、あるいは迅速な商品化といった将来の要求に対応できるかどうかにかかっています。
軽量金属業界の動向と戦略的洞察
軽量金属市場はますます仕様主導型になっており、買い手は単に購入価格を下げるのではなく、運用リスクを低減するソリューションを評価するようになっています。
価値の集中が最も顕著なのは、技術的に高度な要求が求められる分野やプレミアム用途の分野であり、そこでは規模そのものよりも、性能、一貫性、およびサポートがより重要視されています。
軽量金属市場の主なポイント
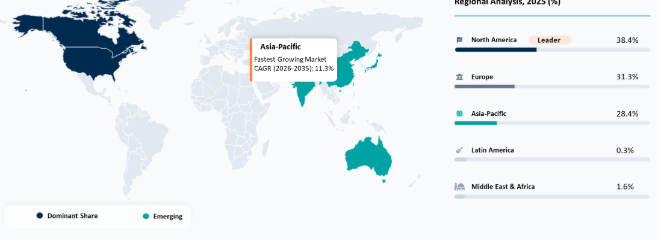
北米は、航空宇宙、防衛、電気自動車、および先端製造業からの堅調な需要に支えられ、世界市場の約36~38%を占めています。
アルミニウムは、優れた強度対重量比、耐食性、リサイクル性、および多業界にわたるコスト効率の高さにより、市場総収益の60~65%近くを占めています。
自動車および輸送分野の用途は、燃費効率や電気自動車の航続距離を向上させるための軽量素材の採用拡大に牽引され、エンドユーザー需要全体の35%以上を占めています。
軽量金属の需要の70%以上は、持続可能なモビリティおよび産業用途によって生み出されており、これはエネルギー効率の高い製造と炭素排出削減に向けた世界的な潮流を反映しています。
電気自動車、バッテリー筐体、航空宇宙構造物、再生可能エネルギーシステムにおける軽量金属の需要は、年率15%以上で伸びており、大きな投資機会を生み出しています。
積層造形、粉末冶金、精密押出成形などの先進的な製造技術の導入は、年率18%を超える成長を見せており、高性能な軽量部品の製造を可能にしています。
アジア太平洋地域は、自動車生産の拡大、工業化、航空宇宙製造、インフラ投資に支えられ、最も急速に成長する地域市場になると予想されています。
リサイクルと低炭素アルミニウム生産は戦略的優先事項となりつつあり、製造業者が持続可能性の目標を達成すると同時に、生産コストを削減するのに役立っています。
電気自動車、航空宇宙、再生可能エネルギー、防衛、医療機器、および持続可能な建設への投資拡大が、長期的な市場の成長を加速させると予想されます。
軽量金属市場におけるAIの影響
AIは、単なるマーケティングのキャッチフレーズとしてではなく、実用的な意思決定の基盤として、軽量金属市場に影響を与え始めています。その真の価値は、パターン認識、最適化、そして従来の監視では見逃されがちなプロセスの逸脱、メンテナンスリスク、需要の変化を早期に把握することにあります。購入者が高スループットの生産ライン、厳しい公差範囲、あるいは高価値な資産を管理している場合、これらの機能は、目に見える故障となる前に隠れた損失を削減するため、商業的に重要なものとなりつつあります。
2つ目の影響は、予測的な計画立案から生じます。AIを活用した分析により、オペレーターは、どの条件が検証済みの性能範囲から逸脱しつつあるか、どこでメンテナンスを優先すべきか、またどのレシピ、負荷、使用パターンが下流工程の不安定さを引き起こす可能性が高いかを特定できるようになります。この点が重要なのは、この分野の多くの市場が、単に製品の需要によってのみ制約されているわけではなく、実行の品質、労働力の確保、そしてチームが異常事態にどれだけ迅速に対応できるかによっても制約されているからです。
AIは商業的なポジショニングも変えます。設備、資材、または原材料と、より優れたデータの可視性を組み合わせることができるサプライヤーは、プレミアムプロジェクトや複数年にわたるサービス契約へのアクセス権を強固に確保できます。買い手側は、特に稼働時間の向上、廃棄物の削減、品質の維持、あるいは監査可能なコンプライアンスの支援につながる場合、デジタルによる洞察を納入価値の一部として捉えるようになってきています。
当社の分析によると、AIによる最大のビジネスチャンスは、すべてのサブセグメントに普遍的に存在するわけではありません。それらは、予知保全、品質管理、ルート最適化、プロセス調整、目視検査、需要マッチングなど、意思決定サイクルが反復的でデータが豊富な分野に集中しています。これらの分野において、AIは単にソフトウェアの層を追加するだけでなく、対応時間を短縮し、測定可能なリターンを生み出すことができます。
主要企業・市場シェア
軽量金属市場のディスラプション分析
軽量金属市場における最大のディスラプションは、製品主導型の競争からソリューション主導型の競争への移行です。サプライヤーは、もはや幅広いカテゴリーでの関連性だけに頼ることはできません。バイヤーは、製品の選択と、廃棄物の削減、一貫性の向上、改造の容易化、稼働時間の向上、トレーサビリティの強化、あるいは変動の激しい原材料への依存低減といった具体的な商業的成果との間に、より明確な関連性を求めています。これにより、サプライヤーがポートフォリオを設計する方法や販売手法に変化が生じます。
技術、運用、サステナビリティ、財務の各担当役員が連携して、さまざまな業界における製品要件を策定しています。これは、サプライヤーがこれまでとは異なる観点から自らの価値を証明しなければならないことを意味します。製品が顧客サービス、導入、総コスト、さらにはサステナビリティの取り組みに悪影響を及ぼす場合、実験室条件下での優れた性能を実証するだけではもはや不十分です。
チャネルレベルでの変革も進行中です。デジタルによる情報収集、仕様決定への直接的な関与、そしてサービスに対する期待の高まりが、バリューチェーンにおける価値の所在を変えつつあります。多くの市場において、最も利益率の高い機会は、単発の販売から、最適化サービス、近代化プログラム、カスタム配合、あるいはアプリケーションエンジニアリングのサポートへと移行しつつあります。当社の分析によると、この変革は、市場がどこでより技術的になり、どこでよりサービス主導型になりつつあるかを理解している企業に有利に働くことが示されています。汎用的な量販戦略への依存度が高すぎる企業は、バイヤーがより選択的になり、データ駆動型になるにつれて、利益率の低下リスクに直面することになります。
軽量金属市場のBCGマトリックス:企業評価
アルコア(Alcoa)とノースク・ハイドロ(Norsk Hydro)は、「スター」に位置づけられています。両社ともアルミニウム事業に深く関与しており、アルミニウムは軽量金属カテゴリーにおいて最大の収益源となっているためです。アルコアは、アルミナおよびアルミニウム事業を高度に統合しており、自動車、航空宇宙、包装、産業分野において重要な用途を有しています。一方、ノースク・ハイドロの強みは、押出成形、リサイクル、低炭素アルミニウムといった分野にあり、これらはEV、建設、輸送用軽量素材の製造に貢献しています。
マグネシウム・エレクトロンとVSMPO-AVISMAは、軽量金属の高付加価値ではあるものの用途が限定的な分野に関連しているため、「ポテンシャル」に分類されます。マグネシウム・エレクトロンの事業は、EV、電子機器、航空宇宙分野での製造に活用されるマグネシウム合金製品を基盤としています。しかし、この企業は、腐食や加工上の困難さから、広く受け入れられるようになるには課題を抱えています。一方、VSMPO-AVISMAは、航空宇宙、軍事、医療産業の用途において、チタン分野での確固たる地位を築いています。
軽量金属市場の動向
EVの軽量化、航空宇宙分野の需要、および産業効率の向上が、軽量金属の商業的価値を高めています
メーカーは、高い強度を維持しつつ、安全性や耐久性を損なうことなく製品を軽量化するというプレッシャーに直面しているため、軽量金属への需要が高まっています。自動車およびEVメーカーは、バッテリーの重量を相殺し、エネルギー効率を向上させるため、アルミニウム、マグネシウム、その他の軽量合金を採用しています。一方、航空宇宙企業は、航空機業界において強度対重量比、疲労耐久性、耐食性、および性能が極めて重視されているため、引き続きアルミニウムやチタンを使用しています。
燃料消費量の削減、積載能力の向上、機器性能の強化、そしてより高性能な設計の開発に寄与できる金属は、非常に高い需要を集めています。自動車、航空機、鉄道車両、船舶、医療機器、および民生用電子機器の製造に携わる企業は、もはや軽量金属を単なる原材料としてのみ捉えてはいません。
リサイクル可能性も、アルミニウムやその他の軽量金属の魅力を高めています。アルミニウムのリサイクルを支える長年にわたるインフラはすでに整備されています。この素材は、持続可能で低炭素なサプライチェーンや資材管理を目指す調達組織にとって魅力的です。性能と持続可能性の両面における目標達成を可能にする素材を求める調達担当者が増えるにつれ、特に重量のある素材や循環型ではない素材と比較して、経済性に優れた軽量金属の競争優位性はさらに高まるでしょう。
その他の成長要因としては、建設、包装、民生用電子機器、機械・設備などの分野における新たな用途が挙げられます。建物のファサード、飲料缶、電子機器の筐体、インプラント装置、軽量機械、および加工部品は、重要な市場を形成しています。成長は単一の市場セグメントに依存するものではなく、導入の動向や価格設定の考慮事項が異なる様々な最終用途に広がっています。
高い材料コスト、加工の複雑さ、および認定の障壁が、より迅速な採用を妨げています
多くの軽量金属は、原材料や加工コストが高いため、標準的な鋼材や汎用素材に比べて本質的に高価です。チタンとマグネシウムは特に、コスト、認定の難しさ、および入手可能性の問題に敏感です。チタンは優れた性能を発揮しますが、非常に高価で認定も難しいため、航空宇宙、防衛、医療、および特殊な産業用途に限定して利用されています。
一方、マグネシウム合金の採用に関しては、腐食防止、加工時の安全性、鋳造の難しさ、および特別な設計知識の必要性といった課題があります。消費者はその利点を認識しているものの、製造施設において金型、接合技術、表面処理、試験方法の変更が必要となるため、切り替えに消極的になる場合があります。
航空宇宙、防衛、自動車、医療業界における長期にわたる認定プロセスは、大きな障害となっています。OEM(相手先ブランド製造業者)は、新しい軽量金属のグレードや部品を受け入れる前に、特定の試験や書類、結果の再現性、サプライヤーの監査、および認証を求めています。
サプライヤーの集中も、購入側の信頼に影響を与える可能性があります。アルミニウムは世界中で広く入手可能ですが、チタン、マグネシウム、その他の特殊軽量金属は、より限られたサプライヤーネットワークに依存しています。防衛、航空宇宙、医療用途の購入者にとっては、潜在的な性能向上よりも、サプライヤーの確保が優先される場合があります。
軽量金属市場における先進製造技術の分析
積層造形、粉末冶金、精密押出技術、およびインテリジェント製造能力を伴う技術革新は、世界中の軽量金属用途における将来の市場機会を大幅に変化させています。先進製造技術により、生産者は、優れた機械的特性と向上した性能特性を備えた、高度にカスタマイズされた複雑な軽量金属部品を開発できるようになっています。
自動化技術とインダストリー4.0の製造エコシステムの統合が進むにつれ、世界中の生産環境における業務効率が大幅に向上しています。さらに、デジタル製造イニシアチブやインテリジェントなプロセス最適化機能を支援する投資により、世界市場における将来の商業化の機会が大幅に強化されると予想されます。3Dプリント技術に関するイノベーションは、予測期間を通じて、航空宇宙、医療、および産業用途における採用率を著しく加速させると見込まれています。
軽量金属市場の建設および産業用途に関する分析
持続可能な建設および産業用途における軽量金属の採用拡大は、世界中で引き続き大きな商業化の機会を生み出しています。軽量金属技術は、その優れた強度対重量比と耐食性により、建築構造物、建物のファサード、産業用機器、再生可能エネルギーインフラ、および先進的なパッケージング用途において、ますます活用されるようになっています。
スマートインフラ開発イニシアチブや持続可能な建設プログラムを支援する投資の増加は、世界的な将来の市場拡大にプラスの影響を与えると予想されます。さらに、軽量金属複合材料やインテリジェントな材料工学技術に関する進歩により、複数の産業用途において製品性能が大幅に向上すると見込まれています。再生可能エネルギープロジェクトにおける軽量金属の利用拡大は、予測期間を通じて魅力的な長期的な成長機会を生み出すものと見込まれています。
軽量金属市場の規制および持続可能性に関する状況分析
軽量金属市場は、世界的に環境の持続可能性、資源効率化の取り組み、および先進的な製造基準への重視が高まっていることを特徴とする、変化し続ける規制環境の中で展開されています。規制当局は、世界中の産業セクターにおいて、排出量削減、持続可能な材料利用、および循環型経済の実践を支援する政策を引き続き実施しています。
企業は、長期的な競争力を強化するために、持続可能な製造慣行や環境パフォーマンスの向上に関わるコンプライアンス取り組みをますます優先させています。さらに、進化する国際的な持続可能性の枠組みは、主要な産業経済圏における調達パターンや商業化活動に大きな影響を与えると予想されます。環境的に持続可能なイノベーションに多額の投資を行う製造業者は、予測期間を通じて相当な戦略的優位性を獲得すると見込まれます。
軽量金属市場の未開拓分野における機会
最も有望な未開拓分野の機会は、EV用バッテリーケース、衝突安全対策ソリューション、および軽量シャーシ部品にあります。EVメーカーは、車両を軽量に保ちつつ、安全性、熱管理、製造性を確保しなければなりません。アルミニウムは即座に使用可能ですが、マグネシウムや先進合金については、軽量化がエンジニアリング投資の増加を正当化できる特定の用途において、さらなる開発が進められる可能性があります。
もう一つの未開拓分野の機会は、低炭素アルミニウムおよび再生アルミニウムにあります。自動車、包装、建設の各市場では、カーボンフットプリントを最小限に抑えることが強く求められています。そのため、リサイクルアルミニウムや低炭素一次アルミニウムには、大きな商業的潜在力があります。低炭素フットプリントを証明し、一貫した機械的特性を供給できるサプライヤーが、優先的に契約を獲得することになるでしょう。
3つ目の未開拓分野は、医療、航空宇宙、防衛分野におけるチタンの地産地消です。高性能金属において、供給の安定性はますます重要になっています。顧客が地政学的リスクや物流リスクの低減を求める場合、地域でのチタン加工、認定在庫プログラム、特殊圧延製品が注目を集める可能性があります。4つ目の未開拓分野は、電子機器や輸送機器の構造部品に使用されるマグネシウム合金です。ノートパソコン、カメラ、ドローン、電気自動車、さらには防衛装備に至るまで、筐体の軽量化が進む中、マグネシウム合金サプライヤーには、そのニーズを満たす余地が残されています。
軽量金属市場のセグメンテーション分析
軽量金属市場において、アルミニウムが数量面で優位を占める一方、マグネシウムとチタンは高付加価値の成長分野を形成しています
アルミニウムは、高い軽量化効果、成形性、耐食性、コストパフォーマンス、そして容易なリサイクルプロセスにより、市場をリードしています。この金属は、自動車ボディ、電気自動車のバッテリー筐体、航空宇宙機器、鉄道輸送、建設資材、および一般産業で広く利用されています。アルミニウムの主要サプライヤーには、アルコア、ノルスク・ハイドロ、リオ・ティント、ノベリス、コンステリウム、エミレーツ・グローバル・アルミニウム、中国虹橋(チャイナ・ホンチャオ)などが挙げられます。
アルミニウムは、競合他社の中で市場規模の算出が最も容易であるため、他のすべての金属種の中で主導的な地位を占めると予想されます。その市場規模は、自動車、航空宇宙、包装、建築・建設、電力供給、消費財など、いくつかの市場を通じて定量化することができます。メーカー各社は、電気自動車(EV)への搭載に伴う重量増加を相殺するためにアルミニウムを使用しています。一方、航空宇宙企業では依然としてアルミニウム合金が採用されており、その低価格と優れた加工性から有効であることが実証されています。
軽量金属市場 マグネシウムは、高成長ながら取引量は小規模なセグメントです。
マグネシウムは最も軽量な構造用金属の一つであり、自動車部品、航空機部品、電子機器の筐体、防衛装備、および軽量化が直接的な性能向上につながる精密部品などに使用されています。サプライヤーや加工業者は、自動車、航空宇宙、防衛、電子機器、建設、エネルギー、化学分野での用途を強調しています。マグネシウムには、EVの軽量化、携帯型電子機器、先進的なモビリティ分野において大きな機会がありますが、コスト、腐食管理、加工時の可燃性への懸念、サプライヤー基盤の狭さ、および用途固有の認定要件により、より広範な採用は制限されています。
軽量金属市場 チタンは、量産主導型というよりは、高性能を重視した金属です
チタンは、優れた強度対重量比、耐食性、および疲労性能を備えているため、航空宇宙、医療用インプラント、防衛、船舶、宇宙、化学処理、およびハイエンド産業システムにおいて商業的に重要な役割を果たしています。TIMET社は、米国における完全統合型のチタンサプライヤーであり、製錬所やサービスセンターを通じてグローバルなサプライチェーンのニーズに応えていると述べています。一方、VSMPO-Tirus社は、航空宇宙、医療、および消費財産業向けのチタン圧延製品の主要サプライヤーであると自社の立場を説明しています。チタンは価格が高く、認定要件も厳しいため、アルミニウムに比べて販売量は比較的少ないものの、利益率を求めるサプライヤーにとって魅力的な素材となっています。
ベリリウム、アルミニウム・リチウム合金、リチウム合金、および複合金属はニッチな製品です。ベリリウムやアルミニウム・リチウム合金は、航空宇宙やエレクトロニクスといった複雑な産業で利用されています。ベリリウムの市場規模の推定は、その用途が複雑かつ特化しているため困難な場合があります。
アジア太平洋地域が需要量を牽引する一方、北米と欧州は高級軽量金属の仕様を主導
アジア太平洋地域は支配的な地域であり、アルミニウムの生産能力、自動車製造、EV産業、建築要件、および工業用金属加工の観点から、中国が依然として主要な役割を果たしています。インド、日本、韓国も、先進的な自動車、エレクトロニクス、精密製造産業を背景に、重要な役割を担い続けています。インドは、自動車セクターにおける製造の拡大、インフラ投資、鉄道開発、包装、製造の進展により、新興市場として台頭しています。
アジア太平洋地域は、アルミニウムおよびマグネシウムの数量面において理想的な地域です。中国の産業インフラは、電気自動車、民生用電子機器、機械、インフラ、包装における軽量金属の多用を促進しています。日本と韓国は、自動車、電子機器、産業用途向けのプレミアム軽量金属の需要を牽引しています。
北米の軽量金属市場の動向
北米は、単なる量販市場というよりも、高品質な製品に対する需要が高い地域です。米国は、航空宇宙、防衛、電気自動車、医療機器、産業用機械、および先端製造分野における需要を通じて、市場を牽引しています。チタンは、航空宇宙、防衛、医療分野の顧客から、認定、文書化、およびサプライヤーの信頼性が求められるため、特に重要です。マグネシウムは、自動車、航空宇宙、防衛、エレクトロニクスといった分野にまたがっていることから、戦略的に重要な位置を占めています。
欧州の軽量金属市場の展望
欧州は極めて独特で、持続可能性を重視する市場であり、自動車の軽量化、航空宇宙、鉄道産業、産業工学、再生可能エネルギー関連機器、およびアルミニウムの持続可能な調達といった分野の市場を活性化させる可能性があります。欧州では、リサイクルアルミニウム、カーボンフットプリントの削減、トレーサビリティなど、持続可能性に関する特性が特に重視されています。ノルスク・ハイドロやコンステリウムなど、いくつかのアルミニウム企業が欧州で事業を展開しています。
中東およびアフリカは供給主導型の市場であり、成長著しい地域です。アラブ首長国連邦(UAE)、バーレーン、サウジアラビアは、アルミニウム精錬能力、金属生産能力、そして輸出主導型の産業政策により、極めて重要な市場となっています。アフリカ大陸は、鉱物資源、インフラの成長、産業の発展により潜在的な可能性を秘めていますが、軽量金属の利用状況にはばらつきが見られます。
南米は、選別的な機会のある市場です。ブラジルは、自動車組立、航空機生産、建設、包装市場の存在により、最も重要な市場となっています。南米における地域的な成長は、産業への投資、加工能力、そして汎用金属から軽量金属への移行にかかっています。
軽量金属市場は、上流段階では適度に統合されていますが、下流の加工段階ではより細分化されています。アルミニウムは、アルコア、リオ・ティント、ノースク・ハイドロ、ノベリス、コンステリウム、中国虹橋、エミレーツ・グローバル・アルミニウム、ルサル、UACJ、カイザー・アルミニウムなどの大手企業によって製造されています。チタンについては、TIMET、VSMPO-AVISMA、ATI、ハウメット・エアロスペースなどが競合企業として挙げられます。一方、マグネシウムの競合企業は、地理的に特定の地域に集中しています。
金属の品質、合金の開発、加工ノウハウ、リサイクル能力、電力消費量、下流工程の能力、および認証は、この業界の企業にとって競争優位性の源泉となっています。アルミニウム市場における競争要因としては、工場の規模、カーボンフットプリント、リサイクル可能な含有率、圧延・押出能力、およびOEM(相手先ブランド製造)メーカーへの供給実績などが挙げられます。一方、チタン分野における競争要因としては、認証、航空宇宙認証、生産の安定性、溶解・鍛造能力、および長期供給契約などが挙げられます。
コモディティ金属取引とは対照的に、付加価値製品への競争的なシフトはさらに顕著になっています。シート、プレート、押出形材、鋳造品、鍛造品、粉末などは、購入者が期待される成果に基づいて購入するため、差別化が容易です。設計、合金化、機械加工の支援、リサイクルソリューション、確実な納品体制を提供する企業は、単純な大量取引業者に比べて明確な優位性を持っています。
軽量金属市場の主な動向
2026年6月:アルコア・コーポレーションは、サウス32社がオーストラリア、ブラジル、南アフリカに保有するボーキサイト、アルミナ、アルミニウム資産の買収を発表し、同社のグローバルな上流アルミニウム生産ポートフォリオを大幅に拡大しました。
2026年6月:リオ・ティント・グループとグレンコア社は、提案されていた合併について、当該取引が株主にとって十分な価値を生み出さないとの判断に至り、協議を正式に終了しました。
2026年6月:中国虹橋集団(China Hongqiao Group Limited)は、堅調な市場需要と世界的なアルミニウム供給逼迫の状況に支えられ、雲南省における低炭素アルミニウムの生産拡大を継続しました。
2026年6月:エミレーツ・グローバル・アルミニウム(EGA)は、中東における供給の混乱にもかかわらず安定した操業を維持し、同地域の生産が徐々に回復する中、世界的なアルミニウム供給を支え続けました。
2026年5月:ノベリス社は、自動車および持続可能な包装分野からの需要拡大に対応するため、高リサイクル率アルミニウム製品の生産拡大を継続しました。
2026年4月:コンステリウムSEは、輸送および包装用途向けの低炭素・リサイクルアルミニウム製品の供給を拡大することで、持続可能なアルミニウムソリューションのポートフォリオを強化しました。
2026年3月:カイザー・アルミニウム・コーポレーションは、北米全域における軽量素材の需要を支えるため、付加価値の高い航空宇宙および自動車用アルミニウム製品への投資を継続しました。
2026年2月:ノルスク・ハイドロASAは、生産事業全体で再生アルミニウムと再生可能エネルギーの利用を拡大することにより、低炭素アルミニウム戦略を推進しました。
2025年11月:アーコニック・コーポレーションは、この市場に関連する能力強化を発表または披露しました。その意義は、技術的な信頼性と実行力に対する評価が高まっている点にあります。
2025年9月:コンステリウムSEは、この市場におけるエンドユーザーの要件に連動した近代化、製品、またはパートナーシップの更新を通じて、商業的なリーチを拡大しました。この動きは、サプライヤーが一時的な売上ではなく、長期的な存在意義を確立しようとしていることを裏付けています。
2025年7月:ノベリス社は、対象プロジェクト、特殊用途、あるいはライフサイクル主導の機会における競争力を向上させた進捗状況を報告しました。この動きは、市場が「より適切な適合性」「トレーサビリティ」「サービスに裏打ちされた実行力」へとシフトしていることを反映しています。
2025年2月:ポスコ・ホールディングス社は、この市場に関連する地域およびセグメントでの活動を拡大し、バイヤーがより地域密着型のサポートと迅速な対応を求める分野での地位を向上させました。地域における実行の質が、今や競争上のポジショニングの一要素となっていることから、これは意義深い動きです。
2024年10月:UACJ株式会社は、能力構築、チャネル活動、または特定プロジェクトへの関与を通じて、この市場で競争する意欲を強めたことを示しました。この動きは、サプライヤーの戦略が、差別化された適合性の高い機会にますます焦点を当てていることを強調しています。
2024年8月:カイザー・アルミニウム社は、バイヤーの関心がますます高まっている専門的または新興のサブセグメントにおいて、市場での存在感を高めました。ニッチな収益源は、主流の売上牽引要因となる前に、将来のプレミアムなポジショニングを形作ることが多いため、これは重要な点です。
2024年6月:中国虹橋集団は、製品の改良、デジタルサポート、あるいは現在の顧客の課題に合わせた市場参入戦略を通じて、提供価値を強化しました。この動きは、既存企業がより深い価値提供を通じてシェアを守っていることを示しています。
軽量金属市場の投資および戦略的提携に関する分析
先端材料のイノベーションを支援する官民の投資により、世界の軽量金属市場全体で、依然として大きな商業化の機会が創出され続けています。市場参加者は、産業のパフォーマンスを大幅に向上させることを目的とした、次世代の軽量合金技術、持続可能な製造イニシアチブ、およびインテリジェントな生産能力に向けて、ますますリソースを割り当てています。
自動車メーカー、航空宇宙企業、先端材料開発企業、および技術組織が関与する戦略的提携により、世界中で製品イノベーション活動が大幅に加速しています。機関投資家やプライベート・エクイティ組織は、新興産業分野における軽量金属の応用に関連する大きな商業的潜在力をますます認識しつつあります。さらに、研究開発イニシアチブを支援する投資の拡大は、将来的に世界的な市場競争力を大幅に強化すると予想されます。
軽量金属市場における新興技術の分析
アルミニウム・リチウム合金、スマート軽量複合材料、先進的な積層造形技術、および人工知能を活用した材料工学プラットフォームといった新興技術は、世界中の将来の市場機会を大幅に変化させています。次世代合金の開発能力やインテリジェント製造技術を支えるイノベーションにより、世界的に材料の性能特性が大幅に向上すると予想されます。
さらに、デジタル製造エコシステムと先進的な材料科学の取り組みとの統合が進むことで、予測期間を通じて商業化の機会が大幅に拡大すると見込まれます。持続可能な製造技術とインテリジェントな軽量材料のイノベーションの融合は、軽量金属市場における将来の技術開発に大きな影響を与えると予想されます。
軽量金属市場の将来の市場動向(2026年~2035年)
軽量金属市場は、世界的な電気自動車、航空宇宙用途、持続可能な建設イニシアチブ、および先進的な製造技術への採用拡大に牽引され、予測期間を通じて大幅な成長が見込まれます。将来の市場拡大は、低炭素製造能力、循環型経済イニシアチブ、インテリジェントな材料工学技術、および世界市場における次世代の産業イノベーションによって支えられます。
持続可能なモビリティソリューション、技術の進歩、および先端材料研究を支援する投資の増加は、世界的に商業化の機会を大幅に強化すると予想されます。さらに、運用効率の向上と環境負荷の低減が可能な軽量かつ高性能な材料への需要の高まりは、2035年にかけて主要な産業経済圏における将来の市場動向に大きな影響を与えると予想されます。
DMIの見解
DataMの分析によると、軽量金属の世界市場は、一般的な材料市場と比較できるものではありません。アルミニウム、マグネシウム、チタンの各金属のビジネスモデルは、収益の仕組みが異なるため、それぞれ異なります。例えば、アルミニウムは、自動車、電気自動車、食品包装、建築、および様々な産業で広く使用されているため、最大の市場機会において最良の選択肢となります。チタンは、航空宇宙、軍事、医療、および耐食性用途において、高付加価値製品を創出するための最適な選択肢です。マグネシウムは、電気自動車、電子機器、および先進的な軽量部品において、高いリスクと高い潜在的利益をもたらす機会を提供しています。
市場の未来は、単なる金属の供給以上の価値を提供する企業に属します。顧客は、必要な形状で入手可能であり、特定の用途に承認され、適切に文書化され、かつ持続可能な軽量金属を好みます。
DataMによると、市場の今後の成長は、軽量金属を単なる材料ではなく、性能向上剤と捉える消費者によって牽引される見込みです。需要は、自動車の軽量化、電気自動車(EV)の航続距離の延伸、航空機の効率化、医療用インプラントの性能、電子機器の小型化、およびカーボンフリーな建設といった要因によって左右されるでしょう。アルミニウムは生産量において引き続きトップの座を維持し、チタンは性能面での第一選択肢であり続け、一方、マグネシウムは時計技術において引き続き極めて重要な役割を果たすでしょう。
【目次】
- 調査方法および範囲
- 調査データ
- 二次データ
- 一次データ
- CAGR分析
- 市場規模の推計方法
- ボトムアップアプローチ
- トップダウンアプローチ
- 市場の細分化およびデータの三角検証
- 調査の前提条件
- 制限事項
- 調査データ
- 定義および概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブサマリー
- 主なポイント
- トップダウン分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データベースからのデータポイント
- 市場の概要
- 地域別の概要
- 動向
- 影響要因
- 推進要因
- 軽量金属市場において、具体的な課題が購入者をより適したソリューションへと向かわせています
- 軽量金属市場において、品質、稼働率、トレーサビリティに対する期待がますます高まっています
- 軽量金属市場において、レガシーシステムや汎用的な提案は商業的な信頼性を失いつつあります
- 制約
- 長期的なメリットが見込まれる場合でも、導入の複雑さが軽量金属市場における採用を遅らせています
- 軽量金属市場全体において、検証、サービスサポート、供給の信頼性には依然としてばらつきが見られます
- 影響分析 – 推進要因と制約
- 機会
- レトロフィット、プレミアム、およびサービスが行き届いていないミッドマーケットのニッチ分野が、軽量金属市場において魅力的な価値の源泉を生み出しています
- サービス主導型の提案は、軽量金属市場においてより強力な収益化をもたらす可能性があります
- トレンド
- 軽量金属市場において、商業的価値は幅広いカテゴリー販売から、用途に特化したポジショニングへと移行しています
- 軽量金属市場において、購入者は技術サポートとライフサイクル経済性をますます重視するようになっています
- 課題
- 軽量金属市場の多くの購入者にとって、真のライフサイクル価値を比較することは依然として困難です
- 地域ごとの市場状況により、軽量金属市場における導入が分断される可能性があります
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- 政治的要因
- 社会的要因
- 軽量金属市場において、ステークホルダーはサプライヤーに対し、より一層の透明性と信頼性を求めています
- 軽量金属市場において、品質に問題が生じた場合、ユーザーはより顕著にその不満を表明するようになっています
- 軽量金属市場において、信頼性と文書化が仕様決定にますます大きな影響を及ぼしています
- 経済的要因
- 軽量金属市場において、バイヤーは隠れたコストを排除するソリューションを優先しています
- 軽量金属市場において、プレミアム需要の集中する分野は、販売数量以上に収益性を左右することがよくあります
- 軽量金属市場において、供給の回復力と導入の確実性が商業上の優先事項となりつつあります
- 技術的要因
- 地政学的要因
- 供給/バリューチェーン分析
- 価格設定分析
- 規制分析
- 技術動向
- イノベーションおよび研究開発(R&D)の動向
- サステナビリティおよびESG分析
- リスク回避モデル
- 市場参入(GTM)戦略
- BCGマトリックス
- 関税分析
- 関連関税の概要
- 市場に影響を与える貿易政策
- コストへの影響要因
- サプライチェーンの混乱
- 貿易分析 – 輸出入シナリオ
- ビジネスモデル分析
- 需給ギャップ
- リスク軽減フレームワーク
- コンプライアンス・ロードマップ
- 戦略的示唆
- 新たな機会
- 導入動向
- ディスラプション分析
- DMIの見解
- 金属別
- はじめに
- 市場規模分析および前年比成長率分析(%)、金属別
- 市場魅力度指数、金属別
- アルミニウム*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- マグネシウム
- チタン
- ベリリウム
- アルミニウム・リチウム合金
- その他の軽量金属合金
- はじめに
- 形状別
- はじめに
- 市場規模分析および前年比成長率分析(%)、形状別
- 市場魅力度指数、形状別
- シートおよびプレート*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 棒材およびロッド
- ビレットおよびインゴット
- 押出成形品
- 鋳造品
- 鍛造品
- 箔
- 粉末
- 線材およびチューブ
- その他
- はじめに
- 製造プロセス別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製造プロセス別
- 市場魅力指数、製造プロセス別
- 押出成形*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 圧延
- 鋳造
- 鍛造
- 機械加工
- 粉末冶金
- 積層造形
- 接合および溶接
- その他
- はじめに
- 流通チャネル別
- はじめに
- 流通チャネル別市場規模分析および前年比成長率分析(%)
- 流通チャネル別市場魅力度指数
- 直接販売*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 販売代理店および金属サービスセンター
- OEM契約
- オンラインおよびデジタル調達プラットフォーム
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力度指数、用途別
- 車体構造部品*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- シャーシおよびサスペンション
- エンジンおよびパワートレイン部品
- EV用バッテリー筐体
- 航空機フレームおよび胴体部品
- 着陸装置およびエンジン部品
- 医療用インプラントおよび外科用機器
- 民生用電子機器の筐体
- 産業用機器部品
- 包装材および箔
- 建築・建設用プロファイル
- その他
- はじめに
- エンドユーザー別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- 自動車およびEV*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 航空宇宙・防衛
- 民生用電子機器
- 医療・ヘルスケア
- 建築・建設
- 包装
- 船舶
- 産業機械
- エネルギー・電力
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM10104
- オンライン宝くじの世界市場規模調査、カテゴリー別(抽選ベースゲーム、インスタントゲーム)、用途別(オンライン、オフライン)、地域別予測 2022-2032
- ガルバリウム鋼板の世界及び日本市場2026年:種類別(成形鋼、構造鋼)
- 高密度焦点式超音波 (HIFU)の中国市場:超音波ガイド、MRガイド
- UVテープのグローバル市場2026年~2034年:ウェーハダイシング、バックグラインディング、その他
- フタル酸ジイソノニルの世界市場規模調査、タイプ別(PVC、アクリル、ポリウレタン)、用途別(電線・ケーブル、フィルム・シート、消費財)、地域別予測 2022-2032
- 油田用化学品のグローバル市場規模調査、製品別(レオロジー調整剤、阻害剤、脱乳化剤、摩擦低減剤、殺生物剤、界面活性剤、発泡剤、その他)、用途別(生産、掘削、セメンチング、ワーカオーバー&コンプリーション)、場所別(陸上、海上)、地域別予測:2022-2032年
- 世界の装甲コンベア市場
- AI EDAの世界市場規模は2032年までにCAGR 24.4%で拡大する見通し
- 世界の植物性オレイン酸市場
- トリメタリン酸ナトリウムのグローバル市場(2026-2036):食品・製パン、水処理、工業
- トルエンのグローバル市場(~2033):用途別(溶剤、TDI)、地域別
- 水検知センサの世界市場2025:メーカー別、地域別、タイプ・用途別