市場概要
ステンレス鋼管および継手市場の規模
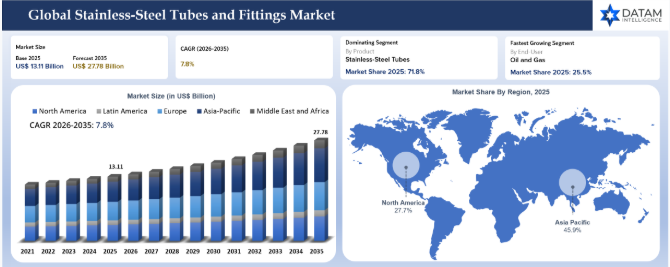
世界のステンレス鋼管および継手市場は、2025年に131億1,000万米ドルに達し、2035年までに277億8,000万米ドルに達すると予測されており、2026年から2035年までの予測期間において年平均成長率(CAGR)7.8%で成長すると見込まれています。世界のステンレス鋼管および継手市場は、信頼性が極めて重要な流体処理、衛生的な加工、高純度ガスの配管、および耐食性を備えた産業インフラによって形成されています。システムの故障が生産損失、汚染リスク、安全上の問題、あるいは高額なメンテナンス費用につながる分野において、需要が最も高くなっています。したがって、化学プラント、製油所、半導体製造工場、製薬施設、食品・飲料工場、水素システム、洋上エネルギー資産、および産業用ユーティリティが、最も重要な需要源となっています。
継手の需要は、漏れのない接続、迅速な設置、確実な再組み立て、および圧力、振動、媒体適合性の要件への準拠に対するニーズによって牽引されています。スウェージロック社は、産業用流体システム全体において、漏れの低減、ダウンタイムの回避、チューブの保持力、耐振動性、および材料の入手可能性を重視したチューブ継手およびアダプターを提供しています。同社の製品ラインナップには、ステンレス鋼および合金製のチューブ継手、チューブアダプター、ユニオン、レデューサー、ソケット溶接継手、キャップ、プラグ、パイプ継手などが含まれます。
半導体製造工場、製薬工場、バイオテクノロジー施設において、より清浄な内面、管理された文書化、およびより優れたトレーサビリティが求められていることから、高純度チューブの需要は力強い成長を見せています。ドックワイラー社によると、ステンレス鋼製チューブおよび継手は、マイクロエレクトロニクス、ライフサイエンス、エネルギー、および工業プロセスで使用されており、厳しい純度要件に対応するため、0.8 µmから0.13 µmの表面粗さ仕上げを提供しています。
原材料の入手状況は、依然として重要な商業上の課題となっています。ニッケルとクロムは、グレードの選定、追加料金の仕組み、および調達時期に影響を与えます。米国地質調査所(USGS)によると、ステンレス鋼および合金鋼、ならびにニッケル含有合金は、通常、米国のニッケル消費量の85%以上を占めており、2024年にはスクラップから回収されたニッケルが、米国の見かけの消費量の約54%を占めました。
ステンレス鋼管および継手の主なポイント
2025年には、熱交換器、プロセス配管、計装ライン、油圧システム、半導体ガス配管、製薬用ユーティリティ、精密機械アセンブリなど幅広い分野での需要に支えられ、ステンレス鋼管が市場シェアの71.8%を占め、市場を席巻しました。
ステンレス鋼継手については、購入者が単に継手のコストだけでなく、漏洩防止、設置速度、再組立性能、文書化、およびシステムのダウンタイム削減に重点を置くようになったことから、戦略的価値が高まっています。
石油・ガス業界は、2025年に25.5%の市場シェアを占め、最も急成長しているエンドユーザー分野であり、LNGインフラ、海洋プロジェクト、製油所の改修、海底システム、高圧計装、耐食性プロセスラインに牽引され、2026年から2035年にかけて年平均成長率(CAGR)9.0%で成長すると予測されています。
半導体および製薬施設では、電解研磨管、高純度継手、クリーンルーム用パッケージング、ASME BPE準拠の部品、および文書化された材料のトレーサビリティに対するプレミアムな需要層が形成されています。
オーステナイト系ステンレス鋼は、304、304L、316、316L各グレードが、プロセス産業、建設、食品加工、衛生用途において広く受け入れられているため、依然として中核となる材料群となっています。
二相系およびスーパー二相系ステンレス鋼は、オフショアエネルギー、化学処理、海水淡水化、海洋システム、および高塩化物環境において重要性を増しており、これらの分野では、購入者がより高い強度と優れた耐ピッチング性を求めています。
ニッケルおよびクロムのコスト変動は、今後も主要な調達要因であり続けるでしょう。これは、グレードの代替、合金割増料金、スクラップの入手可能性、および地域ごとの輸入依存度が、見積価格に直接影響を与えるためです。
サプライヤーの差別化は、文書化、表面仕上げの管理、現地での在庫確保、特殊合金の対応能力、プロジェクトの迅速な納品、および溶接、曲げ加工、オービタル溶接、システム認定に関する技術サポートへと移行しつつあります。
ステンレス鋼管および継手業界の動向と戦略的洞察
半導体ファブでは、プレミアム需要がUHP(超高純度)チューブシステムへとシフトしています。マイクロエレクトロニクスに使用されるステンレス鋼管および継手は、超清浄な気体および液体の輸送に対応し、粒子リスクを低減し、一貫したオービタル溶接結果を実現する必要があります。
衛生的な加工は、ますます強力な購買の原動力となりつつあります。製薬、バイオテクノロジー、食品工場では、耐食性のある部品を購入するだけではありません。購入者は、洗浄性、表面仕上げの一貫性、文書化、および標準化された寸法も求めています。
調達チームは、汎用ステンレス管と用途上重要な配管を区別しています。標準的な溶接管は価格競争に直面しています。熱交換器用管、高圧管、海底用管、蒸気発生器用管、半導体用管、製薬用管には、より厳格な認定基準とサプライヤーへの信頼が求められます。
2026年において、本レポートが重要な理由とは?
ステンレス鋼管および継手の購入担当者は、2026年に向けて、より複雑な調達環境に直面することになります。プロジェクトオーナーは、リードタイムの短縮、文書化の厳格化、および腐食性能の向上を求めている一方で、サプライヤーは依然としてニッケル、クロム、エネルギー、運賃、および合金割増料金の変動に対応しなければなりません。低コストでの購入は、管が高純度ガスライン、プロセス配管、圧力システム、または衛生設備に組み込まれる場合、故障が生産停止につながるリスクを生み出します。
決定的な変化は、材料の供給からシステムの保証への移行です。半導体製造工場では、表面品質が文書化された高純度チューブシステムが求められます。製薬およびバイオテクノロジー施設では、洗浄、滅菌、バリデーションに対応した衛生的な配管が必要です。エネルギーおよび化学プラントでは、塩化物、圧力、熱、およびサワー環境への曝露に耐えられる材料が求められます。したがって、サプライヤーの選定は、より技術的かつ文書に基づいたものになりつつあります。
意思決定者には、グレードの選定、製品形態、最終用途条件、地域ごとの供給状況、合金の価格、およびサプライヤーの能力を結びつけたレポートが必要です。ステンレス鋼管および継手を単なるコモディティとして捉える視点では、2026年の真の購買ロジックを見逃してしまいます。最大のビジネスチャンスは、材料の品質、表面仕上げ、接合方法、およびトレーサビリティが、プラントの稼働率や規制への信頼性に影響を与える分野にあります。
ステンレス鋼管および継手の戦略的指標
規制の影響が大きい
市場では、炭素国境調整税、トレーサビリティ義務、および産業コンプライアンス改革に起因する規制圧力が強まっています。欧州連合(EU)の炭素国境調整メカニズム(CBAM)により、欧州へステンレス製プロセス用チューブを供給するインド、中国、東南アジアの輸出業者のコンプライアンスコストが増加しており、製鉄所は低排出量の溶解プロセスやデジタル排出量報告への投資を余儀なくされています。米国では、エネルギーおよびインフラプロジェクト向けのASTM、 ASME、および「バイ・アメリカ」要件を引き続き厳格化しており、これにより国内メーカーが恩恵を受けています。インドの品質管理命令(QCO)およびBIS認証の施行により、低品質な輸入品が制限されている一方、サウジアラビアとアラブ首長国連邦(UAE)は石油・ガス調達における現地調達率(ローカル・コンテンツ)規則を強化しており、これにより世界のサプライヤー資格認定戦略が再構築されています。
活発な投資活動
2025年、水素、LNG、海水淡水化、エネルギー転換プロジェクトに関連する高付加価値の耐食性合金管の生産能力をメーカー各社が拡大したことで、投資の勢いは加速しました。スペインのTubacex社は、CCS(二酸化炭素回収・貯留)および水素インフラの需要に対応するため、中東および北米全域で先進的な管製造能力を拡大し、一方、イタリアのMarcegaglia社は、英国市場における溶接ステンレス鋼管の生産能力を増強しました。インドとサウジアラビアは、製油所の拡張、石油化学製品の現地生産化、および低い運営コストを背景に、戦略的な投資先として台頭しました。日本および韓国のメーカーは、洋上エネルギーおよび半導体グレードのプロセス配管の需要を取り込むため、ニッケル合金および二相ステンレス鋼管の技術に同時に投資を行っています。
サプライチェーンの混乱
ステンレス鋼管および継手のサプライチェーンは、ニッケル価格の変動、紅海での航行混乱、そして原材料調達に影響を及ぼす地政学的混乱の影響を受け続けています。欧州のメーカーは、エネルギーコストの高止まりや合金調達サイクルの長期化に引き続き直面している一方、中国の輸出品は北米や欧州において、より厳格なアンチダンピング調査の対象となっています。インドは、低コストの溶接鋼管製造と迅速な納期により、EPC請負業者からの調達先として選好されています。一方、中東における製油所の拡張プロジェクトにより、耐食性合金管の世界的な供給が逼迫しています。アジアの港湾における物流のボトルネックや、喜望峰経由への船舶の迂回により、LNG、オフショア、化学処理用途で使用される二相鋼およびシームレスステンレス管のリードタイムが延長されました。
価格の変動
価格の変動は、主にニッケル、モリブデン、フェロクロムの原材料コストの変動に加え、不安定な運賃およびエネルギー費用によって引き起こされています。欧州の生産者は、電力料金や炭素関連費用の増加により生産コストの上昇に見舞われた一方、中国の製鉄所は積極的な価格戦略を通じて輸出競争力を高めました。インドのメーカーは、国内での鉄鋼一貫生産体制と低い操業コストにより、比較的安定した価格を維持し、中東およびアフリカ市場における輸出競争力を向上させました。高仕様の二相鋼およびスーパーオーステナイト系鋼管は、供給が逼迫しているため、引き続き高値で取引されています。EPC請負業者は、原材料や輸送費の変動リスクを軽減するため、四半期ごとの指数連動型調達契約への移行を加速させています。
調達圧力
石油・ガス、発電、半導体、化学処理の各セクターの調達チームは、より短いリードタイムと完全なトレーサビリティのコンプライアンスを満たした認定ステンレス鋼管を確保するという、高まる圧力に直面しています。米国および欧州のバイヤーは、排出量の透明性が文書化され、現地に在庫を保有するASME認定サプライヤーを優先しています。サウジアラビア、アラブ首長国連邦(UAE)、カタールでは、製油所や水素インフラプロジェクトにおいて現地調達要件がますます厳格化されており、国際的なサプライヤーは地域パートナーシップの構築を迫られています。インドのメーカーは競争力のある価格設定と統合生産モデルを強みとしていますが、日本や欧州のメーカーは耐食性の高い合金用途において依然として優位性を維持しています。戦略的調達においては、最低コストでの購入よりも、ライフサイクルにおける耐久性、溶接の一貫性、およびコンプライアンス重視の調達がますます重視されるようになっています。
新技術の導入
市場では、寸法精度の向上と材料の無駄削減を図るため、自動化、AIを活用した品質検査、スマートピルガーミル、デジタルツイン製造が急速に導入されています。欧州および日本のメーカーは、原子力、LNG、半導体用途に使用されるシームレスステンレス鋼管向けに、予知保全システムや自動超音波検査に多額の投資を行っています。インドと中国は、輸出競争力を高めるため、ロボット溶接やインダストリー4.0対応の鋼管仕上げラインの導入を加速させています。水素輸送、CCSインフラ、および洋上エネルギーシステム向けの高度な耐食性合金が、商業的に注目を集めています。また、CAMプラットフォームと統合されたデジタル加工技術により、高仕様の産業用途全般において、精密継手の製造精度が向上し、不良率が低減されています。
地域的な拡大の機会
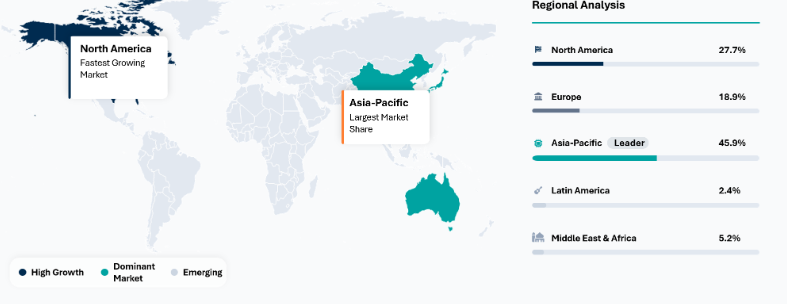
インド、中国、韓国、東南アジアにおける製油所の増設、半導体への投資、産業インフラの成長により、アジア太平洋地域は依然として最も成長著しい地域となっています。インドは、競争力のある運営コスト、輸入規制の強化、およびEPC関連の堅調な需要により、溶接およびシームレスステンレス鋼管の主要な輸出拠点としてますます台頭しています。
中東では、サウジアラビアやUAEにおける水素、海水淡水化、LNG、石油化学のメガプロジェクトから需要が加速しています。地域ごとの現地調達義務や産業多角化プログラムにより、エネルギー転換インフラを支える耐食性ステンレス鋼管メーカーや継手サプライヤーにとって、長期的な機会が生まれています。
政府による政策支援
政府主導の産業政策は、世界的なステンレス鋼管および継手市場に大きな影響を与えています。インドの「生産連動型インセンティブ(PLI)」イニシアチブ、BIS(インド規格局)の品質基準、およびインフラ拡張プログラムは、国内のステンレス鋼製造業の競争力を支えています。欧州連合(EU)は、グリーン・トランジションの枠組みを通じて、低炭素鋼の生産やトレーサビリティへの投資を奨励しており、一方、米国は「バイ・アメリカ」政策の下で、国内産業への調達支援を継続しています。サウジアラビアとUAEは、「ビジョン2030」の産業多角化戦略に基づき、製油所、水素、エネルギー転換プロジェクトへの現地製造業の参画を推進しています。中国は、高付加価値のステンレス鋼の輸出と、クリーンエネルギーおよび半導体サプライチェーンの開発に関連する先進的な合金製造能力の強化を同時に優先しています。
輸入、輸出、価格動向
買い手が中国への過度な依存から脱却し、調達先を多様化させるにつれ、世界のステンレス鋼管の貿易フローは、インド、ベトナム、中東へとますますシフトしています。欧州の輸入業者は、認証を受けた低炭素サプライヤーを優先しており、一方、GCC諸国は、水素および石油化学インフラ開発向けに耐食性合金管の輸入を増やしています。
価格動向は、依然としてニッケル割増料金、運賃の変動、および地域のエネルギーコストと密接に関連しています。欧州のサプライヤーは、特殊なシームレス管においてプレミアム価格を維持している一方、インドや中国のメーカーは、建設、自動車、プロセス産業向けの溶接工業用管の分野で、激しい競争を繰り広げています。
主要企業・市場シェア
企業分析プレビュー
Tubacex社は、垂直統合型の製造体制、高度な耐食性合金の専門知識、そして水素、CCS、LNG、モビリティ分野での事業拡大により、世界のステンレス鋼管・継手市場において、依然として最も戦略的な位置づけにある企業のひとつです。同社は、欧州、北米、中東、アジアに生産拠点を展開しており、高利益率のシームレスステンレスおよびニッケル合金管システムにますます注力しています。同社の戦略的変革計画「NT2」は、従来の石油・ガス用途への依存度を低減し、エネルギー転換インフラへの関与を拡大しています。自動化、先進的なピルガー技術、および地域サービスセンターへの積極的な投資により、グローバルな競争力は引き続き強化されています。
ステンレス鋼管および継手市場の変革分析
水素輸送ネットワーク、炭素回収システム、海水淡水化プラント、半導体製造工場、および製薬製造施設の急速な拡大により、需要パターンは高純度、耐食性、耐圧性に優れたステンレス鋼管ソリューションへと変化しています。同時に、ニッケルおよびモリブデンの価格変動により、メーカーは利益率を維持するために合金組成の最適化や、より効率的な調達戦略の採用を余儀なくされています。また、アジアの低コスト生産者と欧州の高付加価値専門メーカーとの間の競争激化も市場に混乱をもたらしており、世界的に価格圧力が高まっています。
ロボット溶接、AIを活用した品質検査、レーザー切断、インダストリー4.0対応の生産システムなどの自動化およびデジタル製造技術は、バリューチェーン全体において業務効率を向上させ、不良率を低減させています。欧州および北米における持続可能性に関する規制により、リサイクルステンレス鋼、低炭素溶解技術、環境基準に準拠した生産慣行の導入が加速しており、技術的に先進的な生産者と従来の製造業者との間に競争上の格差が生じています。地政学的な貿易摩擦、アンチダンピング関税、および地域ごとの現地化政策により、グローバルな供給ネットワークが変化しており、インド、東南アジア、中東における現地生産拠点の形成が促進されています。さらに、複合配管システムや先進的なポリマー系工業用継手といった新たな代替材料の台頭により、特定の低圧用途においてステンレス鋼の採用が脅かされています。しかし、ステンレス鋼は、その耐久性、リサイクル性、耐熱性、および過酷な産業環境への適合性により、長期的に強い存在意義を維持し続けています。
BCGマトリックス:企業評価
STAR
世界のステンレス鋼管・継手市場における「スター」セグメントは、強力な技術力、多様なエンドユーザーへの浸透、そして広範な流通ネットワークを持つ、グローバルに統合されたメーカーが主導しています。新日鉄住金株式会社、サンドビックAB、トゥバセックス、アウトクンプなどの企業は、高度な耐食性合金の製品ラインナップ、精密鋼管製造の専門知識、そしてエネルギー、化学処理、海水淡水化、水素インフラプロジェクトにおける強固な地位により、リーダーシップを維持しています。これらの企業は、海洋石油・ガス、半導体製造、クリーンエネルギーシステムにおける高性能シームレスステンレス鋼管への需要拡大の恩恵を受けています。自動化への投資、垂直統合型の鉄鋼生産、長期的なEPCパートナーシップ、およびASTM、ASME、PED規格を含む厳格な国際認証への準拠を通じて、競争優位性が強化されています。
潜在的な動向
世界のステンレス鋼管・継手市場における潜在的な参入企業は、主に地域メーカーや、高成長の産業用途へ積極的に進出している新興の特殊合金メーカーで構成されています。Ratnamani Metals & Tubes Ltd.、Venus Pipes & Tubes Ltd.、Pennar Industries、Tsingshan Holding Groupなどの企業は、生産能力の拡大、輸出重視の戦略、および精密管技術への投資を通じて、グローバルな競争力をますます強化しています。これらの企業は、カスタマイズされたステンレス鋼ソリューションへの需要が加速している、製薬プロセス、食品用配管、グリーン水素輸送、および産業オートメーションの用途において、存在感を高めています。比較的低い生産コスト、国内インフラ機会の拡大、そして自動溶接・仕上げ技術の急速な普及が、大きな成長の可能性を生み出しています。
エネルギー・プロセス産業における投資の拡大
世界のエネルギー・プロセス産業において、大規模な生産能力の増強や近代化プログラムが進められていることから、ステンレス鋼管および継手市場は急速に拡大しています。石油・ガス企業、石油化学事業者、 LNG開発業者、および化学メーカーは、ステンレス鋼が優れた運用信頼性を提供する高温・高圧配管システムに多額の投資を行っています。国際ガス連合(IGU)によると、2023年の世界のLNG貿易量は4億100万トンを超え、米国、カタール、東南アジア各地で複数のLNG輸出ターミナルや再ガス化プロジェクトが建設中であり、極低温用ステンレス鋼管および継手の需要を大幅に押し上げています。
また、世界の精製・石油化学業界においても、より厳格な環境規制への準拠や操業効率の向上を図るため、設備のアップグレードに向けた設備投資が増加しています。精製所の熱交換器、計装システム、プロセス用パイプライン、および海洋掘削作業において、ステンレス鋼製の配管システムが従来の合金材料に取って代わる傾向が強まっています。これは、腐食性の厳しい稼働条件下でも、メンテナンスコストを削減し、ライフサイクル全体の性能を向上させることができるためです。
世界のステンレス鋼管および継手市場に影響を与える主要な課題は、ニッケル、クロム、モリブデンの価格変動であり、これは製造業者の生産コストや利益率に直接影響を及ぼしています。ステンレス鋼の生産は依然としてエネルギー集約度が高く、電力や天然ガスの価格変動は、特に欧州やアジアにおいて、操業の経済性に引き続き圧力をかけています。世界銀行のコモディティ見通しによると、ニッケル価格は、地政学的混乱、輸出規制、およびバッテリー部門の需要動向の変化により、2022年から2024年にかけて大幅な変動を見せました。
また、メーカー各社は、産業排出量や炭素強度に関する規制圧力の高まりにも直面しています。世界鉄鋼協会(World Steel Association)によると、鉄鋼部門は世界の化石燃料による直接排出量の約7~9%を占めており、ステンレス鋼メーカーは電気アーク炉、リサイクルシステム、低炭素合金、およびエネルギー効率向上のための設備更新に多額の投資を余儀なくされています。小規模な鋼管メーカーは、特に資金調達の手段が依然として限られている発展途上地域において、こうした近代化コストを吸収するのに苦労することがよくあります。さらに、世界的な貿易制限、アンチダンピング措置、および鉄鋼製品に対する輸入関税は、下流の産業バイヤーにとって、サプライチェーンの不確実性や調達リスクを引き続き生み出しています。
ステンレス鋼管および継手市場のセグメンテーション分析
世界のステンレス鋼管および継手市場は、製品、鋼種、サイズ、エンドユーザー、および地域に基づいてセグメント化されています。
石油・ガス産業が市場の需要を牽引
石油・ガス産業は、高強度、耐食性、耐熱性を備えた配管システムが求められるため、世界的に見てステンレス鋼管および継手の最大の消費分野の一つであり続けています。ステンレス鋼管は、オフショアプラットフォーム、海底パイプライン、製油所、ガス処理プラント、LNG施設、および高度に腐食性の高い環境にさらされる計装システムで広く使用されています。米国エネルギー情報局(EIA)によると、2024年の世界の液体燃料消費量は1日あたり1億200万バレルを超え、高度なステンレス鋼配管ソリューションを必要とする上流および中流インフラへの継続的な投資を支えています。
海洋開発により、二相系およびスーパー二相系ステンレス鋼継手への需要がさらに高まっています。これらの材料は、海水腐食や塩化物応力割れに対して優れた耐性を備えているためです。ブラジル、ガイアナ、ノルウェー、および湾岸地域では、海洋探査・生産活動の拡大が続いており、ステンレス鋼製のフローライン、熱交換器、および油圧制御配管システムの設置が増加しています。さらに、石油・ガスの脱炭素化イニシアチブに関連する炭素回収・貯留(CCS)プロジェクトは、高圧CO₂輸送システムに対応可能な特殊なステンレス鋼製プロセス配管に新たな機会を生み出しています。
水処理および海水淡水化用途が勢いを増しています
安全な水インフラと廃水管理へのニーズの高まりにより、自治体および産業用の処理システムにおけるステンレス鋼製チューブや継手の使用が大幅に加速しています。ステンレス鋼は、その耐久性と、塩分を含む環境や化学的に苛酷な環境下での耐食性から、海水淡水化施設、ろ過プラント、化学薬品注入システム、および廃水リサイクルプロジェクトにおいて、ますます好まれるようになっています。国連の『世界水開発報告書』によると、2050年までに世界の水需要は30%近く増加すると予測されており、各国政府は強靭な水インフラへの積極的な投資を推進しています。
中東は、海水淡水化への投資において依然として主要な成長拠点となっています。サウジアラビア、アラブ首長国連邦(UAE)、およびその他の湾岸諸国は、都市化と産業の成長を支えるため、大規模な海水淡水化能力を拡大しています。国際淡水化協会(IDA)の報告によると、世界中で21,000か所以上の海水淡水化プラントが稼働しており、その多くは、運転の信頼性を高め、メンテナンスの負担を軽減するために、ステンレス鋼製の配管ネットワークを採用した次世代施設となっています。また、インドでは、国家都市開発プログラムの一環として、廃水リサイクルや工業用水の再利用プロジェクトが拡大しており、自治体の処理インフラ全体において、ステンレス製継手の需要が高まっています。
米国のステンレス鋼管および継手市場の動向
米国のステンレス鋼管および継手市場は、エネルギーインフラの近代化、半導体製造の拡大、製薬加工能力の増強、および産業の国内回帰(リショアリング)への取り組みに対する投資の増加に牽引されています。LNGターミナル、水素インフラ、化学処理施設、高純度食品・飲料製造プラントにおいて、耐食性ステンレス鋼配管システムへの需要が加速しています。米国エネルギー省によると、最近の連邦政府によるエネルギー転換イニシアチブの下で、送電網の近代化、クリーン水素ハブ、炭素回収インフラ、および産業の脱炭素化プログラムに700億米ドル以上が割り当てられており、高圧および腐食性条件下で稼働可能なステンレス鋼管システムに対する強い需要が生まれています。また、米国環境保護庁(EPA)は、産業用水処理および排出基準を厳格化したため、廃水処理施設や化学物質取り扱いシステムにおけるステンレス鋼製継手の使用が増加しています。ステンレス鋼管メーカーは、製薬製造およびバイオテクノロジー分野への投資拡大からも恩恵を受けており、特に無菌処理や無菌流体移送システムにおいては、316Lステンレス鋼が依然として好まれる材料基準となっています。
テキサス州、ルイジアナ州、およびメキシコ湾岸全域で進められている石油・ガスパイプラインの更新プロジェクトにより、サワーガス処理、海洋処理、およびLNG輸出ターミナルにおけるステンレス製継手の使用が拡大しています。米国エネルギー情報局(EIA)によると、メキシコ湾岸における複数のターミナル開発を通じて、米国のLNG輸出能力は拡大を続けており、その多くは耐食性配管システムの大規模な導入を必要としています。食品加工業界も市場需要に大きく寄与しており、米国農務省は、衛生的な食品製造施設や自動加工ラインへの継続的な投資が報告されています。水素輸送インフラや二酸化炭素回収プロジェクトの台頭により、優れた耐圧性と耐久性を備えたデュプレックスおよびスーパーデュプレックスステンレス鋼管の採用が進んでいます。国内メーカーは、寸法精度を向上させ、厳格なASMEおよびASTMの産業規格を満たすため、自動化、レーザー溶接、精密成形技術への投資を拡大しています。
日本のステンレス鋼管・継手市場の展望
日本のステンレス鋼管・継手市場は、高度な工業生産、水素エネルギーの開発、半導体製造の拡大、および化学処理施設の近代化により、着実に拡大しています。日本は、強力な産業グループと高付加価値のエンジニアリング分野に支えられ、依然として世界をリードするステンレス鋼生産国の一つです。日本鉄鋼連盟によると、2024年の日本の粗鋼生産量は8,400万メトリックトンを超え、自動車、電子機器、および産業用流体処理用途において、特殊ステンレス鋼の生産は依然として不可欠な役割を果たしています。
水素導入への注力により、高圧水素の輸送や貯蔵に対応可能な高性能ステンレス鋼管システムの需要が大幅に高まっています。経済産業省は、水素サプライチェーンプロジェクト、燃料電池システム、アンモニア混焼インフラへの多額の投資を継続しており、これらすべてに耐食性のあるステンレス鋼配管ソリューションが求められています。半導体製造分野においても、日本は先端チップ生産および材料加工への投資を拡大しています。日本政府は、半導体製造およびサプライチェーンのレジリエンス(回復力)向上のために数十億ドル規模の支援策を発表し、クリーンルーム製造環境における超高純度ステンレス鋼製プロセス用チューブや継手の導入を加速させています。
市場に影響を与えるもう一つの大きな傾向は、日本の老朽化した産業インフラの更新サイクルと、災害に強いエンジニアリングシステムへの重視の高まりです。ステンレス鋼管は、耐震配管システム、高層ビル、産業用自動化プラント、および先進的な廃水処理施設において、ますます多く採用されています。国土交通省によると、産業用水システム、交通インフラの改良、および強靭な都市公共インフラを対象とした、大規模な公共インフラ支出が引き続き行われています。
また、日本の化学処理および製薬業界においても、より厳格な汚染管理要件や精密製造基準に準拠するため、高度なステンレス製サニタリー継手が採用されつつあります。さらに、日本の自動車メーカーは水素燃料電池車の開発を拡大しており、燃料供給システムや熱管理用途におけるシームレスステンレス鋼管の需要が高まっています。また、この市場は、精密冶金および高品位合金製造、特に二相ステンレス鋼や耐熱ステンレス合金における日本の技術的リーダーシップの恩恵も受けています。メーカー各社は、ロボット溶接、自動検査システム、デジタル監視による生産ラインを導入し、製品品質の向上、欠陥の低減を図るとともに、エネルギー、船舶、エレクトロニクス産業にわたる高性能な産業用途を支援しています。
中国のステンレス鋼管・継手市場の動向
中国は、その巨大な工業生産基盤、インフラの拡充、石油化学分野への投資、およびクリーンエネルギーの導入により、ステンレス鋼管・継手市場において依然として最も影響力のある市場の一つとなっています。世界ステンレス協会(World Stainless Association)によると、中国は、大規模な工業化と継続的なインフラ開発に支えられ、世界のステンレス鋼の生産および消費の大部分を占めています。同国の石油化学、精製、化学処理の各セクターでは、耐食性のあるステンレス鋼配管システムを必要とする大容量の生産施設への多額の投資が続いています。
また、中国の国家発展改革委員会は、水素エネルギーインフラ、LNGターミナル、および産業の脱炭素化プロジェクトへの投資を加速させており、これらはいずれも、高圧・高温条件下で稼働可能な高度なステンレス鋼管を必要としています。さらに、中国における半導体製造の急速な拡大に伴い、クリーンルーム製造環境で使用される超高純度ステンレス鋼管への需要が高まっています。政府が国内の半導体自給自足に戦略的重点を置いていることから、先進的な製造施設への大規模な投資が行われており、これが工業用ステンレス鋼の消費を大幅に支えています。
中国は、ステンレス鋼製継手が優れた耐久性と耐食性を発揮する、都市下水処理、海水淡水化施設、地域暖房ネットワークへの積極的な投資を続けています。また、同国の再生可能エネルギー部門も、特に洋上風力発電プロジェクト、太陽光発電製造施設、電池生産工場を通じて、市場の成長を支えています。国際エネルギー機関(IEA)によると、中国は依然としてクリーンエネルギーインフラへの世界最大の投資国であり、エネルギーサプライチェーン全体において工業用ステンレス鋼部材への持続的な需要を生み出しています。
中国の造船および海洋工学分野では、過酷な塩分環境にさらされる海洋プラットフォームや海上輸送システム向けに、二相ステンレス鋼管の採用が拡大しています。国内メーカーは、輸出競争力と製品品質の向上を図るため、自動圧延機、精密溶接技術、および先進的な合金開発に多額の投資を行っています。また、デジタル製造システムやスマートファクトリー技術の導入により、生産効率が向上し、世界のステンレス鋼産業サプライチェーンにおける中国の主導的地位が強化されています。
世界のステンレス鋼管および継手市場は競争が激しく、総合鉄鋼メーカー、特殊合金メーカー、精密管メーカー、産業用配管ソリューションプロバイダーが参入していることが特徴です。
各社は、製品品質、合金の専門性、耐食性、耐圧性能、加工精度、そしてグローバルなサプライチェーン体制を武器に競争を繰り広げています。
主要企業には、 Outokumpu, Acerinox, Nippon Steel Corporation, Sandvik, Tubacex, Tenaris, Ratnamani Metals & Tubes Ltd., Jindal Stainless, Plymouth Tube Company, Vallourec, Alleima.などが挙げられます。
メーカー各社は、低炭素ステンレス鋼の生産、精密シームレス管技術、デジタル品質管理システム、および水素、オフショア、製薬、半導体用途向けに設計された高性能合金への投資をますます拡大しています。
戦略的な重点分野には、リサイクルステンレス鋼の活用、電気アーク炉の拡張、先進的な溶接技術、そして厳格な産業安全基準や環境基準を満たす高純度配管システムの開発が含まれます。
水素対応インフラ、洋上再生可能エネルギーシステム、および産業の脱炭素化技術への投資拡大により、今後10年間でステンレス鋼管・継手業界全体におけるイノベーションと競争がさらに激化すると予想されます。
ステンレス鋼管・継手市場の主な課題
ニッケル、クロム、モリブデンの価格変動により、原材料調達コストが予測不能となり、ステンレス鋼管・継手メーカーの利益率が低下しています。
低コストのアジアメーカー、特に中国や東南アジアからの激しい価格競争により、世界のサプライヤーは価格引き下げを迫られ、営業利益率が圧迫されています。
ステンレス鋼の溶解、押出、溶接、仕上げ工程における高いエネルギー消費量は、世界的な電気料金やガス料金の高騰を背景に、生産コストを押し上げています。
鋼ビレット、ステンレススクラップ、合金材料、物流ネットワークに影響を及ぼすサプライチェーンの混乱により、プロジェクトの遂行や契約の履行に遅れが生じています。
炭素排出、排水、産業廃棄物管理に関する厳格な環境規制により、欧州および北米のメーカーにおけるコンプライアンスコストが増加しています。
新興市場における偽造品や規格外のステンレス鋼継手は、産業用途全般において、ブランドの評判、操業の安全性、および顧客の信頼に悪影響を及ぼしています。
景気後退期における石油・ガス、石油化学、建設各セクターでの設備投資の鈍化により、工業用ステンレス鋼管および継手に対する大量需要が減少しています。
過酷な産業環境下における耐食性、高圧耐性、および溶接部の完全性に関連する技術的課題により、品質保証および試験費用が増加しています。
特定の用途において、複合材パイプ、プラスチック配管システム、および先進合金材料への代替が進んでいるため、コスト重視の業界における市場浸透が制限されています。
世界的な鉄鋼貿易の流れに影響を与える貿易制限、アンチダンピング関税、地政学的緊張は、メーカーにとって国際的な調達および輸出業務に不確実性をもたらしています。
ステンレス鋼管・継手市場の最近の動向
2026年4月:Alleima ABは、需要の低迷にもかかわらず、2026年第1四半期に堅調な業績を報告し、エネルギーおよび航空宇宙分野における高度なステンレス鋼管の納入を維持しました。
2026年1月:新日鉄住金株式会社は、世界的な関税圧力や日本の粗鋼需要の減少という環境下において、高品質鋼の製造能力の強化を強調しました。
2026年2月:Tubacex S.A.は、地政学的な要因によるプロジェクトの遅延が2025年の収益や世界的なステンレス鋼管の契約履行に影響を与えたにもかかわらず、アブダビ工場の商業化を確認しました。
2025年12月:Alleima ABは、メサナでの製造事業を拡大し、インド国内でSAF 2906およびSAF 3006の高性能ステンレス鋼種を導入しました。
2025年9月:Tubacex S.A.は、7か所の米国拠点を活用して関税リスクを相殺すると同時に、原子力、水素、および炭素回収プロジェクトの成長を支援しました。
2025年7月:Tubacex S.A.は、ムンバイで開催された産業イベント「NextGen Conference 2025」において、Alloy 699 XAおよびUremium 29の川下ソリューションを披露しました。
2025年7月:Tubacex S.A.は、世界全体で14億ユーロを超えるプレミアムステンレス鋼管の受注残に支えられ、2025年上半期に6,100万ユーロのEBITDAを達成しました。
2025年4月:Tubacex S.A.は、多様な産業分野にわたる15億ユーロの高付加価値ステンレス鋼管の受注残を維持し、過去最高の17%のEBITDAマージンを記録しました。
アナリストの見解/意見
産業インフラの近代化およびプロセス製造の拡大に向けた投資の増加により、エネルギー、化学、水処理の各セクターにおいて、耐食性ステンレス鋼管および継手への需要が加速しています。
アジア太平洋地域および中東における石油・ガスパイプラインの改修や製油所の生産能力拡大により、シームレスおよび溶接ステンレス鋼管ソリューションの長期的な消費が堅調に推移しています。
食品加工、製薬、バイオテクノロジー業界では、衛生基準や汚染管理要件の厳格化に伴い、衛生的なステンレス製継手の採用がますます進んでいます。
デュプレックスおよびスーパーデュプレックスステンレス鋼種は、過酷な産業環境下でも優れた強度、耐圧性、耐久性を発揮するため、その需要が急速に伸びています。
ニッケル、クロム、モリブデンの価格変動は、メーカーに価格面での圧力をかけ続けており、サプライチェーン全体の調達戦略に影響を及ぼしています。
管製造、レーザー溶接、CNC曲げ加工、および精密加工技術における自動化により、業界全体で生産効率が向上し、材料の無駄が削減されています。
急速な都市化とスマートインフラプロジェクトにより、商業建築、HVACシステム、および都市水道配水網におけるステンレス鋼配管システムの使用が拡大しています。
持続可能性への取り組みや、リサイクル可能な工業用材料への志向の高まりにより、ステンレス鋼は、従来の炭素鋼の代替品に比べ、長期的に好まれるソリューションとしての地位を確立しつつあります。
地域メーカー間の統合やEPC請負業者との戦略的提携により、大規模な産業・インフラプロジェクトにおける競争の激化が進んでいます。
アジア太平洋地域は、中国、インド、東南アジア全域における活発な製造活動、輸出志向の鉄鋼生産、および拡大する産業投資により、今後も主要な生産・消費拠点であり続けると予想されます。
経済・投資分析
ステンレス鋼管および継手市場は、エネルギーインフラへの持続的な投資、製造能力の拡大、および大規模な産業近代化に支えられ、世界の産業用素材エコシステムにおいて戦略的に重要なセグメントを占めています。重要分野全体で、耐食性、耐久性、高性能を兼ね備えた配管システムへの需要が高まっていることが、市場の見通しをさらに強固なものにしています。石油・ガス、化学処理、発電、製薬、食品・飲料、建設、水処理などの業界では、長いライフサイクルにわたる性能、安全基準への準拠、および運用効率の高さから、ステンレス鋼ソリューションの採用がますます優先されています。
投資の観点から見ると、インフラ開発プログラム、都市化、および世界的なエネルギー転換の取り組みに牽引され、この市場は魅力的な長期的な機会を提供しています。本レポートでは、市場規模、成長軌道、価格動向、需給バランス、および地域別の投資の注目分野について、体系的な評価を提供しています。また、市場のパフォーマンスを左右するマクロ経済的要因や産業的要因にも焦点を当てており、ステークホルダーが十分な情報に基づいた戦略的決定を下せるよう支援します。
【目次】
- 調査方法および範囲
- 調査データ
- 二次データ
- 一次データ
- CAGR分析
- 市場規模の推計方法
- ボトムアップアプローチ
- トップダウンアプローチ
- 市場の細分化およびデータの三角検証
- 調査の前提条件
- 制限事項
- 調査データ
- 定義および概要
- 調査目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブサマリー
- 主なポイント
- トップダウン・ボトムアップ分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データベースからのデータポイント
- 市場の概要
- 地域別の概要
- 市場動向
- 影響要因
- 推進要因
- 世界的なオフショア石油・ガスパイプラインインフラの急速な拡大
- 水素輸送プロジェクトの増加により、世界的に耐食性チューブの需要が高まっている
- 製薬および食品加工分野への投資が加速し、衛生用ステンレス継手の採用が促進されている
- 制約
- ニッケルおよびクロムの価格変動が、ステンレス鋼の生産経済性に影響を及ぼしています
- エネルギー集約度の高い製造コストにより、各生産者の営業利益率が低下しています
- 影響分析 – 推進要因と制約要因
- 機会
- グリーン水素インフラプロジェクトにより、世界的に長期的なステンレス管の需要が創出されています
- 半導体製造の拡大により、超クリーンなステンレス配管システムへの需要が高まっています
- 原子力エネルギーへの投資により、世界中で高度な耐熱ステンレス管の用途が支援されています
- トレンド
- 課題
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- 政治的要因
- 社会的要因
- 急速な都市化により、商業インフラプロジェクト全体で電力配電の要件が高まっています
- スマートシティの開発により、効率的なモジュラー式電力配電システムの導入が加速しています
- 職場の安全意識の高まりが、絶縁バスウェイ技術の採用を後押ししています
- 経済的要因
- 大規模な工業化が、信頼性の高い大容量電力配電システムの需要を牽引しています
- ハイパースケールデータセンターへの投資増加が、世界的に高度なバスウェイ設置要件を支えています
- インフラの近代化に向けた支出により、送配電設備の調達が拡大しています
- 技術的要因
- 地政学的要因
- 供給/バリューチェーン分析
- 価格分析
- 規制分析
- イノベーションおよび研究開発(R&D)の動向
- サステナビリティおよびESG分析
- リスク回避モデル
- 市場参入(GTM)戦略
- BCGマトリックス
- 関税分析
- 関連関税の概要
- 市場に影響を与える貿易政策
- コストへの影響要因
- サプライチェーンの混乱
- 貿易分析 – 輸出入シナリオ
- ビジネスモデル分析
- 需給ギャップ
- リスク軽減フレームワーク
- コンプライアンス・ロードマップ
- 戦略的示唆
- 新たな機会
- 導入動向
- ディスラプション分析
- DMIの見解
- 製品別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品別
- 市場魅力度指数、製品別
- ステンレス鋼管*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- シームレス管
- 溶接管
- 精密管
- 熱交換器用管
- 油圧・計装用管
- サニタリーおよび高純度用管
- 機械・構造用管
- キャピラリー管
- ステンレス鋼継手
- ステンレス鋼管* 概要、市場規模分析および前年比成長率分析(%)、製品別
- 市場魅力指数、製品別
- ステンレス鋼管
- ステンレス鋼管* 概要、市場規模分析および前年比成長率分析(%)、製品別
- シームレス管、溶接管、精密管、熱交換器用管、油圧・計装用管、サニタリー・高純度管、機械・構造用管、キャピラリー管、ステンレス鋼継手
- 管継手
- 圧縮継手、突合せ溶接継手、鍛造継手、プレス継手、衛生用継手
- フランジ
アダプター、カップリング、コネクター
- はじめに
- 鋼種別
-
- 概要
- 市場規模分析および前年比成長率分析(%)、鋼種別
- オーステナイト系ステンレス鋼*
- 概要
- 市場規模分析および前年比成長率分析(%)
- フェライト系ステンレス鋼
- 二相ステンレス鋼
- スーパー二相ステンレス鋼
- マルテンサイト系ステンレス鋼
- PH(析出硬化型)ステンレス鋼
- その他
-
- サイズ別
- 概要
- 市場規模分析および前年比成長率分析(%)、サイズ別
- 市場魅力指数、サイズ別
- 小径*
- 概要
- 市場規模分析および前年比成長率分析(%)
- 中径
- 大径
- 概要
- エンドユーザー別
- 概要
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 概要
市場魅力指数、鋼種別エンドユーザー別市場魅力指数石油・ガス*はじめに市場規模分析および前年比成長率分析(%)化学・石油化学発電食品・飲料製薬・バイオテクノロジー半導体・エレクトロニクス上下水道自動車・輸送建設・建築海洋・造船医療機器産業機械その他
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM10145
- 導電性カーボン紙の世界及び日本市場2026年:種類別(高導電性カーボン紙、低抵抗カーボン紙)
- 自転車のヘッドライトの世界市場2025:種類別(バッテリー充電、USB充電)、用途別分析
- 世界のチラミン塩酸塩市場
- トルエンのグローバル市場(~2033):用途別(溶剤、TDI)、地域別
- スチールアルミ複合導電レールの世界市場2025:メーカー別、地域別、タイプ・用途別
- 世界の産業用バッテリー市場(2026~2033):市場規模、シェア、動向分析
- 世界の無線ネットワークエミュレータ市場
- 7-アミノ-3-デアセトキシセファロスポラン酸(CAS 22252-43-3)の世界市場2020年~2025年、予測(~2030年)
- 計量カップの世界及び日本市場2026年:種類別(プラスチック、ガラス、ステンレス、シリコーン、セラミック、木製)
- モバイルデバイス管理の世界市場規模、シェア、動向分析、ソリューション別、展開別、デバイスタイプ別、業種別、地域別予測:2022-2032年
- 量子ドットの中国市場:カドミウムフリー量子ドット、カドミウム含有量子ドット、その他(金属ナノ結晶、酸化物ナノ結晶など)
- ハイブリッドボンディングの世界市場規模は2032年までにCAGR 21.2%で拡大する見通し