市場概要
アーク溶接トーチ市場の概要
アーク溶接トーチ市場には、需要の動向、技術の選択、および調達慣行に影響を与える製品、システム、サービス、ならびにバリューチェーンの要素が含まれます。この市場は、プロセスの種類、冷却方法、自動化の程度、消耗品、電流容量、およびエンドユーザー業界に基づいて分類することができ、販売量は、仕様の厳格さ、規制要件、供給の安定性、および産業用途における性能基準を満たすサプライヤーの能力によって決定されます。
この市場は、価格や入手可能性を重視する姿勢から、ライフサイクルにおける性能、効率性、統合性、拡張性を重視するアプローチへと移行しつつあります。エンドユーザーは現在、業界固有のソリューションと信頼性を求めており、それによりサプライヤーは製品ポートフォリオを調整し、需要拠点とのより緊密な関係を構築するよう促されています。
アーク溶接トーチ業界の動向と戦略的洞察
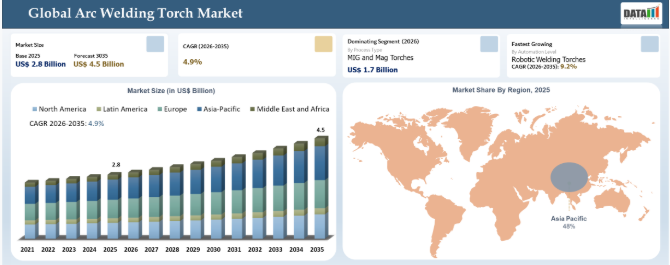
現在の市場構造において、アジア太平洋地域は依然として需要創出と競争力ベンチマークにおいて最も影響力のある地域です。
MIGおよびMAGトーチは、現在の購買行動、導入済み設備の要件、および短期的な拡張の実現可能性と合致しているため、商業的に最も重要なセグメントとなっています。
最も強力な成長要因は、自動車、加工、インフラ製造における溶接作業の増加ですが、主な実行リスクは、低コストの輸入トーチや長寿命の消耗品による価格圧力です。
製品の品揃えの豊富さ、アプリケーションサポート、そして迅速な商品化プロセスを兼ね備えたベンダーが、市場シェアを守る上で最も有利な立場にあります。
主なポイント
溶接の自動化、ロボット溶接セル、およびインダストリー4.0対応の製造システムの採用拡大が、業界の主要なトレンドとして浮上しています。エンドユーザーは、より高い精度、耐久性の向上、ロボットとのシームレスな統合、および稼働停止時間の短縮を実現するアーク溶接トーチを求めています。
アジア太平洋地域は、広範な製造エコシステム、大規模な加工活動、拡大する自動車生産、成長する造船業界、そして産業オートメーションやインフラ開発への継続的な投資により、主導的な地位を維持しています。
北米では、製造業者が産業活動全般における生産性、品質管理、労働効率の向上を図るため、先進的な溶接技術、ロボット溶接システム、高性能溶接機器の採用を拡大しており、大幅な成長が見込まれています。
自動車、建設、重機、エネルギー、鉄道、造船の各セクターにおける産業用加工需要の高まりは、連続的かつ高精度を要する溶接用途に対応可能な高性能アーク溶接トーチの需要を牽引する主要な要因となっています。
ロボットおよび協働ロボット(コボット)溶接システムの統合が進むにつれ、一貫した溶接品質、生産性の向上、柔軟な製造環境をサポートする、自動化対応の溶接トーチに対する需要が高まっています。
業界関係者は、初期の設備コストのみに注目するのではなく、ライフサイクルにおける性能、信頼性、メンテナンスの容易さ、自動化との互換性、用途に特化した技術サポート、および運用効率に基づいて投資を評価する傾向が強まっています。
製造の近代化、インフラ建設、輸送機器の生産、再生可能エネルギープロジェクト、およびスマートファクトリー構想への投資拡大は、世界中のアーク溶接トーチメーカー、溶接機器サプライヤー、および産業用オートメーションソリューションプロバイダーにとって、大きなビジネスチャンスを生み出しています。
「設備中心の溶接」から「成果主導のパフォーマンスソリューション」への移行が、価値評価基準を再定義しています
アーク溶接トーチ分野における最初の変革は、製品ベースの競争から、結果に焦点を当てた価値評価への移行に関連しています。今日の購入決定は、稼働率、溶接結果、効率、規制への準拠、および総所有コスト(TCO)に関連する指標に基づいて行われます。これにより、サプライヤーは、製品志向からパフォーマンスおよび運用効率志向へとアプローチを調整することが求められています。
もう一つの変革は、トーチ、電源、消耗品、自動化システム、およびサービス間の接続性が高まる「エコシステムの融合」に関連しています。このような変化は、統合されたソリューションを提供し、他社との連携を図っている企業にとって優位性をもたらしますが、統合が進むにつれて切り替えコストも増加します。同時に、汎用的な企業は具体的なイノベーションを行わない限り存在意義を失う可能性がありますが、一方で新規参入企業は、ニッチ市場に合わせた革新的なソリューションによって注目を集める可能性があります。
BCGマトリックス:企業評価
「市場リーダー」の象限には、リンカーン・エレクトリック・ホールディングス社、ESABコーポレーション、イリノイ・ツール・ワークス社が位置しています。これらは、高い市場シェアと、ロボットおよび自動アーク溶接トーチの開発実績によるものです。フロニウス・インターナショナル(Fronius International GmbH)およびケンピ(Kemppi Oy)は、革新的なデジタル溶接技術と高精度トーチにより、市場リーダーの象限を補完しています。パナソニック・ホールディングス株式会社やダイヘン株式会社などの企業は、収益と産業需要の安定性、ならびに自動化能力により、確立された業績の象限を形成しています。フォエストアルパイン(voestalpine AG)やカール・クルース・シュヴァイステクニク(Carl Cloos Schweisstechnik GmbH)などの企業は、強固なOEM関係と自動化能力により、安定した収益を上げています。
「新興成長クアドラント」を形成しているのは、Migatronic A/S、Alexander Binzel Schweisstechnik GmbH & Co. KG、EWM GmbHといった企業です。これらはイノベーションと自動化の面で成長を遂げていますが、世界レベルでの拡大にはまだ至っていません。Ador Welding LimitedやRiland Industrial Corporation Limitedといった企業は、競争力のある価格を提供し、他の市場への進出を進めることで、その存在感を高めています。「ニッチ・専門分野」の象限を形成しているのは、TBi Industries GmbH、Dinse GmbH、Cebora S.p.A.、Trafimet Group S.p.A.、OTC Tools Companyといった企業です。
アーク溶接トーチ市場の動向
高性能かつ専門的な溶接用途へのシフト
アーク溶接トーチの市場動向は、高品質かつ用途特化型の溶接に対する需要の高まりへと、ますます傾きつつあります。過去10年間で、高張力鋼、アルミニウム溶接、特殊合金溶接を含む複雑な溶接用途の割合は、主要な製造地域全体で実施される溶接作業総数に占める割合として、約30%~35%から、ほぼ50%~55%へと拡大しました。
こうした動向により、優れたアーク安定性、強化された耐熱性、および最適な材料適合性を実現するように設計された、カスタマイズされたトーチへの需要が高まると予想されます。市場アナリストによると、ハイエンドかつ用途特化型の溶接機器セグメントは、年平均成長率(CAGR)6%~8%を記録しており、これは一般的な機器タイプよりも速いペースです。その結果、専門的かつ高品質なトーチ製品を有するメーカーは、価格決定力の強化や交換周期の延長を実現し始めており、これが市場価値の拡大を支えています。
高い摩耗率による頻繁な交換とライフサイクルコストの増加
アーク溶接トーチは、高温、スパッタ、物理的ストレスといった絶え間ない条件にさらされており、これらがノズル、コンタクトチップ、ライナーといった重要な部品の急速な劣化を招いています。産業現場では、使用頻度によっては交換周期がわずか数週間となることもあり、エンドユーザーにとってメンテナンスの負担が増大しています。
頻繁な交換は、総コストの増加につながるだけでなく、購入決定において、機器自体の初期費用に加え、ランニングコストがより重視される要因となります。コスト重視の業界では、コスト高を理由に、より効率的なトーチの導入が先送りされる可能性があります。
主要企業・市場シェア
アーク溶接トーチのセグメンテーション分析
世界のアーク溶接トーチ市場は、プロセス種別、冷却方式、自動化レベル、消耗部品、定格電流、最終用途産業、および地域に基づいてセグメント化されています。
MIG/MAGおよびTIG溶接トーチが、アーク溶接市場における中核的な価値集中を牽引
アーク溶接トーチ業界において、プロセス種のセグメンテーションは極めて重要であり、MIG/MAGおよびTIG溶接トーチが最も価値の高いセグメントとなっています。トーチの効率や機能性は、堆積率、デューティサイクル、作業者の熟練度、自動化能力、用途要件など、幅広い変数に依存するため、このようなセグメンテーションは重要であり、広範な製品セグメンテーションよりも有用な基準となります。
装置そのものを購入するよりも、プロセスを最適化し、消耗品やその寿命に関連するコストを最小限に抑える傾向が強まっています。そのため、ダウンタイムを最小限に抑え、ロボットや協働ロボット(コロボット)のセットアップに統合できるトーチや、摩耗部品の迅速な交換を可能にするトーチへの関心が高まっています。
アーク溶接トーチの地域別普及状況
産業規模、ハイブリッド自動化の導入、および進化する流通モデルに牽引されるアジア太平洋地域の優位性
アジア太平洋地域は、重工業環境と多様な産業構造を背景に、アーク溶接トーチにおいて最も高い市場密度を誇るセグメントとして浮上しています。この地域におけるアーク溶接トーチの需要は、低コストの手動溶接装置、輸出志向の製造装置、および精密性を重視した自動化装置にまたがっています。このような環境により、経済的なモデルから高性能モデルに至るまで、アーク溶接トーチに対する継続的な需要が生まれています。
この地域では、ロボット溶接装置と手動/半自動溶接装置が並行して稼働する混在段階にあり、さまざまな技術レベルにおいて継続的な需要が確保されています。
中国のアーク溶接トーチ市場の動向
中国は、造船、自動車産業、建設機械、および加工分野における旺盛な需要により、アーク溶接トーチの最大市場となっています。その消費は、安価な手動式から高度なロボット対応型に至るまで、あらゆるレベルのアーク溶接トーチに及んでおり、数量および仕様の両面で多様化した市場を形成しています。
輸出志向の性質を持つ製造業における自動化に基づく改善は、アーク溶接トーチ市場に影響を及ぼしています。これは、コスト面だけでなく、ロボットとの互換性、耐熱性能、消耗品の耐久性といった基準に基づいてトーチが選定されるためです。それに加え、購入者の行動傾向は、信頼性と迅速な交換をより重視した体系的な購入へと向かっており、これにより、確立されたグローバル企業や効率的な現地企業に優位性がもたらされています。
インドのアーク溶接トーチ市場の展望
インドのアーク溶接トーチ市場は、自動車、建設、重工業、および製造分野における堅調な需要に支えられ、着実なペースで拡大しています。溶接はこれらの産業に不可欠な要素であり、トーチは作業場や工業製造現場で広く使用されています。市場の成長は、インフラ開発や製造能力の向上に影響を受け、これらが設備や消耗品の販売を牽引することになります。
特に自動車産業クラスターや海外へ製品を輸出する製造拠点において、自動化やインバータ溶接への移行が進んでいます。手動による溶接技術が依然として主流であるものの、ロボット用途に適した高効率なトーチの使用が増加傾向にあります。さらに、消費者はコスト効率の高いソリューションに加え、溶接の均一性や稼働時間の確保を重視し始めており、これが市場の需要を後押ししています。
競争環境は、グローバルリーダーと専門特化型企業が混在する状況にあり、リンカーン・エレクトリック・ホールディングス社、ESABコーポレーション、イリノイ・ツール・ワークス社、フロニウス・インターナショナル社が業界の基準を形成しています。市場での位置づけは、製品ポートフォリオの幅、用途の深さ、販売チャネルの強さ、および販売後の顧客サポート能力によって決まります。
有力企業は、製品のアップグレード、パートナーシップ、地域での製造、および選択的な垂直統合を通じて、市場シェアを守っています。市場が成熟するにつれ、技術力を迅速な製品化と強力な顧客維持へと結びつけられるサプライヤーを中心に、リーダーシップがさらに集中していくものと見られます。
アーク溶接トーチ市場の主な動向
2026年1月:リンカーン・エレクトリック社は、ORNLと提携し、産業生産向けの先進的なトーチベースの溶接技術を活用したアーク溶接の自動化および大規模金属加工システムの推進に取り組みました。
2025年6月:ESABコーポレーションは、重工業用途向けの先進的な溶接トーチおよび自動化システムのポートフォリオを拡大するため、EWM GmbHを買収しました。
2025年2月:リンカーン・エレクトリックは、建設現場や現場での溶接作業向けに、マルチプロセスアーク溶接トーチ機能を統合した「Ranger Air 330MPX」溶接システムを発売しました。
2025年3月:ミラー・エレクトリック社は、産業用溶接における自動化の精度を向上させるため、シーム追跡機能とタッチセンシング機能を備えた新しいロボット溶接トーチシステムを発表しました。
2025年9月:ミラー・エレクトリック社は、ガルコ・インターナショナル社と提携し、重工業用製造用途向けの機械化された軌道溶接システムに、高堆積率アーク溶接トーチ技術を統合しました。
【目次】
- 調査方法および範囲
- 調査データ
- 二次データ
- 一次データ
- CAGR分析
- 市場規模の推計方法
- ボトムアップアプローチ
- トップダウンアプローチ
- 市場の細分化およびデータの三角検証
- 調査の前提条件
- 制限事項
- 調査データ
- 定義および概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブサマリー
- 主なポイント
- トップダウン・ボトムアップ分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データベースからのデータポイント
- 市場の概要
- 地域別の概要
- 市場動向
- 影響要因
- 推進要因
- 高性能かつ特殊な溶接用途へのシフト
- 産業オートメーションの進展とロボット溶接の導入拡大
- 世界的なインフラ整備と製造生産量の拡大
- 制約
- 高い摩耗率による頻繁な交換とライフサイクルコストの増加
- 熟練労働力への依存および溶接プロセスの運用上の複雑さ
- 影響分析 – 推進要因と制約
- 機会
- ロボットおよびAI統合型溶接システムの成長
- 再生可能エネルギーおよび重工業用製造プロジェクトの拡大
- トレンド
- 電化の進展とエネルギー効率の高い溶接ソリューションの普及
- スマートモニタリングおよびデジタル溶接技術の統合
- 課題
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- 政治的要因
- 社会的要因
- 現場のオペレーターは、実際の生産環境において安全性、一貫性、使いやすさを向上させる製品を好みます。
- 持続可能性に対する厳しい監視により、メーカーは排出量、廃棄物、ライフサイクルへの影響についてより明確に説明することが求められています。
- 労働力不足により、セットアップ、メンテナンス、またはトレーニングを簡素化する製品やサービスへの関心が高まっています。
- 経済的要因
- 設備投資の抑制により、購入者は購入を検討する際、ダウンタイムの削減、歩留まりの向上、または人件費の削減といった観点から比較を行う傾向が強まっています。
- 原材料やエネルギーコストは、特に請負案件の多い産業チャネルにおいて、価格設定の動向に影響を与え続けています。
- 地域ごとの製造業への投資および貿易の流れは、産業用サプライヤーにとって依然として重要な需要の増幅要因となっています。
- 地政学的要因
- 供給・バリューチェーン分析
- 価格設定分析
- 規制分析
- 技術動向
- イノベーションおよび研究開発の動向
- サステナビリティおよびESG分析
- リスク回避モデル
- 市場参入(GTM)戦略
- BCGマトリックス
- ビジネスモデル分析
- 需給ギャップ
- リスク軽減フレームワーク
- コンプライアンス・ロードマップ
- 戦略的示唆
- 新たな機会
- 導入動向
- ディスラプション分析
- DMIの見解
- プロセス種別
- はじめに
- 市場規模分析および前年比成長率分析(%)、プロセス種別
- 市場魅力度指数、プロセス種別
- MIGおよびMAGトーチ*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- TIGトーチ
- プラズマトーチ
- サブマージドアークトーチ
- はじめに
- 冷却方式別
- はじめに
- 市場規模分析および前年比成長率分析(%)、冷却方式別
- 市場魅力指数、冷却方式別
- 空冷式*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 水冷式
- はじめに
- 自動化レベル別
- はじめに
- 市場規模分析および前年比成長率分析(%)、自動化レベル別
- 市場魅力指数、自動化レベル別
- 手動*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- ディープラーニング
- 半自動
- ロボットおよび自動化
- はじめに
- 消耗部品別
- はじめに
- 市場規模分析および前年比成長率分析(%)、消耗部品別
- 市場魅力指数、消耗部品別
- ガスノズル*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- コンタクトチップ
- ディフューザー
- コレットおよびコレット本体
- 電極
- はじめに
- 定格電流別
- 概要
- 市場規模分析および前年比成長率分析(%)、定格電流別
- 市場魅力指数、定格電流別
- 300A未満*
- 概要
- 市場規模分析および前年比成長率分析(%)
- 300 A~500 A
- 500 A以上
- 概要
- エンドユーザー産業別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー産業別
- 市場魅力指数、エンドユーザー産業別
- 自動車*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 建設
- 造船
- 重機
- エネルギー・電力
- 航空宇宙・鉄道
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM10079
- 装飾用コーティングのグローバル市場規模調査、樹脂タイプ別(アクリル、アルキド、ビニル、ポリウレタン)、技術別(水性コーティング、溶剤性コーティング、粉体コーティング)、コーティングタイプ別(内装、外装)、地域別予測:2022-2032年
- 電動マウンテンバイクの世界市場規模は2032年までにCAGR 9.5%で拡大する見通し
- 産業用火災警報装置市場:グローバル予測2025年-2031年
- オフハイウェイ用プラスチックの世界市場規模は2030年までにCAGR 6.8%で拡大する見通し
- 真空&圧力センサー市場:グローバル予測2025年-2031年
- リチウムイソプロポキシド(CAS 2388-10-5)の世界市場2020年~2025年、予測(~2030年)
- 住宅用空気清浄機市場レポート:タイプ別(スタンドアロン/ポータブル、ダクト内)、ろ過技術別(高効率微粒子吸着(HEPA)、活性炭、イオンフィルター、その他)、流通チャネル別(オンライン、オフライン)、地域別 2024-2032
- 【サブサイト1】
- 宇宙採掘のグローバル市場(2026-2036):小惑星、月、火星
- チーク材ケア製品の世界及び日本市場2026年:種類別(水性、溶剤系)
- 防カビ壁装材の世界市場2025:メーカー別、地域別、タイプ・用途別
- バルブポジショナの世界市場規模は2030年までにCAGR 4.4%で拡大する見通し