市場概要
深海鉱物資源採掘市場の規模と成長
世界の深海鉱物資源採掘市場は、2025年に1,043.93百万米ドルの市場規模を記録し、2035年までに19,029.91百万米ドルに達すると予測されています。これは、2026年から2035年にかけて年平均成長率33.7%を示すものです。
世界の深海鉱業セクターは、エネルギー転換や技術進歩に不可欠な重要鉱物に対する前例のない需要に後押しされ、重要な転換点に立っています。国際海底機構(ISA)は、2024年時点で約150万平方キロメートルの国際海底をカバーする31件の探査契約を交付しており、これは2010年のわずか8件から大幅な増加を示しています。これらの契約は、太平洋のクラリオン・クリッパートン帯、インド洋、および大西洋中央海嶺にまたがっており、海底鉱物資源に対する商業的関心が強まっていることを示しています。
この業界の勢いは、主に電気自動車の製造や再生可能エネルギー貯蔵システムに不可欠な「バッテリー級金属」の深刻な不足に起因しています。国際エネルギー機関(IEA)の『2023年重要鉱物市場レビュー』によると、提示された政策シナリオの下では、2040年までにリチウムの世界需要は400%以上増加すると予測されており、コバルトの需要も同期間に350%増加すると見込まれています。
2023年に米国地質調査所(USGS)が実施した地質調査によると、深海の多金属結節には、重量比で約29%のマンガン、1.3%のニッケル、1.1%の銅、0.2%のコバルトが含まれており、これらの資源は将来の鉱物需要を満たす上で戦略的に重要な位置づけにあります。
投資活動も、この戦略的重要性を反映しています。深海採掘開発のリーディングカンパニーであるザ・メタルズ・カンパニーは、2023年に、クラリオン・クリッパートン海域における「NORI-D」プロジェクト向けに2億ドル以上の資金調達を確保したと発表しました。同様に、中国の深海鉱物資源開発の取り組みも国家から多大な支援を受けており、自然資源省の発表によると、中国海洋鉱物資源研究開発協会は2020年から2023年にかけて、探査技術に3億ドル以上を投資したと報じられています。
同時に、この新興分野を規制するための法的枠組みも進化しています。国際海底機構(ISA)による「鉱業規約」に関する交渉は、2021年にナウルがザ・メタルズ・カンパニーによる商業採掘開始の申請を後援したことを受け、さらに活発化しました。これにより「2年ルール」が発動され、ISAは規制策定を加速せざるを得なくなったのです。2024年現在、20カ国以上が予防的アプローチやモラトリアムを求めている一方で、ほぼ同数の国が規制された商業的採掘を支持しており、産業の発展をめぐる地政学的な分断が顕著に表れています。
深海採掘産業の動向と戦略的洞察
アジア太平洋地域は世界の深海採掘市場をリードしており、2025年には41%という最大の売上シェアを占める見込みです。
エンドユーザー別では、冶金セクターが世界の深海鉱業市場において最大のシェアを占めています。
市場規模と将来展望
2025年の市場規模:1,043.93百万米ドル
2035年の予測市場規模:19,029.91百万米ドル
CAGR(2026年~2035年):33.7%
最大の市場:アジア太平洋地域
最も急成長している市場:北米
深海鉱業市場の動向
電気自動車革命による電池用金属の需要急増
世界の深海鉱業市場は、電気自動車産業の指数関数的な成長軌道と、その重要な電池用金属に対する飽くなき需要に根本的に牽引され、前例のない勢いを見せています。自動車の電動化がニッチな分野から、世界中の主要経済圏における主流の採用へと進展する中、この変革的な変化は、鉱業部門がここ数十年間で目撃した中で、おそらく最も重要な需要の触媒であると言えます。
電気自動車革命は、コバルト、ニッケル、マンガン、そしてますます重要性を増す希土類元素を含む特定の金属の需給バランスを根本的に変えました。現代のリチウムイオン電池の化学組成には、これらの材料が大量に必要とされており、電気自動車のバッテリーパック1つには、約8キログラムのコバルト、40キログラムのニッケル、そしてバッテリーの構造に応じて異なる量のマンガンが含まれています。
2023年に世界の電気自動車販売台数が1,400万台を突破し、2030年までに年間3,000万~4,000万台に達すると予測される中、バッテリー用金属の需要に対する乗数効果は極めて顕著になっています。この需要の推移は、再生可能エネルギーインフラを支える定置型エネルギー貯蔵システムの並行した成長によってさらに増幅され、鉱物サプライチェーンに複合的な圧力を生み出しています。
陸上鉱山事業は、従来の採掘方法では、この高まる需要を満たすのに明らかに苦戦しています。既存の陸上鉱床は、鉱石品位の低下、コバルト生産の70%以上がコンゴ民主共和国に集中していることによる地政学的集中リスク、主要な鉱業管轄区域における環境規制の厳格化など、複数の制約要因に直面しています。新たな陸上鉱山事業の拡大には、通常、鉱床の発見から生産開始まで10~15年を要するため、自動車メーカーや政策立案者が目指す電気自動車の急速な普及スケジュールに十分に対応できないという、供給面での固有の柔軟性の欠如が生じています。
政府の政策枠組みは、電気自動車の普及義務化、内燃機関の段階的廃止に関する規制、および重要鉱物の安全保障戦略を通じて、さらなる追い風をもたらしています。欧州連合(EU)の「重要原材料法」、米国の「インフレ抑制法」、およびアジア各地の同様の取り組みは、電池用金属のサプライチェーンを確保することの戦略的重要性を明確に認識しており、より広範な資源安全保障目標の一環として、深海資源を含む代替供給源の支援にまで及ぶ可能性があります。
ネットゼロ目標が深海鉱物ラッシュを加速
クリーンエネルギーへの世界的な移行により、ニッケル、コバルト、銅、マンガンといった重要鉱物に対する前例のない需要が生まれています。これらの元素は、バッテリー、太陽光パネル、半導体、送電システムの製造に不可欠です。陸上の資源が逼迫するにつれ、注目は広大な鉱物埋蔵量が未開発のまま眠る海底へと向かっています。深海鉱業はこれらの資源へのアクセスを可能にし、長期的な供給を確保するための戦略的解決策としての地位を確立しつつあります。この高まる関心は市場を再構築しており、政府や企業は将来のエネルギー需要を満たすために海洋探査に投資しています。
例えば、2023年には、国際海事機関(IMO)が、2030年までに排出量を40%削減し、2050年までにネットゼロを達成するという目標を設定しました。クリーンエネルギーの導入が加速するにつれ、ニッケル、コバルト、銅といった重要鉱物への需要は急激に高まっています。これらの鉱物は低排出技術にとって不可欠であり、安定したサプライチェーンの確保が世界的な優先課題となっています。深海採掘は、この高まる需要を満たすための重要な供給源として台頭しています。
深海採掘の不透明な影響
深海採掘は、海洋生態系に深刻なリスクをもたらしますが、その影響の多くは依然として未知数です。熱水噴出孔のような地域には、極限環境に適応した希少種が生息しており、これらの地域を乱すことは、取り返しのつかない損失につながる可能性があります。多くの生物は、発見される前に姿を消してしまう可能性があります。深海生息地の回復に長い時間を要することも、懸念をさらに深めています。慎重な規制がなされなければ、深海鉱業は地球上で最も脆弱な環境における生物多様性に恒久的な損害を与える恐れがあります。
主要企業・市場シェア
深海鉱業市場のセグメンテーション分析
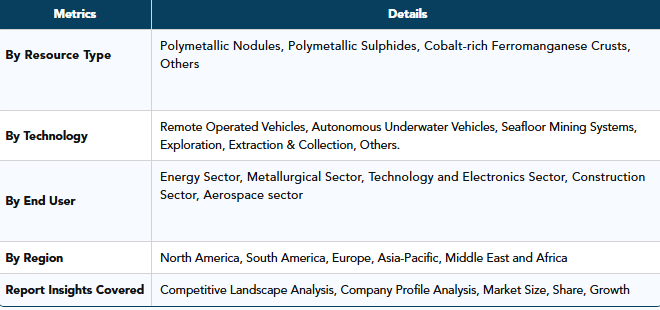
世界の深海鉱業市場は、資源の種類、技術、エンドユーザー、地域に基づいてセグメント化されています。
深海採掘競争をリードするのは冶金セクター
冶金業界は、ニッケル、銅、コバルトなどの金属に対する安定した需要を主な要因として、深海採掘市場で支配的な地位を占めています。これらの元素は、大規模な産業活動を支える合金の製造や精錬プロセスにおいて不可欠です。海底鉱床にこれらの元素が存在することから、海洋採掘は同セクターの材料需要を満たす魅力的な供給源となっています。
例えば、2025年には、コバルト・シーベッド・リソーシズ(CSR)がクック諸島で深海探査を進めており、コバルト、ニッケル、銅を豊富に含む海底結核をターゲットとしています。これらの金属は、合金生産、製鋼、非鉄金属精錬といった冶金プロセスに不可欠です。CSRは、高密度の鉱床を活用することで、世界的な需要の高まりの中で、長期的な鉱物供給を確保する上での同セクターの優位性を支えています。
エネルギー部門が深海採掘の成長を牽引
エネルギー部門は、成長率が2番目に高い分野として台頭しています。再生可能エネルギーインフラの拡充に向けた世界的な取り組みに伴い、太陽光パネル、風力タービン、蓄電池システムに使用される重要鉱物への需要が加速しています。この変化により、長期的な鉱物供給を確保するための戦略的資源として、深海採掘への関心が高まっています。
例えば、2025年、バーレーンは「インポッシブル・メタルズ(Impossible Metals)」社を支援し、クラリオン・クリッパートン海域における国際海底機構(ISA)の探査ライセンス申請を行いました。このプロジェクトは、クリーンエネルギーシステムや冶金精製に不可欠なコバルト、ニッケル、銅を豊富に含む海底ノジュールをターゲットとしています。
深海採掘市場の地域別浸透状況
北米の深海採掘市場
北米における深海鉱業への関与は、戦略的な資源安全保障の要請、技術的リーダーシップへの志向、環境への配慮、および規制上の立場といった要素が複雑に絡み合い、これら全体が相まって、この地域特有の市場ダイナミクスを形成しています。米国、カナダ、メキシコは、それぞれこの新興分野において異なるレベルの関与と活動を示しており、その背景には、最近の地政学的混乱やエネルギー転換の加速によって露呈した、重要鉱物のサプライチェーンにおける脆弱性があります。
米国エネルギー省による2023年の「重要材料評価」では、コバルト、ニッケル、マンガンが、供給リスクが高く、クリーンエネルギー技術にとって極めて重要な材料として特定されました。米国地質調査所(USGS)の『2024年鉱物商品概要』によると、米国は現在、コバルト需要の100%、ニッケル消費量の47%を輸入に依存していることから、この指定は、深海資源に対する米国の関心を再び喚起するきっかけとなりました。ロンドン金属取引所(LME)の過去データによると、2021年1月から2022年5月にかけてサプライチェーンの混乱によりコバルト価格が128%急騰した際、この戦略的脆弱性が痛感されました。
技術開発能力の面では、北米は有利な立場にあります。マサチューセッツ工科大学(MIT)の機械工学科は2023年、水深5,000メートルを超える海域で、ノジュールの識別と回収経路の最適化が可能な自律型水中探査機(AUV)のプロトタイプの試験に成功しました。また、ウッズホール海洋研究所は2024年、鉱物堆積物を検知すると同時に、堆積物プルームの拡散をリアルタイムで監視できる高度なセンサーアレイを導入しました。これは、商業運営において極めて重要な二重目的の技術です。これらの革新技術には、2022年から2024年にかけて、米国国立科学財団(NSF)およびエネルギー省から、合計で約850万米ドルの資金提供が行われました。
規制環境には、機会と制約の両方が存在します。米国は、深海鉱業を規定する「国連海洋法条約」の枠組みに加盟する36カ国の1つですが、条約そのものを批准していないため、管轄権に関する複雑な問題が生じています。しかし、米国企業は、署名国に登録された子会社を通じて参画することが可能です。米国「国家環境政策法」の要件は、採掘作業に従事する米国籍の船舶すべてに適用され、潜在的に厳格な環境監督体制が確立されることになります。
アジア太平洋地域が深海探査を牽引
アジア太平洋地域は、コバルト、ニッケル、銅などの鉱物に対する需要の高まりを背景に、世界の深海採掘市場を牽引しています。中国、インド、日本、韓国などの国々は、再生可能エネルギー、エレクトロニクス、産業の成長を支えるため、海底探査に積極的に投資しています。同地域では、多金属結核、コバルト富化地殻、海底硫化物などに焦点が当てられており、探査区域は太平洋およびインド洋に広がっています。
中国の深海鉱業市場の展望
中国は、国際海底機構(ISA)からの複数の探査契約や、国有企業および国家研究プログラムからの支援など、強力な制度的後押しを受けて、深海鉱業市場をリードしています。コバルト、ニッケル、銅の確保に注力する姿勢は、長期的な産業およびエネルギー戦略と合致しています。
例えば、2025年までに、中国は深海鉱業におけるトッププレイヤーとしての地位を確立しました。同国は、主に国有企業を通じて、国際海底機構から最も多くの探査ライセンスを取得しています。政府の支援を背景に、中国はバッテリー、クリーンエネルギー、および産業に不可欠なコバルト、ニッケル、銅といった主要鉱物の確保を目指しています。この取り組みは、長期的なエネルギーおよび資源需要を確保すると同時に、海外のサプライチェーンへの依存度を低減するのに役立っています。
インドの深海鉱物資源開発市場の動向
一方、インドは「ディープ・オーシャン・ミッション」のような政府資金によるイニシアチブを通じて、その存在感を急速に拡大しています。多額の助成金と2件のISA契約を背景に、インドはインド洋における多金属硫化物やノジュールをターゲットとし、クリーンエネルギーおよび製造業のサプライチェーンの強化を図っています。
例えば、2025年には、インドは国際海底機構(ISA)から15年間の探査権を取得し、インド洋の鉱物資源が豊富な海域の調査・研究が可能となりました。この動きは、将来の産業およびエネルギー需要に向けた重要な海底資源の確保において、インドの立場を強化するものです。
米国の深海採掘市場に関する洞察
米国は、重要鉱物の国内供給源を確保するという広範な戦略の一環として、深海採掘への関心を高めています。連邦機関や民間企業は、太平洋および大西洋の海底資源の探査を進めており、特に多金属ノジュールやコバルト富層をターゲットとしています。
例えば、2025年、米国内務省は、米国領海における深海採掘を迅速化するための新たな規則を発表し、環境審査の効率化や探鉱許可の延長を図りました。
カナダの深海採掘産業の成長
カナダは、豊富な海洋資源、先進的な研究機関、そして強固な規制枠組みを活かし、深海鉱業市場における主要なプレイヤーとして台頭しつつあります。コバルト、ニッケル、希土類などの重要鉱物に対する世界的な需要が高まる中、カナダの企業は、サプライチェーンの多様化とクリーンエネルギーへの移行を支援するため、沖合での事業機会を模索しています。政府が持続可能な資源開発と戦略的パートナーシップに重点を置くことで、カナダは環境保全と経済成長のバランスを取りながら、世界市場で競争できる立場を築きつつあります。
例えば、バンクーバーに拠点を置くザ・メタルズ・カンパニーは、2件の探査許可と1件の商業採掘許可の取得を目指しており、これはカナダ初の商業海底鉱業への参入申請となるもので、世界の深海鉱業におけるカナダの役割を強化するものです。
持続可能性分析
新興の深海採掘技術は、有望な環境保護策を提供しています。環境への影響を最小限に抑えるロボット式回収装置、堆積物プルーム制御システム、リアルタイムの生態系モニタリングといった革新技術は、海洋生息地への影響を最小限に抑えることを目的としています。海山や熱水噴出孔を掘削するのではなく、海底の多金属結節を採掘対象とすることで、生息地の破壊を軽減し、生物多様性を保全する手法もあります。
深海鉱業市場の競争環境
世界の深海鉱業市場は、技術的効率性とコストリーダーシップを追求するグローバル企業と地域企業が混在することで、極めて競争が激化しています。
主要企業には、Adepth Minerals、Cobalt Seabed Resources、Eramet Group、Impossible Metals、川崎重工業、Nautilus Minerals、Neptune Minerals、Moana Minerals、The Metals Company、Global Sea Mineral Resourcesなどが挙げられます。
深海鉱業市場における主な動向
2026年7月:ザ・メタルズ・カンパニー(TMC)は、子会社であるNORIおよびTOMLの適正手続きの権利に関する国際海洋法裁判所の決定を受け、深海鉱業開発を前進させ、クラリオン・クリッパートン帯における商業的なノジュール回収活動に向けた継続的な進展を後押ししました。
2026年5月:ザ・メタルズ・カンパニーとオールシーズ社は、2台の回収艇、ライザーシステム「ヒドゥン・ジェム」、および移送船を組み込んだ、初の商業用多金属結核回収システムの開発、試運転、および運用に関する商業契約を締結しました。計画されているシステムの年間処理能力は300万ウェットトンで、2027年第4四半期の試運転開始を目指しています。
2026年4月:ザ・メタルズ・カンパニーは、10年近くにわたる深海探査から得られた広範な環境データセットを、国際海底管理局(ISA)の「DeepData」プラットフォームに提出しました。このデータセットには、777回の機器展開、4,800件以上の環境サンプル、および数万件に及ぶ生物学的・地球化学的記録が含まれています。同社はまた、ノジュール回収に伴う環境への影響を低減することを目的とした技術的革新についても強調しました。
2026年1月:ザ・メタルズ・カンパニーUSAは、NOAA(米国海洋大気庁)が改定した米国の深海鉱床採掘枠組みに基づき、初の統合探査許可および商業採掘申請を提出し、提案されている商業採掘区域を約65,000 km²に拡大しました。この申請は、同社の探査および試験採掘プログラムを通じて得られた技術的、環境的、資源に関するデータによって裏付けられています。
【目次】
-
- 世界の深海鉱業市場の定義と概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- 世界の深海鉱業市場 – エグゼクティブサマリー
- 主なポイント
- トップダウン分析
- 市場シェア分析
- 主要な一次インタビューからのデータ
- 主要な二次データベースからのデータ
- 市場の概要
- 地域別の概要
- 世界の深海鉱業市場 – 市場動向
- 市場に影響を与える要因
- 電気自動車用バッテリー需要の高まりが、戦略的重要鉱物の調達を加速させています
- 再生可能エネルギーインフラの拡大により、戦略的バッテリー用金属に対する長期的な需要が増加しています
- 制約要因
- 多額の設備投資が必要であるため、新興の深海採掘技術開発企業の参入が制限されています
- 影響分析 – 推進要因と制約要因
- 機会
- 人工知能(AI)により、鉱物探査の精度と水中作業の効率が大幅に向上します
- 海洋ロボット技術の革新により、採掘コストを削減しつつ、環境モニタリング能力が向上します
- 課題
- トレンド
- 鉱業会社、技術プロバイダー、政府間の戦略的提携が拡大しています
- 市場に影響を与える要因
- 世界の深海鉱業市場 – 業界分析
- ポーターの5つの力分析
- 政治的要因
- 社会的要因
- 倫理的に調達されたバッテリー用鉱物への需要の高まりが、ステークホルダーの期待を再構築しています
- 政府、学術界、環境団体間の連携強化が、海洋ガバナンスを強化しています
- 科学研究の連携により、商業採掘に先立ち、深海生態系への理解が深まっています
- 経済的要因
- バッテリー製造の拡大により、ニッケル、コバルト、銅、マンガンの消費量が増加しています
- サプライチェーンの多様化戦略により、地理的に集中した陸上採掘地域への依存度が低下しています
- 大規模な海洋インフラ投資が、先進的な海洋工学技術への需要を刺激しています
- 地政学的要因
- サービス取得分析
- 価格分析
- 技術動向
- イノベーションおよび研究開発の動向
- サステナビリティおよびESG分析
- DMIの見解
- 世界の深海採掘市場 – 独占的なインサイト
- TAM/SAM/SOM分析
- GTM戦略
- BCGマトリックス
- 潜在顧客
- ビジネスモデル
- リスク軽減
- コンプライアンス・ロードマップ
- 戦略的示唆
- 新たな機会
- 導入分析
- ディスラプション分析
- 主要オピニオンリーダー
- 一次調査回答者リスト
- 業界専門家のインサイトとコメント
- 業界の声 – 直接引用
- 専門家のコンセンサスおよび意見の相違に関する分析
- 規制ヒートマップ
- 価格変動性分析
- 利益率分析
- 競合ポジショニング
- 最近の動向
- 世界の深海鉱業市場 – 資源別
- はじめに
- 市場規模分析および前年比成長率分析(%)、資源別
- 市場魅力度指数、資源別
- 多金属結核*
- はじめに
- 市場規模分析、百万米ドル、2024年~2035年および前年比成長率分析(%)、2026年~2035年
- ニッケル富化結核
- コバルト富化結核
- マンガン富化結核
- 銅含有結核
- 多金属結核
- その他
- 海底塊状硫化物(SMS)
- 銅主体の硫化物
- 亜鉛主体の硫化物
- 金含有硫化物
- 銀含有硫化物
- 多金属硫化物
- その他
- コバルト富化フェロマンガンクラスト
- 高コバルトクラスト
- ニッケル含有クラスト
- プラチナ含有クラスト
- 希土類元素(REE)含有クラスト
- テルルに富むクラスト
- その他
- 海洋性リン鉱石
- リン酸塩ノジュール
- リン酸塩クラスト
- 炭酸塩関連リン鉱石
- その他
- 沖合の希土類鉱床
- 重希土類鉱床
- 軽希土類鉱床
- イットリウム含有鉱床
- その他
- その他の海洋鉱物鉱床
- はじめに
- 世界の深海鉱物資源市場 – 採掘方法別
- はじめに
- 市場規模分析および前年比成長率分析(%)、採掘方法別
- 市場魅力度指数、採掘方法別
- 水力吸引採掘*
- はじめに
- 市場規模分析、百万米ドル、2024年~2035年および前年比成長率分析(%)、2026年~2035年
- 機械式コレクター採掘
- 連続ラインバケット(CLB)採掘
- 自律型ロボット採掘
- 遠隔操作車両(ROV)支援型採掘
- ハイブリッド採掘技術
- はじめに
- 世界の深海鉱業市場 – 水深別
- はじめに
- 水深別市場規模分析および前年比成長率分析(%)
- 水深別市場魅力度指数
- 1,000メートル未満*
- はじめに
- 市場規模分析、百万米ドル、2024年~2035年および前年比成長率分析(%)、2026年~2035年
- 1,000~2,000メートル
- 2,000~4,000メートル
- 4,000~6,000メートル
- 6,000メートル以上
- はじめに
- 世界の深海採掘市場 – 契約種別
- はじめに
- 市場規模分析および前年比成長率分析(%)、契約種別
- 市場魅力指数、契約種別
- 探査契約*
- はじめに
- 市場規模分析、百万米ドル、2024年~2035年および前年比成長率分析(%)、2026年~2035年
- はじめに
- 商業採掘契約
- 共同開発協定
- 政府ライセンス
- 官民パートナーシップ
- はじめに
- 世界の深海採掘市場 – エンドユーザー別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- 採掘企業*
- はじめに
- 市場規模分析、百万米ドル、2024年~2035年および前年比成長率分析(%)、2026年~2035年
- はじめに
- 金属精錬業者
- バッテリーメーカー
- 鉄鋼メーカー
- 再生可能エネルギー企業
- 自動車OEM
- 電子機器メーカー
- 航空宇宙メーカー
- 政府の戦略鉱物関連機関
- 研究機関
- はじめに
- 世界の深海鉱業市場の定義と概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9881
- ハンドクリーム市場レポート:製品別(リペアハンドクリーム、アンチエイジングハンドクリーム、ホワイトニングハンドクリーム、オーバーナイトハンドクリーム、その他)、年齢層別(ジェネレーションX、ベビーブーマー、ミレニアル世代、ジェネレーションZ)、人口動態別(男性、女性)、流通チャネル別(スーパーマーケット・ハイパーマーケット、専門店、医薬品・ドラッグストア、オンラインストア、その他)、地域別 2024-2032
- データセンター用ディーゼル発電機セットの世界及び日本市場2026年:種類別(12気筒以下、12~16気筒、16気筒以上)
- 男性用ライトウェイトダウンジャケットの世界市場
- 世界の固定式火災・ガス検知装置市場(~2031年):災検知装置、固定式ガス検知装置、火災・ガス制御装置、火災警報・通報装置
- ボルト固定型貯蔵タンクの世界市場
- テトラブチルアンモニウムチオシアネートの世界市場
- 動物用創外固定器の世界市場
- N-シクロヘキシルスルファミン酸ナトリウムの世界市場
- アクリル系粘着剤の中国市場:水系、溶剤系、ホットメルト
- トルエンのグローバル市場(~2033):用途別(溶剤、TDI)、地域別
- マイクロファイバーポリウレタン合成(フェイク)レザーの世界市場2025:種類別(マイクロファイバーレザー、マイクロファイバー合成スエード)、用途別分析
- マイクロ自吸式水中ポンプの世界及び日本市場2026年:種類別(DC小型自吸式水中ポンプ、AC小型自吸式水中ポンプ)