市場概要
アルミニウムスクラップ市場の規模
世界のアルミニウムスクラップ市場の規模は、2025年に391億3000万米ドルに達し、2033年までに690億9000万米ドルに達すると予測されており、2026年から2033年にかけて年平均成長率(CAGR)7.22%で成長すると見込まれています。この市場は、循環型経済の取り組みを支え、エネルギー集約型の一次アルミニウム生産への依存度を低減させることで、産業の持続可能性における重要な柱となっています。2024年には、世界全体で約3,800万メートルトンのアルミニウムスクラップが処理され、アルミニウム生産において中国が圧倒的なシェアを占めていることから、アジア太平洋地域が市場を牽引しました。
リサイクルインフラへの投資が加速しており、その代表例として、ノベリス社がアラバマ州に建設する25億米ドル規模の統合アルミニウム施設が挙げられます。規制措置も貿易パターンを変えつつあり、特に欧州では、国内のリサイクル能力の向上と7億ユーロ(約8億米ドル)を超える投資により、同地域のアルミニウムスクラップ処理能力が強化されています。
アルミニウムスクラップ業界の動向と戦略的洞察
アジア太平洋地域は市場における主導的な地位を確立し、2025年には61.21%という最大の売上高シェアを占めました。
エンドユーザー別では、自動車セグメントが最大の市場規模を示すと予測されており、2025年には40.36%という大きなシェアを記録する見込みです。
世界のアルミニウムスクラップ市場規模と将来展望
2026年の市場規模:391億3,000万米ドル
CAGR(2026年~2033年):7.22%
最大の市場:アジア太平洋地域
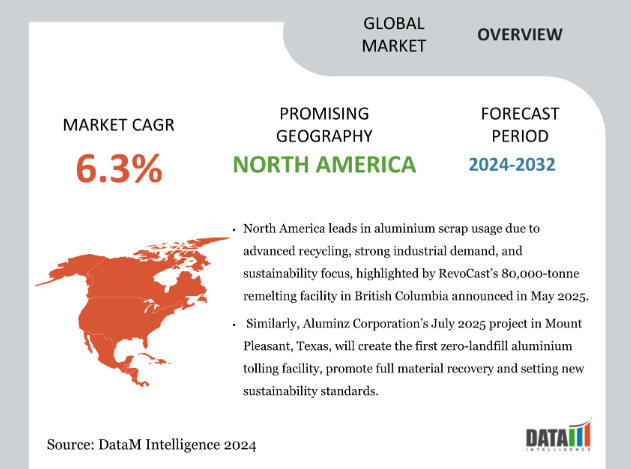
成長が最も速い市場:北米
主なポイント
リサイクルアルミニウムは、エネルギー消費量が少ないことやコスト面での優位性から、自動車、建設、包装、航空宇宙産業において好まれる原料として台頭しています。
製造業者が二酸化炭素排出量の削減や資源効率の向上に注力する中、産業用および消費後スクラップのセグメントは引き続き重要性を増しています。
アジア太平洋地域は、急速な工業化、製造活動の拡大、および中国やインドからの旺盛な需要に牽引され、市場を支配しています。
欧州では、厳格な環境規制、リサイクル目標、およびグリーン製造への投資拡大に支えられ、著しい成長が見られます。
脱炭素化やネットゼロへの取り組みがますます重視される中、高度な選別、加工、リサイクル技術への投資が加速しています。
自動車メーカーは、軽量化された車両設計に再生アルミニウムをますます取り入れており、スクラップ処理業者や二次アルミニウム生産者にとって新たな機会が生まれています。
サプライチェーンのレジリエンスや原材料価格の変動により、企業は国内のリサイクル能力を強化し、アルミニウムスクラップの長期的な供給源を確保するよう促されています。
市場の動向
環境の持続可能性とエネルギー効率
環境の持続可能性とエネルギー効率は、アルミニウムスクラップの利用における主要な推進要因です。アルミニウムをリサイクルするには、ボーキサイトから新しいアルミニウムを生産する場合に比べて最大95%少ないエネルギーで済み、温室効果ガスの排出を大幅に削減し、天然資源を保全することができます。この効率性により、カーボンフットプリントの最小化を目指す業界にとって、再生アルミニウムは非常に魅力的な素材となっています。
IAIによると、世界では毎年3,000万トン以上のアルミニウムスクラップがリサイクルされており、アルミニウムは地球上で最もリサイクルされている素材の一つであり続けています。持続可能な生産とエネルギー効率の高いプロセスへの注目が高まる中、メーカーは事業運営において再生アルミニウムを優先するようになり、産業サプライチェーンにおけるその重要性がさらに高まっています。
主要企業・市場シェア
セグメンテーション分析
世界のアルミニウムスクラップ市場は、設備の種類、合金、エンドユーザー、地域に基づいてセグメント化されています。
自動車業界がアルミニウムスクラップ市場を牽引:軽量車の普及とABSの成長がリサイクルを促進
アルミニウムの軽量性と耐久性という特性により、自動車業界はアルミニウムスクラップの使用において大きなシェアを占めています。アルミニウムは車両の軽量化に寄与し、燃費の向上と排出ガスの削減を実現するため、世界的な持続可能性の目標や規制目標に沿ったものです。アルミニウム協会によると、アルミニウムは自動車用素材の中で最も急速に成長しており、主に自動車用ボディシート(ABS)の使用増加に牽引され、2026年までに1台あたり514ポンドという過去最高水準に達すると予想されています。
ABSの採用が加速する中、『Resources, Conservation & Recycling(RCR)』誌に掲載された新たな研究によると、アルミニウム製ABSスクラップの需要は今後10年間で過去最高に達する見込みです。この傾向は、フォードのF-150、スーパーデューティ、エクスペディション、リンカーン・ナビゲーターなど、初めて量産されたアルミニウム製車体の車両が寿命を迎えつつあることに起因しており、これにより高品質なスクラップの安定供給が確保されるとともに、アルミニウムリサイクルにおける自動車セクターの重要な役割がさらに強まります。
建設業界:低炭素・リサイクル素材の需要拡大がアルミニウムスクラップ需要を牽引
建設業界は、建物やインフラにおいて軽量で耐久性があり、耐食性に優れた素材への需要が高まっていることから、アルミニウムスクラップの使用において大きな割合を占めています。リサイクルアルミニウムは、性能基準を維持しつつ環境への影響を低減できるため、構造部材、外壁、屋根材などの建設プロジェクトにおいて、ますます好まれるようになっています。
2025年3月、ハイドロ社はスペインのトリハに、年間最大70,000トンの使用済みスクラップを処理できるよう設計された、1億7,470万米ドル(1億5,000万ユーロ)規模のアルミニウムリサイクル施設の建設を開始しました。この工場では、リサイクル材の含有率が高い特殊合金を生産し、建設、輸送、自動車、エネルギー産業に低炭素アルミニウムを供給します。この取り組みは、持続可能かつ効率的な建築ソリューションを実現するために、同業界がリサイクルアルミニウムに依存していることを浮き彫りにしています。
地域別普及状況
中国とインドのリサイクル推進を原動力に、アジア太平洋地域がアルミニウムスクラップ消費を牽引
アジア太平洋地域は、急速な工業化、インフラの拡大、および持続可能な素材の採用拡大に後押しされ、世界的にアルミニウムスクラップの使用量をリードしています。同地域におけるリサイクルおよび循環型経済への注力が、自動車、建設、包装などの業界全体におけるアルミニウムスクラップの供給と消費を後押ししています。
インドのアルミニウムスクラップ市場の見通し
インドのアルミニウムスクラップ使用量は、建設、運輸、電気各セクターからの需要増加により急速に拡大しています。持続可能な製造やエネルギー効率の高いプロセスを促進する政府の取り組みが、リサイクルアルミニウムの採用を後押ししています。大規模なプロジェクトや地域のリサイクル施設により、高品質なスクラップの供給が増加すると見込まれており、今後数年間でインドが循環型経済へと移行する動きを支えるものと期待されます。
中国のアルミニウムスクラップ市場の動向
中国は、巨大な製造業基盤と建設ブームに後押しされ、アジア太平洋地域におけるアルミニウムスクラップの最大の消費国となっています。同国のアルミニウムスクラップリサイクル能力は約1,400万トンで、2024年の一次生産量の30%を占めています。リサイクルを促進する政策や先進的な加工技術により、再生アルミニウムの利用がさらに拡大し、エネルギー消費と二酸化炭素排出量の削減につながっています。
北米は、先進的なリサイクル技術と堅調な産業需要により、アルミニウムスクラップ業界で大きなシェアを占めています
北米は、成熟した産業基盤、先進的なリサイクル技術、そして持続可能性への強い注力により、アルミニウムの循環利用のための強固なエコシステムを構築しており、アルミニウムスクラップの消費を牽引しています。この主導的立場を象徴するのがRevoCast社であり、同社は2025年5月、ブリティッシュコロンビア州ラングレーに年間生産能力8万トンのアルミニウム再溶解施設を建設すると発表しました。この施設は高品質な再生アルミニウムを生産し、複数の産業を支援するとともに、資源の効率的な利用に対する同地域の取り組みを強化することになります。
米国のアルミニウムスクラップ市場に関する洞察
米国においても、この地域的な勢いは続いており、2025年7月、Aluminz Corporationがテキサス州マウント・プレザントに155エーカーの用地を確保し、国内初の「埋立ゼロ」アルミニウム委託処理施設の開発に着手しました。このプロジェクトは、すべての材料が回収または再利用されることを保証し、環境への影響を低減するとともに、持続可能なアルミニウム生産のベンチマークを確立することで、北米のリサイクルインフラを補完するものです。
カナダのアルミニウムスクラップ産業の成長
カナダもまた、2025年7月にアルミニエ・アルエット社がケベック州北部の製錬施設の近代化に最大10億8,000万米ドル(15億カナダドル)を投資する計画など、大規模な投資を通じて地域における地位を強化しています。生産能力の向上と持続可能な素材への注力により、カナダは産業需要を満たしつつ循環型経済を推進するという北米全体の取り組みと歩調を合わせ、同国の取り組みを米国および地域の動向とシームレスに結びつけています。
持続可能性の分析
アルミニウムスクラップ部門は、一次アルミニウム生産と比較してエネルギー消費量と温室効果ガス排出量を大幅に削減することで、持続可能性の促進において極めて重要な役割を果たしています。アルミニウムのリサイクルには、最大95%少ないエネルギーしか必要とせず、天然資源の保全と環境への影響の低減につながります。リサイクルの普及は循環型経済の実践を支え、産業全体で材料が継続的に再利用されることを保証します。その結果、アルミニウムスクラップはよりクリーンな生産プロセスに貢献し、企業がグローバルな持続可能性目標を達成するのを支援します。
競争環境
アルミニウムスクラップ部門の競争環境は、老舗のリサイクル企業、地域の加工業者、新興企業が混在しており、各社がイノベーションと効率化を通じて市場シェアの獲得を競い合っていることが特徴です
主要企業にはNovelis Inc. Constellium SE, Hydro Aluminium, UACJ Corporation, Alcoa Corporation, Gränges AB, Kaiser Aluminum, AMAG Austria Metall AG, Zhongwang Group, China Hongqiao Groupなどが挙げられます
各社は、産業需要に応えるため、回収ネットワークの拡充、再溶解・選別技術の向上、および製品品質の改善に注力しています。戦略的提携や先進的なリサイクル施設への投資は、企業が生産能力を拡大し、サプライチェーンを最適化する一助となっています。
2026年に本レポートが重要となる理由
産業分野のバイヤーやリサイクル関係者は、生産コストと二酸化炭素排出量を削減しつつ、持続可能な原材料の供給を確保するという、ますます高まるプレッシャーの中で2026年を迎えます。自動車、建設、包装、電気産業のメーカー各社が、循環型経済戦略、エネルギー効率、サプライチェーンのレジリエンスを優先していることから、アルミニウムスクラップはもはや単なる二次原料とは見なされていません。調達チームは、長期的な材料の安定供給を確保するために、スクラップの入手可能性、地域ごとの貿易フロー、価格動向、および処理能力について、より明確な理解を必要としています。
また、メーカーやリサイクル企業は、回収インフラ、高度な選別技術、クローズドループ型リサイクルシステム、および二次アルミニウムの生産能力に関する戦略的な決定に直面しています。電気自動車、軽量建築資材、持続可能な包装材からの需要拡大が新たな機会を生み出している一方で、環境規制や貿易政策の変遷が競争環境を再構築しています。包括的な市場視点を持つことで、業界関係者はアルミニウムスクラップを単なる商品市場として捉えるのではなく、地域ごとの需給バランスを評価し、最も魅力的な投資経路を特定することが可能になります。
政府や企業が温室効果ガスの排出量や資源消費量の測定可能な削減を目指す中、持続可能性への取り組みや規制の枠組みにより、アルミニウムリサイクルはますます成果重視のものとなっています。自動車、航空宇宙、建設、消費財、包装、および工業製造の各セクターでは、スクラップのグレード、処理技術、国ごとのビジネスチャンス、貿易ネットワーク、リサイクルパートナーシップに関する信頼できるベンチマークが求められています。本レポートは、需要が加速している分野、市場での地位を強化している企業、そして収益性、資源効率、長期的なサプライチェーンのレジリエンスを高めるために優先的に取り組むべき戦略的課題を特定する上で、クライアントを支援します。
最近の動向
2025年8月、ジョージア州フェイエット郡は、マッカリー・パークに常設のアルミ缶リサイクルトレーラーを設置しました。これは、住民や地域職員のリサイクル活動を促進するとともに、ジョージア州消防士火傷財団を支援することを目的としています。
2025年5月、インド政府は、持続可能性を高め、輸入原材料への依存度を低減するため、アルミニウムを含む非鉄金属のリサイクルに関する全国ポータルサイトを立ち上げました。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブ・サマリー
- スクラップの種類別概要
- スクラップの供給源別概要
- エンドユーザー別概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 環境の持続可能性とエネルギー効率
- 制約要因
- 電子スクラップの不足とサプライチェーンの制約
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格分析
- 規制および関税分析
- 持続可能性分析
- 技術分析
- DMIの見解
- スクラップの種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、スクラップの種類別
- 市場魅力度指数、スクラップの種類別
- 純アルミニウムスクラップ*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 混合アルミニウムスクラップ
- 押出スクラップ
- 鋳造スクラップ
- はじめに
- スクラップの供給源別
- はじめに
- スクラップの発生源別 市場規模分析および前年比成長率分析(%)
- 4スクラップの発生源別 市場魅力度指数
- 消費後スクラップ*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 産業廃棄物スクラップ
- 新規スクラップ
- はじめに
- エンドユーザー別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力度指数、エンドユーザー別
- 自動車*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 航空宇宙
- 建設
- 電気・電子
- 包装
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM9788
- UHT(超高温)処理の世界及び日本市場2026年:種類別(直接式UHT装置、間接式UHT装置、ハイブリッドまたは複合式UHT装置)
- 再生PETのグローバル市場規模調査、タイプ別(フレーク、チップ)、グレード別(グレードA、グレードB)、供給元別(ボトル・容器、フィルム・シート)、用途別(ボトル、繊維、シート、ストラッピング)、色別(クリア、カラー)、地域別予測 2022-2032
- セラミック用接着剤のグローバル市場(2026-2036):エポキシ系、ポリウレタン系、シリコーン系、アクリル系接着剤
- モバイルロボットの世界市場規模調査、コンポーネント別(ハードウェア、ソフトウェア、サービス)、製品別(UGV、UAV、AUV)、用途別、地域別予測:2022-2032年
- 医療用ダイヤモンドライクカーボンコーティング(DLC)の世界市場2025:種類別(PVD法、PACVD法、その他)、用途別分析
- 世界のp-トアルデヒド市場
- 精密光学研削盤の世界市場2025:種類別(4軸、5軸、6軸、その他)、用途別分析
- レボメデトミジンの世界市場2025:種類別(純度95%以上、純度95%以下)、用途別分析
- ポリエチレン多層インフレーションフィルムの世界市場
- 自動車用密閉型SLI鉛蓄電池の世界及び日本市場2026年:種類別(12V、24V)
- 世界のナトリウムブダゾリジン市場
- ガラスモールドの中国市場:普通鋳鉄金型、合金鋳鉄金型、その他の材質金型