市場概要
2035年までのボーキサイト市場規模と予測
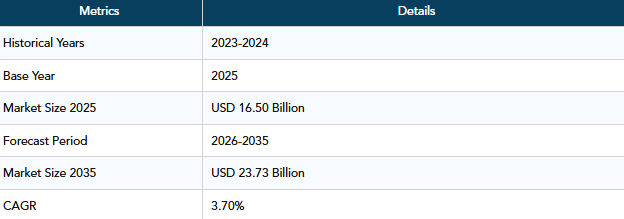
世界のボーキサイト市場規模は2025年に165億米ドルに達し、2035年までに237.3億米ドルに達すると予測されており、2026年から2035年にかけて年平均成長率(CAGR)3.7%で拡大すると見込まれています。
ボーキサイトの需要は、アルミナおよび一次アルミニウムの生産と密接に関連しています。米国地質調査所(USGS)によると、世界のボーキサイト生産量の85%は、バイヤー法によるアルミナ生産の原料として使用されています。このバリューチェーンから生産されるアルミニウムは、輸送、建設、包装、電気システム、機械、その他の産業用途で消費されています。
2025年の世界のボーキサイト鉱山生産量は、4億4,000万ドライメトリックトンに達しました。ギニアは1億5,000万トン、オーストラリアは9,700万トン、中国は8,700万トン、ブラジルは3,300万トン、インドは2,500万トンを生産しました。
世界のボーキサイト市場のハイライト
2025年の市場規模:165億米ドル
2035年の市場規模:237億3,000万米ドル
2026年~2035年の年平均成長率(CAGR):3.7%
最大の地域:アジア太平洋
生産量の伸びが最も速い地域:中東・アフリカ
最大の製品セグメント:冶金用グレード
最大の用途:アルミナ生産
2025年の世界の鉱山生産量:4億4,000万ドライメトリックトン
最大の生産国:ギニア – 1億5,000万ドライメトリックトン
主要な市場テーマ:ギニアと中国の貿易、ギニア国内でのアルミナ精製、オーストラリアの供給拡大、中国の輸入依存度、鉱山の再生、および低炭素アルミニウムのサプライチェーン
ボーキサイト市場の定義
ボーキサイトは、アルミナおよび一次アルミニウムの生産に使用される主要な商業用鉱石です。主にギブサイト、ベーミット、ダイアスポアなどの水酸化アルミニウム鉱物で構成されており、酸化鉄、シリカ、二酸化チタン、その他の鉱物不純物が含まれています。
商業的価値は、アルミナ含有量、反応性シリカ、鉱物組成、水分、加工特性、鉱山の立地、および輸送コストによって決まります。
冶金用ボーキサイトは、バイヤー法によってアルミナに精製されます。耐火物用および研磨材用のグレードは、アルミニウムの大量回収よりも、化学的性質、耐熱性、硬度、不純物含有量がより重要視される、小規模ながら高付加価値の市場向けです。
国際貿易において、ボーキサイトの品質はますます重要になっています。プラッツは2026年1月、ギニア産鉱石についてアルミナ45%、シリカ3%というベンチマーク仕様を採用し、CIF中国およびFOBギニアのボーキサイト価格評価を新たに導入しました。
市場の機会:ギニアは原鉱の輸出からアルミナ精製へと移行しつつあります
ギニアは、世界のボーキサイト市場において最も重要な構造的成長市場となっています。
同国は2025年に1億5,000万ドライメトリックトンを生産し、これは世界の鉱山生産量の34.1%に相当します。オーストラリアは22.0%、中国は19.8%、ブラジルは7.5%、インドは5.7%を生産しました。
また、ギニアは74億メートルトンのボーキサイト埋蔵量を保有しており、これは2026年のUSGSデータセットで報告された国別埋蔵量の中で最大規模です。
ギニアの成長における次の段階は、国内での加工です。
SPIC社によるアルミナ精製所の建設は2025年3月に着工しました。この施設は年間120万トンのアルミナ生産能力を有し、投資額は10億米ドルに上ります。
落札コンソーシアム「アルミナ・ギニア」は、2025年12月に年間120万トンの生産能力を持つ別の精錬所の建設を開始し、2028年末の稼働開始を目指しています。
2026年6月には、同じく年間120万トンの生産能力を持つチャルコ・ボファ精錬所の建設が開始されました。このプロジェクトの投資額は16億8,000万米ドルに上ります。ギニア政府は、2030年までにアルミナ精錬所を5カ所建設するという目標を掲げています。
この投資により、アルミニウムのバリューチェーンにおけるギニアの役割が変化します。将来の生産量のうち、より大きな割合が輸出用ボーキサイト鉱石から国内で精製されたアルミナへと移行し、国内での付加価値の確保が促進されると同時に、将来の海上輸送用ボーキサイトの供給状況にも変化が生じることになります。
ボーキサイト市場の動向
ギニアと中国の貿易が、海上輸送用ボーキサイトの主要な流通ルートとなっています
中国は、世界第3位の生産国であるにもかかわらず、世界最大のボーキサイト輸入国です。
2025年1月から11月にかけて、中国の輸入量は1億8,600万メートルトンとなり、前年同期比で29.4%増加しました。同期間に世界全体で輸送された1億9,400万トンのうち、ギニアは1億4,700万トンを供給しており、海上輸送量の76%を占めています。
この集中傾向は2026年にさらに強まりました。2026年1月から6月にかけて、ギニアの主要港からの出荷量は1億1,514万トンとなり、前年同期比で26.5%増加しました。一方、同期間のオーストラリアからの出荷量は2,166万トンで、3.7%減少しました。
この貿易ルートは現在、中国のアルミナ生産、ケープサイズ船の運賃需要、ギニアの港湾処理能力、そして国際的なボーキサイト価格に直接的な影響を及ぼしています。
ボーキサイト価格の透明性が高まっています
ギニアと中国間のスポット取引および長期取引の急速な拡大に伴い、ボーキサイト専用の価格指標が必要となりました。
プラッツ社は2026年1月より、週次で「CIF中国」および「FOBギニア」の価格評価の公表を開始しました。
2026年7月のギニア産CIF価格の平均は1メトリックトンあたり70.75米ドルでしたが、同月のギニア産FOB価格はドライメトリックトンあたり39米ドルで横ばいでした。季節的な降雨により出荷効率が低下したものの、鉱山側の価格が安定していたにもかかわらず、着岸価格は支えられました。
したがって、運賃はボーキサイトの納入コストにおいて大きな割合を占めています。ギニアFOB価格と中国CIF価格の差は、鉱石の価値をケープサイズ船の稼働状況、燃料費、および港湾の稼働状況に直接結びつけています。
ギニア、ボーキスト産業への国家関与を拡大
ギニアの国営企業であるニンバ・マイニング・カンパニーは、旧GACの鉱山資産の譲渡を受け、新たな商業参加者として台頭しつつあります。
2026年8月までに、ニンバ社は500万トン以上のボーキサイトを輸出し、2026年には1,000万トン、2027年以降は年間1,200万トンを目標に掲げています。同社は月次スポット入札を計画しており、アルミナ精錬所プロジェクトも推進しています。
この動きにより、従来は外資系鉱業グループや合弁企業が主導してきた市場に、国が管理する供給業者が加わることになります。
オーストラリアは依然として世界第2位の生産拠点
オーストラリアは2025年に9,700万トンのボーキサイトを生産し、世界生産量の22.0%を占めました。
リオ・ティントは2025年に6,240万トンのボーキサイトを生産し、2024年から6%増加しました。2026年第2四半期の生産量は1,520万トンに達しました。
リオ・ティント社はまた、ウェイパ鉱山におけるカンウィナン・プロジェクトを推進しています。この開発計画が実現すれば、既存の年間生産能力2,300万トンのウェイパ・サザン鉱山に、さらに2,000万トンの生産能力が追加されることになり、プロジェクトが順調に進めば2029年から生産開始が予定されています。
同社はこれとは別に、アムランのノーマン・クリークへのアクセス整備に1億8,000万米ドルを投じ、鉱山の長期的な操業継続を支援しています。
アルミニウム需要により、冶金用ボーキサイトが市場の中心であり続ける
運輸、電力、包装、建設の4つの産業は、引き続きアルミニウム需要の主要な成長分野となっています。国際アルミニウム協会(IAI)は、世界のアルミニウム需要が2020年の8,620万トンから2030年には1億1,950万トンに増加すると予測しています。
これは、リサイクルアルミニウムが金属供給においてより大きな役割を担うようになっても、冶金用ボーキサイトに対する需要が持続することを意味します。
リサイクルにより、アルミニウム総消費量単位あたりの新規ボーキサイト必要量は減少しますが、世界的なアルミニウム需要の継続的な成長により、一次ボーキサイトおよびアルミナ供給の戦略的重要性は維持されています。
ボーキサイトの安定確保に向けた動きは、上流部門における企業M&Aへと拡大しています。
アルコア社は、2026年6月に、サウス32社が保有するボーキサイト、アルミナ、およびアルミニウム資産の持分を取得するための41億米ドルの取引を発表しました。
この取引には、西オーストラリア州のボディントン・ボーキサイト鉱山およびウォースリー精錬所、ならびにブラジルのミネラサオ・リオ・ド・ノルテ・ボーキサイト鉱山およびアルマール精錬所・製錬所の持分が含まれています。取引の完了は2027年上半期を目標としています。
今回の買収により、ボーキサイト鉱山、アルミナ精錬所、アルミニウム製錬所間の垂直統合が強化され、鉱山から金属までのサプライチェーンを確保することへの戦略的価値が示されています。
鉱山の復元と環境パフォーマンスが投資に影響を与えています
ボーキサイト鉱山は、土地、生物多様性、水系、および周辺コミュニティに影響を与える可能性があり、鉱山事業者には、鉱山計画に復元対策を組み込むよう、より大きな圧力がかかっています。
ハイドロ社のブラジル・パラゴミナス事業所は、2025年にアルノルテ社に1,052万トンのボーキサイトを販売し、採掘地域周辺で生物多様性保全、復元、地域開発プログラムを継続しています。
アルコア社の西オーストラリア事業も、アルミナ精錬所への供給を行う一方で、採掘へのアクセス、復元、環境パフォーマンスのバランスを重視するようになっています。
アルミニウム生産者が、自動車、再生可能エネルギー、包装分野の顧客向けに環境負荷の低い上流原料を求めるにつれ、環境パフォーマンスは商業的にも重要な要素となりつつあります。
ボーキサイト市場の動向
アルミナ精製が世界のボーキサイト消費量の85%を占める
冶金用アルミナが需要の大部分を占めています。
米国地質調査所(USGS)によると、世界全体のボーキサイト生産量のうち、アルミナ製造に充てられる割合は85%に上ります。
このため、ボーキサイトの需要においては、耐火物、セメント、研磨材といった小規模な市場よりも、精製所の稼働率、拡張、閉鎖に関する決定の方が重要となります。
中国の精製所が急速に増加したことが、2025年から2026年にかけて国際的なボーキサイト貿易がこれほど急激に拡大した主な理由の一つとなっています。
供給はギニア周辺に集中しつつあります
2025年には、ギニア一国だけで世界のボーキサイト生産量の34.1%を占めました。
ギニア、オーストラリア、中国の合計生産量は3億3,400万トンに達し、これは世界の鉱山供給量の75.9%に相当します。
このような集中化により、少数の管轄区域における天候、港湾物流、政府の政策、鉄道輸送能力、および採掘許可の決定といった要因の影響を受けやすくなっています。
中国の輸入依存が長距離貿易を支えています
2025年、中国は国内で8,700万トンを生産しましたが、アルミナ精錬業界の消費量が国内鉱山の供給量を大幅に上回っているため、依然として過去最高の輸入量を記録しました。
ギニアが主要な供給源となったのは、その鉱石の品質、生産量の伸び、そして大西洋への輸出インフラが、大型ケープサイズ船による輸送を支えているためです。
季節的な天候が短期的な価格リスクをもたらしています
2026年7月のギニアからの出荷量は、降雨により鉱山からの輸送、はしけ輸送、港湾での積み込みが妨げられたため、6月よりも減少しました。
7月のCIF価格は1トンあたり70.75米ドルに上昇しましたが、FOB価格は乾燥メトリックトンあたり39米ドルのまま横ばいでした。
これは、鉱山出荷価格に相応の上昇が見られなくても、物流状況によってボーキサイトの納入価格が変動し得ることを示しています。
現地での精錬により、将来の鉱石輸出を削減できる可能性があります
ギニアでは、SPIC、WCAG、Chalcoの各プロジェクトだけでも、合計計画生産能力が年間360万トンを超える複数のアルミナ精錬所が建設されています。
これらのプラントが稼働を開始すれば、ギニア産の鉱石のより大きな割合が、中国へ直接輸出されるのではなく、国内で消費されるようになります。
これにより、将来の貿易はアルミナ輸出へとシフトし、一方で原鉱ボーキサイトの輸出成長率は鈍化する可能性があります。
主要企業・市場シェア
ボーキサイト市場セグメント分析
冶金用グレードが86.5%のシェアを占める
2025年、冶金用グレードのボーキサイトは市場収益の86.5%を占め、その額は142億7,000万米ドルに上りました。
その圧倒的なシェアは、アルミナ精製規模の大きさを反映しています。バイヤー法では、アルミナ含有量が適切で、反応性シリカが許容範囲内にあるボーキサイトが必要とされます。これは、鉱石の化学組成が苛性アルカリの消費量、精製収率、および残渣の発生に直接影響を与えるためです。
中国における精錬量の増加、ギニアでの新精錬所の建設、およびオーストラリアの確立された一貫生産体制により、2035年まで冶金用ボーキサイトの優位性は維持される見込みです。
耐火用ボーキサイトは6.4%を占め、10億6,000万米ドルの収益を生み出しました。一方、その他の特殊グレードは7.1%を占め、11億7,000万米ドルに相当しました。
冶金用アルミナが用途別売上高の85.0%を占める
冶金用アルミナに使用されるボーキサイトは、2025年に140.3億米ドルの売上高を生み出し、用途別売上高全体の85.0%を占めました。
セメントが5.4%、耐火物が4.1%、研磨材が2.7%、その他の用途が2.8%を占めました。
非冶金用セグメントは、特殊グレードがバルク精錬用原料とは異なる価格体系を持ち、より厳格な仕様が求められるため、商業的に依然として重要な位置を占めています。
建築・建設が下流関連需要を牽引
建築・建設は、2025年の下流関連需要の25.6%を占め、アルミニウムサプライチェーンを通じて帰属するボーキサイトの価値は42.2億米ドルに相当しました。
自動車・輸送部門は23.9%(39.4億米ドル)を占めました。軽量車両構造、EVプラットフォーム、鉄道車両、商用輸送システムにおいて、アルミニウムの使用量は引き続き増加しています。
包装分野は18.2%(30億米ドル)を占め、次いで電気・電子分野が11.7%、機械・設備分野が9.0%、航空宇宙・防衛分野が5.4%、その他の分野が6.2%となりました。
輸送、建設、包装、電気用途の4つの分野は、国際アルミニウム協会(International Aluminium Institute)が、長期的なアルミニウム需要成長の主要な源泉として特定した分野でもあります。
ボーキサイト市場の地域別分析
アジア太平洋地域が世界市場収益の47.8%を占める
アジア太平洋地域は2025年に78億9,000万米ドルの収益を生み出し、世界のボーキサイト市場の47.8%を占めました。
同地域には、世界トップ5のボーキサイト生産国のうち3カ国が集中しており、世界最大のアルミナおよびアルミニウム産業を擁しています。
中国は2025年に8,700万トンのボーキサイトを生産し、これは世界の鉱山生産量の19.8%を占めました。こうした国内供給があるにもかかわらず、同国の精錬部門では大量の輸入を必要としています。中国は2025年の最初の11か月間で1億8,600万トンを輸入しており、これは国内の鉱石不足の規模を示しています。
オーストラリアは9,700万トンを生産し、これは世界生産量の22.0%に相当します。同国の市場は、リオ・ティント、アルコア、その他の生産者が運営する鉱山と精錬所の統合事業によって支えられています。
インドの生産量は2,500万トンで、世界の鉱山生産量の5.7%を占めました。
インドネシアの2025年の生産量は1,000万トンでしたが、国内の加工政策により、ボーキサイトは制限のない原鉱石の輸出ではなく、現地のアルミナ生産能力へと向けられ続けています。
中東・アフリカが34.5%を占め、生産量の伸び率が最も高い
中東・アフリカ地域は2025年に56億9,000万米ドルの収益を生み出し、市場収益の34.5%を占めました。
ギニアは同地域を代表する市場です。2025年の生産量1億5,000万トンは世界の鉱山生産量の34.1%を占め、ギニアは世界最大のボーキサイト生産国となりました。
2026年も成長は続き、上半期にはギニアの主要港から1億1,514万トンが出荷されました。
サウジアラビアは2025年に570万トンを生産し、中東における統合型アルミニウム生産国としての地位を維持しています。
ギニアがSPIC、WCAG、チャルコ、ニンバの各アルミナプロジェクトを推進するにつれ、同地域の成長の重点は、純粋な採掘から精錬へと移行しつつあります。
南米は9.2%を占める
南米は2025年に15億2000万米ドルの収益を生み出し、これは世界全体の収益の9.2%に相当します。
ブラジルは3300万トンのボーキサイトを生産し、これは世界生産量の7.5%に相当します。
同国には、ハイドロ社のパラゴミナス・アルノルテ生産チェーンやミネラサオ・リオ・ド・ノルテなど、主要な一貫生産資産が立地しています。ハイドロ社は2025年、パラゴミナスからアルノルテへ1,052万トンを販売しました。
アルコア社がサウス32社のMRNおよびアルマールにおける持分を買収する合意に達したことで、ブラジルのボーキサイトからアルミニウムに至るバリューチェーンにおける統合がさらに進んでいます。
北米は4.7%を占める
北米は2025年に7億7,600万米ドルの収益を生み出し、これは世界市場の収益の4.7%に相当します。
米国はボーキサイトの生産量が限られており、輸入原料やアルミナに大きく依存しています。米国地質調査所(USGS)の報告によると、2025年の国内ボーキサイト消費量は170万トンで、その63%がバイヤー法による精製または水酸化アルミニウムの生産に使用されました。
したがって、北米市場の価値は、大規模な国内ボーキサイト鉱山というよりも、輸入原料、特殊ボーキサイト、および下流のアルミニウム需要によって牽引されています。
欧州のシェアは3.8%
欧州は2025年に6億2700万米ドルの売上高を生み出し、これは世界市場の売上高の3.8%に相当します。
国内の鉱山生産量は、アジア太平洋、アフリカ、南米に比べて限られています。そのため、欧州は輸入アルミナ、ボーキサイト、およびアルミニウムのバリューチェーン製品に大きく依存しています。
需要は、自動車製造、建設、包装、電気機器、機械、航空宇宙分野に集中しています。
ボーキサイトの競争環境
リオ・ティント
リオ・ティントは2025年に6,240万トンのボーキサイトを生産し、生産量は前年比6%増加しました。
同社は、オーストラリアの長期安定供給源への投資を進めています。1億8,000万米ドルを投じたノーマン・クリーク・プロジェクトは、アムラン鉱山の継続的な生産を支えており、カンウィナン鉱山については、承認されればウェイパ・サザン鉱山の年間生産能力を2,000万トン増強することが可能です。
また、リオ・ティントはアルミナおよびアルミニウムの統合資産を運営しており、鉱山からの原料供給から精製・製錬に至るまで、直接的な管理体制を確立しています。
アルコア
アルコアは2025年に3,750万ドライメトリックトンのボーキサイトを生産しました。
2026年6月に締結された、サウス32社のボーキサイト、アルミナ、アルミニウム事業を41億米ドルで買収する合意により、同社の上流部門のポートフォリオは大幅に拡大しました。この取引により、オーストラリアのボディントンおよびブラジルのMRNへの参画に加え、関連する精製・製錬事業も加わることになります。
ノルスク・ハイドロ
ハイドロは、ブラジルでパラゴミナス・ボーキサイト鉱山およびアルノルテ・アルミナ精錬所を運営しています。
2025年、パラゴミナスはアルノルテに対し1,052万トンを販売しました。
ハイドロのブラジルにおける統合的な事業体制は、採掘、アルミナ精錬、再生可能電力、および下流のアルミニウム生産を結びつけています。
CHINALCO / Chalco
CHINALCOは、中国の統合されたボーキサイトおよびアルミナ供給チェーンの中核をなしており、ギニアへ直接進出を拡大しています。
同社のボファ・アルミナ精製所の建設は2026年6月に着工しました。16億8,000万米ドルを投じるこのプロジェクトでは、年間120万トンのアルミナを生産する予定です。
このプロジェクトは、精製工程の一部を鉱山に近い場所に移すことで、中国によるギニアの資源への直接アクセスを強化するものです。
エミレーツ・グローバル・アルミニウム(EGA)
EGAは、ギニア・アルミナ・コーポレーション(GAC)を通じて上流部門で主要な地位を築き、アル・タウィーラ精錬所向けにギニア産のボーキサイトを輸入していました。
2026年5月、EGAとギニア政府は、GACの事業停止を含む和解に合意しました。GACの資産はニンバ・マイニング・カンパニーに移管される一方、CBGとEGA間のボーキサイト供給契約は更新されました。
したがって、旧GACの鉱山資産の所有権が変更されたとしても、EGAは引き続きギニア産ボーキサイトの供給と商業的なつながりを維持しています。
その他の主要参入企業
その他の主要な参入企業としては、Hindalco Industries, Compagnie des Bauxites de Guinée, RUSAL, South32, CBA and regional mining companies across Guinea, Australia, India, Brazil and Indonesia.が挙げられます。
競争の焦点は、鉱石の品質、鉱山の採掘期間、物流、自社製錬所との統合、長期の引取契約、環境パフォーマンス、および中国のアルミナ顧客へのアクセスにあります。
ボーキサイト市場の最近の動向
2026年8月11日: ギニアのニンバ・マイニング・カンパニーは、月次入札を通じてボーキサイトを販売する計画を明らかにし、2026年には1,000万トンの生産を目標とし、2027年からは年間生産能力を1,200万トンに引き上げる方針を示しました。
2026年7月31日:ギニアの7月のボーキサイトCIF価格は1トンあたり平均70.75米ドルでしたが、FOBギニア価格は乾燥メトリックトンあたり39米ドルのままでした。
2026年7月15日:リオ・ティントは、第2四半期のボーキサイト生産量が1,520万トンであったと報告し、同社の統合アルミニウム事業チェーンは堅調な操業実績を維持しています。
2026年6月30日:アルコアは、サウス32のボーキサイト、アルミナ、アルミニウム資産を41億米ドルで買収する契約を締結しました。
2026年6月13日:チャルコ(Chalco)は、16億8,000万米ドルの投資を背景に、年産120万トンのボファ(Boffa)アルミナ精錬所の建設を開始しました。
2026年5月6日:ギニア、GAC、EGAは、GACの鉱業資産をニンバ・マイニング・カンパニー(Nimba Mining Company)に移管し、CBG-EGA間のボーキサイト供給契約を復活させることで合意に達しました。
2026年1月8日:プラッツ社は、海上貿易の急速な拡大を反映し、CIF中国およびFOBギニアのボーキサイト価格評価を新たに開始しました。
2025年12月12日:落札コンソーシアム「アルミナ・ギニア」は、ボケにおいて年産120万トンのアルミナ精製所の建設を開始しました。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義および概要
- エグゼクティブサマリー
- 製品別概要
- 用途別概要
- エンドユーザー別概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 新興国における生産量の増加
- 大規模供給に向けた提携関係の拡大
- 制約要因
- 原材料価格の変動
- 機会
- ボーキサイト採掘事業の増加
- 影響分析
- 推進要因
- 影響要因
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 冶金用アルミナ*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- セメント
- 耐火物
- 研磨材
- その他
- はじめに
- エンドユーザー別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- 自動車*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 建築・建設
- 航空宇宙・防衛
- 包装
- 電気・電子
- 機械・設備製造
- その他
- はじめに
業界分析ポーターの5つの力分析サプライチェーン分析価格設定分析規制分析ロシア・ウクライナ戦争の影響分析DMIの見解需給動向パンデミック下における市場関連の政府施策メーカーの戦略的取り組み結論製品別はじめに市場規模分析および前年比成長率分析(%)、製品別市場魅力度指数、製品別冶金用グレード*はじめに市場規模分析および前年比成長率分析(%)耐火用グレードその他
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM7621
- 世界の高炉市場規模/シェア/動向分析レポート:炉種類別、技術別、炉容量別、構成部品別、操業形態別、用途別、地域別(~2031年)
- 熱収縮トンネルマシンの世界市場2025:種類別(デュアルチャンバー熱収縮トンネル機、シングルチャンバー熱収縮トンネル機)、用途別分析
- AIトラスト・リスク・セキュリティ管理(AI TRiSM)の世界市場規模は2031年までにCAGR 30.3%で拡大する見通し
- 世界の遠隔モニタリングウェアラブル市場規模/シェア/動向分析レポート:製品種類別、用途別、エンドユーザー別、地域別(~2033年)
- 世界の選択的コーティング用ロボット市場(2026年~2036年):ロボット構成別、塗布装置種類別、硬化工程統合別、エンドユーザー別、地域別
- 自動車用長ガラス繊維強化ポリアミドの世界市場2025:メーカー別、地域別、タイプ・用途別
- 低電圧絶縁スイッチの世界市場
- マイクロRNAの世界市場規模は2033年までにCAGR 13.2%で拡大する見通し
- 世界の二リン酸スズ(II)市場
- 放射線治療用CTシミュレーターの世界及び日本市場2026年:種類別(内径80~85 cm、内径86 cm以上の特大サイズ)
- 4-シアノベンゼンボロン酸(CAS 126747-14-6)の世界市場2020年~2025年、予測(~2030年)
- ジュース加工用セルラーゼの世界市場2025:種類別(単一調製、化合物調製)、用途別分析