市場概要
鉄鉱石採掘市場の規模
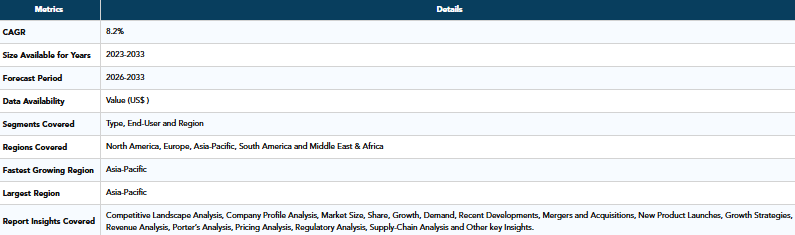
世界の鉄鉱石採掘市場は、2025年に4,183億1,000万米ドルに達し、2033年までに9,011億8,000万米ドルに達すると予測されており、2026年から2033年までの予測期間において年平均成長率(CAGR)8.2%で成長すると見込まれています。
オーストラリア全土に大規模かつ良質な鉄鉱石の埋蔵量が見られますが、特に西オーストラリア州のピルバラ地域に豊富に存在します。これらの鉱床は、不純物が少なく鉄分濃度が高いため、世界的に高い需要がある高品質のヘマタイトおよびマグネタイト鉱石で構成されています。港湾、鉄道、選鉱所などのインフラが整備されているため、鉱山地域から輸出ターミナルへ鉄鉱石を効率的に輸送することが可能となっています。こうした取り組みにより、信頼性が高く効率的な鉄鉱石輸出サプライチェーンが確保されています。
例えば、オーストラリアでは、BHP、リオ・ティント、フォートエスク・メタルズ・グループといった主要企業による大規模な鉄鉱石採掘活動が行われています。これらの企業は、革新的な採掘技術、高度な抽出技術、そして大規模なインフラ投資を活用することで、生産量と輸出量を拡大しています。そのため、オーストラリアは世界の鉄鉱石採掘市場において大きな市場シェアを占めています。
鉄鋼生産の増加とインフラ投資が市場の成長を牽引
鉄鉱石採掘市場は、世界的な鉄鋼生産の増加とインフラ開発活動の拡大により、着実な成長を遂げています。鉄鉱石は依然として鉄鋼製造における主要な原材料であり、その需要は建設、運輸、自動車、および産業分野と密接に関連しています。新興経済国における急速な都市化と大規模なインフラプロジェクトが鉄鋼消費を押し上げており、それがひいては鉄鉱石採掘活動を支えています。世界鉄鋼協会(World Steel Association)によると、近年の世界の粗鋼生産量は18億トンを超えており、鉄鉱石に対する堅調な需要基盤が浮き彫りになっています。鉄道、高速道路、橋梁、および商業建築プロジェクトへの投資拡大が、市場の拡大を後押しし続けています。
「グリーンスチール」と高品位鉄鉱石の需要から生まれる成長機会
低炭素鉄鋼生産への移行は、鉄鉱石採掘市場に大きな機会をもたらしています。鉄鋼メーカーは、高炉の効率を向上させ、生産時の二酸化炭素排出量を削減できる高品位鉄鉱石製品をますます求めています。「グリーンスチール」の取り組み、水素を基盤とした製鋼技術、および脱炭素化戦略の進展により、高品質な鉄鉱石への需要が増加すると予想されます。大手鉱山各社は、変化し続ける業界の要件を満たすため、選鉱技術や持続可能な採掘手法への投資を進めています。環境に配慮した鉄鋼生産手法の採用拡大は、世界中の鉄鉱石生産者にとって長期的な成長機会を生み出すものと見込まれています。
市場拡大を制約する商品価格の変動
堅調な需要のファンダメンタルズにもかかわらず、世界的な鉄鉱石価格の変動は、市場参加者にとって依然として大きな課題となっています。鉄鉱石価格は、鉄鋼生産の動向、世界経済の状況、貿易政策、需給の不均衡などの要因によって影響を受けます。価格の変動は、特に中小規模の事業者において、鉱山会社の収益、投資判断、収益性に影響を及ぼす可能性があります。さらに、燃料費、人件費、輸送費の高騰は生産コストを押し上げ、鉱業のバリューチェーン全体に財務的な圧力を生じさせる恐れがあります。こうした不確実性は、特定の地域における拡張プロジェクトや設備投資に影響を与える可能性があります。
導入に影響を与える環境規制と操業上の課題
鉄鉱石採掘業界は、環境の持続可能性や規制順守に関して、ますます厳しい監視に直面しています。採掘事業は、多くの場合、広大な土地の利用、大量の水の消費、およびエネルギー資源を必要とするため、政府はより厳しい環境規制を課すようになっています。企業は、規制を順守し続けるために、廃棄物管理、土地の復元、排出削減、および節水対策に多額の投資を行わなければなりません。さらに、鉱石品位の低下、物流上の制約、労働力不足、許認可の遅延といった課題が、操業効率に影響を及ぼす可能性があります。技術革新や持続可能な採掘手法を通じてこれらの課題に対処することは、長期的な市場成長を維持するために極めて重要となります。
鉄鉱石採掘市場のセグメンテーション
鉄鋼製造が世界の鉄鉱石採掘市場に与える影響と将来予測
鉄鋼製造は依然として鉄鉱石の主要な最終需要家であり、世界の鉄鉱石消費量の約98%を占めています。その結果、鉄鋼生産、インフラ投資、都市化、および産業開発の変動は、世界中の鉄鉱石需要に直接的な影響を及ぼしています。住宅建設、交通網、再生可能エネルギーインフラ、および製造施設に対する需要の高まりは、長期的な鉄鋼消費を支え続けており、それによって世界的な鉄鉱石採掘活動を強化しています。世界鉄鋼協会(World Steel Association)によると、採掘された鉄鉱石のほぼすべてが鉄鋼生産に利用されており、鉄鉱石需要の維持において同業界が果たす極めて重要な役割が浮き彫りになっています。
短期的な市場の変動があるにもかかわらず、鉄鋼製造セグメントの見通しは引き続き明るいものです。2024年の世界の粗鋼生産量は18億8,000万メートルトンを超え、業界の予測によれば、新興経済国におけるインフラ支出や産業拡大を原動力として、鉄鋼需要は徐々に回復していくと見込まれています。特にインドは、交通、住宅、エネルギー、都市開発プロジェクトへの政府投資に支えられ、鉄鋼消費の主要な成長エンジンであり続けると予想されています。
さらに、インドの長期的な鉄鋼戦略は、鉄鉱石採掘需要を大幅に押し上げると予想されます。同国は、2030~31年度までに鉄鋼生産能力を年間3億トン(MTPA)に引き上げ、2047年までに5億トン(MTPA)へと拡大することを目指しています。一人当たりの鉄鋼消費量の増加、急速な工業化、そして大規模なインフラ開発により、鉄鉱石資源への需要が高まると見込まれています。鉄鋼メーカーが生産能力の拡大と低炭素鉄鋼技術への投資を継続する中、鉄鋼製造セグメントは、予測期間を通じて世界の鉄鉱石採掘市場において主導的なシェアを維持すると見込まれます。
主要企業・市場シェア
鉄鉱石採掘市場の地域別シェア
アジア太平洋地域の経済拡大が鉄鉱石および鉄鋼の需要増加を後押し
建設・開発への投資:アジア太平洋地域では、政府のプログラム、投資、および主要なインフラプロジェクトのために多量の鉄鋼を必要としています。交通システムの整備、都市開発、産業の拡大などを含むこれらのプロジェクトは、いずれも鉄鉱石の需要を大幅に増加させています。
例えば、2023年10月、ベネズエラ政府とジンダル・スチール・アンド・パワー社は、同インド企業が同国最大の鉄鉱石生産施設を運営するという契約を締結しました。2019年に米国が同国に対して課した制裁を受けて、この契約は、ベネズエラが鉱業および冶金部門を国際的な民間企業に開放するに向けた最初の動きとなります。ベネズエラにおける鉱業および重工業はすべて国が保有しています。そのため、アジア太平洋地域は世界の鉄鉱石採掘市場において最大の市場シェアを占めています。
鉄鉱石採掘市場の動向
2026年4月:リオ・ティント社は、主要生産拠点において鉄鉱石の採掘事業と自律型採掘技術を拡大し、操業効率を向上させるとともに、鉄鋼業界からの世界的な需要増に対応しました。
2026年3月:BHPグループは、鉱山の拡張、デジタル採掘ソリューション、および持続可能な資源採掘手法への投資を通じて鉄鉱石の生産能力を強化し、長期的な供給の信頼性を高めました。
2026年2月:ヴァーレ社は、製品品質の向上と低排出型製鉄イニシアチブの支援に重点を置き、高品位鉄鉱石プロジェクトおよび加工インフラの開発を加速させました。
2026年1月:米国は、重要鉱物のサプライチェーンおよび鉄鋼製造インフラへの投資を拡大し、鉄鉱石の需要と関連する採掘活動を後押ししました。
2025年12月:フォートエスク・メタルズ・グループは、生産能力と鉄道物流インフラを拡充し、鉄鉱石の輸送効率を高めるとともに、世界の主要な鉄鋼生産地域への輸出拡大を後押ししました。
2025年11月:日本は、安定した原材料の調達と先進的な鉄鋼製造技術への投資を強化し、産業用途向けの高品質な鉄鉱石製品への需要を増加させました。
2025年10月:アングロ・アメリカン社は、鉄鉱石事業全体にわたり先進的な採掘技術と持続可能性への取り組みを導入し、生産性、資源利用効率、および環境パフォーマンスを向上させました。
2025年9月:中国は、鉄鋼生産および鉱業サプライチェーンの開発への投資を拡大し、インフラ、建設、製造分野で使用される鉄鉱石に対する堅調な需要を支えました。
2025年7月:ミネラル・リソーシズ・リミテッドは、拡大する市場の需要に応えるため、操業の最適化と輸出能力の強化に重点を置き、鉄鉱石の採掘および加工事業を拡大しました。
2025年5月:欧州では、ドイツ、フランス、スウェーデン全域でグリーン鉄鋼生産への投資を強化し、低炭素製鋼プロセスを支える高品質な鉄鉱石の需要を牽引しました。
2025年3月:クリーブランド・クリフス社は、鉄鉱石ペレットの生産および選鉱事業を強化し、高品質な原材料の供給とサプライチェーンの回復力の向上を通じて、国内の鉄鋼メーカーを支援しました。
2025年1月:インドは、鉄鉱石の採掘、選鉱プラント、輸送インフラへの投資を加速させ、拡大する鉄鋼生産能力と、建設および産業開発プロジェクトからの需要増を支えました。
鉄鉱石採掘市場の競争環境
この市場における主要なグローバル企業には、 Vale S.A., Rio Tinto, BHP, Fortescue Metals Group, Anglo American, Cliffs Natural Resources, LKAB, SIMEC Mining, Tata Steel and Iron Ore Company of Canada.が含まれます。
【目次】
- 調査方法および範囲
- 調査方法
- 本レポートの調査目的および範囲
- 定義と概要
- エグゼクティブ・サマリー
- 種類別概要
- エンドユーザー別概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 鉄鉱石の生産増加
- 鉄鋼生産需要の拡大
- 制約要因
- 資源の枯渇
- 技術的・運営上の課題
- 機会
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- サプライチェーン分析
- 価格分析
- 規制分析
- ロシア・ウクライナ戦争の影響分析
- DMIの見解
- 種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、種類別
- 市場魅力度指数、種類別
- 鉄鉱石採掘微粉*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 鉄鉱石採掘(ペレット)
- 鉄鉱石ペレット原料
- その他
- はじめに
- エンドユーザー別
- 概要
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数、エンドユーザー別
- 建設*
- 概要
- 市場規模分析および前年比成長率分析(%)
- 運輸
- 製造
- その他
- 概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM7580
- 世界のナトリウムブダゾリジン市場
- 噴水・プール用照明の世界及び日本市場2026年:種類別(多色照明、 白色照明)
- 関節式地下鉱山用トラックの世界及び日本市場2026年:種類別(20トン以下、20~40トン、40トン以上)
- 冷却ファンの世界及び日本市場2026年:種類別(軸流ファン、遠心ファン)
- 世界のサパーコナゾール市場
- 塩素シリンダーバルブの世界市場2025:種類別(グローブバルブ、ボールバルブ、バタフライバルブ)、用途別分析
- バーベキューストーブの世界市場2025:種類別(一般バーベキューストーブ、無煙バーベキューストーブ)、用途別分析
- インデクシングバルブの世界市場2025:種類別(2口インデクシングバルブ、2~4口インデクシングバルブ、4~6口インデクシングバルブ、6口以上インデクシングバルブ)、用途別分析
- 磁気抵抗材料の世界市場
- 生体材料市場規模/シェア/動向分析レポート(2025年~2033年):循環器、整形外科、その他
- アプリケーションサーバーの世界市場規模調査、タイプ別(Java、Microsoft Windows)、展開別(ホスト型、オンプレミス型)、エンドユーズ別(BFSI、政府機関、製造業、小売業、ヘルスケア、IT&テレコム)、地域別予測:2022-2032年
- 世界のトランス-2-ヘキセン酸市場