市場概要
ハフニウム市場の規模と2035年までの予測
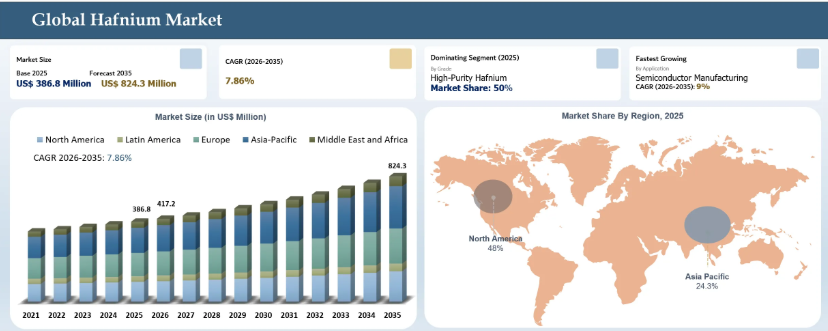
世界のハフニウム市場規模は2025年に3億8,680万米ドルに達し、2035年までに8億2,430万米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)7.86%で成長すると見込まれています。次世代集積回路の高誘電率(high-k)誘電体材料として酸化ハフニウムが広く使用されていることから、高度な半導体製造プロセスにおける純ハフニウムの消費量が増加しており、市場は着実に拡大しています。航空宇宙用エンジン、ガスタービン、防衛用途への投資増加に伴い、高い熱安定性と優れた耐酸化性を備えたハフニウムを原料とする超合金や超高温セラミックスの需要が高まっています。SEMIの予測によると、半導体製造装置の売上高は2026年に過去最高を更新し、1,659億米ドルに達し、前年比23.2%の成長を記録する見込みです。さらに、原子力産業もハフニウムの需要拡大に寄与しています。IAEAのPRISデータによると、IEAの推計では、2025年2月時点で世界中で62基の原子炉が建設中であるとされています。業界関係者は、エレクトロニクス、航空宇宙、エネルギーなどの戦略的産業の発展を支援するため、重要鉱物のサプライチェーンの確保、精製能力の増強、および高純度ハフニウム材料の製造を重視してきました。しかし、業界は依然として、一次資源の不足、ジルコニウム生産プロセスへの依存、およびジルコニウムからのハフニウムの分離プロセスといった課題に直面し続けています。
ハフニウムの生産能力における地理的多様性の拡大は、サプライチェーンのレジリエンス(回復力)を高め、特定の主要企業への依存度を低減するのに役立つと期待されています。2026年5月、『マニラ・タイムズ』紙の記事によると、クリティカル・メタルズ社(CRML)は、グリーンランドのタンブリーズ(Tanbreez)プロジェクトとルーマニアの精製所の開発を通じて、ハフニウムの世界有数の供給業者となる戦略を発表しました。これにより、世界的なハフニウム供給において現在中国が占める75%のシェアを低下させることに寄与する見込みです。高度な半導体、人工知能(AI)データセンター、航空宇宙用超合金、および原子力用途の需要拡大により、2030年までにハフニウムの世界需要が70%近く増加すると見込まれていることが強調されました。この精錬所の生産能力は年間120~150トンのハフニウムに達すると見込まれており、タンブリーズ・プロジェクトの生産能力は年間13万トンの精鉱となる見込みです。
米国の重要鉱物資金支援イニシアチブが、ハフニウムの採掘、加工、サプライチェーン開発の全領域で新たなビジネスチャンスを創出
2026年2月、米国政府は「重要鉱物支援プログラム」を立ち上げ、ハフニウムを含む重要鉱物の国内生産、加工、リサイクル、およびサプライチェーンの安全性を強化するため、プロジェクトごとに最大5億米ドルの資金提供を行うことを発表しました。資金の大部分は、国内の採掘および鉱物加工プロジェクト、特に海外供給業者への依存度を低減するための新たな採掘施設、精錬能力、分離技術、および下流加工インフラの開発に重点を置いたプロジェクトを支援するために充てられる見込みです。さらに、重要鉱物のリサイクル、先進的な加工技術、実現可能性調査、および商業規模のプロジェクト開発にも投資が行われます。本プログラムは、ハフニウム、希土類元素、リチウム、コバルト、ニッケル、その他の防衛・技術関連材料といった戦略的鉱物プロジェクトに恩恵をもたらすと見込まれています。
クリティカル・メタルズ・コーポレーション(CRML)のグリーンランドにおける「タンブリーズ・プロジェクト」、USAレアアースのテキサス州における「ラウンド・トップ・クリティカル・ミネラルズ・プロジェクト」、MPマテリアルズのカリフォルニア州における「マウンテン・パス希土類施設」、ニオコープ・デベロップメンツのネブラスカ州における「エルク・クリーク・クリティカル・ミネラルズ・プロジェクト」など、重要鉱物の開発に携わる企業は、国内資源開発に対する政府の支援拡大の恩恵を受ける立場にあります。メッツォ(Metso)、FLスミッド(FLSmidth)、ハッチ(Hatch)などの設備サプライヤーや技術プロバイダーは、鉱物処理設備、エンジニアリングサービス、プラント開発活動を通じてビジネスチャンスを得ると見込まれます。一方、SGS、インターテック(Intertek)、ビューローベリタス(Bureau Veritas)などの試験・認証企業は、鉱物分析、冶金試験、プロジェクト適格性評価サービスに対する需要の高まりから恩恵を受ける可能性があります。この資金提供イニシアチブは、国内生産能力の拡大、サプライチェーンの回復力の向上、および半導体、航空宇宙、防衛、原子力、人工知能(AI)インフラ、先端製造など、戦略的素材に依存する産業への成長機会の創出を通じて、米国の重要鉱物エコシステムを強化することが期待されています。
ハフニウム市場の主なポイント
2025年、北米は世界のハフニウム市場で最大のシェアを占め、総収益の約48%を占めました。
高純度ハフニウムセグメントが製品需要全体を牽引し、2025年には市場シェアの約50%を占めました。2025年の世界の軍事支出が2.9%増加し、2.9兆米ドルに達したことから、防衛用途による高純度材料の採用はさらに後押しされています。
現在、中国は世界のハフニウム供給チェーンの75%を掌握しており、地域的な集中化に伴う重大なリスクが浮き彫りになっています。対照的に、先進的な半導体、航空宇宙、エネルギー産業におけるハフニウムの世界的な需要は、2030年までに70%近く急増すると予測されています。
2026年2月、米国政府は「重要鉱物支援プログラム(Critical Minerals Support Program)」を開始し、プロジェクトごとに最大5億米ドルの資金提供を行っています。このイニシアチブは、ハフニウムを含む戦略的鉱物について、国内での採掘、精製施設、分離技術、および下流のリサイクル事業に明確に資金を提供するものです。
ハフニウム市場の業界動向と戦略的洞察
先進ノードの製造に牽引され、半導体グレードの酸化ハフニウムの需要が増加しています。半導体プロセスの微細化が進むにつれ、高純度酸化ハフニウム(HfO₂)の需要が高まっています。これは、先進的なトランジスタにおいて、ゲート制御を改善し、リーク電流を低減するための高誘電率(high-k)誘電体材料として使用されています。
サプライチェーンの集中化は、依然として重要な戦略的懸念事項です。ハフニウムは単独の鉱物として採掘されることはなく、主にジルコニウム精製時の副産物として回収されます。ジルコンには、ジルコニウムとハフニウムがおよそ50対1の比率で含まれています。
航空宇宙および防衛機器メーカーは、ハフニウムの高い融点、耐酸化性、および極限の熱環境に耐える能力を理由に、タービンブレード、燃焼部品、超高温度セラミックスにおけるハフニウム含有材料の使用を拡大しています。
ハフニウムは、その強力な中性子吸収能力により、原子炉制御システムにおいて引き続き戦略的な役割を果たしています。
各国政府は、半導体、防衛、エネルギーインフラで使用される重要鉱物について、国内での加工能力の強化と調達先の多様化を優先しています。
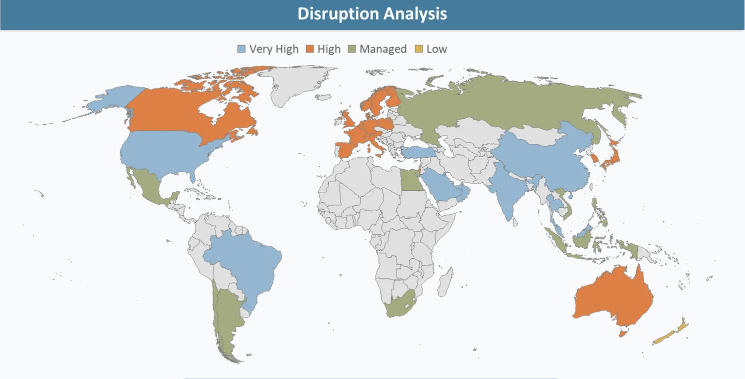
ハフニウム市場の混乱分析
ジルコニウム加工へのサプライチェーン依存が、ハフニウムの供給状況と価格動向を再構築
ハフニウム市場の混乱は、主にジルコニウムのサプライチェーンへの依存に関連しています。これは、ハフニウムが単独で生産されるのではなく、通常、ジルコニウムを分離する工程の副産物として採掘されるためです。これは、供給に関して構造的な制約が存在することを意味しており、ジルコンの生産・供給状況、ジルコニウムの需要、および分離施設の変化が、ハフニウムの供給、コスト構造、価格構造に直接影響を及ぼします。米国地質調査所(USGS)の『鉱物商品概要 2026』では、ハフニウムの生産が依然としてジルコニウムと密接に関連しており、そのサプライチェーンがジルコンの生産および精製に携わる少数の地域に依存していることが強調されています。これは、電子用途の酸化ハフニウムやハフニウム合金の安定した供給源を求める産業にとって問題となっています。
その結果、企業や政府は、ジルコニウムの供給安定性、ハフニウムの精製、および戦略的鉱物の調達に、より重点を置き始めています。この市場の変化により、ハフニウムは少量生産の特殊金属から、戦略的に調達される金属へと変貌しつつあり、精製能力と生産物の純度が重要な競争要因となるでしょう。
ハフニウム市場のBCGマトリックス:企業評価
「スター」には、ATI Inc.、Framatome、Materion Corporationが含まれます。これらの企業は、航空宇宙用超合金、核燃料、半導体グレードの材料、および先端金属加工など、高付加価値のハフニウム用途において強力な存在感を示していることから、「スター」に位置づけられています。これらの企業は、確立された技術力、長期的な顧客関係、そして戦略的産業におけるハフニウム系材料への需要増加の恩恵を受けています。「クエスチョンマーク」には、Orano Mining、東ソー株式会社、H.C. Starck Solutionsが含まれます。これらは、強力な技術力を有しているものの、ハフニウムのバリューチェーンにおける高度に専門化されたセグメントで事業を展開しているため、「クエスチョンマーク」に分類されています。
「ポテンシャル」には、アメリカン・エレメンツ、スタンフォード・アドバンスト・マテリアルズ、グッドフェロー・コーポレーションが含まれます。これらの企業は、ハフニウム金属、酸化ハフニウム、粉末、スパッタリングターゲット、研究用グレードの材料など、高純度ハフニウム製品の幅広い供給を行っていることから、「ポテンシャル」カテゴリーに分類されています。これらの企業は、半導体研究、先端セラミックス、および産業用途からの需要増加の恩恵を受けていますが、主に大規模なハフニウム生産者というよりは、特殊材料のサプライヤーとして事業を展開しています。「後発企業」には、LTSリサーチ・ラボラトリーズが含まれます。同社は、ハフニウム関連事業が主に実験室規模および特殊化学品の供給に重点を置いており、大量生産型の工業生産には注力していないため、「後発企業」と位置付けられています。
ハフニウム市場の動向
半導体技術の急速な進歩は、高純度HfO₂の需要を加速させる主要な要因となっています。半導体技術の微細化が進み、エネルギー効率への重視が高まる中、酸化ハフニウムは、シリコン酸化物で作られた従来の誘電体と比較して、ゲートの制御性の向上、リーク電流の低減、および優れた性能を提供します。2025年から2026年にかけて、AI、HPC、ロジックチップへの投資拡大により、ハフニウムを含む半導体材料の需要が押し上げられる見込みです。2025年第4四半期には、TSMCの2nm(N2)プロセスが量産段階に達しました。このプロセスでは、より優れた誘電体を必要とする先進的なナノシート型トランジスタ構造が採用されており、半導体業界におけるHfO₂への需要増加に応えるものとなっています。
超薄型二酸化ハフニウム誘電体の改良により、半導体製造におけるハフニウム酸化物の利用が促進されると予想されます。2026年4月、『Nature Communications』誌によると、科学者たちは次世代の2次元MoS₂トランジスタ向けに、等価酸化膜厚(EOT)が5 Å未満のウェーハスケールの高誘電率HfO₂誘電体薄膜を開発しました。この研究により、ウェーハスケールでのHfO₂薄膜の成膜が可能であることが示され、その結果、EOTが5 Å未満の超薄型ゲート誘電体が実現しました。これは、現代のトランジスタにおいて静電ゲート制御と低リーク電流を確保する上で重要な役割を果たします。本研究は、半導体グレードのハフニウム酸化物の利用が増加していることに加え、論理回路、AIチップ、およびビヨンドシリコントランジスタなどの先進的な半導体デバイス向けの有望な材料として、高純度ハフニウム酸化物(HfO₂)を使用することの重要性を示しています。
制約要因の分析
ハフニウム市場に影響を与える主要な制約要因の一つは、特定の用途において性能基準を満たすことのできる代替材料や誘電体システムの入手可能性です。ハフニウムは単体では存在せず、ジルコニウム鉱石の処理過程における副産物としてのみ得られるため、その資源基盤は極めて限られています。USGS(米国地質調査所)の「2026年鉱物商品概要」報告書によると、ハフニウムとジルコニウムはジルコン中にそれぞれ約50対1の比率で含まれており、このため、ジルコニウムセラミックスや炭化ケイ素(SiC)などの代替材料と比較して、ハフニウムの生産は困難となっています。
より手頃な価格のニオブ系合金の開発は、特定の高温用途において、ハフニウム系合金の代替材料への移行にさらなる圧力をかける可能性があります。2026年、カリフォルニア大学技術移転センターによると、研究者たちは超高温用途向けに設計された低コストのニオブ系合金を開発し、過酷な環境で使用される従来の高温材料に代わる潜在的な選択肢を提供しました。このニオブ合金技術は、ハフニウム合金が使用されている様々な分野に応用可能です。
主要企業・市場シェア
ハフニウム市場のセグメント分析
世界のハフニウム市場は、製品タイプ、グレード、形状、用途、および地域に基づいてセグメント化されています。
半導体および先端材料への用途拡大により、高純度ハフニウムが需要を牽引
半導体産業、航空宇宙製品、原子炉、およびコーティング産業からの需要拡大により、高純度ハフニウムセグメントがハフニウム市場を牽引しており、2025年には約50%の市場シェアを占める見込みです。高純度ハフニウムは、その性能と安定性が材料中の不純物含有量の低さに依存するため、様々な用途で必要とされています。AIプロセッサ、HPC、次世代ロジック半導体などに使用される先進的な半導体の急速な発展により、酸化ハフニウム(HfO₂)や高純度ハフニウム製の半導体成膜材料に対する需要が刺激されています。
航空宇宙・防衛産業は、極限温度下での合金製造や特定の防衛用途におけるニーズにより、高純度ハフニウムの需要源であり続けています。SIPRIによると、2025年の世界の軍事支出総額は2,8870億米ドル(約2.9兆米ドル)に達し、前年比で実質2.9%の増加となりました。
戦略的供給の安定確保と先端技術への需要が、北米におけるハフニウム市場の成長を牽引
北米地域は、半導体、航空宇宙・防衛、原子力エネルギー、および先端材料といったエンドユーザー産業からの大きな需要により、2025年には市場シェアの約48%を占め、ハフニウム市場を支配しています。北米地域が支配的な地位を占めているのは、主要な半導体メーカーや航空宇宙業界の主要企業が拠点を置いていること、および国内の鉱物・先端材料のサプライチェーンを確保するための政府主導の取り組みが行われているためです。半導体製造への投資の増加、防衛分野における近代化プログラム、および原子力技術の開発に伴い、いくつかの重要な分野においてハフニウム製品の使用が増加しています。
本取引により、クリティカル・メタルズ社は、ハフニウムを含む鉱床を有する戦略的に重要な立地にある重要鉱物プロジェクトに対する支配力を強化することになります。2026年4月、クリティカル・メタルズ社は、タンブリーズ・マイニング・グリーンランドA/Sの残りの50.5%の持分取得を完了し、タンブリーズ・プロジェクトに対する所有権を92.5%に引き上げました。米国ニューヨークに本社を置く重要鉱物採掘・開発企業であるクリティカル・メタルズ・コーポレーション(CRML)は、同プロジェクトに対する支配権を強化するため、本取引の一環として1,450万株の普通株式を発行しました。
米国のハフニウム市場の動向
米国は、強固な半導体製造基盤、先進的な航空宇宙・防衛部門、原子力発電産業、そして鉱物サプライチェーンの確保という戦略的必要性により、北米地域のハフニウム市場を支配しています。米国には大手半導体企業や防衛企業が存在するため、ハイエンド電子機器やその他の様々な用途に利用されるハフニウムおよびハフニウム化合物に対する需要が絶えず確保されています。同国が国内の半導体製造に注力する姿勢を強めていることも、ハフニウムの使用拡大を後押ししています。
この提携により、重要鉱物の下流加工能力が向上するほか、ハフニウムを含む資源のサプライチェーンの多様化にも寄与することになります。2026年1月、同社は、サウジアラビアに拠点を置く産業コングロマリットであるTariq Abdel Hadi Abdullah Al-Qahtani & Brothers Company(TQB)と、最大15億米ドルの投資規模で希土類加工施設を開発するための50対50の合弁事業に関する基本合意書(タームシート)を締結しました。米国ニューヨークに本社を置く重要鉱物探査・開発企業であるクリティカル・メタルズ・コーポレーション(CRML)は、米国の防衛および戦略的技術産業を支える、採掘から加工までの統合サプライチェーンを構築するために、この提携を設立しました。
カナダのハフニウム市場の見通し
カナダは、堅調な重要鉱物産業環境、既存のジルコニウム鉱床、航空宇宙生産施設、そして戦略的資材のサプライチェーン構築への関心の高まりにより、北米のハフニウム市場において最も急成長している国として台頭しています。北米におけるハフニウムの最大の消費国は依然として米国ですが、ハフニウムはジルコニウムの加工過程で副産物として抽出されるため、カナダはハフニウムのサプライチェーンにおける多様化の有望な供給源として、より重要な位置を占め始めています。
この買収により、ハフニウムを含む鉱化作用と関連する可能性のある希土類元素の開発が進むことから、カナダの重要鉱物探査部門は強化されることになります。2026年4月、SAGA Metals Corp.は、カナダのラブラドール州に位置するウルヴァリン重希土類元素(REE)プロジェクトの権益を100%保有するCatalyst Rare Metals Ltd.を買収するための最終的な株式買収契約を締結しました。ブリティッシュコロンビア州バンクーバーに本社を置くカナダの鉱物探査企業であるSAGA Metals Corp.は、北米全域における重要鉱物プロジェクトの発見と開発に注力しています。
ハフニウム市場の競争環境
ハフニウム市場は、ハフニウム生産、ジルコニウム系原料の加工、高純度金属の精製、および特殊材料の製造の各分野で事業を展開する主要企業が参入する、高度に集中した競争構造が特徴です。ATI Inc.、Framatome、Orano Mining、Materion Corporation、東ソー株式会社、H.C. Starck Solutionsなどの主要企業は、高度な精製技術、特殊合金の生産、原子力グレードの材料供給、および半導体、航空宇宙、エネルギー分野向けの超高純度ハフニウムソリューションを通じて競争を繰り広げています。ハフニウムは主にジルコニウム精製時の副産物として得られるため、この市場はサプライチェーンの管理に強く影響を受けており、商業規模で高品質なハフニウム材料を生産できる企業の数は限られています。オラノ・マイニング社とフラマトーム社は、ジルコニウムおよび核燃料のサプライチェーンにおける専門知識を活かし、原子力関連のハフニウム用途において強固な地位を維持しています。一方、ATI社とH.C.スターク・ソリューションズ社は、航空宇宙、防衛、および産業用途向けの高度なハフニウム金属、合金、および高性能材料に注力しています。マテリオン・コーポレーション、東ソー株式会社、アメリカン・エレメンツ、スタンフォード・アドバンスト・マテリアルズ、LTSリサーチ・ラボラトリーズ、グッドフェロー・コーポレーションといった企業は、半導体、光学コーティング、および研究用途向けのハフニウム金属、酸化ハフニウム(HfO₂)、スパッタリングターゲット、粉末、特殊形状製品などの高純度ハフニウム製品を供給することで、下流市場を強化しています。
ハフニウム市場の主要企業には、ATI Inc.、Framatome、Orano Mining、Materion Corporation、American Elements、Stanford Advanced Materials、Tosoh Corporation、H.C. Starck Solutions、LTS Research Laboratories、およびGoodfellow Corporationなどが挙げられます。
ハフニウム市場の最近の動向
2026年5月 – Critical Metals Corp.が、西半球における潜在的なハフニウム供給源として「Tanbreez」プロジェクトを推進
クリティカル・メタルズ社は、プロジェクトの分析結果により副産物としてのハフニウムが安定して確認されたことを受け、「タンブリーズ」プロジェクトが将来的に欧米におけるハフニウムの供給源となる可能性を強調しました。同社はまた、3,000万米ドル規模の事業加速プログラムを推進するとともに、オフテイク契約や下流精製に関するパートナーシップに関する協議を継続し、ハフニウムのサプライチェーンの多様化に向けた取り組みを支援しています。
2026年3月 – 半導体および先端材料用途においてハフニウムの需要が堅調に推移
半導体の継続的な微細化、先進的なゲートスタック技術、航空宇宙用途、および原子力技術により、ハフニウム含有材料への需要拡大が後押しされています。業界分析によると、トランジスタの微細化や超高温材料への需要が高まっていることが、ハフニウムの戦略的重要性をさらに高めているとのことです。
2026年3月 – ATI社が先進的なハフニウム含有材料分野での地位を強化
ATIは、航空宇宙、防衛、エレクトロニクス、半導体技術などの高性能用途向けに、ハフニウムを含む先端材料の開発を継続しました。ハフニウム含有金属前駆体はエレクトロニクス分野で使用されており、一方、ATIの幅広い反応性金属に関する技術力は、高温・高性能材料を必要とする用途を支えています。
2026年2月 – 米国におけるジルコニウムおよびハフニウムのサプライチェーンへの注目が高まる
米国地質調査所(USGS)の『2026年鉱物商品概要』では、ジルコニウムおよびハフニウムのサプライチェーンにおける継続的な動向が取り上げられました。2025年、米国の未加工ハフニウムの輸出は減少した一方で輸入は増加し、中国とドイツが未加工ハフニウムの世界有数の輸出国として挙げられたことから、供給源の多様化の重要性が浮き彫りになりました。
2026年1月 – 半導体グレード材料におけるハフニウム加工の重要性が高まる
先端電子材料への需要が高まる中、四塩化ハフニウムや高純度ハフニウム化合物は、半導体製造において戦略的な重要性を増しています。中国のハフニウム・ジルコニウム生産企業は、高純度材料の用途に対応するため、分離、精製、および下流のハフニウム製品に至るまでの生産能力を拡大しています。
2026年1月 – インド、国産ハフニウム生産能力の開発を継続
インドのC-METは、年間約320kgの生産能力を持つ国産ハフニウムスポンジ製造施設を建設し、稼働を開始しました。この取り組みは、高温合金向けのハフニウム金属の国内生産を支援するとともに、特殊な原子力用途への供給拡大に向けた基盤を築くものです。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データソースからのデータポイント
- 市場の概要
- 地域別概要
- 用途別
- 概要
- 市場規模分析および前年比成長率分析(%)(用途別)
- 市場魅力指数(用途別)
- 半導体製造
- 原子力
- 航空宇宙・防衛
- プラズマ切断装置
- 光学コーティング
- 工業用セラミックス
- その他
- 概要
市場動向影響要因成長要因高度な半導体デバイスへの需要の高まりにより、高純度酸化ハフニウム(HfO₂)の消費量が増加しています。原子力発電インフラの拡大により、原子炉制御棒や原子力安全部品における高い中性子吸収能力から、ハフニウムの需要が牽引されています。重要鉱物のサプライチェーンの安全確保への注目が高まっていることから、ハフニウムの精製、分離技術、および戦略的資材の調達への投資が促進されています。制約要因限られた供給業者によるハフニウム生産の集中は、サプライチェーンのリスクを生み出し、市場の柔軟性を低下させています。ハフニウム含有材料のリサイクルインフラが限られているため、二次供給の確保が困難となり、一次供給源への依存度が高まっています。ジルコン鉱石の供給変動やジルコニウム産業の動向は、ハフニウムの供給状況や価格の安定性に直接的な影響を及ぼします。機会高度な半導体材料に対する需要の高まり原子力エネルギー開発の拡大高性能ハフニウム合金およびコーティングの開発トレンド先進的な半導体製造における酸化ハフニウム(HfO₂)の採用拡大半導体サプライチェーンのセキュリティへの注目の高まり新興エレクトロニクス分野におけるハフニウム・ジルコニウム酸化物(HfZrO₂)への関心の高まり影響分析業界分析地政学的リスクおよびサプライチェーンへの影響サプライチェーンの制約原材料へのアクセス貿易政策の変更社会的および患者中心の要因先進的な医療技術への需要の高まり信頼性の高いエネルギーインフラに対する世論の関心の高まりより安全で効率的な医療機器への需要経済的要因プレミアム価格設定を支える供給制約先進材料生産への設備投資の増加先進半導体製造能力の拡大価格分析価格透明性の動向プレミアム製品とジェネリック製品の価格設定償還モデルの変化規制分析政策の最新動向コンプライアンスの現状規制の執行製品タイプ別はじめに市場規模分析および前年比成長率分析(%)、製品タイプ別市場魅力指数、製品タイプ別ハフニウム金属酸化ハフニウム(ハフニア/HfO₂)炭化ハフニウム窒化ハフニウムハフニウム合金その他グレード別概要市場規模分析および前年比成長率分析(%)、グレード別市場魅力指数、グレード別高純度ハフニウム超高純度ハフニウム商用グレードハフニウム形態別概要市場規模分析および前年比成長率分析(%)、形態別市場魅力指数(形状別)粉末スポンジ棒・ロッドシート・プレートその他の形状
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM10238
- サーマルインパルスヒートシーラーの世界市場2025:メーカー別、地域別、タイプ・用途別
- 家電用接着剤の世界市場規模調査:製品別(ゴム、アクリル、シリコーン)、用途別(洗濯機、調理台、エアコン、電子レンジ&オーブン)、地域別予測:2022-2032年
- 耐熱セラミックのグローバル市場(~2033):用途別(産業、輸送、石油化学&化学)、地域別
- トリアムシノロンアセトニドアセテートの世界市場
- 世界の自動車通信プロトコル市場規模/シェア/動向分析レポート(2025年~2033年):パワートレイン、安全&ADAS、その他
- 2-ヒドロキシ-4-メチルピリミジン(CAS 15231-48-8)の世界市場2020年~2025年、予測(~2030年)
- 電動マウンテンバイクの世界市場規模は2032年までにCAGR 9.5%で拡大する見通し
- 冷凍春巻の世界市場
- 二酸化スズの世界及び日本市場2026年:種類別(アンチモン添加酸化スズ、フッ素添加酸化スズ、インジウム添加酸化スズ)
- ヨーロッパのクリーンルーム技術の世界市場規模は2031年までにCAGR 6.8%で拡大する見通し
- PC SSDの世界及び日本市場2026年:種類別(M.2 SSD、PCIe SSD)
- ミリ波技術市場:グローバル予測2025年-2031年