市場概要
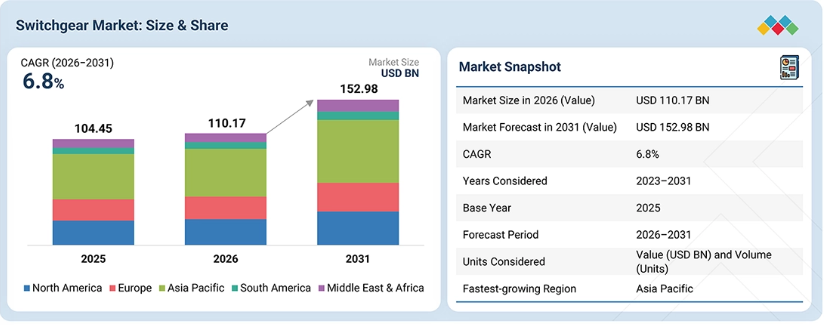
開閉装置市場は、2026年に1,101億7,000万米ドルと推計されており、2031年までに1,529億8,000万米ドルに達すると予測されています。予測期間中は年平均成長率(CAGR)6.8%で成長すると見込まれています。スイッチギア市場の成長を牽引しているのは、世界中で加速している送電網の近代化と電化への投資です。電力会社は、老朽化した数十年前からのインフラを、遠隔監視、故障検知、予知保全が可能なデジタル化され、IoT対応のスイッチギアに置き換えています。再生可能エネルギー、特に太陽光や風力発電の容量が急速に拡大していることも主要な推進要因となっています。これは、新規の発電設備にはすべて、系統連系、変電所の保護、および送電のために開閉装置が必要となる一方で、再生可能エネルギーの間欠的かつ変動しやすい性質により、電力会社は双方向の電力の流れに対応できる、よりスマートで高速な切り替えが可能な機器の導入を迫られているためです。アジア太平洋地域全体での産業の拡大に加え、新興経済国における都市化や一人当たりの電力消費量の増加が、送配電インフラへの新たな巨額の投資を牽引しており、インドや東南アジア諸国などで政府が支援する農村電化や送電網拡張プログラムが、需要をさらに拡大させています。
市場規模と予測
2025年の市場規模:1,044.5億米ドル
2026年の市場規模:1,101.7億米ドル
2031年の予測市場規模:1,529.8億米ドル
CAGR(2026年~2031年):6.8%
アジア太平洋地域:2026年から2031年にかけて7.2%のCAGRが見込まれる、最も急成長している地域市場です。
主なポイント
アジア太平洋地域は、2026年から2031年にかけて7.2%のCAGRを記録し、開閉装置市場において最も急成長する地域になると予測されています。
2025年には、空気絶縁開閉装置セグメントが最大の市場シェアを占めました。
予測期間中は、屋外設置がより高いCAGRを記録する見込みです。
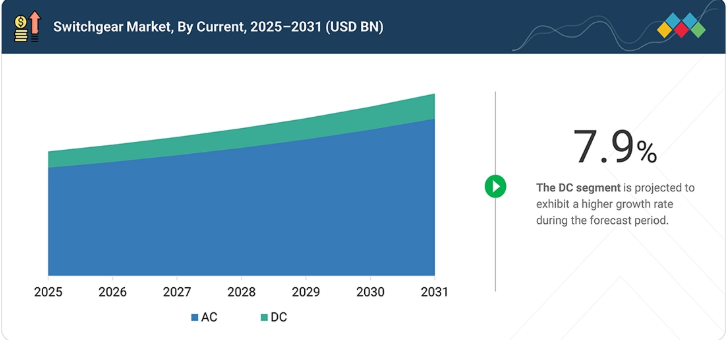
予測期間中は、直流(DC)セグメントがより高いCAGRを記録すると予測されています。
電圧別では、2025年に高電圧(220 kV以上)セグメントがスイッチギア市場全体の最大のシェアを占めました。
エンドユーザー別では、2025年に電力事業者が最大の市場シェアを占めました。
開閉装置市場の主要企業には、ABB(スイス)、イートン(アイルランド)、シュナイダーエレクトリック(フランス)、GEバーノバ(米国)、シーメンス(ドイツ)があり、各社は開閉装置市場でのシェア拡大に向けて様々な戦略を展開しています。
Ayr Energy, Inc.(米国)およびSunward Technology Co., Ltd.(中国)は、強力な製品エコシステムと市場浸透力を背景に、市場において影響力のあるスタートアップ/中小企業/リーダーとしての地位を確立しています。
AIワークロード、クラウドコンピューティング、ハイパースケール拡大に牽引されたデータセンターの爆発的な成長により、ミッションクリティカルな施設において、無停電の電力供給、故障の隔離、および冗長性を確保するための信頼性の高い中低圧開閉装置に対する前例のない需要が生まれています。北米や欧州のような成熟市場では、異常気象に対する電力網のレジリエンス向上に向けた取り組みに加え、老朽化した資産の更新サイクルが相まって、負荷の伸びが鈍化している中でも安定した需要が維持されています。さらに、電気自動車(EV)充電インフラの展開加速や、マイクログリッドや分散型エネルギー資源を通じた脱炭素化および電力網の分散化に向けた広範な取り組みにより、コンパクトで環境に優しく、モジュール式の開閉装置ソリューションの潜在市場が拡大しています。これは、電力網の信頼性とエネルギー安全保障に向けた、公益事業者と民間産業プレーヤーの双方からの設備投資の増加によって、さらに後押しされています。
顧客の顧客に影響を与えるトレンドと変革
開閉装置業界は、収益構成の根本的な変革を遂げており、従来の技術依存型の収益源から、技術主導型の新たな成長モデルへと移行しつつあります。近い将来、6つの新興技術が顧客の収益構造を再定義することになるでしょう。それらは、SF6フリー/グリーンガス絶縁開閉装置、デジタル変電所およびIEC 61850準拠の開閉装置、ソリッドステート開閉装置/遮断器、データセンターおよびEVインフラ向け直流開閉装置、設置スペースが限られた用途向けのコンパクト/モジュラー型GIS、そしてAI/IoT対応の予知保全プラットフォームです。こうした変革はバリューチェーン全体に波及しており、環境規制の強化を受けて送配電事業者はSF6の段階的廃止ロードマップを加速せざるを得なくなり、産業・商業分野の事業者はデジタルグリッドへの対応に向けた投資を迫られ、データセンター運営者はAIやクラウド主導の電力需要を支えるために直流対応インフラの構築を推進し、再生可能エネルギーや洋上風力発電の開発事業者は、投資哲学を純粋な設備投資志向からライフサイクル価値の創出を重視する姿勢へと転換するよう促されています。総じて、これらの変化は、従来の収益源からこうした新興技術分野への転換に失敗した顧客は、今後数年間で市場の収益基盤が根本的に再構築されるにつれ、競争上の優位性を失うリスクがあることを示唆しています。
主要企業・市場シェア
市場エコシステム
開閉装置市場のエコシステムは、原材料の調達からエンドユーザーによる消費に至るまで、バリューチェーン全体に及びます。上流段階では、オールービス(ドイツ)やアルセロール・ミッタル(ルクセンブルク)といった原材料サプライヤーが、開閉装置の製造に不可欠な銅や鋼などの重要な原材料を供給しています。一方、TEコネクティビティ(スイス)やフェニックス・コンタクト(ドイツ)などの部品メーカーは、開閉装置の組み立てに不可欠なコネクタ、リレー、制御部品を供給しています。製造分野では、イートン(アイルランド)やABB(スイス)といった世界的な大手企業が主導的な地位を占めており、シーメンス・エナジー(ドイツ)やシュナイダーエレクトリック(フランス)などの主要企業も、あらゆる電圧クラスにわたる幅広い開閉装置ソリューションの設計・生産を行っています。流通面では、レクセル(フランス)やグレイバー(米国)といった企業が、エンドマーケットへのラストマイルでの供給と物流支援を担っています。最後に、需要側においては、中国国家電網公司(中国)やナショナル・グリッド(英国)などの電力会社や産業コングロマリットが、送電、配電、および産業用電力インフラ向けの開閉装置の調達を牽引する主要なエンドユーザーとなっています。この相互に連携したエコシステムは、開閉装置業界の複雑で多層的な性質を浮き彫りにしており、価値の創出や競争上の優位性は、サプライヤー、メーカー、流通業者、エンドユーザー間の関係に依存しています。
地域
予測期間中、アジア太平洋地域が開閉装置市場を牽引
アジア太平洋地域の開閉装置市場は、2026年に471億4,000万米ドルと推定され、2031年までに668億5,000万米ドルに達すると予測されており、予測期間中は年平均成長率(CAGR)7.2%で成長すると見込まれています。アジア太平洋地域における配電盤市場の著しい成長は、中国、インド、東南アジア全域での急速な工業化と都市化に加え、高まる電力需要と送電網の電化を支えるための、政府主導による送配電インフラへの巨額の投資によって牽引されています。中国における再生可能エネルギーの積極的な導入と超高圧送電網の拡張、およびインドの野心的な農村電化と「Power for All」イニシアチブは、あらゆる電圧クラスにわたる開閉装置の膨大な調達パイプラインを生み出しています。一方、シンガポール、日本、インドなどの市場におけるクラウドコンピューティングやAIインフラへの投資に後押しされた、同地域でのデータセンター建設の急拡大は、信頼性の高い中低圧開閉装置に対する強い需要を生み出しています。さらに、同地域における太陽光・風力発電容量の拡大への移行加速、電気自動車(EV)の普及拡大、スマートグリッドの近代化やデジタル変電所への注目の高まりにより、電力会社や産業関係者は、次世代のデジタル対応型で、SF6フリー化が進む開閉装置ソリューションの採用を迫られています。これに加え、製造およびインフラ分野への外国直接投資の増加も相まって、アジア太平洋地域は2031年まで、最も成長が速く、最大の地域市場としての地位を維持し続ける見込みです。
開閉装置市場:企業評価マトリックス
シュナイダーエレクトリック(フランス)は、幅広い製品ポートフォリオ、世界中の電力会社との強固な関係、そしてSF6フリーおよびデジタル開閉装置のイノベーションにおけるリーダーシップを背景に、開閉装置市場における主要企業として際立っています。対照的に、WEG(ブラジル)は、競争力のある価格設定とラテンアメリカ全域での強固な基盤、そしてアジアでの存在感の拡大を活かし、急成長中のチャレンジャーとして台頭しており、今後、中電圧および産業用開閉装置分野において注目すべき勢力としての地位を確立しつつあります。
主要市場プレイヤー
ABB (Switzerland)
Schneider Electric (France)
Eaton (Ireland)
Siemens (Germany)
GE Vernova (US)
Mitsubishi Electric Corporation (Japan)
TOSHIBA CORPORATION (Japan)
Siemens Energy (Germany)
Hitachi Energy Ltd. (Switzerland)
WEG (Brazil)
CHINT Group (China)
CG Power and Industrial Solutions Limited (India)
HD Hyundai Electric Co., Ltd. (South Korea)
HYUSONG HEAVY INDUSTRIES (South Korea)
Fuji Electric Co., Ltd. (Japan)
LS ELECTRIC Co., Ltd (South Korea)
TBEA Co., Ltd. (China)
Ormazabal (Spain)
Bharat Heavy Electricals Limited (India)
MEIDENSHA CORPORATION (Japan)
TGOOD Global Ltd. (China)
S&C Electric Company (US)
G&W Electric (US)
Sieyuan Electric Co., Ltd. (China)
nVent (UK)
【目次】
1
はじめに
29
2
エグゼクティブ・サマリー
35
3
プレミアム・インサイト
42
4
市場概要
コストの上昇や労働力不足といった課題があるにもかかわらず、電力需要の急増と再生可能エネルギーの拡大が開閉装置市場を牽引しています。
47
4.1
はじめに
4.2
市場動向
4.2.1
推進要因
4.2.1.1
世界的な発電量の持続的な成長と地域ごとの需要拡大
4.2.1.2
データセンターの電力需要の急速な伸びが、高密度開閉装置の導入を加速させています
4.2.1.3
風力、太陽光、水力発電における再生可能エネルギーの設備容量の増加が、新しい変電所および系統連系用開閉装置の需要を牽引しています
4.2.1.4
建築、産業、輸送分野におけるエネルギー効率向上のための投資の増加により、老朽化した低・中電圧開閉装置の交換が進んでいます。
4.2.2
制約要因
4.2.2.1
銅およびアルミニウム価格の変動が、投入コストを押し上げ、バリューチェーン全体でメーカーの利益率を圧迫しています。
4.2.3
機会
4.2.3.1
電気自動車の販売台数の増加と充電インフラの拡充により、特殊な開閉装置システムへの需要が高まっています。
4.2.3.2
世界的な洋上風力発電所の設置が加速しており、特殊でコンパクト、かつ高付加価値の開閉装置システムに対する需要が拡大しています。
4.2.3.3
世界の電力セクターへの投資が持続的に増加していることから、送電および配電の開閉インフラへの資本配分が増加しています。
4.2.4
課題
4.2.4.1
高度な開閉装置システムの設置、運用、および保守を行う熟練した技術者の不足 4.3
4.3
満たされていないニーズと未開拓分野 4.4
4.4
相互接続された市場とセクター横断的な機会 4.5
4.5
新たなビジネスモデルとエコシステムの変容
4.6
ティア1/2/3の主要企業による戦略的動き
5
業界の動向
競争環境およびマクロ経済の観点から、世界のエネルギーおよびデータ分野における戦略的変容を明らかにします。
67
5.1
ポーターの5つの力分析
5.1.1
競争の激しさ
5.1.2
新規参入の脅威
5.1.3
供給者の交渉力
5.1.4
購入者の交渉力
5.1.5
代替品の脅威
5.2
マクロ経済の見通し
5.2.1
はじめに
5.2.2
GDPの動向と予測
5.2.3
データセンター業界の動向
5.2.4
再生可能エネルギー業界の動向
5.3
バリューチェーン分析
5.4
エコシステム分析
5.5
価格分析
5.5.1
電圧別スイッチギアの価格帯(2025年)
5.5.2
地域別スイッチギアの平均販売価格の推移(2022年~2025年)
5.6
貿易分析
5.6.1
輸入シナリオ(HSコード 853720)
5.6.2
輸出シナリオ(HSコード 853720)
5.6.3
輸入シナリオ(HSコード 853521)
5.6.4
輸出シナリオ(HSコード 853521)
5.6.5
輸入シナリオ(HSコード 853529)
5.6.6
輸出シナリオ(HSコード 853529)
5.7
主要な会議およびイベント(2026年~2027年)
5.8
顧客の事業に影響を与えるトレンド/ディスラプション(変革)
5.9
投資および資金調達のシナリオ
5.10
ケーススタディ分析
5.10.1
シーメンス・エナジーのSF6フリー開閉装置を採用したホーンシー3洋上風力発電所
5.10.2
TGood社のプレハブ式中圧開閉装置を採用したウェスタン・ダウンズ蓄電池エネルギー貯蔵システム
5.10.3
GE Vernova社がアダニ社向けに納入したカヴダ再生可能エネルギーゾーンの高圧送電インフラ
5.11
米国関税の影響 – 開閉装置市場
5.11.1
はじめに
5.11.2
主な関税率
5.11.3
価格への影響分析
5.11.4
国・地域への影響
5.11.4.1
米国
5.11.4.2
欧州
5.11.4.3
アジア太平洋地域
5.11.5
エンドユーザーへの影響
6
技術の進歩、AIによる影響、特許、イノベーション、および将来の応用
AIによるイノベーションは、環境効率に優れた自律的なグリッドエコシステムと、スイッチギア市場における変革的な進歩を推進しています。
98
6.1
主要な新興技術
6.1.1
ソリッドステート開閉装置および遮断器
6.1.2
SF6フリーかつ環境効率の高いガス絶縁技術
6.2
補完技術
6.2.1
デジタル変電所およびIEC 61850ベースの通信プラットフォーム
6.2.2
AIおよびIoTを活用した予知保全プラットフォーム
6.3
関連技術
6.3.1
バッテリーエネルギー貯蔵システム
6.3.2
パワーエレクトロニクスおよびワイドバンドギャップ半導体
6.4
技術・製品ロードマップ
6.4.1
短期(2026年~2028年) | 基盤整備およびコンプライアンス主導の導入
6.4.2
中期(2028年~2031年)|スケールアップとデジタルネイティブな統合
6.4.3
長期(2031年~2035年以降)|自律型で完全電動化されたグリッドエコシステム
6.5
特許分析
6.6
将来の応用例
6.7
AI/汎用AIが開閉装置市場に与える影響
6.7.1
主なユースケースと市場の可能性
6.7.2
開閉装置製造におけるOEM各社が採用しているベストプラクティス
6.7.3
開閉装置市場におけるAI/ジェネレーティブAI導入に関する事例研究
6.7.4
相互接続されたエコシステムと市場プレイヤーへの影響
6.7.5
AI/汎用AI(GEN AI)を統合した開閉装置の導入に対する顧客の準備状況
6.8
成功事例と実世界での応用例
7
規制環境と持続可能性への取り組み
世界的な規制や環境基準が、開閉装置市場における持続可能な取り組みをどのように推進しているかを探ります。
114
7.1
地域ごとの規制とコンプライアンス
7.1.1
規制機関、政府機関、およびその他の組織
7.1.2
業界標準
7.2
サステナビリティの取り組み
7.3
規制政策がサステナビリティの取り組みに与える影響
7.4
認証、表示、および環境基準
8
顧客環境と購買者の行動
ステークホルダーの影響、未充足のニーズ、および購買決定を左右する収益性の要因について洞察を得ることができます。
124
8.1
意思決定プロセス
8.2
購買プロセスに関与する主要なステークホルダーとその評価基準
8.2.1
購買プロセスにおける主要なステークホルダー
8.2.2
購買基準
8.3
導入障壁と内部的な課題
8.4
さまざまなエンドユーザーの満たされていないニーズ
8.5
市場の収益性
9
絶縁方式別開閉装置市場
2031年までの市場規模および成長率予測分析(単位:10億米ドル) | データ表8点分
133
9.1
はじめに
9.2
空気絶縁開閉装置(AIS)
9.2.1
低コストと簡便性が導入を促進する要因となります。
9.3
ガス絶縁開閉装置(GIS)
9.3.1
コンパクトかつ高信頼性の送電網拡張に最適な技術として選ばれています。
9.4
その他の絶縁方式別市場分析
10
開閉装置市場(設置場所別)
2031年までの市場規模および成長率予測分析(単位:10億米ドル) | データ表6つ分 | 139 | 10.1 | はじめに | 10.2 | 屋内 | 10.2.1 | スペース効率に優れた都市部および産業用インフラにおける最適な選択肢 | 10.3 | 屋外 | 10.3.1 | 屋外設置における課題と利点 | 10.3.2 | 屋外設置における課題と利点 | 10.3.3 | 屋外設置における課題と利点 | 10.3.4 | 屋外設置における課題と利点 | 10.3.5 | 屋外設置における課題と利点 | 10.3.6 | 屋外設置における課題と利点 | 10.3.7 | 屋外設置における課題と利点 | 10.3.8 | 屋外設置における課題と利点 | 10.3.9 | 屋外設置における課題と利点 | 10.3.10 | 屋外設置における課題と利点 | 10.3.11 | 屋外設置における課題と利点 | 10.3.12 | 屋外設置における課題と利点 | 10.3.13 | 屋外設置における課題と利点 | 10.3.14 | 屋外設置における課題と利点 | 10.3.15 | 屋外設置における課題と利点 | 10.3.16 | 屋外設置における課題と利点 | 10.3.17 | 屋外設置における課題と利点 | 10.3.18 | 屋外設置における課題と利点 | 10.3.1
屋内設置型
10.2.1
スペースを最適化した都市および産業インフラにおける最適な選択肢です。
10.3
屋外設置型
10.3.1
ユーティリティ規模のプロジェクトの拡大と再生可能エネルギーインフラの成長が市場を牽引します。
11
電圧別スイッチギア市場
2031年までの市場規模および成長率予測分析(単位:10億米ドル) | データ表8点
144
11.1
はじめに
11.2
低電圧(1 kV以下)
11.2.1
「メーター後方」電力システムの台頭が市場を牽引
11.3
中電圧(2~36 kV)
11.3.1
多様な高負荷用途が導入を促進する見込みです。
11.4
高電圧(36 kV超)
11.4.1
送電網の拡張と長距離送電が開閉装置の需要を牽引する見込みです。
12
スイッチギア市場(電流別)
2031年までの市場規模および成長率予測分析(単位:10億米ドル) | データ表6つ
150
12.1
はじめに
12.2
交流(AC)
12.2.1
引き続き世界のスイッチギア需要の基盤となる
12.3
直流(DC)
12.3.1
電化の進展に伴い、スイッチギア市場で最も急成長しているセグメントとして台頭しています。
13
スイッチギア市場(エンドユーザー別)
2031年までの市場規模および成長率予測分析(単位:10億米ドル) | データ表16件
154
13.1
はじめに
13.2
電力事業者
13.2.1
送電網への投資拡大が市場を牽引する見込みです。
13.3
産業
13.3.1
重工業分野における電化の進展に伴い、産業施設での需要は堅調に推移しています。
13.4
商業
13.4.1
建物の電力消費量が増加するにつれ、商業施設における開閉装置の需要が拡大しています。
13.5
データセンター
13.5.1
デジタルインフラの需要急増が市場を牽引します。
13.6
再生可能エネルギー
13.6.1
風力および太陽光発電容量が記録的なペースで拡大する中、開閉装置の需要を持続的に牽引しています。
13.7
EV充電インフラ
13.7.1
交通の電化が加速し、系統連系ニーズが高まるにつれ、勢いを増しています。
13.8
その他のエンドユーザー
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:EP 3021
- クラウドベースVDI市場レポート:展開タイプ別(プライベート、パブリック、ハイブリッド)、エンドユーザー別(中小企業、大企業)、業種別(BFSI、政府機関、ヘルスケア、通信・IT、教育、その他)、地域別 2024-2032
- 世界の人工呼吸&麻酔用マスク市場(2026~2033):市場規模、シェア、動向分析
- ソーダライムの世界市場
- 世界のT25-DMP市場
- ジフェニルアミンの中国市場:溶融ジフェニルアミン、ジフェニルアミンチップ
- 軟性内視鏡の世界市場規模は2034年までにCAGR 5.1%で拡大する見通し
- デング熱迅速検査キットの世界及び日本市場2026年:種類別(NS1抗原検出、IgM抗体検出、IgG抗体検出)
- 世界のピリジン-2-メタノール市場
- ピレトリン1の世界市場
- 特殊食品原料の中国市場:香料、着色料、テクスチャー、機能性食品素材、甘味料、保存料、酵素、その他
- スルーホール受動部品の世界市場2026年~2034年:用途別(民生用電子、IT&通信、自動車、産業用、航空宇宙&防衛、医療、その他)
- ゴム加工用オイルの世界及び日本市場2026年:種類別(ナフテン系、パラフィン系、芳香族系)