市場概要
アルミニウム・リチウム合金市場の規模と2035年までの予測
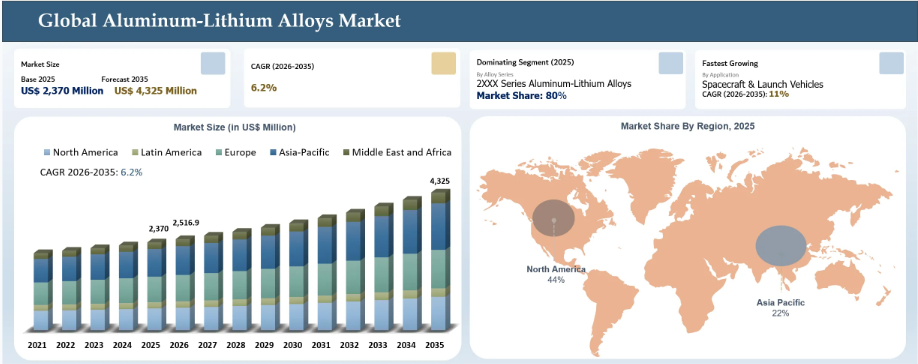
世界のアルミニウム・リチウム合金市場は、2025年に2,370百万米ドルに達し、2035年までに4,325百万米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)6.2%で成長すると見込まれています。重量の軽減により燃費効率と積載能力が向上することから、民間、軍事、宇宙航空の各分野における様々な用途向けに、軽量かつ高強度の構造用材料への需要が高まっていることが、市場の勢いを後押ししています。国際航空運送協会(IATA)の報告書によると、2025年の旅客需要(RPK)は前年比5.3%増加しました。これにより、航空各社は機材数の拡大に動き、航空機の生産が維持されています。また、エアバス社は2025年に793機の民間航空機を納入しました。これは、胴体、主翼、極低温システムにアルミニウム・リチウム合金を広範に採用した先進的な航空機への継続的な投資の結果です。合金冶金学および精密工学分野における継続的な開発は、製品の受容をさらに後押ししています。しかしながら、生産コストの高さと航空宇宙産業の認定基準は、より広範な普及における主要な障壁となっています。
本研究は、AIが高品質なアルミニウム・リチウム合金の開発に関連する時間と費用を大幅に削減できることを示しています。2026年6月、学術誌『Nature』は、アルミニウム・リチウム合金の開発を加速させるために、機械学習に基づく多目的能動学習最適化(MALO)手法を用いた研究を発表しました。研究者らは約2,800万種類の合金をスクリーニングし、わずか9種類の合金を用いて実験を行った結果、強度266 MPa・cm³/g、伸び5%、比弾性率30.5 GPa・cm³/gを有する最適なアルミニウム・リチウム合金の組成を明らかにしました。
アルミニウム・リチウム合金市場の主なポイント
2025年には、北米が地域市場シェアの44%を占め、世界市場を牽引しました。企業レベルでは、Constellium SEが世界の航空宇宙用アルミニウム・リチウム製品市場において、推定19.5%のシェアを占めました。
2XXXシリーズのアルミニウム・リチウム合金は、2025年に80%の市場シェアを確保し、この分野を席巻しました。この圧倒的なシェアは、AA 2050やAA 2060のような軽量構造用グレードに対する航空宇宙分野からの高い需要に支えられています。
2025年、米国の航空宇宙・防衛産業の総売上高は9,886億米ドルに達しました。この経済生産高は5,000億米ドルの価値を生み出し、米国の総GDPの1.6%を占めました。
摩擦撹拌接合(FSW)を併用した先進的なアルミニウム合金の採用により、航空機の主翼構造の重量を最大20%削減することに成功しました。一方、航空宇宙分野におけるアルミニウムの総使用量は、2024年から2029年にかけて年率8%で増加すると予測されています。
アルミニウム・リチウム合金市場の業界動向と戦略的洞察
民間航空機の生産拡大が、アルミニウム・リチウム合金に対する長期的な需要を後押ししています。航空機の生産台数の増加に伴い、機体パネル、主翼構造、床ビーム、および極低温燃料タンク向けの軽量構造材料の調達が増加しています。
OEM各社は、従来の航空宇宙用アルミニウムグレードよりも、次世代のアルミニウム・リチウム合金を優先しています。メーカー各社は、認証要件を満たしつつ構造重量を削減するため、密度が低く、剛性が高く、優れた損傷許容性と耐食性を備えた独自の合金群を採用しています。
先進的な製造技術により、アルミニウム・リチウム合金の用途が拡大しています。航空宇宙メーカーは、摩擦撹拌溶接、精密押出成形、積層造形を統合し、組立の複雑さを軽減し、構造効率を向上させ、材料の無駄を削減しながら軽量部品を製造しています。
循環型材料戦略が競争上の差別化要因となりつつあります。航空機メーカーや合金メーカーは、航空宇宙グレードのアルミニウムスクラップを回収し、それを再溶解して新しい高性能合金に再生するためのクローズドループ型アルミニウムリサイクルシステムに投資しています。
宇宙開発プログラムは、アルミニウム・リチウム合金の採用を加速させ続けています。現代の打ち上げロケットや極低温推進剤タンクでは、Al-Li合金の採用がますます増えています。これは、Al-Li合金が低密度、高い破壊靭性、優れた極低温性能を備えているため、より高いペイロード容量と構造的信頼性の向上を実現できるからです。
アルミニウム・リチウム合金市場のディスラプション分析
航空機メーカーが次世代の民間航空機を開発するにあたり、炭素繊維強化プラスチック(CFRP)複合材や熱可塑性複合材料をますます選択するようになっていることから、アルミニウム・リチウム合金市場は変革の渦中にあります。効率の向上と排出ガスの削減に向けた業界の取り組みにより、機体構造における複合材料の使用が増加し、その結果、胴体や翼の特定の用途におけるアルミニウム・リチウム合金の市場規模は縮小することになります。エアバス社は、効率性、リサイクル性、軽量性に優れた先進複合材料を用いた新型航空機のコンセプトを開発しています。
一方、アルミニウム・リチウム合金メーカー各社も、金属構造物の競争力を高めるため、新しい軽量合金、摩擦撹拌溶接法、および循環型アルミニウム生産の開発を進めています。2025年6月、ロイター通信は、コンステリウム社が摩擦撹拌溶接を組み合わせた先進的なアルミニウム合金の採用により、航空機の主翼構造の重量を最大20%削減することに成功したと報じました。一方、CRUは、複合材料の使用拡大を背景に、2024年から2029年にかけて航空宇宙用アルミニウムの使用量が年率約8%増加すると予測しています。
アルミニウム・リチウム合金市場のBCGマトリックス:企業評価
「スター」には、コンステリウムSEやアーコニック・コーポレーションなどが挙げられます。これらは、航空宇宙規格に適合した幅広い製品ポートフォリオ、主要航空機メーカーとの長期供給契約、そして高度な製造能力を通じて、アルミニウム・リチウム合金市場で強固な地位を維持しています。「クエスチョンマーク」に位置づけられたCHALCO Aluminum、Southwest Aluminum (SWA) Co., Ltd.、UACJ Corporationなどの企業は、国内の航空機生産の増加や防衛需要に対応するため、航空宇宙用アルミニウムおよびアルミニウム・リチウム合金の生産能力を急速に拡大しています。
「潜在力」カテゴリーには、南山アルミニウム株式会社、KUMZ(カメンスク・ウラルスキー冶金工場)、およびアレリス・コーポレーションが含まれます。これらの企業は、航空宇宙用圧延製品および特殊アルミニウム材料分野での存在感を高めていますが、主要メーカーと比較すると、商用アルミニウム・リチウム合金の製品ポートフォリオは比較的限定的です。「後発企業」カテゴリーには、アルミニウム・リチウム合金市場におけるリオ・ティントおよびアルコア・コーポレーションが含まれます。
民間航空機の生産増加と機隊の近代化により、軽量なアルミニウム・リチウム構造用材料への需要が加速しています
民間航空機の生産拡大と長期的な機隊更新プログラムにより、アルミニウム・リチウム合金への需要が大幅に加速しています。これは、航空機メーカーが燃料効率、積載能力、およびライフサイクル性能を向上させるために、軽量な構造用材料をますます優先しているためです。エアバスによると、航空業界では2025年から2044年の間に、34,250機の単通路機と9,170機のワイドボディ機を含む、計43,420機の新しい旅客機および貨物機が必要になると見込まれています。さらに、これらの納入機の44%(18,930機)は、燃費効率の低い旧型機を置き換えるものであり、世界の就航機数は、2024年末の24,730機から2044年までに49,210機へとほぼ倍増すると予測されています。
航空機生産の受注残の増加に伴い、燃料効率と性能を向上させる軽量かつ高強度の材料への需要が高まっています。『Aerospace Global』によると、2026年6月時点で、エアバスとボーイングの民間航空機受注残の合計は、2026年4月に過去最高の16,683機に達しており、これは現在の生産ペースでは約12年分の生産量に相当します。さらに、2026年4月の民間航空機受注数は164機であり、前年同月比で763%という驚異的な増加を示しており、ワイドボディ機の受注数は2025年4月と比較して840%増加したことが指摘されています。
アルミニウム・リチウム合金の使用を制限してきた要因の一つは、原材料の加工、合金の開発、製造といった工程を通じて、合金製造時に発生するコストの増加です。アルミニウム・リチウム合金は、望ましい軽量性、高強度、および耐疲労性を確保するために、特殊な溶解、鋳造、熱処理などの特別な工程を必要とします。他のアルミニウム合金と比較して、アルミニウムにリチウムを添加すると、合金組成や酸化などの特別な管理が必要となるため、製造プロセスはより複雑になります。2025年、航空宇宙業界は将来の航空機向けに軽量材料を優先する姿勢を維持しました。しかし、航空宇宙分野で使用される他のアルミニウム合金と比較して、アルミニウム・リチウム合金の製造コストが高くなることは、依然として制約要因の一つでした。
本研究は、高性能なアルミニウム・リチウム合金の開発が、合金の組成、熱処理、および微細組織の変化を正確に制御することにかかっていることを示しています。2026年6月、MDPI Materials誌は、2060アルミニウム・リチウム合金の機械的特性および耐食性に対する、さまざまな時効処理およびT₁(Al₂CuLi)析出物の変化の影響を評価した研究を発表しました。その結果、150°Cで48時間行う最適なT8時効処理プロセスにより、2060アルミニウム・リチウム合金は、縦方向で521 MPaの降伏強度、541 MPaの極限引張強度、および11.1%の伸びを達成するとともに、486 MPaの降伏強度、 548 MPaの引張強度、および縦方向で12.2%の伸びを達成しました。
主要企業・市場シェア
アルミニウム・リチウム合金市場のセグメント分析
世界のアルミニウム・リチウム合金市場は、合金シリーズ、製品形態、用途、および地域に基づいてセグメント化されています。
2XXXシリーズアルミニウム・リチウム合金は、航空宇宙構造物や軽量航空機部品への採用が進んでいることから、市場を支配しています
2XXX系アルミニウム・リチウム合金セグメントは、アルミニウム・リチウム合金市場における合金シリーズのカテゴリーにおいて依然として支配的と見なされており、航空宇宙および防衛産業からの軽量かつ高強度の材料に対する需要の高まりにより、2025年には市場シェアの約80%を占めると見込まれています。2XXXシリーズに属する合金には、AA 2050、AA 2055、AA 2060、AA 2090などのグレードがあり、航空機の構造体、胴体、翼、および宇宙船の用途に使用されています。
2025年から2026年にかけて、燃費効率、二酸化炭素排出量の削減、および次世代航空機の開発がますます重視される中、航空宇宙メーカーが従来のアルミニウム合金を先進的な軽量材料に置き換え続けていることから、2XXX系アルミニウム・リチウム合金の採用が加速しています。積載能力と運用効率の向上に焦点を当てた航空機プログラムにより、重要な構造部品へのAl-Li合金の採用が進んでおり、そこでの軽量化は、燃料消費量の削減と性能の向上に直接寄与しています。
航空宇宙産業の近代化と軽量材料の採用が、アルミニウム・リチウム合金市場における北米の優位性を強化
北米地域は、航空宇宙製造における既存のインフラや防衛分野の近代化に加え、同地域における軽量構造材料への高い需要により、2025年には約44%の市場シェアを占め、アルミニウム・リチウム合金市場を支配しています。これは、同地域に、航空機や宇宙機の胴体および翼にアルミニウム・リチウム合金を採用している大手航空機・防衛メーカーが多数存在するためです。航空宇宙産業協会(AIA)によると、2025年の米国の航空宇宙・防衛産業の総売上高は9,886億米ドルに達し、そのうち5,060億米ドルが産業の直接生産高、4,530億米ドル近くが国内サプライチェーン活動によるものでした。また、同産業は5,000億米ドルの経済価値を生み出し、これは米国のGDPの1.6%に相当し、全米で210万人以上の雇用を支えており、材料消費を牽引する航空宇宙製造および防衛活動の規模を浮き彫りにしています。
この提携は、航空機メーカーが軽量化と燃費効率の向上に注力していることを背景に、航空宇宙用途におけるアルミニウム・リチウム合金の商業化が進んでいることを示しています。2025年9月、フランスに拠点を置く先端アルミニウム製品メーカーであるコンステリウムSEは、ブラジルの航空宇宙・防衛航空機メーカーであるエンブラエルS.A.との長期パートナーシップを拡大し、コンステリウムのAirware®アルミニウム・リチウム(Al-Li)合金技術を含む高性能アルミニウムソリューションを供給することとしました。本契約に基づき、コンステリウムは、フランス・イソワールおよび米国ウェストバージニア州レイヴンズウッドにある航空宇宙製造施設を通じて、エンブラエルの民間航空、エグゼクティブジェット、および防衛・セキュリティの各部門を引き続き支援してまいります。
米国のアルミニウム・リチウム合金市場の動向
米国は、確立された航空宇宙・防衛エコシステム、強固な航空機製造基盤、そして民間航空、防衛、宇宙分野における軽量先進材料の継続的な採用により、北米のアルミニウム・リチウム合金市場で支配的な地位を占めています。主要な航空機メーカー、防衛企業、航空宇宙材料サプライヤーが立地していることから、2XXX系アルミニウム・リチウム合金に対する堅調な需要環境が形成されており、同合金は機体構造、主翼部品、打ち上げロケット、軍用機プラットフォームなどで広く使用されています。
これは、アルミニウム・リチウム合金の使用が米国の宇宙計画にとっていかに重要であるかを示す一例です。2025年5月、フランスに拠点を置く先進アルミニウム製品メーカーであるコンステリウムSE社は、アルテミス計画における協力を称えるため、米国ウェストバージニア州レイヴンズウッドにある製造センターでNASAの代表団を迎えました。同社は、NASAがスペース・ローンチ・システム(SLS)ロケットおよびオリオン宇宙船プロジェクトで使用している、自社開発のAirware®アルミニウム・リチウム合金製品および先進アルミニウム合金を製造しています。
カナダのアルミニウム・リチウム合金市場の展望
カナダは、航空宇宙製造エコシステムの拡大、強力な航空機部品生産能力、そして次世代航空用途における軽量材料の採用増加により、北米のアルミニウム・リチウム合金市場において重要な成長要因となりつつあります。同国の航空宇宙産業は、航空機構造、胴体部品、および高強度の航空宇宙用アセンブリに使用される2XXXシリーズアルミニウム・リチウム合金をはじめとする、高度なアルミニウム合金の需要を支えています。
カナダにおけるエアバスA220の生産拡大は、航空宇宙製造エコシステムを強化するとともに、軽量かつ高性能な構造用材料への需要を高めています。2025年6月、カナダ外務省、フランスに拠点を置く航空宇宙・民間航空機メーカーのエアバスSE、およびポーランドに拠点を置く民間航空会社のLOTポーランド航空は、パリ航空ショーにおいて、大規模な航空機購入契約を締結したことを発表しました。LOTは、エアバスA220型機40機(A220-100型20機、A220-300型20機)の確定発注を行い、さらに44機分の購入権を確保しました。エアバスA220プログラムは、カナダ・ケベック州ミラベルで製造されており、カナダの航空宇宙サプライチェーンを支えています。同プログラムは、カナダ国内で4,500人以上の航空宇宙関連雇用を創出しています。
アルミニウム・リチウム合金市場の競争環境
アルミニウム・リチウム合金市場は、3つの主要な参入者グループによって特徴づけられています。それらは、一貫生産を行う一次アルミニウムメーカー、航空宇宙グレードの圧延・押出製品メーカー、そして民間航空、防衛、宇宙プログラム向けにサービスを提供する専門のアルミニウム・リチウム合金サプライヤーです。Constellium SE、Arconic Corporation、Alcoa Corporation、Rio Tinto、CHALCO Aluminum、Southwest Aluminum(SWA)、UACJ Corporation、Nanshan Aluminumといった企業は、航空宇宙用材料の認定、航空機OEMメーカーとの長期供給契約、先進的な合金の開発、および製造能力を通じて競争を繰り広げています。アルミニウム・リチウム合金には独自の冶金技術、厳格な航空宇宙認証、そして多額の設備投資が必要であるため、市場は依然として高度に集中した状態が続いています。コンステリウムSEは、エアバス、ボーイング、その他の航空宇宙メーカーに供給する航空宇宙用プレート、シート、押出材における強力な存在感を背景に、2025年には世界の航空宇宙用アルミニウム・リチウム製品市場で約19.5%のシェアを占めると推定されています。同様に、アルコア・コーポレーションは高性能航空宇宙用アルミニウム製品の主要サプライヤーとしての地位を維持しており、リオ・ティントは航空宇宙用途向けの低炭素アルミニウム製品の提供を拡大し続けています。これらの企業は、合金の性能、生産能力、持続可能性への取り組み、および航空宇宙OEMメーカーとの長期的な戦略的パートナーシップを競い合っています。
主要企業には、Constellium SE、Arconic Corporation、Rio Tinto、Alcoa Corporation、CHALCO Aluminum、Southwest Aluminum (SWA) Co., Ltd.、UACJ Corporation、およびNanshan Aluminum Co., Ltd.が含まれます。
主な動向
2025年12月:中国を拠点とするアルミニウム加工・先端アルミニウム材料メーカーである広西南南アルミニウム加工有限公司と、中国を拠点とする先端材料・航空宇宙合金技術企業である湖南インノチャイナ・アドバンスト・マテリアルズ有限公司は、第3世代アルミニウム・リチウム(Al-Li)合金の共同開発および実用化に向けた戦略的協力協定を締結しました。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- 包括的分析
- 市場シェア分析
- 主要な一次インタビューからのデータ
- 主要な二次データベースからのデータ
- 市場概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- 民間航空機の生産台数の増加と機体の近代化により、軽量なアルミニウム・リチウム構造用材料への需要が加速しています。
- 防衛用航空機の近代化および軍用航空機の調達が、高強度で耐疲労性に優れたアルミニウム・リチウム合金の需要を牽引しています。
- アルミニウム・リチウム合金の冶金技術および精密製造技術の進歩により、次世代の航空宇宙プラットフォームにおけるその用途が拡大しています。
- 制約要因
- 高い生産コストと複雑な合金加工要件が、コスト重視の用途におけるアルミニウム・リチウム合金の普及を制限しています。
- アルミニウム・リチウム加工専用の製造施設が限られていることが、世界的な生産規模の拡大を制約しています。
- 炭素繊維強化プラスチックや先進複合材料との競合により、次世代航空機構造におけるアルミニウム・リチウム合金の浸透が制限されています。
- 機会
- 次世代民間航空機の生産増加
- 宇宙探査および打ち上げロケットプログラムの拡大
- 防衛用航空機の近代化イニシアチブ
- トレンド
- 2XXX系アルミニウム・リチウム合金の採用拡大
- 航空機の軽量設計への注目の高まり
- 低炭素アルミニウム・リチウム材料の開発
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- 地政学的要因およびサプライチェーンへの影響
- サプライチェーンの制約
- 原材料の調達
- 貿易政策の変更
- サプライチェーンの制約
- 社会的および患者中心の要因
- 持続可能な航空旅行への志向の高まり
- より安全で効率的な航空機への需要の高まり
- 世界の航空旅客輸送量の拡大
- 持続可能な航空旅行への志向の高まり
- 経済的要因
- 航空宇宙・防衛分野への投資の増加
- 航空宇宙OEM企業との長期供給契約
- アルミニウムおよびリチウム原材料価格の変動
- 航空宇宙・防衛分野への投資の増加
- 価格分析
- 価格透明性の動向
- プレミアム価格と汎用価格の比較
- 償還モデルの変化
- 価格透明性の動向
- 規制分析
- 政策の最新動向
- コンプライアンスの現状
- 規制の執行
- 政策の最新動向
- 地政学的要因およびサプライチェーンへの影響
- 合金シリーズ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、合金シリーズ別
- 市場魅力度指数、合金シリーズ別
- 2XXXシリーズ アルミニウム・リチウム合金
- AA 2050
- AA 2055
- AA 2060
- AA 2090
- その他
- 8XXXシリーズ アルミニウム・リチウム合金
- AA 8090
- AA 8091
- その他
- その他のアルミニウム・リチウム合金
- はじめに
- 製品形態別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品形態別
- 市場魅力指数、製品形態別
- プレート
- シート
- 押出成形品
- 鍛造品
- 棒・ロッド
- その他の製品形態
- はじめに
- 用途別
- 概要
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力指数、用途別
- 航空機構造物
- 宇宙船および打ち上げロケット
- 防衛装備
- 自動車部品
- 鉄道輸送
- 船舶構造物
- 極低温貯蔵タンク
- 産業用機器
- その他
- 概要
- 地域別
- 概要
- 地域別市場規模分析および前年比成長率分析(%)
- 地域別市場魅力度指数
- 北米
- 概要
- 主要地域固有の動向
- 合金シリーズ別市場規模分析および前年比成長率分析(%)
- 市場規模分析および前年比成長率分析(%)、製品形態別
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場規模分析および前年比成長率分析(%)、国別
- 米国
- カナダ
- メキシコ
- 欧州
- はじめに
- 主要地域ごとの動向
- 市場規模分析および前年比成長率分析(%)、合金シリーズ別
- 製品形態別市場規模分析および前年比成長率分析(%)
- 用途別市場規模分析および前年比成長率分析(%)
- 国別市場規模分析および前年比成長率分析(%)
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- オランダ
- スイス
- スウェーデン
- ノルウェー
- デンマーク
- ベルギー
- ポーランド
- オーストリア
- アイルランド
- ポルトガル
- ギリシャ
- フィンランド
- その他の欧州諸国
- ラテンアメリカ
- はじめに
- 主要地域ごとの動向
- 市場規模分析および前年比成長率分析(%)、合金シリーズ別
- 市場規模分析および前年比成長率分析(%)、製品形態別
- 市場規模分析および前年比成長率分析(%)、用途別
- 国別市場規模分析および前年比成長率分析(%)
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他のラテンアメリカ諸国
- アジア太平洋地域
- はじめに
- 主要地域ごとの動向
- 合金シリーズ別市場規模分析および前年比成長率分析(%)
- 製品形態別市場規模分析および前年比成長率分析(%)
- 用途別市場規模分析および前年比成長率分析(%)
- 国別市場規模分析および前年比成長率分析(%)
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- ニュージーランド
- シンガポール
- マレーシア
- タイ
- インドネシア
- ベトナム
- フィリピン
- 台湾
- アジア太平洋のその他の地域
- 中東およびアフリカ
- はじめに
- 主要地域ごとの動向
- 合金シリーズ別市場規模分析および前年比成長率分析(%)
- 製品形態別市場規模分析および前年比成長率分析(%)
- 用途別市場規模分析および前年比成長率分析(%)
- 国別市場規模分析および前年比成長率分析(%)
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- オマーン
- バーレーン
- 南アフリカ
- エジプト
- ナイジェリア
- モロッコ
- その他の中東・アフリカ地域
- 概要
- 競合環境分析
- 競合状況
- 市場での位置づけ/シェア分析
- 合併・買収(M&A)分析
- 提携先特定分析
- 投資・資金調達動向
- 戦略的提携およびイノベーションパイプライン
- 企業概要
- コンステリウムSE*
- 会社概要
- 製品ポートフォリオ
- 売上高分析
- 価格設定分析
- SWOT分析
- 最近の動向
- 主要な取引
- M&A
- 提携
- 買収
- 合弁事業
- イノベーション
- 最新ニュース
- イベント
- 会議
- シンポジウム
- ウェビナー
- アーコニック・コーポレーション
- リオ・ティント
- アルコア・コーポレーション
- CHALCOアルミニウム
- サウスウエスト・アルミニウム(SWA)株式会社
- UACJ株式会社
- 南山アルミニウム株式会社
- コンステリウムSE*
- アルミニウム・リチウム合金市場 – 調査方法論
- 調査データ
- 二次データ
- 一次データ
- CAGR分析
- 市場規模推定方法論
- ボトムアップアプローチ
- トップダウンアプローチ
- 市場の細分化およびデータの三角測量
- 調査の前提
- 制限事項(このリストは網羅的なものではありません)
- 調査データ
- 付録
- 弊社およびサービスについて
- お問い合わせ
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM10233
- スチールアルミ複合導電レールの世界市場2025:メーカー別、地域別、タイプ・用途別
- ペット飼料用天然及び合成酸化防止剤の世界市場2025:種類別(合成、天然)、用途別分析
- 害虫駆除サービスのグローバル市場規模調査、用途別(住宅、商業施設)、最終用途別(昆虫、ネズミ、シロアリ、蚊、その他)、地域別予測:2022-2032年
- 二酸化スズの世界及び日本市場2026年:種類別(アンチモン添加酸化スズ、フッ素添加酸化スズ、インジウム添加酸化スズ)
- 電気鋼板の世界市場規模は2031年までにCAGR 5.8%で拡大する見通し
- シートモールディングおよびバルクモールディングコンパウンドのグローバル市場規模調査:樹脂タイプ別(エポキシ、ポリエステル)、繊維タイプ別(ガラス繊維、炭素繊維)、用途別(自動車・輸送、航空宇宙、電気・電子、建築・建設、家庭用電化製品)、地域別予測:2022-2032年
- リチウムイソプロポキシド(CAS 2388-10-5)の世界市場2020年~2025年、予測(~2030年)
- オキサリプラチンの中国市場:マンニトール、ブドウ糖液、乳糖液、その他
- 1-ブロモ-2,2-ジメトキシプロパン(CAS 126-38-5)の世界市場2020年~2025年、予測(~2030年)
- 実験室用ベンチトップ型電子天びんの世界市場
- ハンズフリーEV充電ソリューションの世界及び日本市場2026年:充電技術別(ワイヤレス誘導充電、自動充電アーム)
- DTP混合ワクチン吸着の世界及び日本市場2026年:種類別(全細胞型DPTワクチン、無細胞型DPTワクチン)