市場概要
電池用アルミ箔の市場規模と概要
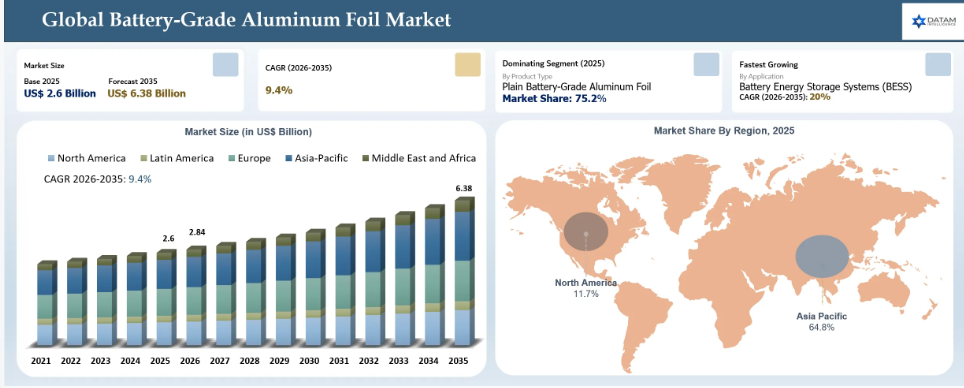
世界の電池用アルミ箔市場は、2025年に26億米ドルに達し、2035年までに63億米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)9.4%で成長すると見込まれています。この市場は、高純度アルミ箔を正極集電材として使用する、EV、BESS、および電子機器向けリチウムイオン電池の急速な発展により、着実に拡大しています。国際エネルギー機関(IEA)の『Global EV Outlook 2026』によると、2025年の世界のEV用バッテリー導入量は1.2 TWhに達し、前年比で約30%増加しました。一方、2025年末時点で、世界のリチウムイオンバッテリーの生産能力は4 TWhを超えました。さらに、中国非鉄金属工業協会(CNIA)の報告書によると、2025年には次世代の高エネルギー密度バッテリーセルを生産するための超薄型バッテリー箔生産ラインの建設に、継続的な投資が行われています。このような箔製品の製造を専門とする企業には、UACJ株式会社、ロッテ・アルミニウム、江蘇鼎盛新材料、南山アルミニウム、東陽広アルミニウムなどがあります。しかし、市場拡大は、一次アルミニウムの価格変動、高い品質基準、および箔製造における高コストな技術プロセスによって制約されています。
この投資は、電気自動車やバッテリーメーカーからの需要増加に対応するための、バッテリー用アルミニウム箔生産の急速な発展を示しています。2026年2月、『ワールド・エネルギー・レポート』によると、ヒンダルコ・インダストリーズは、インドのオディシャ州に年間17万トンのバッテリー用アルミ箔および平板圧延製品(FRP)工場を建設するため、450億ルピー(5億1500万米ドル)の投資を発表しました。このプロジェクトにより、最大100GWhのバッテリー製造能力に対応可能となります。
バッテリーグレードアルミ箔市場の主なポイント
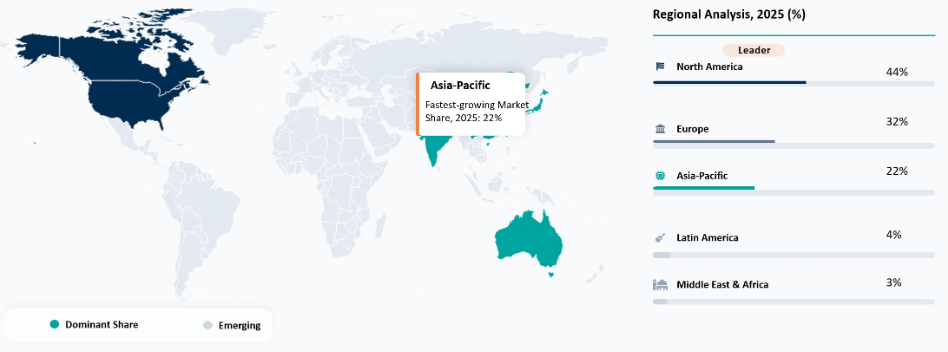
2025年、アジア太平洋地域は推定64.8%の市場シェアを占め、世界市場をリードしました。同地域内では、2025年に中国が世界のリチウムイオン電池製造能力の80%以上を占め、EV用バッテリーの導入量の75%近くを供給しました。
2025年には、無地タイプのバッテリー用アルミ箔が75.2%という圧倒的なシェアを獲得し、製品タイプ別市場を支配しました。この高いシェアが維持されているのは、無地タイプが大量生産されるバッテリー組立において、依然として最もコスト効率の高い集電体であるためです。
2025年の世界の電気自動車用バッテリー導入量は1.2 TWhに達し、前年比で30%近く拡大しました。同時に、2025年末までに世界のリチウムイオン電池生産能力は4 TWhを突破しました。
メーカー各社が従来の12~15 μmの箔から、8~10 μm以下の超薄型箔へと移行するにつれ、業界の標準も変化しつつあります。しかし、製造工程は依然として複雑であり、歩留まりは70%~75%と低く、製造コスト全体の最大40%をスクラップが占めています。
バッテリーグレードアルミ箔市場の業界動向と戦略的洞察
セルメーカーが質量エネルギー密度および体積エネルギー密度を向上させるため、従来の12~15μmの箔から移行するにつれ、超薄型バッテリー用箔(8~10μm以下)が業界のベンチマークとなりつつあります。
バッテリー用箔の製造は、汎用圧延産業から精密に設計された材料ビジネスへと進化しており、投資は、厳格なバッテリーOEMの仕様を満たすための先進的な圧延機、自動厚さ制御、表面欠陥検出、および高性能な表面処理に重点が置かれています。
各国政府や電池メーカーが地域ごとの電池サプライチェーンを構築するにつれ、電池用アルミ箔の生産の現地化が加速しています。
リサイクルおよび低炭素アルミニウムの調達が電池メーカーの調達優先事項となりつつあり、これを受けて箔メーカーは、自動車業界の脱炭素化目標やESG要件に合致させるため、リサイクルアルミニウムの統合、再生可能エネルギーを活用した圧延工程、およびトレーサビリティを確保した低炭素サプライチェーンの構築を進めています。
表面処理が施されたアルミ箔は戦略的な差別化要因として台頭しており、メーカー各社は、高エネルギー密度電池セルにおいて、負極コーティングの密着性を高め、界面抵抗を低減し、急速充電性能を向上させる特殊コーティングや最適化された結晶粒構造の開発を進めています。
バッテリーグレードアルミ箔市場に大きな変革をもたらした主な要因は、全固体電池の商用化です。これにより、負極集電体の技術的パラメータが変化しました。全固体電池はリチウムイオン電池とは異なり、より薄く、強度が高く、コーティングが施されたアルミ箔を必要とし、厚みの制御性、表面の均一性、および界面の安定性がより求められます。この変化により、圧延成形やコーティング工程への投資が増大したため、従来のバッテリー用アルミ箔の製造方法に大きな変革がもたらされました。国際エネルギー機関(IEA)の『Global EV Outlook 2026』によると、全固体電池は依然として試作段階にありますが、多くの企業が商用化に向けて急速な進展を遂げています。世界初の全固体電池を搭載した自動車は、2028年までにトヨタから発売される予定です。
BYDによる初の全固体電池搭載電気自動車(EV)は、2027年に登場し、2030年までに量産化が達成されると見込まれています。サムスンSDIも2027年までの商用化を目指しており、一方、QuantumScapeは2026年2月、自動車用認定に向けた顧客向けサンプルセルを生産するための「Eagle Line」パイロット生産ラインを立ち上げました。こうした技術の進歩に伴い、電池用アルミ箔のメーカー各社は、集電体技術の分野においてさらなる進歩を図る必要に迫られています。
注目すべき企業としては、江蘇鼎盛新材料有限公司、南山アルミニウム株式会社、およびUACJ株式会社が挙げられます。これらは、商用規模での電池用アルミ箔の強力な生産能力を有し、主要なリチウムイオン電池メーカーとの確固たる供給関係を築き、超薄型箔技術への継続的な投資を行っているためです。「疑問符」のカテゴリーには、中国アルミ(CHALCO)、ヒンダルコ・インダストリーズ、および河南明泰アルミ工業が含まれます。これらの企業は、新規投資や戦略的プロジェクトを通じて電池用アルミ箔の生産を大幅に拡大していますが、既存の電池用アルミ箔専門メーカーからの激しい競争に引き続き直面しています。
「潜在力」カテゴリーには、上海サンホ・アルミニウム箔株式会社、河南中富工業株式会社、および東洋アルミニウム株式会社が含まれます。これらの企業は、高品質なアルミ箔製造において確かな専門知識を確立しており、リチウムイオン電池向けの特殊箔製品を供給することで、電池材料のポートフォリオを強化し続けています。「後発グループ」には、シメタルS.A.、グレンゲスAB、コンステリウムSEが含まれます。これらの企業の主力事業は依然として、幅広いアルミ圧延製品や特殊産業用途に重点が置かれており、電池用アルミ箔は製品ポートフォリオ全体の中で比較的限られた割合を占めているためです。
電池用アルミ箔市場の動向
アルミ箔の需要を押し上げている主な要因の一つは、リチウムイオン電池製造の急速な拡大です。EV、BESS、および家電用電池の生産が増加するにつれ、電池の負極集電材として使用される極薄・高純度のアルミ箔の消費も増加しています。この動向により、アルミ箔を製造する企業は、アルミ箔の圧延、厚み制御、および表面処理において革新的なソリューションを開発せざるを得なくなっています。
欧州におけるギガファクトリーの生産能力のさらなる拡大は、リチウムイオン電池セルの製造に不可欠な原材料であるバッテリーグレードのアルミ箔の使用を促進するものと見られます。マイナー・メタルズ・トレード・アソシエーション(MMTA)によると、2025年12月時点で、欧州のリチウムイオン電池生産量は2026年に約130 GWh増加すると予測されており、これは年率約40%の成長を意味します。市場における主要メーカーのシェアは約76%に低下すると予想されていますが、ノルウェー、スウェーデン、スロバキアのバッテリー製造拠点が、欧州における生産能力の拡大に寄与する見込みです。さらに、本記事では、Lyten社が以前のNorthvolt社の工場を再稼働させることができれば、欧州のバッテリー製造能力は提示された予測値を上回るだろうと指摘しています。
バッテリーグレードアルミ箔市場に影響を与える主な制約要因の一つは、バッテリーグレードアルミ箔に求められる厳格な品質基準です。特に、厚みの均一性、表面の清浄度、ピンホールの管理、平坦性、および引張強度の面で要求が厳しいです。一般的なアルミ箔とは異なり、バッテリーグレードのアルミ箔には、ミクロン単位の公差と欠陥のない表面が求められます。これにより、正極の均一なコーティング、良好な電気化学的挙動、および電池セルの高速組立が可能となります。SMMによると、電池用アルミ箔の生産歩留まり率は70%~75%であり、スクラップコストは総生産コストの最大40%を占めており、厚さ8μmのアルミ箔を安定して大規模に生産することもまた困難な課題となっています。
電池用アルミ箔に対する高い品質基準は、企業の製造コストを増加させると同時に、生産歩留まりにも影響を及ぼしています。2025年4月、上海金属市場(SMM)は、超薄型リチウム電池用アルミ箔の製造には、圧延工程において高い精度が求められると報告しました。この工程では、箔の厚さを10μm未満まで薄くしつつ、厚さの均一性、表面の清浄度、およびピンホールの有無を管理する必要があります。同記事では、ミクロンレベルの誤差が生産歩留まりを大幅に低下させ、不良率の上昇につながる可能性があると指摘されています。
主要企業・市場シェア
バッテリーグレードアルミ箔市場のセグメンテーション分析
世界のバッテリーグレードアルミ箔市場は、製品タイプ、厚さ、電池の化学組成、用途、および地域に基づいてセグメント化されています。
コスト効率の高い製造と大規模なリチウムイオン電池生産が、プレーン電池用アルミ箔の需要を牽引
電池用アルミ箔市場において、製品タイプ別カテゴリーでは「プレーン電池用アルミ箔」セグメントが主導的地位を占めており、2025年には市場シェア全体の約75.2%を占めると見込まれています。これは、EV、BESS、および民生用電子機器における大量のリチウムイオン電池の製造において、この材料が負極集電体として広く利用されているためです。プレーン電池用アルミ箔はコスト効率に優れ、信頼性が高いため、電池メーカーから好まれる選択肢となっています。2025年から2026年にかけて、EVの普及拡大やエネルギー貯蔵システムの需要増に牽引され、リチウムイオン電池の生産能力が急速に拡大したことで、従来のアルミ箔に対する需要が大幅に急増しました。
CATL、LGエナジーソリューション、パナソニックエナジーなどの大手電池メーカーは、その優れた導電性と耐食性から、依然としてリチウムイオン電池に高品質な無処理アルミ箔を採用しています。カーボンコーティングされたアルミ箔のような高度な表面処理が施されたタイプがハイエンド用途でますます使用されるようになっていますが、製造コストが低く、確立されたサプライチェーンがあり、リチウムイオン電池の大部分で使用されていることから、一般的なバッテリーグレードのアルミ箔が依然として収益の大部分を占めています。EV用バッテリー、再生可能エネルギー貯蔵システム、および家電用バッテリーの生産拡大は、2026年以降もこのセグメントの市場主導力を牽引すると予想されます。
バッテリーグレードアルミ箔市場の地域別浸透状況
アジア太平洋地域は、バッテリーグレードアルミ箔市場において支配的な地位を占めており、2025年には世界市場シェアの約64.8%を占める見込みです。同地域の主導的な地位は、強力なリチウムイオン電池製造産業や多数の電池セルメーカーの存在に加え、EVおよびエネルギー貯蔵ソリューションのサプライチェーンへの巨額な投資によって支えられています。中国、日本、韓国、インドなどの国々は、電池材料およびリチウムイオンセルの主要な生産拠点としての地位を確立しています。国際エネルギー機関(IEA)によると、2025年には世界のリチウムイオン電池生産能力の80%以上がアジア太平洋地域に集中する見込みです。
この拡大は、電気を燃料とする車両の増加に対応し、アジア太平洋地域が現地生産の電池材料の製造に継続的に投資していることを反映しています。2025年8月、韓国に拠点を置く産業持株会社であるDI東一(DI Dongil)は、同じく韓国に拠点を置くアルミ箔メーカーの東一アルミニウム(Dongil Aluminium)と合併し、先端材料事業を強化するとともに、バッテリー用アルミ箔の製造能力を拡大しました。この拡大に伴い、東一アルミニウムは清州ハイテクバレーに、バッテリー用アルミ箔を製造するための53,554 m²の施設を建設中です。
中国のバッテリー用アルミ箔市場の動向
中国は、先進的なリチウムイオン電池製造インフラ、膨大なアルミ加工能力、そして電気自動車やエネルギー貯蔵分野におけるバリューチェーンへの参画により、アジア太平洋地域のバッテリー用アルミ箔市場で支配的な地位を占めています。これは、中国がバッテリー用アルミ箔を商業的に活用するために、アルミ箔の生産、正極材の製造、電池セルの製造、および電気自動車の製造プロセスを統合しているためです。国際エネルギー機関(IEA)の『Global EV Outlook 2026』によると、2025年時点で中国は世界のリチウムイオン電池製造能力の80%以上を占めており、中国の電池メーカーは世界の電気自動車用電池導入量の75%近くを供給していました。
超薄型電池用アルミ箔の開発は、アルミ箔生産分野における技術的進歩を実証するものです。2025年5月、バッテリー用アルミニウム箔を製造する中国を拠点とするアルミニウム加工企業、貴州グイルブ新材料株式会社(Guilv)は、リチウムイオン電池向けの8ミクロン超薄型バッテリー用アルミニウム箔の生産において画期的な成果を上げました。同社は独自のプロセス技術を開発し、優れた品質と強度を備えた超薄型バッテリー用箔の生産を実現しました。
インドのバッテリー用アルミ箔市場の展望
インドは、電気自動車の利用拡大、リチウムイオン電池の生産能力の増強、および政府による現地のバッテリー供給チェーン構築に向けた様々な取り組みにより、アジア太平洋地域のバッテリー用アルミ箔市場において高成長市場として台頭しつつあります。インドは、セル製造、エネルギー貯蔵プロジェクト、および電池部品の製造現地化への投資を通じて、電池材料エコシステムにおける地位を固めており、これにより、リチウムイオン電池の正極用集電材における電池用アルミ箔の需要が見込まれています。
この拡大は、EVおよびエネルギー貯蔵エコシステム内で使用するための国内バッテリー材料製造能力の開発に、インドがますます注力していることを示しています。インドを拠点とするアルミニウム企業であり、金属製造会社でもあるヒンダルコ・インダストリーズ・リミテッドは、オディシャ州におけるアルミニウム精錬および下流製造能力の拡大に向け、2,100億ルピー(約25億米ドル)の投資を発表しました。同社は、アディティア・アルミニウム・コンプレックス内にFRP(平板圧延製品)およびバッテリーグレードアルミ箔の生産施設を設立しており、このアルミ箔製造施設は、インドで急成長しているリチウムイオン電池産業の需要に応えることになります。
バッテリーグレードアルミ箔市場の競争環境
バッテリーグレードアルミ箔市場は、大規模なアルミニウム生産者、専門のバッテリー箔メーカー、および一貫生産を行うアルミ圧延製品企業が混在していることが特徴です。江蘇鼎盛新材料株式会社、河南明泰アルミニウム工業株式会社、南山アルミニウム株式会社、CHALCO(中国アルミニウム株式会社)、上海サンホーアルミ箔株式会社などの主要企業が、特に中国全域において大量生産型のバッテリー用アルミ箔市場を支配しています。中国は、リチウムイオン電池およびアルミニウム負極箔の供給において、依然として最大の製造拠点となっています。これらの企業は、超薄型アルミ箔の生産能力の拡大、表面品質の向上、およびEV用バッテリーやエネルギー貯蔵システム向けの高性能集電箔の供給に注力しています。ヒンダルコ・インダストリーズ社、UACJ株式会社、東洋アルミニウム株式会社、コンステリウムSE、グレンゲスAB、およびシメタルS.A.は、高度なアルミニウム圧延技術、高純度アルミニウムの加工、そして世界のバッテリーメーカー向けのバッテリーグレード箔ソリューションの開発を通じて、競争環境を強化しています。これらの企業は、電気自動車、民生用電子機器、およびバッテリーエネルギー貯蔵用途からの需要を支えるため、現地化されたバッテリー材料サプライチェーンへの投資をますます拡大しています。
主要企業としては、 Jiangsu Dingsheng New Materials Co., Ltd., Nanshan Aluminum Co., Ltd., UACJ Corporation, Symetal S.A., Henan Mingtai Al. Industrial Co., Ltd., Shanghai Sunho Aluminum Foil Co., Ltd., Toyo Aluminium K.K., CHALCO (Aluminum Corporation of China Ltd.), Henan Zhongfu Industrial Co., Ltd., Gränges AB, Hindalco Industries Ltd., Constellium SE.などが挙げられます。
主な動向
2026年2月:韓国に拠点を置くアルミニウム加工企業であり、電池材料メーカーでもあるDI Dongil Co., Ltd.は、清州(チョンジュ)のアルミニウム工場に、LFP(リン酸鉄リチウム)電池に使用されるカーボン被覆アルミ箔の生産施設を設立するため、1,100億ウォン(約7,500万米ドル)を投資すると発表しました。
2025年6月:韓国に拠点を置くリチウムイオン電池用銅箔メーカーであり、SKC傘下の先端電池材料企業であるSKネクシリス株式会社は、自動車、素材、サプライチェーン事業を専門とする日本の総合商社、豊田通商株式会社から1,500億ウォン(約1億1,000万米ドル)の投資を確保しました。
2026年3月:中国を拠点とするアルミニウム系新素材メーカーおよび電池用アルミ箔生産企業である、南寧工業投資アルミニウム系新素材グループの子会社「Xinglv」は、中国広西チワン族自治区南寧市において、年間10万トンのアルミニウム系新素材プロジェクトの操業を開始しました。本プロジェクトには、高精度バッテリー用アルミ箔の年間生産能力10万トンおよびタブ用素材の年間生産能力7万トンが含まれており、総投資額は約16億2,000万人民元(約2億2,500万米ドル)です。
2026年2月:中国を拠点とする産業開発区および地域投資プラットフォームである四川省宜賓三江は、中国を拠点とするアルミニウム合金材料の研究開発・加工およびバッテリー用アルミ箔メーカーである安徽金宇材料有限公司と、10億米ドル規模の高性能バッテリー用アルミ箔プロジェクトに関する戦略的合意に署名しました。
2026年6月:中国を拠点とする国有の総合アルミニウム生産企業であり、先端アルミニウム材料メーカーである中国アルミニウム株式会社(Chalco)は、第4回中国国際サプライチェーン博覧会において、同社のハイエンドアルミ箔製品を展示しました。
主要な調達優先事項とバイヤーの評価基準
バッテリーグレードのアルミ箔の調達に投資する組織は、リチウムイオン電池の製造に必要な、厚みの管理、表面品質、および電気化学的性能が一定に保たれた高品質で極薄のアルミ箔ソリューションを提供できる能力に基づいて、サプライヤーの評価をますます重視するようになっています。バッテリーメーカーは、欠陥率が低く、導電性が高く、耐食性に優れ、さらに大量生産されるEV用バッテリーやエネルギー貯蔵システムに対応できる拡張性を備えた、信頼性の高い正極集電箔を供給できるサプライヤーを優先しています。
2025年から2026年にかけて、電気自動車(EV)、バッテリーエネルギー貯蔵システム(BESS)、および先進的なリチウムイオン電池技術の急速な拡大が、サプライヤー選定プロセスにますます大きな影響を及ぼしています。バイヤーは、不活性材料の重量を削減し、セル効率を向上させることで、より高い電池エネルギー密度を実現する、6~8 μmおよび9~12 μmの薄型アルミ箔フォーマットを含む、大量生産要件に対応できるメーカーに注目しています。
買い手は、先進的な製造プロセス、生産能力の拡大、サプライチェーンの信頼性、および電気自動車、バッテリーエネルギー貯蔵システム、民生用電子機器、高性能充電式バッテリーを含む次世代バッテリー用途への対応能力といった、サプライヤーの能力を評価しています。長期供給契約、現地生産能力、表面処理および極薄箔製造における技術的専門知識、ならびにバッテリー業界の品質基準への準拠は、戦略的なアルミ箔パートナーを選定する上で重要な基準となりつつあります。
【目次】
- 定義と概要
- 調査目的
- 市場の定義
- 調査範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン分析
- 市場シェア分析
- 主要な一次インタビューからのデータ
- 主要な二次データベースからのデータ
- 市場の概要
- 地域別概要
- 市場動向
- 影響要因
- 推進要因
- リチウムイオン電池の生産能力が急速に拡大していることから、主要な正極集電体として、電池用アルミ箔への需要が牽引されています。
- 超薄型電池用箔技術(6~8 μm)の進歩により、エネルギー密度と材料効率が向上しており、より広範な採用が促進されています。
- 電池ギガファクトリーへの投資増加や、現地化された電池サプライチェーンの構築により、地域ごとの電池用アルミ箔の生産量が増加しています。
- 制約要因
- 厚みの均一性、表面の清浄度、ピンホール管理に関する厳格な品質要件により、生産の複雑さと不良率が増加しています。
- 一次アルミニウム価格の変動は、電池用アルミ箔メーカーにとってコスト面での不確実性をもたらしています。
- 先進的な超薄型(6~8 μm以下)の電池用アルミ箔の市販供給が限られているため、次世代電池用途への供給が制約されています。
- 機会
- 電池エネルギー貯蔵システム(BESS)の導入拡大
- 超薄型アルミニウム箔技術への移行
- リン酸鉄リチウム(LFP)電池の採用拡大
- トレンド
- 超薄型電池用アルミニウム箔の需要増加
- リン酸鉄リチウム(LFP)電池化学への移行
- 炭素コーティングおよび表面処理済みアルミニウム箔の成長
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- 地政学的リスクおよびサプライチェーンへの影響
- サプライチェーンの制約
- 原材料の調達
- 貿易政策の変更
- サプライチェーンの制約
- 社会・患者中心の要因
- クリーンエネルギーおよびエネルギー自立への需要の高まり
- 持続可能な電池技術に対する意識の高まり
- 航続距離が長く高性能なEV用電池への選好
- クリーンエネルギーおよびエネルギー自立への需要の高まり
- 経済的要因
- リチウムイオン電池製造への投資の増加
- コスト効率の高い電池材料への需要の増加
- アルミニウム原料価格の変動
- リチウムイオン電池製造への投資の増加
- 価格分析
- 価格透明性の動向
- プレミアム製品と汎用製品の価格比較
- 償還モデルの変化
- 価格透明性の動向
- 規制分析
- 政策の最新動向
- コンプライアンスの現状
- 規制の施行
- 政策の最新動向
- 地政学的リスクおよびサプライチェーンへの影響
- 製品タイプ別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品タイプ別
- 市場魅力指数、製品タイプ別
- 無処理の電池用アルミ箔
- カーボンコーティングされた電池用アルミ箔
- その他の表面処理を施した電池用アルミ箔
- はじめに
- 厚さ別
- はじめに
- 厚さ別の市場規模分析および前年比成長率分析(%)
- 厚さ別の市場魅力指数
- 6~8 μm
- 9~12 μm
- 13~15 μm
- 15 μm以上
- はじめに
- 電池化学組成別
- はじめに
- 市場規模分析および前年比成長率分析(%)、電池化学組成別
- 市場魅力指数、電池化学組成別
- リン酸鉄リチウム(LFP)電池
- ニッケル・マンガン・コバルト(NMC)電池
- ニッケル・コバルト・アルミニウム(NCA)電池
- 酸化コバルトリチウム(LCO)電池
- その他の電池化学組成
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力度指数、用途別
- 電気自動車(EV)用電池
- バッテリーエネルギー貯蔵システム(BESS)
- 民生用電子機器用電池
- 電動工具およびe-モビリティ用電池
- 産業用および医療用電池
- 電池セルメーカー
- その他の充電式電池用途
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM10232
- テトラブチルアンモニウムチオシアネートの世界市場
- UVテープのグローバル市場2026年~2034年:ウェーハダイシング、バックグラインディング、その他
- 医療・健康AI製品の世界及び日本市場2026年:種類別(スタンドアロン型AIソフトウェア、AI画像処理ワークステーション/プラットフォーム、AIアプライアンス、ウェアラブル・在宅医療用AIデバイス、AI搭載治療/ロボットデバイス)
- 世界の抗体&組換えタンパク質CDMO市場
- 多孔質炭素CVDシリコンカーボン材料フレームワークの世界及び日本市場2026年:種類別(バイオマス多孔質炭素、樹脂多孔質炭素、ピッチ/石炭多孔質炭素)
- レーザーピーニングシステムの世界市場2025:種類別(定置式レーザーピーニング装置、移動式レーザーピーニング装置)、用途別分析
- 世界のローダニン市場
- 自動車用デカールの世界市場2025:メーカー別、地域別、タイプ・用途別
- シェッドプラスチックフィルムの世界及び日本市場2026年:種類別(高級、中級、低級)
- ブテン市場:グローバル予測2025年-2031年
- 包装用X線検査機市場:グローバル予測2025年-2031年
- 屋内測位とナビゲーションのグローバル市場規模調査、コンポーネント別(ハードウェア、ソフトウェア)、技術別(UWB、Bluetooth Low Energy、RFID、セルラー、WLAN)、プラットフォーム別(Androidベース、iOSベース)、地域別予測:2022-2032年