市場概要
再生鉄鋼市場の定義と概要
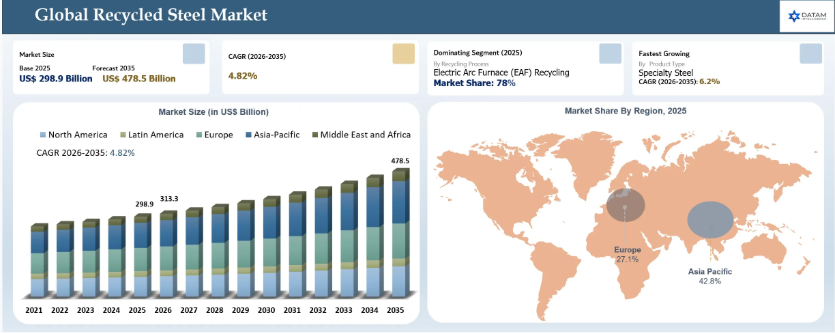
世界の再生鉄鋼市場は、2025年に2,989億米ドルに達し、2035年までに4,785億米ドルに達すると予測されています。2026年から2035年までの予測期間において、年平均成長率(CAGR)4.82%で成長すると見込まれており、 これは、鉄鋼メーカーによる鉄スクラップの使用増加や、生産時の排出量を削減し、未使用鉄鉱石の使用量を減らす電気アーク炉(EAF)方式への急速な移行によるものです。世界鉄鋼協会(World Steel Association)によると、2025年の世界の粗鋼総生産量の30.3%がEAF方式を用いて生産されました。スクラップ処理施設への投資、業界における脱炭素化法の厳格化、および建設、自動車、製造各セクターからの低炭素鋼への需要の高まりが、市場の拡大をさらに後押ししています。しかし、鉄スクラップの価格変動、スクラップの品質の低さ、およびその品質のばらつきや供給不足が、最も重要な課題となっています。
2025年10月にバンコクで開催されたBIR総会において、統計顧問のロルフ・ヴィレケ氏は、2025年上半期の世界の粗鋼生産量が2.2%減の9億3,430万トンとなった一方、主要国・地域におけるリサイクル鋼の量は6.9%減の2億3,596万トンとなり、これは世界の鉄鋼生産量の76%を占めていると指摘しました。一時的な減少は見られたものの、BIRは、世界全体で年間約6億3,000万トンのリサイクル鋼が利用され、これにより約9億5,000万トンのCO2排出量が削減されると予測しています。
リサイクル鋼市場の主なポイント
2025年、電気アーク炉(EAF)によるリサイクル部門は、世界市場シェアの78%という圧倒的なシェアを占めました。これは、2025年に世界の粗鋼総生産量の30.3%が電気アーク炉(EAF)によって生産されたことを示す世界鉄鋼協会のデータと一致しています。
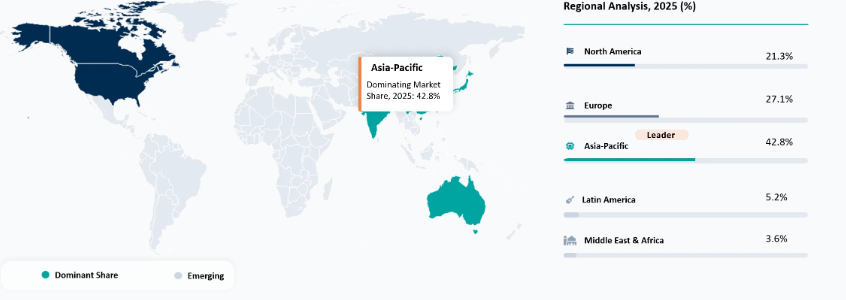
アジア太平洋地域は最大の市場拠点として台頭し、2025年には世界の再生鉄鋼市場の推定42.8%を占めました。同地域における大きな存在感は、同年、中国単独で過去最高の1億3,100万トンの鉄鋼を輸出したことからも際立っています。
国際リサイクル局(BIR)は、世界全体で最終的に年間約6億3,000万トンの再生鉄が利用されるようになると予測しています。この大規模なリサイクルにより、年間約9億5,000万トンのCO2排出を削減し、炭素排出量を大幅に低減できると見込まれています。
鉄スクラップの世界的な輸出入量は増加傾向にあり、2025年には4億5,650万トンに達しました。これは、前年の2024年に記録された4億4,920万トンと比較して、著しい増加を示しています。
リサイクル鋼市場の業界動向と戦略的洞察
今後数年間、電気アーク炉(EAF)の生産能力の拡大が、リサイクル鋼の需要を左右することになるでしょう。鉄鋼メーカー各社は、電気アーク炉(EAF)を用いた製鋼プロセスによる生産拡大に取り組んでいます。
高度なスクラップ選別技術により、再生鋼の品質が向上しています。例えば、機械学習、コンピュータビジョン、X線蛍光分析(XRF)、レーザー誘起崩壊分光法(LIBS)などが導入され、合金グレードの選別や残留不純物の最小化が図られています。
グリーン鋼材の購入が、リサイクル材料の認証に対する需要を後押ししています。インフラ建設業者、自動車のOEM(相手先ブランド製造業者)、および産業用メーカーの間で、環境製品宣言(EPD)、リサイクル含有量の検証、ライフサイクル炭素排出量報告書の必要性が高まっています。
ハイブリッドEAF-DRI技術を用いた生産ルートにより、リサイクル鋼の利用が拡大しています。メーカー各社は、リサイクル鋼スクラップを直接還元鉄(DRI)と混合しています。
技術の進歩により、デジタルトレーサビリティを通じてリサイクル鋼のサプライチェーンが改善されています。材料のトレーサビリティは、材料トレーサビリティ技術、デジタルスクラップ在庫管理システム、ブロックチェーンを活用したシステム、およびライフサイクルデータ管理システムによって実現されています。
リサイクル鋼市場における主な変革は、電気アーク炉(EAF)製鋼法の導入が加速していることであり、これは未使用の鉄鉱石の代わりに鉄スクラップのリサイクルへの依存度を高めることで、世界の鉄鋼生産を根本的に変えつつあります。これにより、鉄鋼メーカーは現在、鉄スクラップの処理能力への投資を行い、グリーン鋼の製造に必要な高品質な原材料の確保に努めるなど、調達方針に影響が及んでいます。国際エネルギー機関(IEA)が最近発表した報告書によると、世界中で発表されているグリーン鋼プロジェクトのパイプラインは、2026年初頭までに年間4億トン(Mtpa)を超え、新規プロジェクトの大部分は電気アーク炉(EAF)およびDRI-EAF方式によるものであり、より大量のリサイクル鋼を必要としています。
さらに、政府機関や大手鉄鋼メーカーは、グリーン鋼プロジェクトを通じて循環型製造と産業の脱炭素化を優先しており、その結果、スクラップ処理企業の買収、リサイクルプラントの改修、およびスクラップ処理業界のデジタル化が進んでいます。自動車、建設、再生可能エネルギー、エンジニアリング各分野における低炭素鋼への需要が高まる中、スクラップ鋼は単なる二次原料の供給源にとどまらず、重要な資源となりつつあり、その結果、世界中で高品質な鉄スクラップをめぐる競争が激化しています。
リサイクル鋼市場 BCGマトリックス:企業評価
「スター」には、Nucor Corporation、Steel Dynamics, Inc. (SDI)、ArcelorMittal S.A. が挙げられます。これらは、スクラップを原料とする製鋼における強力な能力、大規模な電気アーク炉(EAF)プラント、および脱炭素化戦略の一環としてのリサイクル鋼への取り組みを有しているためです。「クエスチョンマーク」には、CMC、Tata Steel Limited、JSW Steel Ltd.が含まれます。これらの企業は、電気アーク炉(EAF)、鉄スクラップリサイクルプラント、および循環型経済プロジェクトへの投資により、リサイクル鋼生産のリーダーとして急速に台頭しています。
「潜在的な分類」には、Gerdau S.A.、voestalpine AG、thyssenkrupp Steel Europe AGなどの企業が挙げられます。これらの企業は、グリーン・スチール・イニシアチブや先進的なスクラップリサイクル技術を通じて、徐々に再生鋼の導入を進めています。後発企業には、EMR(European Metal Recycling)、シムズ・メタル(Sims Limited)、クリーブランド・クリフス社(Cleveland-Cliffs Inc.)が含まれます。EMRとシムズ・メタルは、世界有数の鉄スクラップ処理・供給企業ですが、統合製鉄メーカーと比較すると、その鉄鋼生産量はごくわずかです。
リサイクル鋼市場の動向
電気アーク炉(EAF)技術の急速な普及が、リサイクル鋼市場の主な推進要因となっています。これは、EAFが一次鉄鉱石の代わりに主に鉄スクラップを利用するためです
電気アーク炉(EAF)技術の急速な普及は、リサイクル鋼市場の成長を牽引する重要な要因の一つとなっています。これは、EAFが一次鉄鉱石や冶金用石炭の代わりにリサイクル鉄スクラップを使用するためです。グリーン鉄鋼生産への投資拡大により、各社は既存工場の改修に加え、スクラップを原料とする新たな生産能力の構築を進めています。『World Steel Association – World Steel in Figures 2026』が公表したデータによると、鉄スクラップの世界的な輸出入量は、2024年の4億4,920万トンに対し、2025年には4億5,650万トンを記録しました。
例えば、2026年6月、Mysteelは、中国国内の87社の独立系電気アーク炉(EAF)製鉄メーカーの生産が回復し、メンテナンス終了後に操業を再開する製鉄所が増加したことにより、2026年6月のEAF稼働率は77.36%に達したと報告しました。
リサイクル鋼市場の成長を制限する主な要因の一つは、鉄スクラップ価格の絶え間ない変動です。これは、スクラップを原料として使用する鉄鋼メーカーの原材料調達コストや生産プロセスに影響を及ぼします。鉄スクラップ価格は非常に変動が激しく、その変動に影響を与える主な要因には、世界の鉄鋼需要、工業生産、貿易規制、運賃、およびスクラップの供給などが挙げられます。国際リサイクル局(BIR)によると、2025年の世界の鉄スクラップ市場では、中国における鉄鋼需要の低迷、トルコの輸入政策の変更、および欧州やアジアでの購入活動により、価格の変動が頻繁に見られました。
例えば、2026年4月、S&Pグローバル・コモディティ・インサイトは、中東の地政学的問題に起因する輸入コストの上昇により、インドの鉄スクラップ市場が低迷していると報告しました。2026年3月、輸入シュレッダースクラップの価格は、2025年12月の1メトリックトンあたり345.95米ドルから、CFRナヴァ・シェヴァ価格で1メトリックトンあたり369.32米ドルに上昇しました。一方、HMS 1/2(80:20)スクラップの価格は、1メトリックトンあたり320~345米ドルから345~370米ドルに上昇しました。
主要企業・市場シェア
再生鋼市場のセグメント分析
世界の再生鋼市場は、スクラップの種類、リサイクルプロセス、製品の種類、最終用途、および地域に基づいて区分されています。
鉄鋼メーカーが低炭素生産への移行を加速させる中、電気アーク炉(EAF)によるリサイクルが市場を支配しています
電気アーク炉(EAF)によるリサイクルセグメントは、2025年に市場シェアの約78%を占め、リサイクル鋼材市場を牽引しました。これは、鉄鉱石などの原材料ではなく、主にスクラップ材を使用するEAFプロセスが、エネルギー節約につながるため、スクラップを用いた製鋼プロセスの利用が増加していることが要因です。北米、欧州、アジア太平洋地域などの鉄鋼メーカーは、産業の脱炭素化目標の達成や、環境に優しい鉄鋼への需要増に対応する措置として、電気アーク炉の生産能力を拡大しています。鉄スクラップの供給量が増加していることも、この支配的な地位に大きく寄与しています。
これと並行して、2025年および2026年には、新しい電気アーク炉プラントへの投資や近代化工事が行われています。
OECDの『Steel Outlook 2026』によると、2025年の世界の製鉄能力総量は約25億トンであり、発表された能力増強の大部分は、低排出型の製鉄プロセス、特に電気アーク炉(EAF)を用いた製鉄向けのものでした。各国政府による炭素削減政策の導入や、鉄鋼メーカーによる旧式の高炉設備の置き換えが進む中、EAFによるリサイクルは今後も最も重要なリサイクル形態であり続けるでしょう。
再生鉄鋼市場の地域別浸透状況
アジア太平洋地域は、再生鉄鋼市場において支配的な地域として台頭し、2025年には世界市場の約42.8%のシェアを占めました。その要因としては、世界最大の鉄鋼生産拠点の存在、鉄スクラップの発生、電気アーク炉(EAF)による鉄鋼生産の増加、および同地域における循環型製造への関心の高まりなどが挙げられます。同地域の主要国である中国、インド、日本、韓国では、再生鉄鋼の採用が急速に進んでいます。これは、再生鉄鋼が原材料への依存度を低減させると同時に、産業部門の炭素排出目標の達成にも寄与するためです。インフラ開発、自動車製造、再生可能エネルギーへの取り組み、および製造活動の拡大が、再生鉄鋼の需要を牽引する主な要因となっています。OECDの『Steel Outlook 2026』によると、インドは2021年から2025年の間に4,140万トン(Mt)の製鉄能力を拡大し、2028年までに最大3,180万トンの追加能力を整備する計画です。一方、中国は2025年に過去最高の1億3,100万トンの鉄鋼を輸出し、この地域が世界の鉄鋼サプライチェーンに及ぼす大きな影響を浮き彫りにしています。
例えば、2025年5月、新日鉄は、日本国内に電気アーク炉(EAF)を建設することを目的とした合弁会社の設立に向け、中山製鋼所との間で基本合意を発表しました。このプロジェクトには、電気アーク炉を備えた新たな製鉄施設の建設に約950億円(6億5,000万ドル以上)の投資に加え、合弁事業への投資として約500億円が投じられます。合弁事業においては、中山製鉄が51%、新日鉄が49%の持分を保有することになります。
中国の鉄スクラップ市場の動向
中国は、その膨大な鉄鋼生産能力、整備された鉄スクラップ回収システム、そして低炭素鉄鋼生産への急速な転換により、アジア太平洋地域の再生鋼市場において支配的な地位を占めています。産業の脱炭素化、循環型経済の構築、および電気アーク炉(EAF)の能力拡大を目的とした中国の高レベルな政策は、建設、自動車、機械、インフラなどの産業における再生鋼の利用に大きく寄与しています。中国宝武鋼鉄集団、HBISグループ、安鋼集団といった中国の主要な総合鉄鋼企業は、国内のスクラップ購入や電気炉(EAF)を用いた製鋼を通じて、同地域の再生鋼市場バリューチェーンにおいて優位な地位を維持しています。さらに、『OECD Steel Outlook 2026』の報告によると、中国は2025年に過去最高の1億3,100万トンの鉄鋼を輸出し、世界の鉄鋼サプライチェーンに対する同国の多大な影響力を浮き彫りにしています。
例えば、2025年8月、中国に拠点を置くリサイクル企業である浙江資源リサイクル株式会社は、浙江新世紀再生資源開発株式会社および浙江徳清杭鋼福春再生技術株式会社の株式51%を、約5億1,000万人民元(7,100万米ドル)で取得することに合意しました。
インドのリサイクル鋼市場の見通し
インドは、製鉄所の設備容量の拡大、スクラップ鋼の使用増加、およびインド政府による持続可能な製造への注力により、アジア太平洋地域のリサイクル鋼市場において最も急速に成長している国です。国内における電気アーク炉、スクラップ回収、およびリサイクル施設への投資拡大により、インドのリサイクル鋼業界は発展を遂げています。さらに、建設、自動車、インフラ、鉄道、およびエンジニアリング産業からの高い需要が、鉄鋼メーカーによるリサイクル鋼の使用を促進しています。OECDの『Steel Outlook 2026』によると、インドは2021年から2025年の間に4,140万トン(Mt)の製鋼能力を増加させ、これは世界最大の純増量であり、2028年までに総製鋼能力を1億9,130万~2億1,710万トンに拡大すると予測されています。
例えば、2025年7月、マンブロ・インダストリーズは、インドにおける付加価値鋼材、自動車スクラップ処理、金属リサイクル分野での存在感を強化するため、3件の戦略的買収を発表しました。同社は、東インドで初めて登録された自動車スクラップ処理施設であり、年間42,500台の使用済み自動車を解体する能力を持つKDエコシステム社の株式26%、月産3,000メートルトンの生産能力を持つシヴァム・パイプ・インダストリーズ社の株式51%、およびKDインフラストラクチャーズ社の株式99.90%を取得しました。
この市場には、主に3つのプレイヤーグループが存在します。大規模なスクラップを原料とする製鋼施設を運営する完全統合型鉄鋼メーカー、国際的な金属リサイクル業者およびスクラップ材加工業者、そして電気アーク炉(EAF)の生産能力を拡大している地域鉄鋼メーカーです。Nucor Corporation、SDI(Steel Dynamics, Inc.)、CMC(Commercial Metals Company)、 ゲルダウ社(Gerdau S.A.)、JSWスチール社(JSW Steel Ltd.)、タタ・スチール社(Tata Steel Limited)、アルセロール・ミッタル社(ArcelorMittal S.A.)、クリーブランド・クリフス社(Cleveland-Cliffs Inc.)、ティッセンクルップ・スチール・ヨーロッパ社(thyssenkrupp Steel Europe AG)、およびフォエスタルパイン社(voestalpine AG)は、電気アーク炉(EAF)技術の活用、スクラップ調達における統合的なアプローチ、ならびに既存の鉄鋼生産能力を駆使することで、市場における競争力を高めています。同時に、EMR(European Metal Recycling)およびSims Metal(Sims Limited)は、世界の鉄スクラップの供給と加工に重要な貢献を果たしており、北米、欧州、アジア太平洋地域の鉄鋼メーカーに高品質のスクラップ材料を供給しています。
主要企業としては、Nucor Corporation、Commercial Metals Company(CMC)、Steel Dynamics Inc.(SDI)、ArcelorMittal S.A.、European Metal Recycling(EMR)、Sims Metal(Sims Limited)、Tata Steel Limited、thyssenkrupp Steel Europe AG、voestalpine AG、JSW Steel Ltd.、Gerdau S.A.、およびCleveland-Cliffs Inc.が挙げられます。
リサイクル鋼市場の主な動向
2025年4月:Sev. en Global Investmentsは、Celsa Steel UKおよびCelsa Nordicの買収を完了し、これらを「7 Steel UK」および「7 Steel Nordic」に社名変更しました。両社の年間鋼材生産能力の合計は約200万トンです。
2026年5月:デリシュブルグ社は、欧州最大級の金属・鉄スクラップリサイクル企業の一つであるショルツ・グループの買収を発表し、欧州におけるリサイクル事業拠点を大幅に拡大しました。ショルツ・グループは年間数百万トンの鉄スクラップおよび非鉄スクラップを処理しており、電気アーク炉(EAF)ルートによるリサイクル鋼生産のサプライチェーンを強化するとともに、欧州全域における低炭素鋼への需要拡大や循環型経済の取り組みを支援しています。
2025年7月:TSRグループは、voestalpine社と2034年まで有効な長期供給契約を締結し、工業用鉄鋼生産を支援するため、主に処理済み鉄スクラップからなるリサイクル原料の継続的な供給を確保しました。
2025年3月:アルセロール・ミッタル・ニッポン・スチール・インディア(AM/NS India)は、マハラシュトラ州コポリにスクラップ処理施設を稼働させました。これは、同社の拡張戦略の一環として計画されている4つのユニットのうち、最初のものです。年間120キロトン(KTPA)の処理能力を有し、35億ルピーの投資プログラムの一環であるこの施設は、製鋼に使用される鉄スクラップを処理するように設計されており、インド国内のスクラップ供給チェーンを強化するとともに、電気アーク炉(EAF)方式を通じたリサイクル鋼の生産および脱炭素化された製鋼への同社の移行を支援するものです。
2025年6月:SSABとボルボ・カーズは、自動車製造へのリサイクル鋼材および低炭素鋼材の導入に重点を置き、化石燃料フリーかつ脱炭素化された鋼材の利用を推進するための提携を発表しました。
主要な調達優先事項および購入者の評価基準
調達の意思決定プロセスは、世界的な脱炭素化の義務、カーボン・ボーダー調整措置、およびネットゼロの公約によってますます形作られており、購入者は、電気アーク炉(EAF)の操業を通じてCO₂排出量の測定可能な削減と高いスクラップ利用率を実証できるリサイクル鋼メーカーを積極的に選好しています。
買い手は、スクラップのバリューチェーン全体におけるトレーサビリティと透明性を強く重視しており、ESG報告フレームワークやグリーン調達基準への準拠を確保するため、検証可能な調達データの提供、リサイクル原料のデジタル追跡、および第三者によるサステナビリティ認証の有無に基づいてサプライヤーを評価しています。
調達戦略は、循環型経済の統合によってますます影響を受けており、買い手は、資源効率を高め、未使用鉄鉱石への依存度を低減するために、クローズドループ型リサイクルシステム、産業用スクラップ回収パートナーシップ、および使用済み材料の再処理プログラムを支援できるサプライヤーを好んでいます。
最終用途における性能要件は重要な評価要素であり、買い手は、特に自動車の軽量化、インフラの耐久性、および高性能なエンジニアリング用途において、機械的強度の安定性、耐食性、溶接性、および業界固有の規格への準拠について、リサイクル鋼メーカーを評価しています。
【目次】
- 定義と概要
- 調査の目的
- 市場の定義
- 調査範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブ・サマリー
- 主なポイント
- トップダウン分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データソースからのデータポイント
- 市場の概要
- 地域別の概要
- 動向
- 影響要因
- 推進要因
- 鉄鋼メーカーは、温室効果ガスの排出を削減し、企業のネットゼロ目標を達成するために、リサイクル鋼の使用量を増加させています。
- 自動車業界における軽量化の進展と持続可能な製造では、厳しい環境規制や持続可能性の目標を遵守しつつ、車両のライフサイクルにおける排出量を削減するためにリサイクル鋼が活用されています。
- AIを活用した選別システム、センサーによる金属識別、ロボットによるスクラップ処理技術の導入により、スクラップの純度が向上し、高付加価値用途に適した再生鋼の回収効率が向上しています。
- 制約要因
- 高品質な再生鋼への需要の拡大が、クリーンで残留物の少ない鉄スクラップの供給量を上回っています。
- スクラップの収集およびリサイクルインフラの不備。
- 鉄スクラップ価格の頻繁な変動。
- 機会
- 低炭素素材に対する世界的な需要の高まり
- 自動車の軽量化とEVの成長
- インフラの近代化とグリーン建設
- トレンド
- 脱炭素化された鉄鋼生産への移行
- 循環型経済モデルの急速な成長
- グリーンスチール認証の導入拡大
- 影響分析
- 推進要因
- 影響要因
- 業界分析
- 地政学的リスクおよびサプライチェーンへの影響
- サプライチェーンの制約
- 原材料へのアクセス
- 貿易政策の変更
- サプライチェーンの制約
- 社会的および患者中心の要因
- 持続可能な製品に対する消費者の嗜好の高まり
- 企業のESGおよび持続可能性への取り組みの強化
- 労働衛生および職場の安全性の向上
- 持続可能な製品に対する消費者の嗜好の高まり
- 経済的要因
- グリーン鋼生産への投資拡大
- 政府によるインセンティブおよび脱炭素化政策
- 自動車および製造業の成長
- グリーン鋼生産への投資拡大
- 価格分析
- 価格透明性の動向
- プレミアム価格と汎用価格の比較
- 償還モデルの変化
- 価格透明性の動向
- 規制分析
- 政策の最新動向
- コンプライアンスの現状
- 規制の執行
- 政策の最新動向
- 地政学的リスクおよびサプライチェーンへの影響
- スクラップの種類別
- はじめに
- 市場規模分析および前年比成長率分析(%)、スクラップの種類別
- 市場魅力指数、スクラップの種類別
- 鉄スクラップ
- 陳腐化(旧型)スクラップ
- 即時(工業用)スクラップ
- その他
- はじめに
- リサイクル工程別
- はじめに
- 市場規模分析および前年比成長率分析(%)、リサイクル工程別
- 市場魅力指数、リサイクル工程別
- 電気アーク炉(EAF)によるリサイクル
- 基本酸素炉(BOF)によるリサイクル
- その他
- はじめに
- 製品タイプ別
- はじめに
- 製品タイプ別市場規模分析および前年比成長率(%)の分析
- 製品タイプ別市場魅力指数
- 平鋼
- 熱間圧延コイル(HRC)
- 冷間圧延コイル(CRC)
- 鋼板
- シート
- 亜鉛メッキ鋼
- ブリキ
- 長鋼
- 鉄筋
- 線材
- 構造用形鋼
- レール
- 商材用棒鋼
- ステンレス鋼
- 合金鋼
- 特殊鋼
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力度指数、用途別
- 建築・建設
- 自動車・輸送
- 産業用機械・設備
- エネルギー・電力
- 包装
- 造船
- 民生用家電
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM10201
- 広報(PR)ツール市場レポート:ソリューション別(パブリッシングツール、ソーシャルメディア監視・管理、コンテンツ作成・配信、データ収集・監視・分析、リレーションシップ管理)、展開別(ホスティング、オンプレミス)、用途別(オンラインメディア、コンテンツマーケティング)、産業別(BFSI、消費財・小売、政府・公共機関、ヘルスケア、IT・通信、メディア・エンターテイメント)、地域別(2024年~2032年
- 光センサー市場レポート:機能別(環境光センシング、近接検出、RGBカラーセンシング、ジェスチャー認識、紫外線/赤外線(IR)検出)、出力別(アナログ、デジタル)、統合別(ディスクリート、コンビネーション)、最終用途産業別(家電、自動車、ホームオートメーション、産業オートメーション、ヘルスケア、エンターテインメント、その他)、地域別 2024-2032
- 世界のDTC&DNA検査キット市場規模/シェア/動向分析レポート(2024年~2031年):家系検査、遺伝的関連性、健康&フィットネス、その他
- アプリケーションデリバリコントローラ市場レポート:タイプ別(ハードウェアベースADC、ソフトウェアベースADC)、コンポーネント別(製品、サービス)、組織規模別(大企業、中小企業)、業種別(BFSI、IT・通信、政府・公共機関、ヘルスケア・ライフサイエンス、製造、小売、エネルギー・公益事業、メディア・エンターテイメント、その他)、地域別 2024-2032
- 犬用股関節・関節サプリメントの世界及び日本市場2026年:種類別(ソフトタイプ、チュアブル錠)
- パーセンテージタイマーの世界市場
- エンコーダ付きサーボモーターの世界及び日本市場2026年:種類別(インクリメンタルエンコーダサーボモーター、アブソリュートエンコーダサーボモーター)
- Z-ALA-HIS-OHの世界市場
- モバイルデバイス管理の世界市場規模、シェア、動向分析、ソリューション別、展開別、デバイスタイプ別、業種別、地域別予測:2022-2032年
- AIサーバーバッテリーバックアップユニット(BBU)の世界及び日本市場2026年:種類別(リチウムイオン電池、鉛蓄電池)
- 多孔質炭素CVDシリコンカーボン材料フレームワークの世界及び日本市場2026年:種類別(バイオマス多孔質炭素、樹脂多孔質炭素、ピッチ/石炭多孔質炭素)
- シャフトレスエンコーダの世界市場2025:メーカー別、地域別、タイプ・用途別