市場概要
アルミナ市場の概要
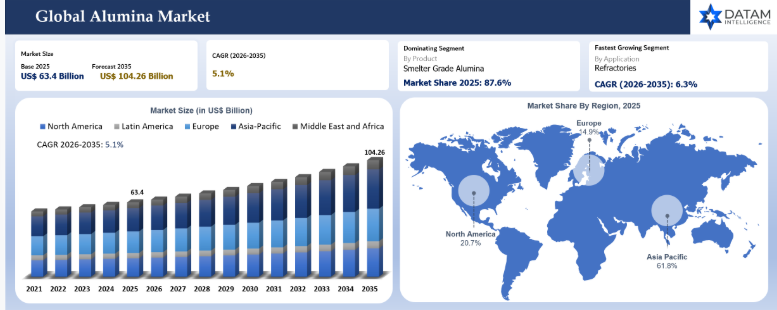
世界のアルミナ市場は2025年に634億米ドルに達し、2035年までに1,042.6億米ドルに達すると予想されており、2026年から2035年にかけて年平均成長率(CAGR)5.1%で成長すると見込まれています。アルミナは、その生産量の大部分が一次アルミニウム製錬所によって消費されているため、アルミニウムのバリューチェーンにおいて依然として最も重要な中間材料の一つとなっています。需要は、輸送、建築・建設、包装、電気インフラ、再生可能エネルギー設備、産業機械におけるアルミニウム消費と密接に関連しています。
アルミニウム生産者は電解還元のために安定的で高純度のアルミナ原料を必要とするため、製錬用アルミナが引き続き市場の需要を支配しています。精錬所の経済性は、ボーキサイトの品質、苛性ソーダの使用量、エネルギーコスト、残渣管理、輸送費、および地域ごとの供給アクセスによって左右されます。中国は依然として最大の消費市場ですが、オーストラリア、ブラジル、インド、ギニアに関連するサプライチェーン、および中東は、原材料や精製の流れにおいて重要な役割を果たしています。
非冶金用アルミナは、より高付加価値ではあるものの、規模の小さい市場層を形成しています。特殊アルミナは、耐火物、セラミックス、研磨材、難燃剤、触媒担体、研磨剤、電池、および先端材料に使用されています。リチウムイオン電池用セパレーター、工業用セラミックス、高純度電子機器用途の成長により、非製錬用グレードの戦略的価値が高まっています。
アルミナ市場の主なポイント
2026年に本レポートが重要となる理由
アルミナ購入企業は、2026年に入り、エネルギーコスト、精製所の信頼性、ボーキサイトの供給安定性に対する懸念を強めています。アルミニウム製錬所にとって、原料の供給途絶は金属生産量に直接影響を及ぼす可能性があるため、安定したアルミナ供給が不可欠です。同時に、製錬所運営者は、苛性ソーダのコスト、残渣の保管課題、脱炭素化の圧力、そして地域間の貿易動向の変化といった課題に対処しています。
最も重要な変化は、大量の製錬用グレードの供給と、高付加価値の特殊アルミナ需要との分離です。製錬用アルミナはアルミニウム金属の生産に牽引される一方、特殊グレードは技術用セラミックス、耐火物、電池、電子機器と密接に関連しています。バイヤーは、すべてのアルミナを単一のコモディティとして扱わない市場観を持つ必要があります。
アルミナ市場の戦略的指標
規制の影響が大きい
環境規制はアルミナ精製に直接影響を及ぼします。これは、ボーキサイト残渣の貯蔵、水使用、苛性ソーダの取り扱い、排出ガス、土地の復元が厳しく監視されているためです。精製所は、操業許可を維持するために、徹底した残渣管理と地域社会との連携が求められています。また、低炭素アルミニウムへの取り組みも、買い手に対し、アルミナサプライチェーンをより慎重に見直すよう促しています。
活発な投資活動
投資は、精製所の効率化、低炭素アルミナ、残渣の再利用、高純度アルミナ、および特殊アルミナの生産に集中しています。アルミニウム生産者は、エネルギー性能の向上とボーキサイトへのアクセス確保に取り組んでいます。特殊アルミナサプライヤーは、製錬用グレードの製品よりも利益率が高いセラミックス、電池、電子機器用グレードの材料に投資を行っています。
サプライチェーンの混乱
アルミナ・サプライチェーンは、ボーキサイトの品質変化、精錬所の操業停止、港湾の制約、苛性ソーダの不足、エネルギー供給の混乱、および地政学的な規制によって混乱する可能性があります。アルミナは継続的に消費され、在庫のバッファーが限られているため、製錬所はこうしたリスクにさらされています。自社でボーキサイトを確保し、港湾へのアクセスを持つ精錬所は、より強固な保護体制が整っています。
価格の変動性
アルミナ価格は、アルミニウム価格、精錬所の稼働率、苛性ソーダのコスト、エネルギー価格、運賃、および地域的な供給混乱の影響を受けます。製錬用アルミナはアルミニウム金属の経済性との連動性が強い一方、特殊アルミナの価格は、純度、粒子径、相組成、および顧客の認定要件に大きく依存します。
調達圧力
製錬所には、化学組成、粒子径、水分含有量が一定した、信頼性の高いアルミナ供給が求められます。特殊アルミナを購入する企業は、より厳格な品質管理と技術サポートを必要としています。調達チームは、価格に加え、供給の安定性、低炭素化への取り組み、残渣管理、納期の確実性などをますます重視して評価するようになっています。
新技術の導入
技術導入は、プロセスの最適化、残渣の有効利用、エネルギー削減、デジタル製錬所制御、および高純度精製に重点が置かれています。高度な分析技術により、消化効率、沈殿制御、および製品品質の向上が図れます。特殊アルミナ生産者は、より厳格な粒度選別および焼成管理を導入しています。
地域別の拡大機会
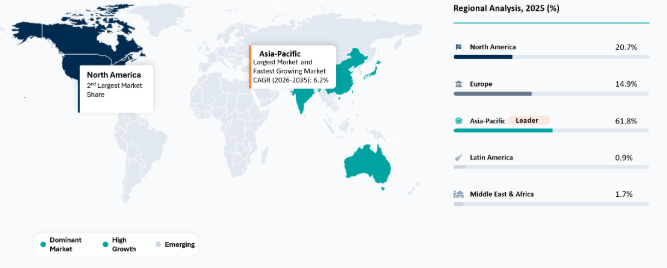
インド、中国、中東では、アルミニウム精錬および下流消費により、堅調な需要が見込まれます。オーストラリアとブラジルは、引き続き精錬およびボーキサイト関連の主要な供給地域です。欧州と北米では、特殊アルミナ、セラミックス、電池分野において、高付加価値のビジネスチャンスが期待されます。
輸出入および価格動向
製錬用アルミナ価格は、アルミニウム製錬所の需要、精錬所の稼働率、ボーキサイトの品質、苛性ソーダのコスト、運賃、および地域的な供給障害と密接に関連しています。精錬所の操業停止により供給量が減少すると、価格は急速に高騰する可能性があります。これは、製錬所が継続的な原料供給を必要とし、操業リスクを伴わずに容易に代替原料に切り替えることができないためです。また、運賃、精錬所の稼働状況、あるいは中国の輸入需要に変化が生じた場合、大西洋側と太平洋側のアルミナ価格に乖離が生じる可能性があります。
特殊アルミナ価格の決定には、異なる論理が働きます。煆焼アルミナ、板状アルミナ、反応性アルミナ、高純度アルミナ、および触媒用アルミナは、純度、ソーダ含有量、粒子径、比表面積、相組成、用途適合性、および供給業者の一貫性に基づいて価格が設定されます。電池セパレータのコーティングや半導体セラミックスに使用される高純度アルミナは、単にトン数やアルミナ価格の見出しだけで、大量に取引される製錬用アルミナと比較することはできません。
アルミニウム精錬施設はあるものの、精製能力が限られている国々にとって、輸入への依存度は特に重要です。ボーキサイトの安定供給、低コストの精製、港湾へのアクセス、そして精製所の規模が整っている地域において、輸出競争力は最も高まります。
AIによる影響分析
AIは、消化、沈殿、焼成、および残渣処理を最適化することで、アルミナ精製所のパフォーマンスを向上させることができます。精製所の運営者は、プロセスデータを活用して苛性アルカリの損失を削減し、収率を向上させ、製品の品質を安定させることができます。これは、ボーキサイトの品質にばらつきがあり、プロセス制御が困難な場合において特に価値があります。
予知保全により、粉砕機、消化槽、ポンプ、フィルター、焼成炉における予期せぬ停止を削減できます。精製所の稼働停止はアルミナ供給や顧客への出荷に影響を及ぼす可能性があるため、信頼性分析は商業的に大きな価値を持ちます。
特殊アルミナメーカーは、高度な分析を活用して、粒子径、相組成、純度を制御することができます。プロセス制御の向上により、セラミックス、電池、電子機器用途における製品の一貫性を高めることが可能です。
ディスラプション分析
アルミナ業界におけるディスラプションは、低炭素アルミニウムへの需要、精錬所のコスト圧力、および特殊材料の成長によって引き起こされています。アルミニウムの顧客は、低炭素のサプライチェーンをますます求めるようになっており、これにより、ボーキサイト採掘やアルミナ精錬といった上流工程への注目が高まっています。
残渣管理は、ますます重要な運営上の課題となりつつあります。ボーキサイト残渣の保管には、土地、モニタリング、そして長期的な環境責任が求められます。信頼性の高い残渣の再利用や削減の道筋を見出した精製所は、許認可の取得や地域社会からの受容性を高めることができます。
特殊アルミナは、価値構成に変化をもたらしています。少量生産であっても、セラミックス、電池、エレクトロニクス分野ではより高い利益率を生み出す可能性があります。高純度およびエンジニアード・アルミナを製造する能力を持つ生産者は、バルク商品サイクルの影響を受けにくくなります。
主要企業
主要企業には、Alcoa Corporation, Rio Tinto Group, South32 Limited, Aluminum Corporation of China Limited, Norsk Hydro ASA, Hindalco Industries Limited, Emirates Global Aluminum PJSC and Vedanta Limited. These companies benefit from integrated bauxite, alumina and aluminum positions.などが挙げられます。これらの企業は、ボーキサイト、アルミナ、アルミニウムの統合的な事業体制から恩恵を受けています。
潜在的な
潜在的なプレイヤーには、高純度アルミナ生産者、特殊アルミナ企業、およびセパレーター、セラミックス、エレクトロニクス分野向けの電池材料サプライヤーが含まれます。成長は、純度管理、顧客の認定、そして高付加価値用途への対応能力にかかっています。
特殊アルミナは、より強力な成長の原動力になりつつあります。これは、先端セラミックス、電池セパレーターのコーティング、電子基板、耐摩耗性部品、研磨用途において、製錬用アルミナよりも厳格な粒子制御が求められるためです。これらの用途における購入者は、アルミナを単なるアルミニウムの前駆体として購入しているわけではありません。彼らは、完成品の性能に直接影響を与える、化学組成、形態、表面積、純度、粒子径分布、および加工の一貫性が管理されたアルミナを購入しているのです。
セラミックスメーカーは、部品が熱、摩耗、腐食、電気的応力に耐えなければならない用途において、焼成済み、反応性、板状、および高純度のアルミナの使用を増やしています。電子セラミックス、半導体プロセス部品、窯具、絶縁体、耐摩耗プレート、精密部品には、焼結挙動と最終部品の信頼性を支えるアルミナグレードが必要です。優れた焼成制御、低ソーダグレード、および用途に特化した技術サポートを備えたサプライヤーは、バルクアルミナ精製業者よりも価格競争力を維持しやすくなります。
電池用途も、新たな成長分野を生み出しています。高純度アルミナは、熱安定性と安全性能が重要なセパレータコーティング用途に使用されています。リチウムイオン電池メーカーやセパレータメーカーは、過酷な動作条件下で耐熱性を向上させ、故障リスクを低減できる材料を必要としています。成長が最も著しいのは、電池顧客が実験室規模の試験から認定供給段階に移行する段階であり、サプライヤーが純度、粒子制御、ロット間の一貫性を証明できる場合です。
需要の伸びは、すべてのアルミナ生産者に均等に及ぶわけではありません。製錬グレードの精製業者は規模を誇っていても、特殊用途に必要な製品管理能力を必ずしも備えているとは限りません。高純度精製プロセスや、設計された焼成、粉砕、分級システムを有する生産者が、より多くの付加価値を獲得することになります。したがって、特殊アルミナは、成長が速いというだけでなく、アルミナ市場の利益率構造を変えるという点でも重要です。
ボーキサイト残渣の貯蔵が環境負荷を増大させる
ボーキサイト残渣は、アルミナ産業にとって依然として最も重要な制約要因の一つです。これは、バイヤー法が大量のアルカリ性残渣を生成し、その長期的な封じ込め、監視、および復元を必要とするためです。残渣貯蔵エリアには、土地、設計されたダム、水管理、浸透水制御、粉塵抑制、および閉鎖計画が必要です。したがって、精製所の運営者は、アルミナ生産が終了した後も長期間にわたり、環境的、社会的、および財務的な義務を負うことになります。
地域社会、規制当局、投資家が、尾鉱の安全性、土地の改変、地下水保護、生物多様性への影響に一層注目するようになったため、環境面での圧力が高まっています。人口密集地、森林、農地、または水源地域の近くに位置するアルミナ精錬所は、より厳しい監視にさらされています。精錬所が技術的には生産性を維持できていても、残渣の貯蔵やボーキサイト採掘による影響が問題視されるようになると、認可の遅延や運営コストの増加に直面する可能性があります。
残渣管理は、製錬所の経済性にも影響を及ぼします。貯蔵施設の拡張、復元のための引当金、モニタリングシステム、閉鎖義務などは、単純なアルミナ価格の比較では見過ごされがちなコストを増加させます。古い残渣貯蔵区域を持つ製錬所や、利用可能な土地が限られている製錬所は、長期的な負債が膨らむ可能性があります。新しい残渣処理技術、乾式堆積、中和、残渣の再利用などが役立つ可能性がありますが、これらには投資が必要であり、顧客や規制当局の受け入れも求められます。
ボーキサイト残渣に関連するリスクは、供給の信頼性にも影響を及ぼす可能性があります。環境認可が遅れたり、地域社会の反対が高まったりした場合、精錬所の原料確保や採掘計画に影響が及ぶ恐れがあります。したがって、アルミナ供給業者を評価するバイヤーは、生産能力以上の要素を考慮すべきです。残渣管理能力、ボーキサイト採掘許可、閉鎖に伴う負債、そして地域社会の受容度は、現実的なサプライチェーン上のリスク要因となりつつあります。
主要企業・市場シェア
アルミナ市場のセグメンテーション分析
製錬用アルミナが引き続き需要を牽引
製錬用アルミナが引き続き需要の大部分を占めるのは、一次アルミニウム生産者が電解還元のために継続的な原料供給を必要としているためです。この原料は、電解槽の安定した稼働を支えるために、化学組成、粒子径、水分、流動性に関する厳しい要件を満たさなければなりません。わずかな品質のばらつきでさえ、製錬所の効率、電力消費、フッ化物バランス、および操業の安定性に影響を及ぼす可能性があります。製錬所にとって、アルミナは任意に選択できる原材料ではありません。アルミニウムの生産を維持できるかどうかを決定づける中核的な投入材料なのです。
需要が最も強いのは、アルミニウム製錬能力が大きい地域です。製錬所には大量かつ途切れることのないアルミナ供給が求められるため、中国、中東、インド、ロシア、カナダは引き続き主要な需要拠点となっています。輸入に依存する製錬所では、契約の信頼性、出荷スケジュール、製品の一貫性を非常に重視しています。製錬所は多大なコストを伴わずに操業を容易に停止できないため、精錬所の操業中断は地域需給バランスを急速に逼迫させる可能性があります。
製錬所の閉鎖、ボーキサイトの品質問題、苛性ソーダのコスト、エネルギー制約などがアルミナ供給量に影響を与える中、供給の安定性はますます重要になっています。クウィナナ製錬所の永久閉鎖は、老朽化した設備や品位の問題が、いかにして市場から生産能力を奪い得るかを示しています。製錬用アルミナは依然として供給量の大部分を占めるでしょうが、顧客の関心は安定した供給、製錬所のコスト競争力、そして低炭素調達へと移りつつあります。
高純度アルミナは、電池およびエレクトロニクス用途において価値を高めています
電池、LED、半導体セラミックス、サファイア基板、および先端エレクトロニクスには、従来製品よりもはるかに厳格な不純物管理が施されたアルミナグレードが求められるため、高純度アルミナの戦略的価値はさらに高まっています。買い手は、下流工程やデバイスの信頼性を支える純度レベル、粒子制御、および表面化学特性を必要としています。これにより、生産量だけでなく、認定基準がサプライヤーの競争力を決定づける市場が形成されています。
電池用セパレータのコーティングは、最も重要な新興用途の一つです。HPAは、セパレータの熱安定性を向上させ、リチウムイオン電池の安全性能を支えることができます。粒子のばらつきはコーティングの均一性、多孔性、および電池性能に影響を与える可能性があるため、電池メーカーやセパレータメーカーは、一貫性のある材料を必要としています。電池生産が拡大するにつれ、安定した品質と顧客固有のグレードを提供できるサプライヤーが、より有利な立場に立つことになるでしょう。
半導体およびエレクトロニクス分野の需要も強まっています。高純度アルミナは、熱管理材料や、過酷な加工環境にさらされるセラミック部品・コンポーネントに使用できます。アルファHPA社のグラッドストーン・プロジェクトに関する供給契約は、先端エレクトロニクス分野の顧客がアルミナの調達にますます深く関与している実情を反映しています。高純度アルミナは製錬用アルミナよりも規模は小さいものの、より高付加価値な成長経路を提供します。
焼成アルミナおよび反応性アルミナは、耐火物および工業用セラミックスを支えています
焼成アルミナおよび反応性アルミナは、熱的挙動、粒子径、ソーダ含有量、焼結挙動が重要な用途に用いられるため、重要な役割を果たしています。耐火物メーカーは、鉄鋼、セメント、ガラス、石油化学、非鉄金属加工向けの成形品および非成形品にこれらのグレードを使用しています。工業用セラミックスでは、密度、収縮率、強度、耐摩耗性が極めて重要な場面で、反応性および焼成グレードが使用されています。
耐火物の需要は重工業と密接に関連していますが、製品に対する要求はますます厳しくなっています。製鉄所、セメントキルン、ガラス炉では、熱衝撃、腐食、摩耗に耐えられる材料が求められています。これらの顧客に製品を供給するアルミナサプライヤーは、耐火物の配合がロット間の均一性に依存するため、安定した化学組成と技術データを提供しなければなりません。
技術セラミックスは、より高い成長率とより高い利益率をもたらす機会を提供します。耐摩耗性セラミックス、電子セラミックス、窯内具、構造用セラミックスには、成形および焼成の過程で予測可能な挙動を示すアルミナグレードが求められます。焼成、粉砕、分級、および用途試験を組み合わせたサービスを提供するサプライヤーは、顧客の定着率を高めることができます。市場のこの分野は、アルミニウム価格の変動の影響を受けにくく、製造品質要件とより密接に関連しています。
溶融アルミナは、研磨材および高性能耐火物において依然として重要な役割を果たしています
溶融アルミナは、硬度、靭性、熱安定性が求められる研磨材、ブラスト処理、研削、および耐火物用途に使用されます。ブラウン溶融アルミナは、結合研磨材、被覆研磨材、ブラスト媒体に広く使用されている一方、ホワイト溶融アルミナは、より高い純度と鋭い切削性能が求められる用途で使用されます。需要は、金属加工、表面処理、鋳造、および耐火物製造に関連しています。
研磨材メーカーは、粒子の靭性、破砕性、純度、粒度、および均一性を通じて溶融アルミナを評価しています。コストも重要ですが、過酷な産業用途においては、工具の性能と耐久性も同様に重要です。粒度管理が徹底されており、安定した溶融工程を有するサプライヤーは、顧客からの高い信頼を維持することができます。
高性能耐火物においても、熱的および機械的応力が高い場所では溶融アルミナが使用されています。鉄鋼、セメント、石油化学の各産業では、炉やプロセス設備を保護する耐火材料が求められています。需要は工業生産の状況によって変動するかもしれませんが、多くの摩耗や高熱を伴う用途において、溶融アルミナに代わる材料を見つけることは依然として困難です。
アルミナ市場のセグメンテーション
製品別
製錬用アルミナ
標準製錬用アルミナ
砂状アルミナ
粉状アルミナ
化学級アルミナ
水和アルミナ
活性アルミナ
三水和アルミナ
煆焼アルミナ
低ソーダ焼成アルミナ
中ソーダ焼成アルミナ
反応性アルミナ
高純度アルミナ
4Nアルミナ
5Nアルミナ
6Nアルミナ
板状アルミナ
溶融アルミナ
褐色溶融アルミナ
白色溶融アルミナ
特殊アルミナ
研磨用アルミナ
セラミック用アルミナ
触媒用アルミナ
難燃剤用アルミナ
その他
製造法別
バイヤー法
焼結法
バイヤー・焼結複合法
アルコキシド加水分解法
塩酸浸出法
その他
用途別
アルミニウム精錬
耐火物
成形耐火物
不定形耐火物
工業用セラミックス
電子セラミックス
耐摩耗性セラミックス
構造用セラミックス
研磨材
砥石
ブラスト媒体
被覆研磨材
触媒および触媒担体
難燃剤
研磨剤
電池材料
電池セパレータ用コーティング
正極材料の担体用途
ガラスおよびコーティング
水処理
その他
エンドユーザー別
一次アルミニウム生産者
耐火物メーカー
セラミックメーカー
研磨材メーカー
化学メーカー
電池材料メーカー
電子機器メーカー
ガラスメーカー
水処理企業
その他
米国のアルミナ市場の概況
米国のアルミナ市場は、アルミニウム精錬、特殊セラミックス、研磨材、触媒、および電池材料の影響を受けています。国内の精錬能力はアジアに比べて小さいものの、産業用および先端材料用途による特殊アルミナの需要は依然として重要です。
米国の購入者は、輸入への依存度や供給の信頼性に敏感です。特殊用途に使用されるアルミナは、多くの場合、一貫した品質と技術文書が求められます。このため、アプリケーションサポートを提供する信頼できるサプライヤーへの需要が高まっています。
電池および電子機器用途は、高付加価値の成長をもたらす可能性があります。高純度アルミナは、セパレーター、セラミックス、電子基板などに使用できます。採用の可否は、純度、粒子制御、および顧客の認定要件に左右されます。
インドのアルミナ市場の概況
インドは、電力、輸送、建設、包装の各分野でアルミニウム需要が増加しているため、最も成長著しい市場の一つです。統合型生産者は、バウクサイト採掘、アルミナ精製、アルミニウム精錬に投資を行い、バリューチェーンの安定性を高めています。
国内のアルミナ需要は、製錬所の拡張および下流のアルミニウム使用と密接に関連しています。インドの拡大する産業基盤が、長期的なアルミニウム消費を支えています。低コストのバウクサイトと安定したエネルギー供給源を有するアルミナサプライヤーは、より有利な立場にあります。
また、耐火物、セラミックス、電池材料の分野からも、特殊アルミナへの需要が台頭しています。インドが先端製造業やエネルギー貯蔵のサプライチェーンを拡大するにつれ、その成長は緩やかなものとなるものの、魅力的なものとなるでしょう。
日本のアルミナ市場の見通し
日本は、一次アルミニウムの生産量は限られているものの、高付加価値のアルミナ市場です。需要は、セラミックス、エレクトロニクス、研磨、触媒、および高性能工業材料に使用される特殊アルミナに集中しています。
日本の顧客は、純度、均一性、および粒子制御を重視しています。供給業者は、強固な品質管理体制と技術サポートが求められます。価格は重要ですが、高度な用途においては、性能の信頼性の方がより重要となる場合が少なくありません。
電池および半導体関連の用途が、さらなる機会を生み出しています。日本の先端材料産業は、製品の均一性が極めて重要な高純度アルミナに対する需要を支えることができます。
競争は、ボーキサイトとアルミナを一体生産する統合型メーカー、独立系アルミナ精製業者、特殊アルミナサプライヤー、高純度アルミナ開発業者、および溶融アルミナメーカーの間で分かれています。製錬用アルミナサプライヤーは、精製所の規模、ボーキサイトの安定供給、エネルギーコスト、苛性アルカリ利用効率、物流、および契約の信頼性で競争しています。特殊アルミナサプライヤーは、純度、ソーダ含有量、粒子径管理、相組成、および技術サポートで競争しています。
アルコア、リオ・ティント、サウス32、チャルコ、ヒンダルコ、ノースク・ハイドロ、エミレーツ・グローバル・アルミニウムといった一貫生産企業は、ボーキサイト、精錬資産、あるいは下流のアルミニウム需要を掌握しているため、製錬用アルミナ市場においてより強固な地位を築いています。精錬所のポートフォリオに関する決定、閉鎖、エネルギー供給契約、環境認可などは、市場の需給バランスに直接影響を及ぼす可能性があります。これらの企業は、表向きの生産能力と同様に、供給の安定性についても顧客から評価されています。
アルマティス、アルテオ、ナバルテック、住友化学、フーバー・アドバンスト・マテリアルズといった特殊アルミナ企業は、異なる形で競争を展開しています。これらの企業の市場における強みは、耐火物、セラミックス、難燃剤、研磨材、触媒、電子機器向けのエンジニアリング製品にあります。これらの用途における顧客は、配合、認定、および実績が重要であるため、サプライヤーをすぐに切り替える可能性は低くなります。
高純度アルミナは、ますます明確な競争の場となりつつあります。電池用セパレーター、半導体、サファイア用途に製品を供給するメーカーは、純度、一貫性、粒子制御、および顧客による認定を証明しなければなりません。競合他社との比較評価では、技術グレードの幅、認定状況、生産規模、地域ごとの顧客へのアクセス、低炭素化への取り組み、および原材料の安定供給状況を追跡すべきです。
アルミナ市場の主要企業
Alcoa Corporation
Rio Tinto Group
South32 Limited
Aluminum Corporation of China Limited
Norsk Hydro ASA
Hindalco Industries Limited
National Aluminum Company Limited
Emirates Global Aluminum PJSC
Vedanta Limited
Rusal
Kaiser Aluminum Corporation
Almatis GmbH
Alteo Holding
Nabaltec AG
Sumitomo Chemical Co., Ltd.
Sasol Limited
Huber Advanced Materials
Nippon Light Metal Holdings Company, Ltd.
Zibo Honghe Chemical Co., Ltd.
Shandong Aluminum Corporation
【目次】
- 調査方法および範囲
- 調査データ
- 二次データ
- 一次データ
- CAGR分析
- 市場規模の推計方法
- ボトムアップアプローチ
- トップダウンアプローチ
- 市場の細分化およびデータの三角検証
- 調査の前提条件
- 制限事項
- 調査データ
- 定義および概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブサマリー
- 主なポイント
- トップダウン分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データベースからのデータポイント
- 市場の概要
- 地域別の概要
- 動向
- 影響要因
- 推進要因
- アルミニウム精錬需要がアルミナ消費の大部分を支えています
- セラミックスおよびバッテリー分野において、特殊アルミナの需要が拡大しています
- 軽量化がアルミニウム需要を後押ししています
- 精錬所の効率化に向けた投資がコスト競争力を向上させています
- 制約要因
- エネルギーおよび苛性ソーダのコストが、精錬所の利益率を圧迫しています
- ボーキサイト残渣の貯蔵が環境負荷を増大させています
- アルミニウム価格の変動がアルミナ需要に影響を与えています
- ボーキサイトの品質変動がプロセス効率に影響を与えています
- 影響分析 – 推進要因と制約要因
- 機会
- 電池セパレーターコーティング向け高純度アルミナ
- 建設資材におけるレッドマッドの有効利用
- トレンド
- グリーンアルミニウム契約に関連する低炭素アルミナ
- 半導体セラミックス向け特殊アルミナの認定取得
- 課題
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- 政治的要因
- 社会的要因
- ボーキサイト残渣の貯蔵をめぐる地域社会の監視
- 低炭素アルミニウム製品を求める消費者の圧力
- 苛性ソーダ精錬所における労働者の安全への期待
- 経済的要因
- 精錬工程における苛性ソーダコストのリスク
- 焼成工程におけるエネルギー価格への感応度
- アルミニウム製錬所の操業再開がアルミナ需要を牽引
- 技術的要因
- 地政学的要因
- 供給・バリューチェーン分析
- 価格設定分析
- 規制分析
- イノベーションおよび研究開発の動向
- サステナビリティおよびESG分析
- リスク回避モデル
- 市場参入(GTM)戦略
- BCGマトリックス
- 関税分析
- 関連関税の概要
- 市場に影響を与える貿易政策
- コストへの影響要因
- サプライチェーンの混乱
- 貿易分析 — 輸出入シナリオ
- ビジネスモデル分析
- 需給ギャップ
- リスク軽減フレームワーク
- コンプライアンス・ロードマップ
- 戦略的示唆
- 新たな機会
- 導入動向
- ディスラプション分析
- アナリストの見解
- 製品別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品別
- 市場魅力度指数、製品別
- 製錬用アルミナ*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 標準製錬用アルミナ
- 砂状アルミナ
- 粉状アルミナ
- 化学級アルミナ
- 水和アルミナ
- 活性化アルミナ
- 三水和アルミナ
- 焼成アルミナ
- 低ソーダ焼成アルミナ
- 中ソーダ焼成アルミナ
- 反応性アルミナ
- 高純度アルミナ
- 4Nアルミナ
- 5Nアルミナ
- 6Nアルミナ
- 表状アルミナ
- 溶融アルミナ
- 褐色溶融アルミナ
- 白色溶融アルミナ
- 特殊アルミナ
- 研磨用アルミナ
- セラミック用アルミナ
- 触媒用アルミナ
- 難燃剤用アルミナ
- その他
- はじめに
- 製造方法別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製造方法別
- 製造ルート別の市場魅力指数
- バイヤー法*
- 概要
- 市場規模分析および前年比成長率分析(%)
- 焼結法
- バイヤー・焼結複合法
- アルコキシド加水分解法
- 塩酸浸出法
- その他
- はじめに
- 用途別
- 概要
- 用途別の市場規模分析および前年比成長率分析(%)
- 用途別の市場魅力指数
- アルミニウム精錬*
- 概要
- 市場規模分析および前年比成長率分析(%)
- 耐火物
- 成形耐火物
- 非成形耐火物
- 工業用セラミックス
- 電子セラミックス
- 耐摩耗性セラミックス
- 構造用セラミックス
- 研磨材
- 砥石
- ブラスト媒体
- 被覆研磨材
- 触媒および触媒担体
- 難燃剤
- 研磨剤
- 電池材料
- 電池セパレータ用コーティング
- 陰極材料の担体用途
- ガラスおよびコーティング
- 水処理
- その他
- 概要
- エンドユーザー別
- 概要
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力度指数(エンドユーザー別)
- 一次アルミニウム生産者*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 耐火物メーカー
- セラミックメーカー
- 研磨材メーカー
- 化学メーカー
- 電池材料メーカー
- 電子機器メーカー
- ガラスメーカー
- 水処理企業
- その他
- 概要
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM10155
- ファーネスカーボンブラックの世界市場
- FAマシンビジョンレンズの世界及び日本市場2026年:種類別(単焦点レンズ、ズームレンズ)
- バルコニー発電所の世界及び日本市場2026年:出力別(低出力(300W以下)、中出力(300W~1000W)、高出力(1000W以上))
- 世界の植物性オレイン酸市場
- 飲料缶の世界市場規模は2030年までにCAGR 5.2%で拡大する見通し
- 世界の抗体&組換えタンパク質CDMO市場
- 世界のプロテオミクス市場(2025 – 2030):製品別、試薬別、サービス別、用途別、エンドユーザー別分析レポート
- フタル酸ジイソノニルの世界市場規模調査、タイプ別(PVC、アクリル、ポリウレタン)、用途別(電線・ケーブル、フィルム・シート、消費財)、地域別予測 2022-2032
- 産業用火災警報装置市場:グローバル予測2025年-2031年
- 睡眠障害治療薬の世界市場
- 1-シクロブチル-ピペラジン塩酸塩(1:2)(CAS 799557-65-6)の世界市場2020年~2025年、予測(~2030年)
- シリコンクロックジェネレータ市場:グローバル予測2025年-2031年