市場概要
鉛インゴットおよび鉛ピッグの市場規模
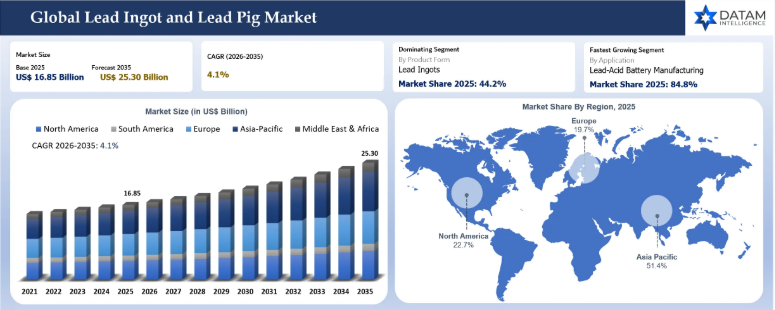
世界の鉛インゴットおよび鉛ピッグ市場は、2025年に168億5,000万米ドルに達し、2035年までに253億米ドルに達すると予想されており、2026年から2035年までの予測期間において年平均成長率(CAGR)4.1%で成長すると見込まれています。鉛インゴットおよび鉛ピグは、自動車、産業用非常用発電、通信インフラ、再生可能エネルギー貯蔵、フォークリフト、データセンターなどで使用される鉛蓄電池の製造において、今後も極めて重要な原材料であり続けるでしょう。リチウムイオン電池の急速な発展にもかかわらず、鉛蓄電池は、その経済性、既存のリサイクルシステム、および高い信頼性により、スターター・照明・点火(SLI)用途やエネルギー貯蔵分野において依然として主流の地位を占めています。鉛蓄電池市場を牽引しているもう一つの要因は、正式な鉛リサイクルシステムの開発と、使用済み電池の適切な回収および二次金属の生産に向けた政府主導のプログラムの整備です。鉛は最もリサイクルされている工業用金属の一つであり、リサイクル金属は世界の鉛消費量の相当な割合を占めています。持続可能性への懸念や鉱業における価格変動により、鉛の二次生産は今後さらに重要性を増すでしょう。
国際鉛協会(ILA)は、ユニセフ(UNICEF)およびピュア・アース(Pure Earth)のデータを引用し、多くの低・中所得国における使用済み鉛蓄電池の最大50%が非公式な手段を通じてリサイクルされていると推計しており、これにより、適切な規制を遵守したリサイクルプロセスにおけるイノベーションに向けた大規模な機会が生まれています。しかし、米国地質調査所(USGS)の報告によると、2023年だけで、米国は約36万5,000メートルトンの精錬鉛に加え、60万9,000メートルトンの使用済み鉛蓄電池を輸入しました。
主なポイント
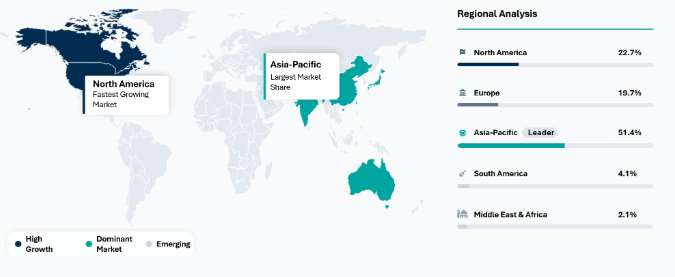
アジア太平洋地域は、広範な二次鉛リサイクルエコシステム、拡大する自動車用バッテリー製造、およびエネルギー貯蔵システムへの投資拡大に支えられ、予測期間を通じて51.4%の市場シェアを占め、市場をリードしています。一方、欧州は、厳格な循環型経済規制と高い鉛蓄電池リサイクル率に牽引され、重要な市場地位を維持しています。
2025年には、コスト競争力、カーボンフットプリントの低さ、および自動車、産業、非常用電源用途における鉛蓄電池生産での広範な利用により、二次(リサイクル)鉛が世界市場で最大のシェアを占めました。
クローズドループ型の鉛リサイクルシステムの急速な拡大と、先進的なバッテリーリサイクルインフラへの投資は、特に各国政府が資源効率の向上とより厳格な環境規制の遵守を推進している中で、世界の鉛インゴットおよび鉛ピッグ市場の成長を加速させる主要な要因となっています。
Gravita India Ltd.、Ecobat、およびKorea Zincは、自動車およびエネルギー貯蔵分野からの世界的な需要の高まりに対応するため、継続的な生産能力の拡大、垂直統合型のリサイクル事業、戦略的な買収、ならびに高純度二次鉛生産への投資を通じて、市場の主要企業としての地位を確立しています。
2026年にこのレポートが重要となる理由は何でしょうか?
2026年、自動車用バッテリー、エネルギー貯蔵、工業生産、リサイクル分野における鉛インゴットおよび鉛ピッグへの需要が、先進国だけでなく新興国でも勢いを増すにつれ、世界の鉛インゴットおよび鉛ピッグ市場はより戦略的な段階へと移行するでしょう。バッテリー生産への投資、再生可能エネルギー貯蔵施設の開発、そして循環型経済プログラムへの注目の高まりが、世界中で精製鉛材料の消費を牽引しています。
一方、鉛の生産者や加工業者は、鉱山生産量や二次鉛の供給量の変動という状況下において、持続可能な原材料の確保、厳しい環境法の順守、生産プロセスの効率化を図るよう、ますます強い圧力にさらされています。より高度な製錬技術の導入、リサイクル鉛の利用拡大、排出削減政策の厳格化、そしてバッテリー製造における需要の高まりが、ビジネス環境を変えつつあります。鉛インゴットおよび鉛ピッグ生産者の供給安定性と商業的競争力を評価するため、買い手、投資家、業界関係者は、鉛の調達方法、二次鉛処理の効率、精錬能力、価格、規制に関するさらなる知識を求めています。
未開拓分野と投資機会
世界的にバッテリースクラップの供給量が増加する中、二次鉛のリサイクル能力は依然として供給不足の状態にあります。
産業排出規制が厳格化する中、低炭素鉛製錬技術への投資が注目されています。
インド、東南アジア、アフリカ、南米にある地域精錬施設は、現地での金属供給を支えています。
エネルギー貯蔵、放射線遮蔽、および特殊産業用途向けの高純度鉛インゴットの生産は、優れた成長機会をもたらします。
将来の市場変革
2035年までに、国際的な鉛インゴットおよび鉛ピッグ市場は、近代的なリサイクル技術、デジタル化された製錬プロセス、および環境コンプライアンスの強化によって促進される、循環型かつ低炭素な金属エコシステムへと移行していくでしょう。メーカー各社は、回収、精錬、排出管理、および検証済みの低炭素鉛生産を自社のバリューチェーンに組み込み始めます。ビジネスモデルは、持続可能な金属リサイクルに関する合意の確保や、バッテリーメーカーおよびその他の業界とのパートナーシップに、より重点を置くようになるでしょう。自動化、人工知能(AI)によるプロセスの最適化、および製錬所での再生可能エネルギーの利用により、効率が向上し、排出量が削減されます。最も成功する企業は、グローバルなリサイクルシステム、環境に配慮した生産、確保された原料供給源、および鉛生産施設を組み合わせた体制を特徴とするでしょう。
購入者の意思決定基準
バッテリーメーカー、ケーブルメーカー、放射線防護製品メーカー、および産業用加工業者は、鉛インゴットおよび鉛ピッグメーカーの品質を評価する際、金属の純度、品質、規制順守、価格の安定性、納期の確実性といった基準を用います。金属の化学的性質や不純物の除去は主要な選定基準の一つである一方、供給の信頼性やリサイクル材料の利用可能性も、サプライヤー選定において重要な役割を果たします。買い手は、持続可能性の目標を達成するために、環境に配慮したサプライヤーやリサイクル材料を提供できるサプライヤーをますます求めるようになっています。
経済・投資分析
電力や燃料価格の上昇は製錬の経済性に直接影響を及ぼす一方、排出規制の強化は、よりクリーンな精錬技術の開発につながります。鉛精鉱の供給やバッテリーリサイクルの変動は、資源の入手可能性や価格水準に影響を及ぼします。為替レートの変動は、特にアジア太平洋、欧州、南北アメリカ地域において、この元素の世界貿易に影響を及ぼします。しかし、自動車産業からの需要は周期的なものにとどまるものの、エネルギー貯蔵技術、産業用電力供給、通信システム、および循環型経済へのさらなる投資により、将来的にその利用が促進されるでしょう。
市場の投資動向
先進的な二次鉛リサイクルおよびバッテリー回収施設。
自動化された製錬、精錬、鋳造、およびデジタルプロセス制御システム。
バッテリー製造拠点近郊における地域的な精錬能力の拡大。
低排出炉、再生可能エネルギーを利用した操業、および炭素削減技術。
エネルギー貯蔵、放射線遮蔽、および特殊な産業用途向けの高純度鉛インゴットの生産。
鉛インゴットおよび鉛ピッグに関する戦略的指標
規制の影響が大きい
環境コンプライアンスがこの市場における重要な競争優位性となっていることから、世界の鉛インゴットおよび鉛ピッグ市場は、より厳格な規制に直面しています。欧州では、EUが「バッテリー規制」の新たな施行に伴い、産業排出ガスおよびバッテリー廃棄物の回収に関する規制をさらに強化しており、これにより一次製錬所のコンプライアンスコストが増加する一方で、二次鉛セクターには恩恵がもたらされています。米国では、鉛加工工場における大気排出規制や有害廃棄物規制が厳格化されており、施設の改善が急がれています。中国では、非効率な製錬所に対する環境検査が急速に増加している一方、インドでは電池に対する拡大生産者責任(EPR)がより厳格に施行されています。
活発な投資動向
国際的な鉛インゴットおよび鉛ピッグ業界における投資動向は、二次鉛事業、バッテリーリサイクルシステム、および環境的に持続可能な製錬技術への投資にますます重点が置かれるようになっています。中国は、電気自動車およびエネルギー貯蔵のサプライチェーンに関連するリサイクルシステムへの投資において、依然として主導的な立場を維持しています。インドでは、バッテリー回収に関する法整備の進展により、組織化されたリサイクル事業者の生産能力が大幅に増加しています。米国は現在、重要鉱物の安全保障およびリサイクル施設への投資を進めています。欧州では、エネルギー効率や規制の観点から製錬所の更新が進められています。オーストラリアでは、将来的な精鉛生産を見据え、自動化により鉛の採掘効率を高めています。
サプライチェーンの混乱
鉛インゴットおよび鉛ピッグ市場では、精鉱の不足、物流上の問題、地政学的な調整により、依然としてサプライチェーンの問題が生じています。中国における環境検査は、鉛製錬活動の処理量を制限する傾向にあり、その結果、同地域における精鉛の供給が制限されています。オーストラリアとペルーは依然として精鉱の供給において重要な役割を果たしており、そのため世界のサプライチェーンは鉱業上の問題や輸出制限の影響を受けやすくなっています。欧州のメーカーは、エネルギー価格の高騰に伴う生産リスクの高さに依然として苦慮しており、紅海を通じた輸送の混乱により、欧州およびアジアへの精鉛出荷の納期が遅延しています。
価格の変動性
鉛インゴットおよび鉛ピッグの価格は、精鉱の入手状況、リサイクル原料の入手状況、電力コスト、および電池業界からの需要といった要因による精錬金属価格の変動を受けて、引き続き極めて激しい変動を見せています。中国は、製錬所の稼働率や在庫動向により、依然として最大の影響力を有しています。欧州の価格は、一次精錬プロセスに不可欠な電力コストの影響を受けやすい状態が続いていますが、北米の価格は、電池メーカーからの交換需要に支えられ、堅調さを維持しています。
調達圧力
鉛インゴットおよび鉛ピッグ部門の調達担当者は、コスト競争力を維持しつつ、コンプライアンスに準拠し、トレーサビリティが確保され、持続可能な精錬鉛の調達源を確保するという、ますます高まる課題に直面しています。欧州のOEM各社は、ESG認証およびリサイクル含有率の検証を受けたサプライヤーを求めており、その結果、潜在的なサプライヤーの数が制限されています。米国のバッテリーメーカーは、供給の安定性を高めるため、国内での調達を検討する必要があります。インドのリサイクル業者は、原料となる使用済みバッテリーの確保をめぐって激しい競争を繰り広げています。中国企業は、原料の確保を確実にするため、依然として垂直統合型のリサイクル施設を活用しています。
新技術の導入
鉛インゴットおよび鉛ピッグ市場における技術の活用は、スマート製錬、バッテリーの自動解体、および先進的な湿式冶金リサイクルを中心に進められています。金属回収率の向上と排出量の削減を目的とした、AIを活用したプロセス最適化や統合型リサイクルプラントのデジタル制御の導入において、中国が先導的な役割を果たしています。欧州では、高い環境目標を背景に、低炭素製錬技術の活用が進んでいます。米国では、二次鉛プラントにおける自動化や予知保全への投資が依然として行われています。インドでは、組織化されたリサイクルプラントへの自動化ツールの導入が急速に進められています。
地域別の拡大機会
アジア太平洋地域は、堅調なバッテリーリサイクルインフラ、自動車生産の増加、および循環型経済に関する法規制により、最大の成長余地を秘めています。中国とインドは、組織的な鉛回収システムを継続的に改善しており、一方、東南アジアにおける製造業活動の拡大は、自動車、産業、および非常用発電用途に使用される精鉛への需要を後押しし続けています。北米は、重要鉱物に関する政策、バッテリーリサイクル能力の強化、および域内でのリショアリング措置により、成長の可能性が高い地域です。
政府の政策支援
リサイクル要件、重要鉱物戦略、および環境近代化の取り組みを通じて、政府の政策が鉛インゴットおよび鉛ピッグ市場に及ぼす影響力はますます強まっています。EUのバッテリー規制は、バッテリー生産チェーンにおける二次鉛の使用を促進するでしょう。米国政府は、産業政策を通じて、国内の重要鉱物およびバッテリーリサイクル事業への支援を継続する見込みです。インドの拡大生産者責任制度により、正式なバッテリー回収と組織的なリサイクルシステムが拡充され、精錬鉛の供給が強化されるでしょう。中国の環境規制と資源効率化への取り組みは、非鉄金属業界において引き続き実施されていきます。オーストラリアは、世界の精錬鉛生産企業向けに長期的な精鉱の安定供給を確保するため、持続可能な鉱山投資を推進しています。
輸出入および価格動向
鉛インゴットおよび鉛ピッグの世界的な貿易動向は現在、バッテリーリサイクルの増加、厳格な環境規制、および現地化戦略によって牽引されています。精錬鉛およびリサイクル鉛の貿易において中国が主要な役割を果たしている一方、オーストラリアは依然として鉛精鉱を供給しています。インドは、国内のリサイクル能力を通じて、精錬鉛の輸入への依存度を着実に低減させています。欧州諸国の輸入戦略はより環境に配慮したものとなり、それによって国際貿易の力学が変化しています。
鉛インゴットおよび鉛ピッグの価格は現在、リサイクル鉛の供給状況、鉱石濃縮物の供給状況、エネルギー価格、環境コンプライアンスコスト、およびバッテリー消費のサイクルといった要因間の力学によって左右されています。輸送コスト、コンプライアンスコスト、および地域ごとの需給ギャップにより、地域間の価格格差は拡大しています。買い手側は現在、長期契約やベンチマークに基づく価格設定の交渉に取り組んでいます。
AIの影響分析
AIは、効率的なプロセス、予知保全、原材料の品質、および環境規制への準拠を通じて、鉛インゴットおよび鉛ピッグの業界を変革しています。この業界をリードする製錬所では、AIを活用したプロセス制御を導入しています。これは、炉内の温度を管理・最適化し、エネルギー消費を削減するために可能な限り多くの金属を回収するために活用されています。AIを活用した予知保全技術は、精鉱の品質、バッテリースクラップの量、およびメンテナンススケジュールを予測するのに役立ち、それによってプロセスの中断を回避しています。AIを活用した分析は調達計画に役立ち、コンピュータビジョン技術はバッテリーの解体に貢献しています。
主要企業・市場シェア
ディスラプション分析
二次鉛生産のトレンドが高まるにつれ、鉱業ベースのビジネスモデルは変革を余儀なくされており、リサイクル鉛の量は世界の精錬鉛生産量に占める割合をますます拡大させています。バッテリー解体自動化、製錬、および湿式製錬プロセスへの投資は、金属回収効率の向上、ならびに排出量とエネルギー使用量の双方の削減に寄与しています。技術革新により、生産者はより効率的な操業が可能となり、必要なすべての基準を満たすことができます。
メーカーは、新しい環境に優しい生産技術、排出ガスフィルター、および密閉型リサイクルプラントの利用をますます求められており、それによって革新的な企業としての地位を確立し、従来の製錬所に対して競争上の優位性を獲得しています。しかし一方で、鉛精鉱の供給リスク、鉱業に関する政治的不安定性、および世界的なエネルギー価格の変動は依然として重要な課題となっています。
スター
「スター」セグメントには、強力な精錬能力、確立されたリサイクルネットワーク、および自動車、産業用バッテリー、放射線遮蔽、インフラ用途にわたる多様な供給契約を有する垂直統合型生産者が含まれます。各社は、生産能力の拡大、先進的な二次鉛リサイクル技術、サステナビリティへの取り組み、およびバッテリーメーカーとの長期的なパートナーシップを通じて、市場でのリーダーシップを強化し続けています。一貫した製品品質の維持、ますます厳格化する環境規制への順守、および原材料調達の最適化が可能であるため、これらの企業は、先進国市場と新興市場の両方で、高い営業利益率を維持しつつ、大量需要を取り込むことができます。
潜在的なプレイヤー
「潜在的なプレイヤー」のカテゴリーには、大幅な拡大の機会を秘めているものの、現時点では世界市場での浸透度が比較的低い、地域的な製錬所、新興のリサイクル業者、および特殊鉛メーカーが含まれます。各社は、競争力を高めるため、設備の近代化、排出ガス制御システム、および循環型経済への取り組みに投資を行っています。リサイクル鉛への需要の高まり、バッテリー供給チェーンの現地化の進展、そして持続可能な金属回収に対する政府の支援が、好ましい成長環境をもたらしています。戦略的な買収、技術のアップグレード、および高純度鉛製品への事業拡大により、これらの企業は競争力を徐々に高め、より強力な市場参加者へと成長していくものと期待されます。
鉛インゴットおよび鉛ピグの世界市場の成長は、主に鉛蓄電池の継続的な生産に起因しています。鉛蓄電池は、自動車から産業用、さらには再生可能エネルギーの貯蔵用途に至るまで、多岐にわたる用途があります。国際鉛協会(ILA)の見解によれば、世界の精製鉛総需要の85%を電池が占めています。さらに、データセンター、通信施設、病院、および産業用バックアップ施設が、高純度鉛インゴットの需要を牽引し続けています。加えて、開発途上国における再生可能エネルギー施設の設置増加に伴い、定置型鉛蓄電池技術の利用も拡大しています。
鉛の生産はエネルギー集約型の活動であり、大気汚染対策、水質浄化、および労働衛生プログラムに多額の費用を要します。国連環境計画(UNEP)および世界保健機関(WHO)の報告によると、鉛汚染は依然として世界の環境衛生における主要な問題であり、そのため各国政府は一次および二次製錬所に対して、より厳しい排出規制を導入せざるを得なくなっています。環境基準の遵守が厳格化されたことで、一部の地域では操業コストが増加し、生産能力の拡大が制約されています。さらに、新規製錬所の許認可に関する問題やエネルギー価格の高騰により、企業は一次鉱山からの鉛生産を減らし、リサイクル鉛の生産を増やすよう迫られています。
セグメンテーション分析
世界の鉛インゴットおよび鉛ピッグ市場は、製品形態、純度、原産地、用途、エンドユーザー、地域に基づいてセグメント化されています。
エンドユーザー別
自動車用バッテリー製造が市場の需要を牽引
自動車、トラック、農業機械、建設車両におけるSLIバッテリーへの継続的な需要により、自動車用バッテリー産業は鉛インゴットおよび鉛ピッグの最大のセクター別消費分野を構成しています。電気自動車の普及率が上昇しているとはいえ、従来型の車両では依然として補助電源として鉛蓄電池が必要です。同時に、世界中の膨大な数の内燃機関車輌が、バッテリーの継続的な交換需要を生み出しています。これらの要因により、精製鉛製品の需要が持続するとともに、バッテリーメーカーがリサイクル鉛および未使用鉛インゴットを安定的に調達するよう促されています。
供給源別
二次鉛リサイクルの戦略的重要性が高まる
循環型経済の取り組みの進展や、バッテリー回収制度に対する政府の支援により、バッテリーからの鉛リサイクルは、生産方法の中で最も急速に成長している手法になりつつあります。国際鉛協会(ILA)によると、多くの先進国で鉛蓄電池のリサイクル率が99%に達しており、これにより鉛蓄電池は世界の消費者向け製品の中で最もリサイクルされている製品となっています。米国地質調査所(USGS)によると、二次鉛の生産は依然として米国における精製鉛の主要な供給源であり、新たに採掘された鉛鉱石への依存を回避するのに役立っています。バッテリーの分解における自動化、湿式製錬、排出ガス削減などの分野への投資により、効率が向上し、環境への悪影響が軽減されています。
地域別市場浸透状況
米国の鉛インゴットおよび鉛ピッグ市場の概況
米国は、高度に発達した二次鉛リサイクル産業と、自動車、産業、防衛、エネルギー貯蔵分野からの堅調な需要に支えられ、鉛インゴットおよび鉛ピッグにとって依然として世界で最も戦略的に重要な市場の一つとなっています。米国地質調査所(USGS)によると、2025年に米国では約105万メートルトンの精錬鉛が生産され、その90%以上がリサイクルされた鉛蓄電池に由来しており、これは世界でも最も循環型の金属バリューチェーンの一つとなっています。
電力網の耐障害性、データセンターのバックアップシステム、通信インフラ、および産業用無停電電源装置(UPS)の設置に対する投資の拡大により、電気自動車の普及が進む中でも、精製鉛製品への需要は維持されています。同時に、国内の環境規制の強化により、製錬所は精製技術の近代化や排出ガス制御の改善を促進されており、環境への影響を低減しつつ、より高品質な鉛インゴットの生産が支えられています。
国際鉛協会(International Lead Association)によると、鉛蓄電池は依然として世界中の充電式電池の需要(数量ベース)の70%以上を占めており、北米で製造される自動車用交換用バッテリー全体における鉛インゴットの安定した消費を後押ししています。さらに、連邦政府の投資プログラムによって支えられたインフラの継続的な更新により、病院、交通拠点、公益事業、通信ネットワークなどにおいて、信頼性の高い非常用電源システムへの需要が高まっています。これらの分野では、実証済みの信頼性、安全性、リサイクル可能性、およびライフサイクルコストの低さから、鉛系バッテリーが依然として好まれる技術となっています。
日本の鉛インゴットおよび鉛ピッグ市場の展望
日本は、高度なリサイクル能力、高純度精錬技術、そして厳格な環境基準を特徴とする、技術的に高度な鉛インゴットおよび鉛ピッグ市場です。資源に恵まれた国々とは異なり、日本は二次鉛の回収と輸入精鉱に大きく依存している一方で、確立された循環型経済を通じて材料効率を最大化しています。日本石油天然ガス・金属鉱物資源機構および経済産業省によると、リサイクルは依然として日本の非鉄金属戦略の中核をなしており、鉛は主に使用済み自動車用および産業用バッテリーから回収されています。
また、日本は先進的なリサイクル技術や持続可能な冶金技術への投資を通じて、サプライチェーンのレジリエンスを強化しています。日本政府は、国の循環型経済イニシアチブの一環として資源循環への支援を拡大しており、使用済み製品からの戦略金属の回収を促進するとともに、輸入原材料への依存度を低減しています。国際エネルギー機関(IEA)によると、日本は電力安全保障の向上に向け、送電網のレジリエンスやエネルギー貯蔵インフラへの多額の投資を継続しており、非常用バックアップ用途で鉛酸技術が依然として広く使用されている定置型バッテリーシステムの導入を後押ししています。
中国の鉛インゴットおよび鉛ピッグ市場の動向
中国は、採掘、製錬、精製、バッテリー製造を統合したエコシステムを通じて、世界の鉛インゴットおよび鉛ピッグ産業を依然として支配しています。自動車用バッテリー、電動自転車、産業用動力バッテリー、通信インフラ、再生可能エネルギー用バックアップシステムからの堅調な国内需要が、生産量を支え続けています。また、中国は、その広範な製造基盤と輸出競争力に支えられ、鉛蓄電池の世界最大の生産国であり続けています。大規模な太陽光・風力発電設備を含む、同国の急速に拡大する再生可能エネルギーインフラにより、定置型エネルギー貯蔵ソリューションへの需要が高まっており、バックアップや系統支援用途において、先進的な鉛蓄電池は依然として費用対効果の高い選択肢となっています。資源効率を促進する政府の取り組みも、環境基準に準拠した二次鉛リサイクル施設への投資を加速させ、原材料の確保を改善すると同時に、一次鉱業への依存度を低減させています。
中国は同時に、より厳格な排出基準や循環型経済政策を通じて、鉛産業全体における環境ガバナンスの強化を進めています。中華人民共和国生態環境部は、非鉄金属製錬所に対する汚染防止要件を引き続き厳格に適用しており、精錬工程の近代化や非効率な施設の閉鎖を促進しています。中国非鉄金属工業協会によると、生産者が効率の向上と炭素強度の低減を追求するにつれ、スマート製錬技術、廃熱回収、およびクリーンな冶金技術への投資が加速しています。また、中国は世界最大級のバッテリーリサイクルネットワークを維持しており、国内消費向けの二次鉛インゴットの継続的な生産を支えています。
世界の鉛インゴットおよび鉛スラグ市場は適度に統合されており、競争は統合型鉱業事業、二次リサイクル能力、精錬効率、製品の純度、環境規制への順守、および確実な原材料調達を中心に展開されています。
主要な事業者は、持続可能性への取り組みを強化し、厳格化する環境規制に準拠するため、バッテリーリサイクル、低排出製錬技術、エネルギー効率の高い精錬プロセス、およびクローズドループ型サプライチェーンへの投資を続けています。
各国政府が循環型経済の取り組みや国内における重要鉱物の自給自足を推進する中、バッテリーメーカー、リサイクル企業、金属精錬業者間の戦略的提携は、ますます重要性を増しています。
対象企業の概要
グレンコア社(Glencore plc)は、鉱業、製錬、精錬、金属販売に至る広範な垂直統合型事業を通じて、世界の鉛インゴットおよび鉛ピッグ市場において最も影響力のある企業の一つとしての地位を確立しています。同社は、一次鉛生産、二次鉛リサイクル、精鉱処理、およびグローバルな商品物流において豊富な専門知識を有しており、バッテリー、自動車、建設、および工業製造の各セクターへの安定した供給を可能にしています。複数の地域にまたがる鉱山資産および冶金施設の多様なポートフォリオは、変化する市場環境において供給の安定性と事業継続性を強化しています。製錬所の最適化、責任ある調達、排出量削減、および循環型経済への取り組みへの継続的な投資が、同社の競争力をさらに強固なものとしています。広範な国際取引ネットワークと統合されたバリューチェーンに支えられ、グレンコアは、世界の産業用途向けの高品質な精製鉛インゴットおよび鉛ピッグの主要サプライヤーとして、戦略的に確固たる地位を維持しています。
主要企業
Glencore plc
Nyrstar NV
Korea Zinc Co., Ltd.
Hindustan Zinc Limited
Teck Resources Limited
Boliden AB
The Doe Run Company
Henan Yuguang Gold and Lead Co., Ltd.
Yunnan Chihong Zinc and Germanium Co., Ltd.
Gravita India Limited
Ecobat Resources
Campine NV
Recylex S.A.
Toho Zinc Co., Ltd.
Mitsubishi Materials Corporation
Dowa Holdings Co., Ltd.
Vedanta Limited
Penox Group GmbH
Hunan Shuikoushan Nonferrous Metals Group Co., Ltd.
Exide Industries Limited
【目次】
- 調査方法および範囲
- 調査データ
- 二次データ
- 一次データ
- CAGR分析
- 市場規模の推計方法
- ボトムアップアプローチ
- トップダウンアプローチ
- 市場の細分化およびデータの三角測量
- 調査の前提条件
- 制限事項
- 調査データ
- 定義および概要
- 調査の目的
- 市場の定義
- 市場の範囲
- ステークホルダー分析
- 対象通貨
- 調査期間
- エグゼクティブサマリー
- 主なポイント
- トップダウン・ボトムアップ分析
- 市場シェア分析
- 主要な一次インタビューからのデータポイント
- 主要な二次データベースからのデータポイント
- 市場の概要
- 地域別の概要
- 市場動向
- 影響要因
- 推進要因
- 自動車および産業分野における鉛蓄電池製造からの需要増加
- 再生可能エネルギーの貯蔵および電力網バックアップインフラの拡大
- 循環型鉛サプライチェーンを支えるリサイクル能力の拡大
- 制約
- 鉛鉱石およびリサイクルスクラップの供給における変動性
- 代替軽量材料による競争の激化
- 高いエネルギーコストと炭素排出削減への圧力
- 影響分析 – 推進要因と制約
- 機会
- 循環型経済の取り組みにより、先進的な鉛リサイクル技術への投資が加速しています
- 電力網の近代化により、信頼性の高い定置型鉛蓄電池材料への需要が拡大しています
- トレンド
- 課題
- 推進要因
- 影響要因
- 業界分析
- ポーターの5つの力分析
- 政治的要因
- 社会的要因
- 環境意識の高まりにより、一次金属生産よりも再生鉛の利用が促進されています
- 都市化の進展に伴い、運輸およびインフラ分野におけるバッテリー消費量が増加しています
- 電化の拡大により、信頼性の高いバックアップ電源用バッテリーソリューションへの需要が高まっています
- 経済的要因
- 工業生産の伸びは、製造業全般における精鉛消費量に直接影響を与えます
- 金属価格の変動は、サプライチェーン全体における収益性や投資判断に影響を及ぼします
- 電力コストの上昇は、鉛製錬施設の操業経済性に影響を与えます
- 技術的要因
- 地政学的要因
- 供給・バリューチェーン分析
- 価格分析
- 規制分析
- イノベーションおよび研究開発の動向
- サステナビリティおよびESG分析
- リスク回避モデル
- 市場参入(GTM)戦略
- BCGマトリックス
- 関税分析
- 関連関税の概要
- 市場に影響を与える貿易政策
- コストへの影響要因
- サプライチェーンの混乱
- 貿易分析 – 輸出入シナリオ
- ビジネスモデル分析
- 需給ギャップ
- リスク軽減フレームワーク
- コンプライアンス・ロードマップ
- 戦略的示唆
- 新たな機会
- 導入動向
- ディスラプション分析
- DMIの見解
- 製品形態別
- はじめに
- 市場規模分析および前年比成長率分析(%)、製品形態別
- 市場魅力度指数、製品形態別
- 鉛インゴット*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 鉛ピッグ
- 鉛合金インゴット
- ジャンボインゴット
- 小型インゴット
- ソーおよびブロック
- その他
- はじめに
- 純度別
- はじめに
- 市場規模分析および前年比成長率分析(%)、純度別
- 市場魅力指数、純度別
- 99.97% 鉛*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 99.985%鉛
- 99.99%鉛
- 99.995%鉛
- 特注合金グレード鉛
- その他
- はじめに
- 原産地別
- はじめに
- 市場規模分析および前年比成長率分析(%)、原産地別
- 市場魅力指数、原産地別
- 一次精錬鉛*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- 二次精錬鉛
- バッテリーリサイクル由来の鉛
- 鉱石濃縮物由来の鉛
- 産業スクラップ由来の鉛
- その他
- はじめに
- 用途別
- はじめに
- 市場規模分析および前年比成長率分析(%)、用途別
- 市場魅力度指数、用途別
- 鉛蓄電池製造*
- はじめに
- 市場規模分析および前年比成長率分析(%)
- ケーブル被覆
- 放射線遮蔽
- 弾薬およびバラスト
- はんだおよび合金
- 化学薬品および顔料の製造
- 建設および屋根材
- その他
- はじめに
- エンドユーザー別
- はじめに
- 市場規模分析および前年比成長率分析(%)、エンドユーザー別
- 市場魅力指数(エンドユーザー別)
- 電池メーカー*
- 概要
- 市場規模分析および前年比成長率分析(%)
- 金属商社および販売業者
- ケーブルメーカー
- 放射線遮蔽加工業者
- 自動車アフターマーケットサプライヤー
- 工業用合金メーカー
- 建設資材サプライヤー
- その他
- はじめに
…
【本レポートのお問い合わせ先】
www.marketreport.jp/contact
レポートコード:MM10192
- 広報(PR)ツール市場レポート:ソリューション別(パブリッシングツール、ソーシャルメディア監視・管理、コンテンツ作成・配信、データ収集・監視・分析、リレーションシップ管理)、展開別(ホスティング、オンプレミス)、用途別(オンラインメディア、コンテンツマーケティング)、産業別(BFSI、消費財・小売、政府・公共機関、ヘルスケア、IT・通信、メディア・エンターテイメント)、地域別(2024年~2032年
- ペットフード用自動生産ラインのグローバル市場(2026-2036):ドライペットフード押出成形、ウェットフード(缶詰・トレイ入り)、パウチ入りペットフード、おやつ・噛みごたえ製品ライン、フリーズドライ・特殊製品
- アクリル樹脂の世界市場規模は2030年までにCAGR 5.8%で拡大する見通し
- 身体用トーニングクリームの世界及び日本市場2026年:種類別(明るさアップ&カバー、美白&栄養補給、保湿&修復)
- 世界の外装用断熱・仕上げ装置(EIFS)市場(2026年~2036年):種類別、断熱材別、用途別、構成部品別、地域別
- 産業用アクセスコントロールの世界市場規模調査、コンポーネント別(ハードウェア、サービス)、エンドユーズ別(製造、倉庫・物流)、地域別予測:2022-2032年
- 世界の使い捨て末梢血採取針市場
- モバイルデバイス管理の世界市場規模、シェア、動向分析、ソリューション別、展開別、デバイスタイプ別、業種別、地域別予測:2022-2032年
- 電動マウンテンバイクの世界市場規模は2032年までにCAGR 9.5%で拡大する見通し
- 世界の固定式火災・ガス検知装置市場(~2031年):災検知装置、固定式ガス検知装置、火災・ガス制御装置、火災警報・通報装置
- 世界の歯科用X線市場規模/シェア/動向分析レポート(2025-2033):診断、治療、審美歯科、法医学
- ステンレス製アングル式伸縮継手の世界及び日本市場2026年:種類別(単層ステンレス製伸縮継手、多層ステンレス製伸縮継手)